Битва за выживание SaaS: у победителей, которые остались в живых, есть одна общая черта
Автор: Обсудим K-линии с Даоистом Цзяо Пиньдао, исследовательская группа Chaoxiang
Сегодня в Сан-Франциско, в центре Fort Mason, открылась ежегодная конференция разработчиков Microsoft Build. В главной речи Сатьи Наделлы прозвучало лишь одно ключевое сообщение: ИИ больше не просто помощник, отвечающий на вопросы — теперь он сотрудник, выполняющий за вас работу.
Конференция проходит в особенно интересный момент. За последние пять месяцев программное обеспечение (ПО) из сектора акций США пережило настоящую «выживательную гонку».
Рынок окрестил этот процесс термином «SaaSpocalypse» — «Апокалипсис SaaS». С начала года до середины мая акции Salesforce упали на 33 %, Intuit — почти на 30 %, а Workday и Adobe также не избежали спада. Логика паники проста: ИИ-агенты способны выполнять работу десяти человек, поэтому предприятиям больше не нужно приобретать десять лицензий на программное обеспечение. Модель оплаты по количеству пользователей, которая в течение двадцати лет служила фундаментом всей индустрии SaaS, оказалась подорвана.
Однако на прошлой неделе среди «поля боя» внезапно поднялись несколько участников.
28 мая акции Snowflake выросли за один день на 36,5 % — это крупнейший однодневный рост с момента выхода компании на биржу. Акции Datadog удвоились за год, а 29 мая достигли исторического максимума. В тот же день акции MongoDB выросли на 10 %, Palantir — на 8 %; три индекса одновременно обновили свои рекорды.
Другие участники всё ещё лежат на земле. После публикации отчёта акции Intuit рухнули почти на 19 %. Хотя у Salesforce показатель EPS превысил прогнозы на 24 %, после отчёта её акции всё равно упали, а с начала года они остаются в минусе на 28 %.
В рамках одной и той же «выживательной гонки» одни компании удваивают стоимость своих акций, а другие теряют половину — в чём разница?
Огонь, зажжённый Snowflake
Почему именно Snowflake смогла зажечь этот огонь? Ответ — в её модели тарификации.
В течение последних пяти месяцев ядром рыночных страхов стала конкретная модель — оплата по числу пользователей. Логика предельно проста: ИИ-агенты способны заменить десять человек, следовательно, предприятиям не требуется десять лицензий на ПО. Atlassian в этом году впервые зафиксировала снижение количества корпоративных лицензий — страх имеет под собой реальные данные.
Snowflake стоит как раз напротив этой тревоги. Она не взимает плату за каждого пользователя, а рассчитывает стоимость исходя из объёма используемых вычислительных мощностей и объёма обрабатываемых данных. ИИ не только не сокращает потребление её услуг, но, напротив, стремительно его увеличивает: количество ИИ-аккаунтов на платформе выросло за квартал с 9100 до 13 600, доход от продуктов увеличился на 34 %, компания повысила свой годовой прогноз и объявила о закупке облачных вычислительных мощностей AWS на сумму 6 млрд долларов США.
Datadog рассказывает ту же историю, но с другой стороны. Snowflake доказала, что «ИИ стимулирует рост объёмов на платформах данных», а Datadog — что «ИИ стимулирует рост объёмов на платформах мониторинга». Выручка за первый квартал впервые превысила 1 млрд долларов США, увеличившись на 32 % по сравнению с прошлым годом; темпы роста ускоряются уже третий квартал подряд (с 25 % до 29 %, а затем до 32 %). Годовой прогноз был повышен до 4,3–4,34 млрд долларов США. Логика проста: чем больше рабочих нагрузок на основе ИИ разворачивает предприятие, тем больше объектов требуют мониторинга и отладки, и тем быстрее вращается таблица тарификации Datadog, основанная на объёме потребления. Её RPO (оставшаяся обязанность по исполнению контрактов) выросла на 51 % — до 3,48 млрд долларов США, что говорит о том, что клиенты не просто пользуются сервисом, но и подписывают более длительные контракты. Акции компании удвоились за год и 29 мая достигли исторического максимума.
В одной фразе можно суммировать логику этого отскока: ИИ создаёт дополнительную рабочую нагрузку для некоторых платформ вместо того, чтобы их заменять. Snowflake и Datadog — два наиболее чётких примера.
Другая сторона рынка в ту же неделю
Если судить по одному лишь Snowflake и радоваться: «Акции ПО спасены!», можно попасть в другую ловушку.
В ту же неделю Salesforce опубликовала отчёт за первый квартал — история, гораздо более сложная, чем «слабый прогноз».
Сначала — хорошие новости: выручка за первый квартал составила 11,13 млрд долларов США, увеличившись на 13 % и превысив ожидания; скорректированная прибыль на акцию (EPS) составила 3,88 доллара США, что на 24 % выше прогноза Уолл-стрит в 3,12 доллара США; самый важный показатель — годовая выручка от платформы Agentforce (платформа ИИ-агентов) достигла 1,2 млрд долларов США, увеличившись более чем на 200 %. Компания обработала 380 млн единиц работы ИИ-агентов и 286 трлн ИИ-токенов за квартал. Это реальная монетизация ИИ, а не презентация.
Более того, Salesforce сама активно движется в сторону модели тарификации по потреблению. Она запустила «Flex Credits» — теперь оплата производится не только по количеству пользователей, а по объёму работы, выполненной ИИ-агентами. В шести из десяти крупнейших сделок первого квартала Flex Credits были включены с самого начала. Эта компания изо всех сил пытается пересечь границу между оплатой «по числу пользователей» и «по объёму потребления».
А вот реакция рынка: сразу после публикации отчёта акции упали в послечасовой торговле. По состоянию на прошлую пятницу акции Salesforce по-прежнему находятся в минусе почти на 28 % с начала года. Причиной стали немного заниженные прогнозы на второй квартал, а также слабые показатели бизнеса Tableau и Commerce Cloud.
Что это означает? Что эта граница действительно существует, но переход через неё требует времени. Рынок готов в один день дать 36 %-ный рост акциям компании, уже стоящей по ту сторону модели тарификации по потреблению (Snowflake), но не готов доверить кредит компании, которая ещё только пытается перейти (Salesforce). Намерение трансформироваться — не то же самое, что завершённая трансформация.
Intuit — ещё один контрпример. После публикации отчёта её акции резко упали почти на 19 %. Её продукт TurboTax — инструмент для расчёта налогов по задачам, ориентированный на частных лиц, — является самым прямым объектом страха «замещения человека ИИ».
Конференция Build: три важных сигнала
Конференция Build проходит прямо сейчас и содержит больше примечательных новостей, чем ожидалось.
Сигнал первый: Microsoft снижает зависимость от OpenAI.
На конференции Build был представлен Project Polaris — собственная ИИ-модель программирования Microsoft, которая в августе этого года заменит GPT-4 в качестве основного движка GitHub Copilot. Эта модель будет работать на собственных ИИ-акселераторах Maia от Microsoft, что означает, что от модели и чипов до инструментов для разработчиков вся цепочка полностью возвращена под контроль Microsoft. Отношения между OpenAI и Microsoft всегда имели коммерческую неопределённость: две компании с пересекающимися интересами делят одну и ту же аудиторию пользователей. Polaris — официальный ответ Microsoft на эту проблему.
Сигнал второй: ИИ-агенты перестают быть демо и становятся частью операционной системы.
Режим Agent Mode стал режимом по умолчанию в Office 365 Copilot: при открытии Word, Excel или PowerPoint ИИ работает как «агент», способный планировать и выполнять многошаговые задачи. Windows Agent Framework открыт с лицензией MIT, а Windows Agent Store предлагает разработчикам 85 % выручки; Adobe и Zoom уже являются первыми партнёрами. Как сказал Наделла: «ИИ превратился из „синхронного помощника“ в „асинхронного коллегу“, способного самостоятельно выполнять долгосрочные задачи в разных областях».
Сигнал третий: Контракт с Пентагоном на 9,7 млрд долларов США.
За день до начала Build Пентагон объявил о заключении пятилетнего контракта на интеграцию программного обеспечения на сумму 9,7 млрд долларов США, предусматривающего объединение подписок на Microsoft 365, ранее рассредоточенных по различным военным департаментам, разведывательным ведомствам и береговой охране, в единый договор. Эти средства не представляют собой новых расходов, а лишь объединяют ранее разрозненные закупки для переговоров о более выгодных условиях. Однако сигнал очевиден: даже у крупнейшего в мире единого покупателя ПО — Пентагона — модель лицензирования по числу пользователей не только не ослабевает под влиянием ИИ, но, напротив, укрепляется.
Где же проходит эта граница?
Вернёмся к главному вопросу: кого наградил этот отскок, а кого обошёл стороной?
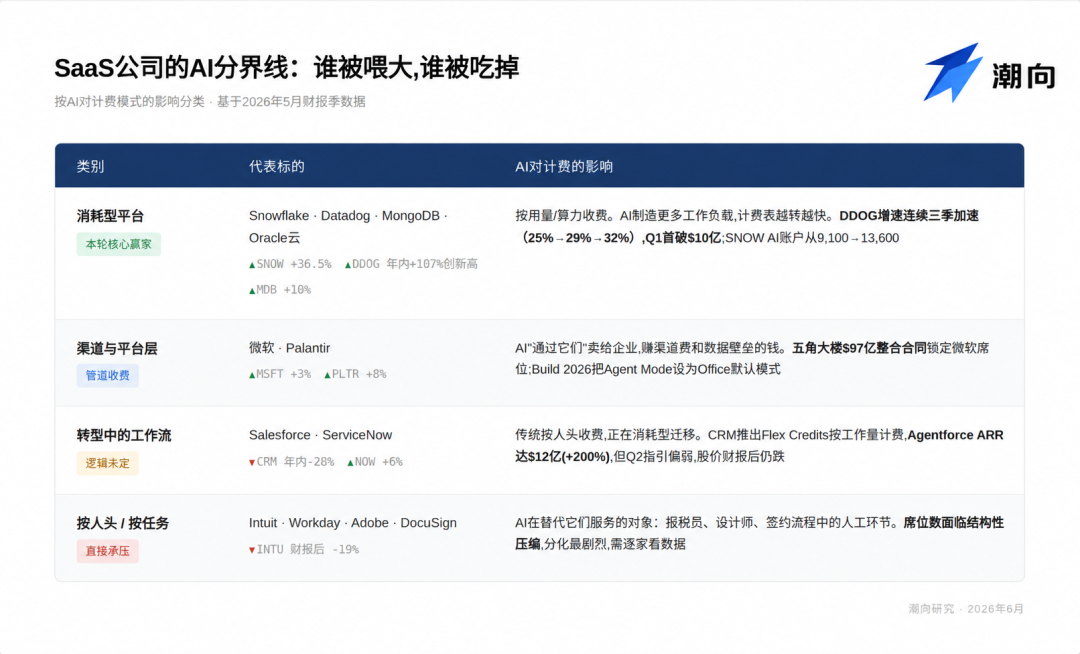
Можно разделить компании ПО на четыре категории:
Первая категория: платформы с тарификацией по потреблению. Представители — Snowflake, Datadog, MongoDB, облачный бизнес Oracle. ИИ порождает рост потребности в обработке данных, мониторинге и вычислениях, а значит, их таблицы тарификации вращаются всё быстрее. Особенно стоит выделить Datadog: её темпы роста ускоряются — с 25 % до 29 % и далее до 32 %; подобное ускорение у крупных компаний SaaS крайне редко встречается и делает Datadog ключевым победителем текущего отскока.
Вторая категория: каналы и платформенные слои. Представители — Microsoft и Palantir. ИИ продаётся предприятиям «через них», а они получают комиссию за канал и выгоду от информационных барьеров. Договор Пентагона на 9,7 млрд долларов США, Copilot Studio и Azure AI Foundry Microsoft — всё это укрепляет их позиции.
Третья категория: компании, трансформирующие рабочие процессы. Представители — ServiceNow и Salesforce. Их традиционная модель — оплата по числу пользователей, однако они переходят к тарификации по ценности или по объёму потребления. Flex Credits от Salesforce — один из таких шагов. Эти компании уже частично отскочили, однако рынок ждёт доказательств, что скорость их трансформации достаточна.
Четвёртая категория: компании, непосредственно испытывающие давление — по числу пользователей или по задачам. Представители — Intuit, Workday, Adobe, DocuSign. ИИ заменяет тех, кому предназначены их услуги (бухгалтеров, дизайнеров, людей, участвующих в процессах подписания документов), и давление на эти компании наиболее прямое и острое; здесь наблюдается наибольшая дифференциация, и необходимо анализировать данные по каждому случаю — отдельно по числу лицензий.
На что обратить внимание дальше?
Пик паники пройден, но это не повод для бездумных покупок. Следует продолжать отслеживать три ключевых аспекта:
Во-первых, расширение или сужение границы. Перекинется ли отскок от платформ с тарификацией по потреблению на те компании, которые могут представить «твердые доказательства роста стоимости одной лицензии благодаря ИИ»? Если да — это говорит о восстановлении всего сектора; если нет, и рост ограничится только Snowflake и ей подобными, значит, рынок просто сменил критерии отбора на более строгие.
Во-вторых, сможет ли Flex Credits и Agentforce от Salesforce продолжить ускорение. Это самый значимый единичный кейс для проверки гипотезы «способны ли компании с оплатой по числу пользователей успешно перейти на другую модель?». ARR в размере 1,2 млрд долларов США подтверждает правильность направления, но слабые результаты Tableau и Commerce Cloud показывают, что старый бизнес по-прежнему поглощает ресурсы, необходимые для трансформации. В следующем отчёте (2 сентября) важно проследить, достигнет ли ARR от Agentforce 1,5 млрд долларов США и какой процент новых контрактов будет приходиться на Flex Credits.
В-третьих, данные об уровне внедрения Copilot от Microsoft в корпоративной среде после Build. Поскольку режим Agent Mode стал режимом по умолчанию, изменения в числе платных лицензий и объёме потребляемых токенов напрямую подтвердят или опровергнут ключевую гипотезу: «ИИ-агенты увеличивают доход платформы или заменяют человеческие лицензии?»
Рынок уже перешёл от вопроса «Уничтожит ли ИИ программное обеспечение?» к этапу детального анализа: «Кого ИИ сделает крупнее, а кого — поглотит?». Понимание того, где проходит эта граница, важнее, чем преследование любого роста цен.
Настоящий материал представляет собой независимый аналитический обзор, подготовленный исследовательской группой Chaoxiang на основе общедоступной информации. Упомянутые в тексте акции и высказанные мнения носят исключительно справочный характер и не являются инвестиционными рекомендациями. Инвестиции связаны с рисками; принимать решения следует самостоятельно.
Источники данных: отчёт Snowflake за первый квартал финансового года 2027, отчёт Salesforce за первый квартал финансового года 2027 и материалы SEC, официальное заявление Microsoft по итогам Build 2026, обзор ChatForest Build 2026, CNBC, Reuters, Seeking Alpha
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo