Банк Америки выдал предупреждение «продавать»: все инвесторы полностью инвестированы, все оптимистично настроены.
Автор: Исследовательская группа TechFlow
В последнем выпуске аналитического обзора Flow Show от Bank of America каждый символ заголовка пронизан острой критикой: «После пузыря» (Post-bubble).
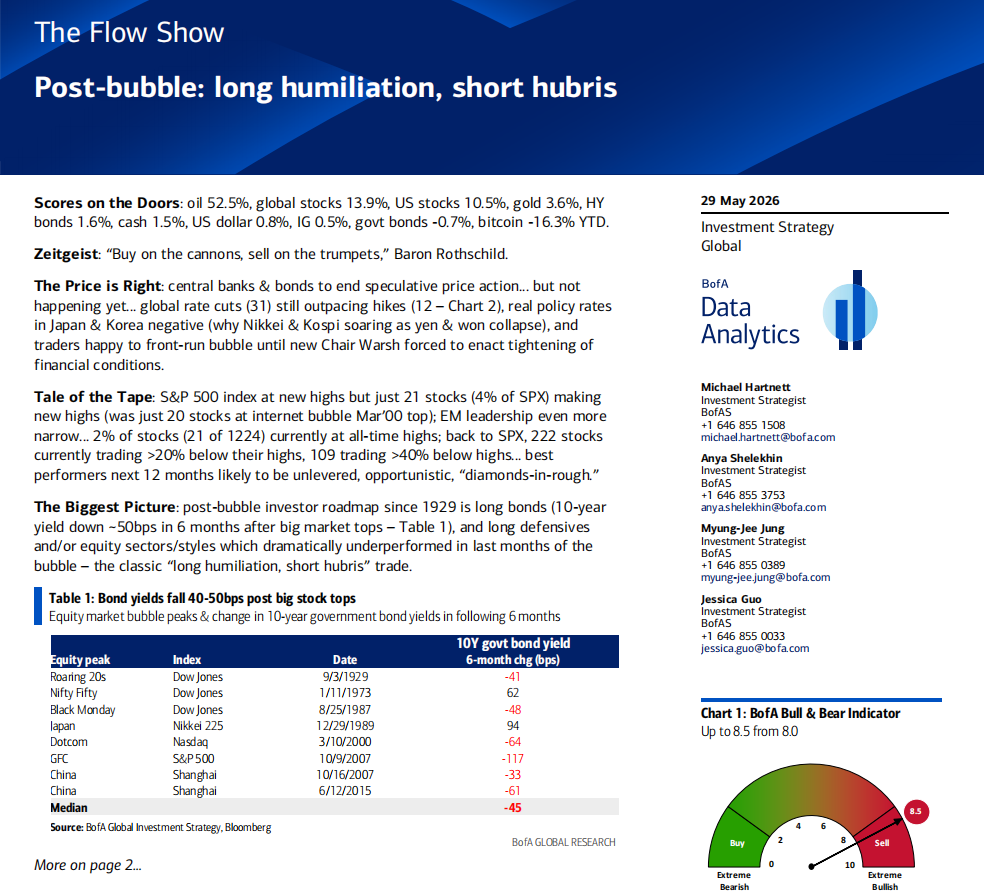
Аналитик Хартнетт не использует вопросительных форм и не смягчает свои выводы словами вроде «возможно» или «по-видимому». По его мнению, текущее состояние американского фондового рынка — это уже не «подозрение на наличие пузыря», а реальное начало исторического сценария, разворачивающегося после лопнувшего пузыря. Он проанализировал динамику активов после каждого крупного рыночного пузыря с 1929 по 2015 год и на этой основе составил дорожную карту для сегодняшнего рынка.
Ключевую торговую стратегию этого сценария он свёл к одной фразе: «Покупать «униженных», продавать «гордых»» (long humiliation, short hubris).
Ряд тревожных данных
Сначала рассмотрим текущие «аномалии».
Индекс S&P 500 находится на историческом максимуме. Сам по себе этот факт не вызывает беспокойства, но вызывает вопросы состав участников «праздника»: из всех 500 акций, входящих в индекс S&P 500, лишь 21 акция (4 %) одновременно обновляет свои исторические максимумы. При этом 222 акции откатились от своих пиков более чем на 20 %, а 109 — более чем на 40 %.
Это число — 4 % — Хартнетт специально сопоставляет с историческим аналогом: в марте 2000 года, на пике дотком-пузыря, лишь 20 акций из индекса S&P 500 обновляли свои максимумы. Иными словами, степень концентрации рынка сегодня достигла уровня, характерного для вершины дотком-пузыря.
В развивающихся рынках ситуация ещё более крайняя. Из 1224 акций развивающихся рынков лишь 21 (менее 2 %) находятся на исторических максимумах.
Индексы празднуют, подавляющее большинство акций молчат.
Исторический сценарий «после пузыря»
Хартнетт провёл системный анализ динамики рынков после каждого крупного пузыря, начиная с 1929 года. Его выводы сводятся к двум основным тезисам.
Первый тезис: после лопнувшего пузыря доходность облигаций почти неизбежно растёт. Он проанализировал изменение доходности 10-летних казначейских облигаций в течение шести месяцев после восьми крупнейших рыночных вершин: медианное снижение составило 45 базисных пунктов. Логика проста: лопнувший пузырь снижает аппетит к риску, капитал устремляется в безопасные активы, цена гособлигаций растёт, а их доходность падает. В шести из восьми случаев доходность действительно снизилась; исключениями стали 1973 и 1989 годы (влияние стагфляции и специфической японской ситуации соответственно).
Второй тезис: сектора, наиболее пострадавшие во время пузыря, после его лопания показывают наилучшую динамику. Каждый пузырь имеет своих «любимчиков» и «отверженных». После окончания пузыря роли меняются.
Рассмотрим конкретные примеры. Во время «ревущих двадцатых» (1929 г.) главными героями пузыря были коммунальные услуги, телекоммуникации, промышленность и банковский сектор; после лопания пузыря эти сектора значительно отстали от рынка, тогда как ранее игнорировавшиеся акции энергетики вышли в лидеры. Во время дотком-пузыря (2000 г.) NASDAQ вырос вдвое за шесть месяцев до своего пика, тогда как равновзвешенный индекс S&P 500 фактически снижался в последние 12 месяцев пузыря; после лопания NASDAQ упал на 60 % за год, а ранее униженные защитные сектора демонстрировали мощный рост (коммунальные услуги +25 %, потребительские товары первой необходимости +24 %), при этом равновзвешенный S&P 500 даже вырос в 2000 году. Во время китайского бычьего рынка 2006–2007 гг. сырьевые товары и промышленность выросли втрое за 12 месяцев, однако после лопания пузыря за год их стоимость снизилась на 65–85 %, тогда как ранее отстававшие секторы потребительских товаров первой необходимости, коммунальных услуг и технологий показали устойчивый рост.
Кто сегодня соответствует категории «униженных»? Хартнетт даёт чёткий ответ: с момента роста NASDAQ на 80 % от минимума апреля 2026 года худшую динамику показали секторы потребительских товаров первой необходимости, финансовых услуг и здравоохранения. Согласно историческому сценарию, именно они станут лидерами роста после окончания пузыря.
Следующий этап инвестиций в ИИ: от «строителей» к «пользователям»
Этот раздел отчёта представляет наибольший интерес для инвесторов в криптовалюты и технологии.
Хартнетт отмечает, что проникновение технологических компаний на рынок корпоративных облигаций достигло поразительного уровня: технологический сектор составляет 10 % рынка инвестиционно-качественных облигаций США и 8 % рынка высокодоходных облигаций. Это означает, что технологические компании не только доминируют на фондовом рынке, но и активно используют кредитное плечо на долговом рынке.
Его вывод: лидерство в инвестициях в ИИ смещается — от «тех, кто тратит деньги» (капитальные затраты крупных технологических компаний) и «тех, кто создаёт инфраструктуру» (производители полупроводников) к «тем, кто применяет ИИ» (прикладные решения). Наиболее перспективной точкой входа являются акции малых и средних растущих компаний, а не дальнейшие ставки на крупные технологические гиганты.
Историческим ориентиром для этого смещения служит период после пузыря «красивой пятерки» (Nifty Fifty) 1970-х годов: с декабря 1974 по май 1981 года акции малых растущих компаний обеспечили превосходство над индексом S&P 500 более чем на 1000 %. Хартнетт намекает, что аналогичный структурный поворот может быть уже в стадии формирования.
Движение капитала: «умные деньги» тихо меняют курс
Текущие данные о денежных потоках содержат несколько примечательных сигналов.
Глобальный фондовый рынок зафиксировал чистый отток в размере 7 млрд долларов — первый за девять недель. Японский рынок потерял 8,2 млрд долларов — самый крупный еженедельный отток с мая 2025 года. Фонды, ориентированные на Китай, за неделю отдали 14 млрд долларов; совокупный отток с января 2026 года достиг 218 млрд долларов. Европейский рынок испытывает чистый отток семь недель подряд.
В то же время облигации получают чистый приток уже 57 недель подряд (на этой неделе — 23,6 млрд долларов). Инвестиционно-качественные облигации привлекают средства восемь недель подряд, а облигации развивающихся рынков — семь недель подряд. Примечательно, что частные клиенты Bank of America установили рекордный отток средств из наличности и одновременно рекордный приток в ETF на долгосрочные казначейские облигации (TLT, JAAA, VGIT).
Расшифруем эти цифры: институциональные инвесторы переводят капитал с акций на облигации, причём делают это с увеличением срока погашения. Доля наличности в портфелях частных клиентов упала до исторического минимума (9,6 %), а доля акций достигла исторического максимума (66 %). Все полностью инвестированы и все без исключения оптимистично настроены.
Именно это и является причиной тревоги Хартнетта.
Индикатор «быков и медведей» подал сигнал «продавать»
Индекс «быков и медведей» Bank of America вырос с 8,0 до 8,5, углубившись в зону противоположного сигнала «продажа». Сигнал «продажа» активируется при превышении значения 8,0.
Шесть компонентов этого индекса следующие: позиции управляющих фондов находятся на уровне 98-го процентиля (крайне бычий настрой), денежные потоки в облигации — на уровне 85-го процентиля (крайне бычий настрой), позиции хедж-фондов — на уровне 72-го процентиля (бычий настрой), технические показатели рынка корпоративных облигаций — на уровне 77-го процентиля (бычий настрой). Ни один из шести компонентов не демонстрирует признаков пессимизма.
С 2002 года этот индекс подавал сигнал «продажа» 17 раз. В течение двух-трёх месяцев после каждого такого сигнала мировые фондовые рынки в среднем снижались на 2–3 %, точность прогноза составила около 60 %, а максимальная просадка достигала 15–20 %.
Июнь: концентрация событийных рисков
Хартнетт использует выражение chockablock («переполнено до отказа»).
10 июня — публикация данных по инфляции в США (CPI, ожидаемый уровень ~4 %); 11 июня — решение ЕЦБ по ставкам; 15 июня — саммит G7; 16 июня — решение Банка Японии по ставкам; 17 июня — первая пресс-конференция нового члена FOMC Уорша; 18 июня — дополнительные выборы в Великобритании, а также широкое окно для размещения акций.
На фоне полной загрузки портфелей и предельно оптимистичных показателей любой «неожиданный» исход любого из этих событий может спровоцировать массовую фиксацию прибыли. Рекомендация Хартнетта предельно проста: зафиксировать прибыль и действовать в обратном направлении — продавать при росте доходности и покупать при её снижении и росте рынка.
Заслуживает внимания и политический контекст, указанный им: поддержка экономической политики Трампа упала до 35 %, а одобрение борьбы с инфляцией — до 28 %, оба показателя достигли исторических минимумов. Политическая цена иранского конфликта начинает сказываться на администрации Белого дома.
Победители и проигравшие 2026 года
Динамика с начала года по 27 мая:
Крупнейшими победителями стали нефть (+54,4 %) и южнокорейский фондовый рынок (+111,6 %). Худшую динамику показали биткоин (−16,3 %) и индийский фондовый рынок (−10,4 %). Китайский рынок снизился на 7,9 %, а совокупный отток из фондов, ориентированных на Китай, составил 218 млрд долларов. Золото выросло лишь на 2,5 % и демонстрирует умеренную динамику после исчезновения премии за войну.
Парадоксальный факт: среди всех основных классов активов биткоин стал худшим активом 2026 года — и отставание весьма существенно. Индийский рынок, занявший второе место с конца, продемонстрировал падение, составляющее лишь две трети от падения биткоина.
Для криптоинвесторов в этом отчёте содержится неприятный намёк: биткоин занимает последнее место среди всех активов с начала года и продолжает испытывать еженедельный чистый отток (на этой неделе — 1,2 млрд долларов); в рамках методологии Bank of America высокая корреляция между криптовалютами и другими активами с повышенным риском означает, что если сценарий «после пузыря» реализуется, биткоин вряд ли сможет остаться в стороне.
Заявление: Настоящий материал представляет собой обобщение и интерпретацию аналитического отчёта стороннего брокера, подготовленную исследовательской группой TechFlow. Все приведённые рейтинги, целевые цены, прогнозы прибыли и связанные с ними оценки отражают мнение аналитиков данного брокера и выражают исключительно позицию их работодателя. Они не отражают точку зрения TechFlow и не могут рассматриваться в качестве инвестиционных рекомендаций.
Рынки сопряжены с рисками; принимайте решения самостоятельно. Настоящий материал не должен использоваться в качестве основания для покупки или продажи каких-либо ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo