Полупроводники выросли на 78 % за год, а программное обеспечение упало на 12 %: внутри технологических акций происходит «ликвидностный сифон»
Автор: Клод, TechFlow
Вводная статья TechFlow: ETF-фонд полупроводниковой отрасли (SOXX) вырос с начала года на 78,5 %, тогда как ETF-фонд программного обеспечения (IGV) за тот же период упал на 12,5 %. Разница в доходности между ними превысила 90 процентных пунктов — это исторический рекордный разрыв.
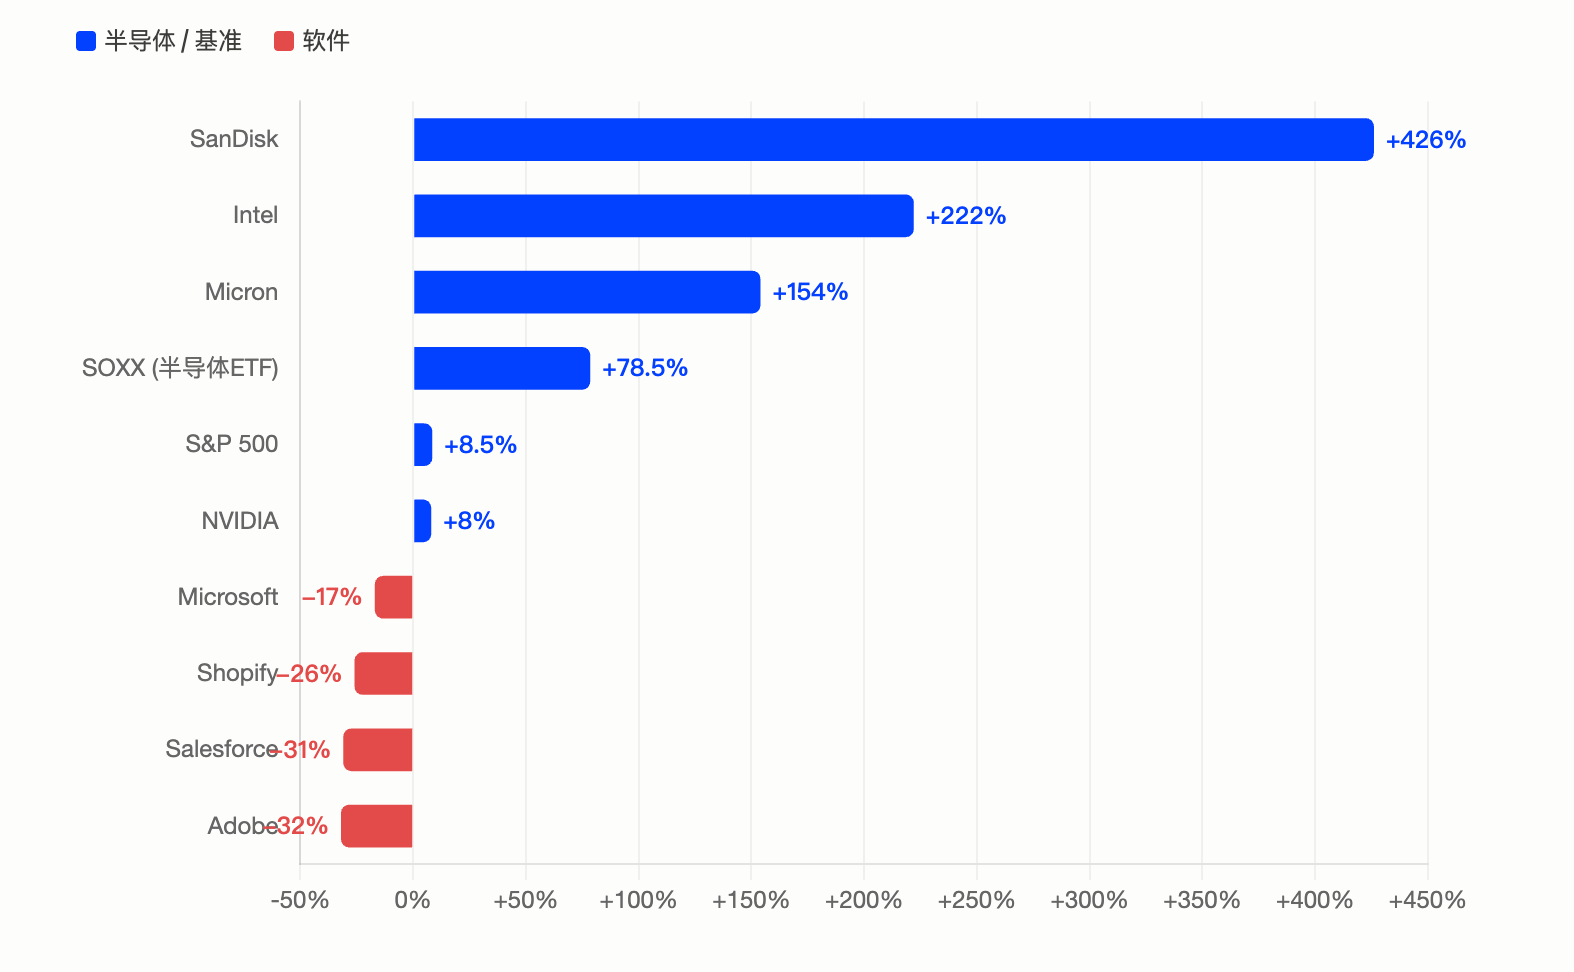
SanDisk вырос на 426 % и возглавил индекс S&P 500, Intel подскочил втрое, Micron вырос на 154 %, а Microsoft, Adobe и Salesforce с начала года потеряли более 17 % каждый. Совокупные капитальные затраты четырёх гипермасштабных компаний, специализирующихся на вычислительных мощностях, в 2026 году приближаются к 700 млрд долларов США. Деньги буквально «всасываются чёрной дырой» в цепочку создания стоимости полупроводников, в то время как сектор программного обеспечения стал жертвой одновременно двух факторов: повествования об автоматизации ИИ и оттока капитала.
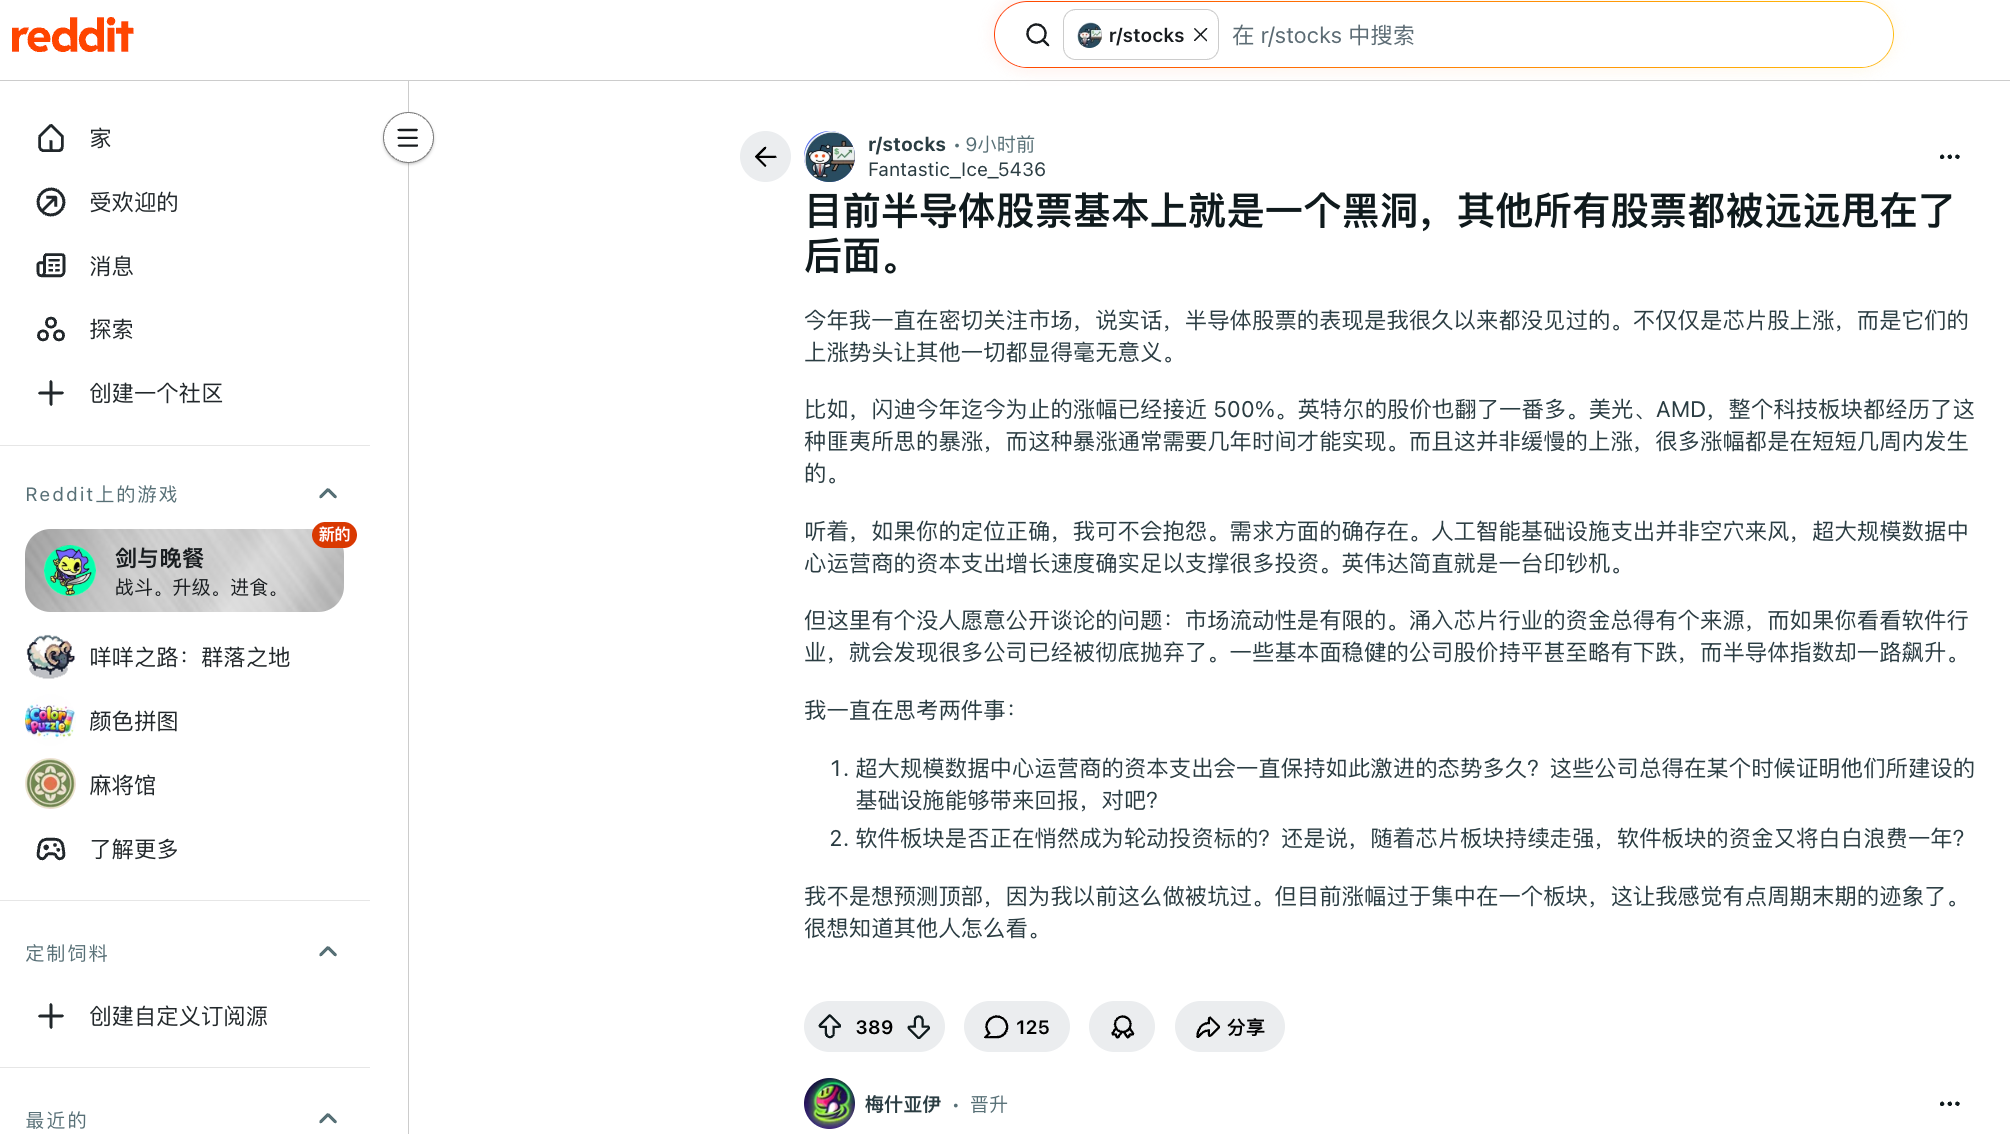
Недавно на инвестиционном форуме Reddit появился популярный пост, в котором акции полупроводниковых компаний описываются как «по сути чёрная дыра, поглощающая всё остальное». Эта формулировка вызвала широкий резонанс.
Данные подтверждают эту интуицию. По состоянию на закрытие торгов 22 мая ETF iShares Semiconductor ETF (SOXX), отслеживающий полупроводниковый сектор, показал доходность с начала года в размере 78,5 %, тогда как ETF iShares Expanded Tech Software ETF (IGV), отслеживающий сектор программного обеспечения, за тот же период продемонстрировал доходность −12,5 %. Оба фонда относятся к технологическому сектору, однако разница в их доходности с начала года превышает 90 процентных пунктов.
Согласно данным Tickeron, все акции из сектора программного обеспечения в индексе S&P 500 в настоящее время торгуются ниже своей 200-дневной скользящей средней, тогда как примерно 89 % акций полупроводниковых компаний остаются выше этой отметки. В ходе медвежьего рынка 2022 года оба сектора одновременно опустились до нулевой линии, после чего их траектории полностью разошлись. Причём этот раскол произошёл не постепенно, а взрывным образом.
SanDisk вырос на 426 % и возглавил индекс S&P 500; Intel вырос втрое, оставив AMD далеко позади
На уровне отдельных акций цифры ещё более впечатляющие.
Согласно данным Benzinga Pro, SanDisk (SNDK) вырос с начала года примерно на 426 % и стал лучшей акцией в индексе S&P 500 в 2026 году, продолжив стремительный рост после взлёта на 559 % в 2025 году. Эта компания, отделённая от Western Digital, специализируется на чипах для хранения данных. Цена NAND-флеш-памяти под влиянием спроса со стороны ИИ выросла более чем на 200 % в годовом исчислении, а выручка за мартовский квартал увеличилась на 250 % — до 5,95 млрд долларов США; скорректированная валовая маржа составила 78,4 %.
Согласно сообщению 24/7 Wall Street, Intel (INTC) вырос с начала года примерно на 222–225 % — вдвое больше, чем AMD. Отскок Intel объясняется крайне низкой базой предыдущих показателей, прогрессом в освоении техпроцесса 18A, слухами о заказах на производство продукции Apple и данными о росте выхода годных изделий, озвученными генеральным директором компании Робертом Сванином в интервью CNBC. Короткие позиции были серьёзно «раздавлены»: по данным S3 Partners, рыночная капитализация Intel выросла более чем на 440 млрд долларов США с минимума 30 марта, а убытки участников коротких продаж превысили 12 млрд долларов США.
Micron (MU) вырос с начала года примерно на 154 %, а за последние 12 месяцев — на 661 %. Эти результаты также подкреплены финансовыми показателями: выручка во втором квартале финансового года 2026 составила 23,9 млрд долларов США — рост на 196 % по сравнению с прошлым годом; скорректированная прибыль на акцию достигла 12,20 доллара США, что значительно превышает прогноз аналитиков в 9,21 доллара США. На долю DRAM пришлось 79 % общей выручки, а ключевым драйвером роста стала высокопроизводительная память (HBM). Председатель совета директоров SK Hynix Чхве Тхэ Ун даже предположил, что дефицит чипов памяти может сохраниться до 2030 года.
В то же время NVIDIA (NVDA), настоящая «печатающая машина» для ИИ-вычислений, выросла с начала года лишь на 8–15 %, что существенно уступает показателям перечисленных полупроводниковых компаний второго эшелона. Согласно The Motley Fool, текущая перспективная P/E-ставка NVIDIA составляет около 21,5, почти совпадая со значением индекса S&P 500 — 20,3. Это означает, что рынок больше не готов платить премию за рост NVIDIA, и капитал перетекает в компании с более низкой оценкой и большей операционной эластичностью.
Капитальные затраты в размере 700 млрд долларов: «гонка вооружений» гипермасштабных компаний, работающих с вычислительными мощностями
За взлётом полупроводниковой отрасли стоят реальные деньги.
Согласно сводным данным Financial Times и других аналитических агентств, совокупные капитальные затраты четырёх гипермасштабных компаний — Microsoft, Alphabet (материнская компания Google), Amazon и Meta — в 2026 году, по прогнозам, составят от 650 до 725 млрд долларов США, почти удвоившись по сравнению с примерно 410 млрд долларов США в 2025 году. Это крупнейший в истории технологического сектора цикл концентрированных инвестиций в инфраструктуру.
Согласно сообщению Tom's Hardware, аналитик Jefferies Брент Тилл прямо заявил: «Экономика ИИ здорова. Пессимистические прогнозы — чепуха».
Более детально: Amazon лидирует с капитальными затратами в 44,2 млрд долларов США за один квартал, при этом рост AWS составил 28 %; Alphabet потратил 35,67 млрд долларов США на капитальные затраты в первом квартале — вдвое больше, чем годом ранее; объём незавершённых заказов Google Cloud вырос до более чем 460 млрд долларов США; Microsoft планирует капитальные затраты в размере 190 млрд долларов США в календарном 2026 году, из которых около 25 млрд долларов США связаны с ростом цен на чипы памяти и компоненты; Meta повысила свой прогноз по капитальным затратам на весь год до 125–145 млрд долларов США.
Согласно статистике блога Om Malik, три гипермасштабные компании включили в свои отчёты за первый квартал крупные некассовые инвестиционные доходы: Alphabet — 36,8 млрд долларов США (в основном благодаря росту стоимости доли в Anthropic), Amazon — 16,8 млрд долларов США, Microsoft — 5,9 млрд долларов США (благодаря OpenAI). Хотя капитальные затраты требуют огромных расходов, сами объекты ИИ-инвестиций постоянно растут в стоимости.
Акции программного обеспечения подвергаются «удушью» повествования об ИИ-замене; IGV демонстрирует худшую динамику с 2008 года
Обратной стороной медали является катастрофическое падение акций программного обеспечения.
Согласно The Motley Fool, сразу после выпуска Claude Code компанией Anthropic в начале 2026 года сектор программного обеспечения резко обвалился — рынок не награждает инновации в области ИИ, а карает те компании SaaS, которые потенциально могут быть заменены ИИ. IGV зафиксировал самый большой спад с 2008 года.
По состоянию на конец мая Microsoft упала примерно на 17 %, Adobe — на 32 %, Salesforce — на 31 %, Shopify — на 26 %. Индекс программного обеспечения и услуг S&P 500 находится примерно на 21 % ниже своей 200-дневной скользящей средней — это наибольшее отклонение с июня 2022 года. Согласно данным Goldman Sachs и других институтов, позиции шортов в акциях средних и крупных компаний из сектора ПО за последние три месяца резко выросли, особенно активно шорты открываются в кибербезопасности и SaaS-компаниях.
За этим расхождением лежат две основные причины. Первая — прямой «эффект всасывания» капитала: ликвидность рынка ограничена, и когда 700 млрд долларов капитальных затрат «поднимают» акции полупроводниковых компаний по параболической траектории, средства должны быть изъяты из каких-то других источников. Именно так и формулирует это автор поста на Reddit: «Акции вполне здоровых компаний из сектора ПО просто застывают на месте или медленно снижаются, в то время как индекс полупроводников взлетает вертикально».
Вторая причина — переформулирование оценочных нарративов. Быстрое развитие ИИ-агентов заставляет рынок по-новому оценивать барьеры защиты бизнес-моделей SaaS: если ИИ способен автоматически выполнять программирование, заполнение форм и обслуживание клиентов, то сколько ещё просуществует модель подписки с оплатой за пользователя? The Motley Fool отмечает, что выживут только те компании из сектора ПО, которые обладают реальными данными, собственными рабочими процессами и глубокой интеграцией с клиентами — характеристиками, которые ИИ заменить не в состоянии.
Пик цикла или структурная трансформация? Два ключевых вопроса остаются без ответа
Пользователь Reddit в конце своего поста задал два вопроса, которые можно считать фундаментальными для инвесторов, сомневающихся в устойчивости текущего роста полупроводниковой отрасли.
Однако до сих пор на них нет ответов.
Первый вопрос: сколько ещё продержатся капитальные затраты гипермасштабных компаний?
Согласно CNBC, Pivotal Research прогнозирует, что свободный денежный поток Alphabet в 2026 году упадёт почти на 90 % — с 73,3 млрд долларов США в 2025 году до 8,2 млрд долларов США. Из общих капитальных затрат Microsoft в 190 млрд долларов США только рост цен на чипы памяти и компоненты «съест» 25 млрд долларов США. Эти компании рискуют будущей прибылью ради получения пока ещё не реализованной выручки от ИИ.
Второй вопрос: станет ли программное обеспечение следующим направлением переключения капитала?
Согласно оценке главного инвестиционного директора Bank of America Харнетта в его отчёте Flow Show, ПО — одно из лучших направлений для обратной покупки в 2026 году во втором квартале, поскольку отклонение этого сектора от 50- и 200-дневных скользящих средних достигло экстремальных значений.
Однако это не означает, что рост полупроводников уже завершился. Филадельфийский индекс полупроводников (SOX) 25 апреля установил исторический рекорд — 18 дней подряд роста, за этот период он вырос примерно на 45 %. Согласно анализу Intellectia, некоторые опытные аналитики начинают сравнивать текущую динамику с интернет-пузырём 1999–2000 годов и предупреждают о возможной коррекции на 25–30 %. Тем не менее SOX выиграл 22 дня из последних 23, установив 15 новых исторических максимумов в течение дня — такая импульсная динамика сама по себе является сигналом.
Как отметил тот самый пользователь Reddit: «Я не хочу объявлять о достижении вершины, ведь раньше я слишком часто ошибался в этом. Но чрезмерная концентрация доходности в одном единственном секторе начинает ощущаться как признак поздней стадии цикла».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow