


Крупнейшие компании в сфере ИИ выстраиваются в очередь на листинг — станет ли это «последним праздником» для американского фондового рынка?
Автор: Дун Цзинь
Источник: Wall Street Insights
Формируется IPO-праздник, сопоставимый по масштабу с пиком доткомовского пузыря. Три гиганта искусственного интеллекта — OpenAI, Anthropic и SpaceX — одновременно стремятся выйти на фондовый рынок, каждая из них претендует на оценку в 1 трлн долларов США; совокупная стоимость этих компаний способна кардинально изменить структуру американского фондового рынка. Эта беспрецедентная волна выходов на рынок является одновременно и окончательным стресс-тестом инвестиционной логики ИИ, и ключевым фактором, определяющим динамику рисковых активов в текущем году.
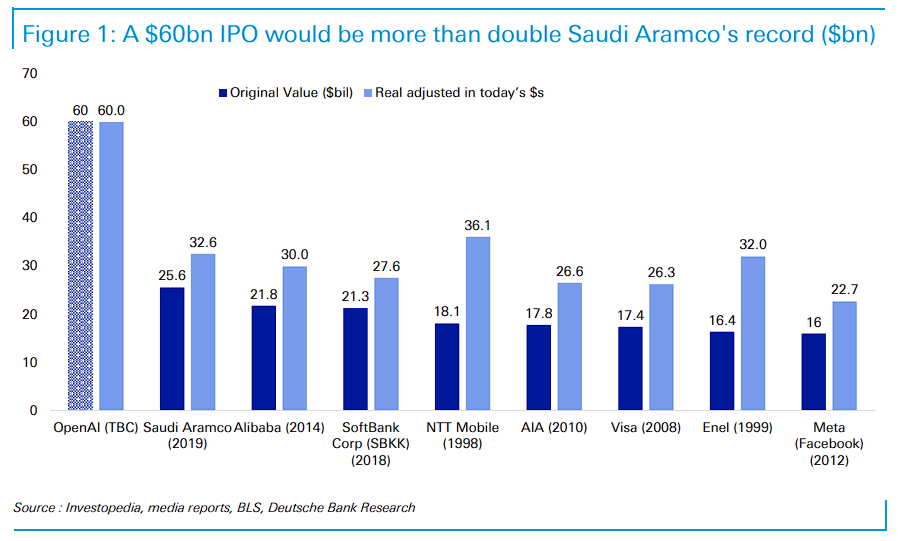
22 мая, согласно статье Wall Street Insights, OpenAI подготовила тайное заявление о намерении провести IPO и направит его регуляторам; компания может выйти на рынок уже в сентябре этого года при целевой оценке свыше 1 трлн долларов США и планируемом объёме привлечения средств около 60 млрд долларов США — это более чем вдвое превзойдёт рекорд IPO Saudi Aramco в 2019 году (25,6 млрд долларов США).
Между тем конкурент Anthropic также продвигает собственный план выхода на рынок и сообщила, что её выручка во втором квартале, по прогнозам, удвоится по сравнению с предыдущим кварталом и составит 10,9 млрд долларов США, а компания, возможно, впервые достигнет операционной прибыли. В аналитическом отчёте Deutsche Bank отмечается, что способ реализации этих двух IPO «вероятно станет значительным фактором, определяющим динамику рисковых активов в этом году», и представляет собой макроэкономическую тему, требующую самого пристального внимания.
Однако за впечатляющими цифрами оценки скрываются принципиально разные финансовые основы обеих компаний. Выручка OpenAI в первом квартале составила 5,7 млрд долларов США, однако скорректированная операционная рентабельность равнялась −122 %, то есть на каждый заработанный доллар компания теряла 1,22 доллара США; положительный денежный поток, по прогнозам, будет достигнут не ранее 2029–2030 годов. У Anthropic выручка в тот же период составила 4,8 млрд долларов США, а во втором квартале, как ожидается, вырастет до 10,9 млрд долларов США, при этом операционная прибыль, по прогнозам, составит около 559 млн долларов США — компания уже подошла к порогу прибыльности.
Аналитики отмечают, что, хотя обе компании конкурируют на одной арене, их коммерческие модели принципиально различны, ставя инвесторов открытого рынка перед редким выбором.
Самое крупное IPO в истории: насколько впечатляющи цифры
В аналитическом отчёте Deutsche Bank указано, что объём каждого из IPO — как OpenAI, так и Anthropic — превзойдёт сумму сбора средств Saudi Aramco в 2019 году более чем вдвое; даже с учётом инфляции эти IPO станут самыми крупными в мировой истории.
В другом аналитическом отчёте Deutsche Bank говорится, что в случае достижения OpenAI целевой оценки свыше 1 трлн долларов США она станет 14-й по рыночной капитализации компанией мира, уступив лишь Berkshire Hathaway и опередив Eli Lilly.
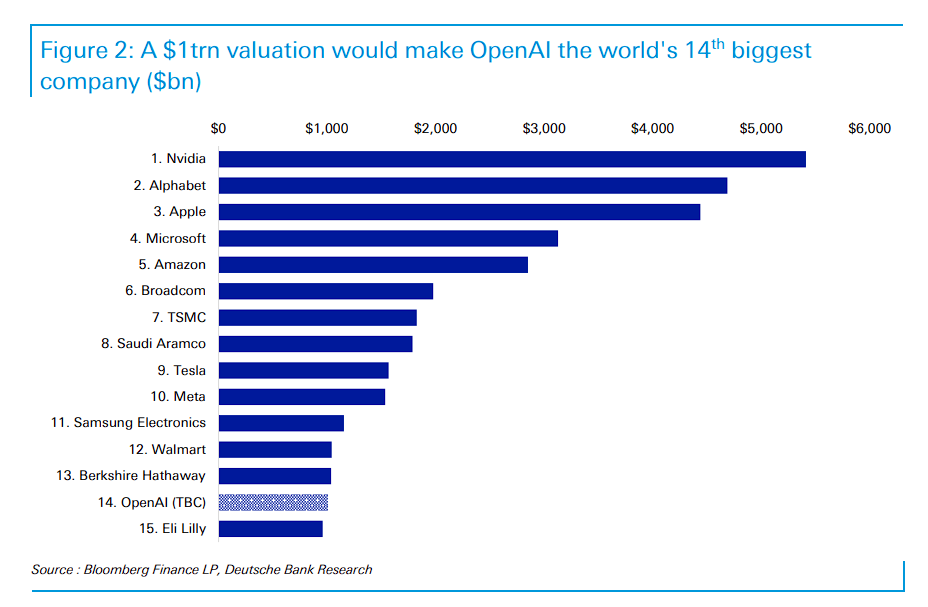
Для сравнения: в прошлом году выручка Berkshire Hathaway превысила 370 млрд долларов США, чистая прибыль — 67 млрд долларов США; объём продаж Eli Lilly превысил 65 млрд долларов США, прибыль — 21 млрд долларов США. OpenAI пока не приносит прибыли, её годовая выручка составляет около 30 млрд долларов США, а численность персонала — всего несколько тысяч человек.
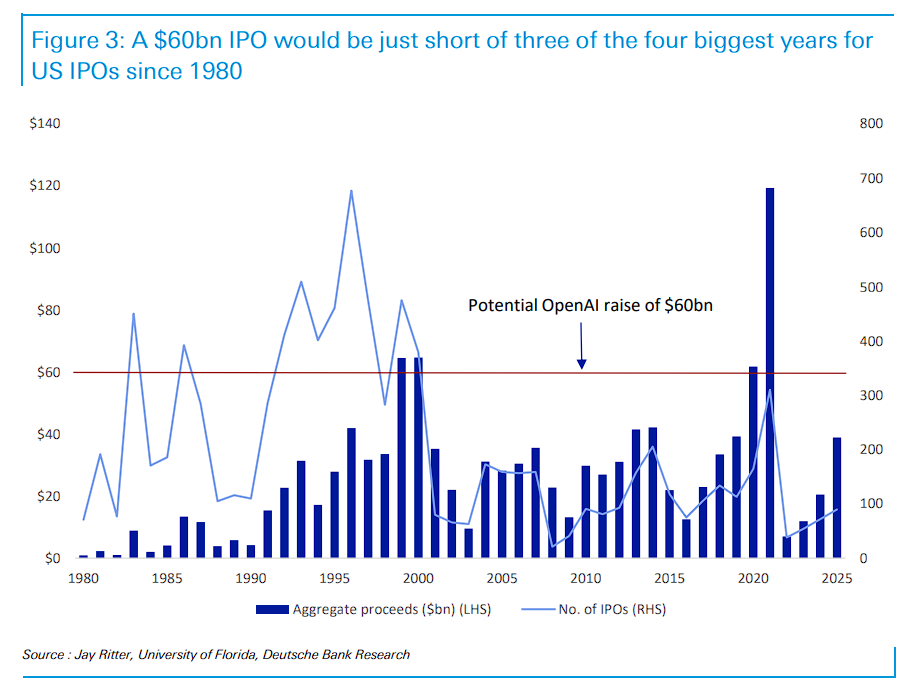
С точки зрения ёмкости рынка Deutsche Bank считает, что общая рыночная капитализация американских акций сейчас составляет около 70 трлн долларов США — в пять раз больше, чем в период пика доткомовского пузыря, и рынок обладает значительно большей способностью к поглощению новых выпусков, чем в конце 1990-х годов.
Тогда ежегодно на рынок выходило в среднем почти 500 компаний, тогда как в текущее десятилетие этот показатель составляет лишь около 120, причём сегодняшние эмитенты в целом гораздо зрелее.
Кроме того, объём одного IPO в 60 млрд долларов США лишь немного уступает суммарному объёму всех IPO в США за 1999 и 2000 годы (около 65 млрд долларов США каждый), составляя половину от рекордного показателя 2021 года — 119 млрд долларов США.
«Эффект всасывания» гигантов и массовое перераспределение пассивных средств
По мере выхода этих гигантов на открытый рынок их влияние на ликвидность американского фондового рынка вызывает повышенную обеспокоенность на Уолл-стрит.
Массовый выход на рынок SpaceX, OpenAI и Anthropic в сочетании с недавно введённым Nasdaq механизмом «быстрого включения в индексы» порождает беспрецедентное массовое перераспределение пассивных средств — так называемый «эффект всасывания» со стороны ИИ-гигантов.
Согласно статье Wall Street Insights, JPMorgan оценивает, что если целевая оценка SpaceX достигнет 2 трлн долларов США и 50 % акций компании будут находиться в свободном обращении, пассивные фонды вынуждены будут продать активы на сумму около 95 млрд долларов США из своих позиций по восьми крупнейшим технологическим акциям Уолл-стрит (NVIDIA, Apple, Microsoft, Amazon, Google, Broadcom, Meta, Tesla), чтобы освободить место для покупки акций SpaceX.
Тодд Соун (Todd Sohn), главный стратег ETF в Strategas, отмечает, что поскольку начальный объём акций, допускаемых к свободному обращению при IPO, обычно составляет лишь 5 %, а ETF отслеживают активы объёмом в несколько триллионов долларов США, эта экстремальная диспропорция спроса и предложения сделает процесс включения в индексы «несколько безумным», и пассивные инвесторы, возможно, не смогут избежать покупки по завышенным ценам.
Валери Нёль (Valérie Noël), руководитель торгового отдела Syz Group, указывает, что рынок уже начал делать ставки на снижение стоимости существующих крупных акций.
Согласно информации, раскрытой 28 марта этого года, публичное размещение OpenAI станет фактическим референдумом по всей инвестиционной логике ИИ. В этой информации говорится, что выручка OpenAI в 2025 году составит 13,1 млрд долларов США, однако чистый убыток в 2026 году, по прогнозам, достигнет 14 млрд долларов США.
При этом OpenAI обязалась инвестировать около 1,4 трлн долларов США в развитие инфраструктуры к 2033 году. Если S&P Global, FTSE Russell и Nasdaq применят правила быстрого включения, это может немедленно вынудить пассивные фонды купить акции на сумму от 24 до 48 млрд долларов США сразу после выхода компании на рынок.
Перед лицом столь масштабной реструктуризации капитала обычные инвесторы — независимо от того, действуют ли они активно или пассивно — будут вынуждены автоматически переформировать свои портфели в соответствии с изменениями правил.
Deutsche Bank в своём аналитическом отчёте отмечает, что способ реализации этих IPO станет важнейшим фактором, определяющим динамику рисковых активов в текущем году. Анализ PitchBook ещё более прямолинеен:
На частном рынке наблюдается «системная инверсия качества» — компании с самыми высокими оценками получают самые низкие баллы по качественным показателям бизнеса, реально определяемым на открытом рынке.
Для обычных инвесторов, владеющих паевыми инвестиционными фондами или ETF, участие в этой игре неизбежно: независимо от их собственной активности их портфели будут автоматически переформированы в соответствии с изменениями в правилах индексов.
Что касается активных инвесторов, то когда документы S-1 станут общедоступными и все финансовые тайны окажутся на виду, рынок столкнётся с чётким выбором: верить ли компании, уже нашедшей свою модель прибыльности, или компании-гиганту, которая просит у рынка ещё несколько лет и тысячи миллиардов долларов для поиска путей к прибыльности?
Ответ на этот вопрос определит, станет ли эта «праздничная вакханалия» началом нового цикла или последним танцем перед окончанием пиршества.
Лёд и пламя: прибыльность Anthropic и колоссальные убытки OpenAI
Хотя оценки обеих компаний стремительно растут, их финансовое положение представляет собой два совершенно разных сценария. Anthropic уже вышла на прибыль, опровергнув традиционное представление о том, что огромные расходы ИИ-компаний неизбежно подавляют их краткосрочную прибыльность.
Согласно статье Wall Street Insights, в среду The Wall Street Journal сообщила, что выручка Anthropic во втором квартале, по прогнозам, вырастет более чем вдвое и достигнет 10,9 млрд долларов США, а операционная прибыль составит около 559 млн долларов США.
Валовая маржа Anthropic выросла с 38 % до более чем 70 %. Генеральный директор компании Дарио Амодеи (Dario Amodei) шутливо отметил, что рост выручки стал «слишком трудно контролировать».
Успех компании в основном обеспечивается взрывным спросом корпоративных клиентов на её инструменты программирования: около 85 % доходов поступает от корпоративных и разработческих клиентов — эта модель характеризуется чёткой готовностью платить и низкими затратами на обслуживание.
OpenAI, напротив, продолжает терять деньги.
Согласно статье Wall Street Insights, данные показывают, что выручка OpenAI в первом квартале составила 5,7 млрд долларов США, но скорректированная операционная рентабельность равнялась −122 %, то есть на каждый заработанный доллар компания теряла 1,22 доллара США.
Около 85 % доходов OpenAI связаны с потребительскими подписками на ChatGPT; несмотря на наличие 55 млн платных пользователей, за этим стоит более 900 млн еженедельно активных пользователей, и огромный пул бесплатных пользователей создаёт «чёрную дыру» в виде колоссальных затрат на выполнение запросов.
OpenAI прогнозирует достижение положительного денежного потока только в 2029 или 2030 году; генеральный директор Сэм Ольтман (Sam Altman) и генеральный директор по прикладным решениям Фиджи Симо (Fidji Simo) пытаются сместить фокус на коммерческих клиентов, способных генерировать прямой доход.
С точки зрения повествования вокруг IPO обе компании рассказывают принципиально разные истории. Anthropic располагает проверенными данными о прибыльности за квартал, и её история сопоставима с историями Salesforce или ServiceNow — это логика корпоративной программной компании.
OpenAI же должна убедить рынок в том, что ИИ-агенты, генерация изображений и рекламный бизнес в конечном счёте преобразуют огромный потребительский трафик в прибыль.
Согласно плану Сэма Ольтмана, к 2030 году рекламный бизнес ChatGPT может принести около 102 млрд долларов США дохода — однако для этого требуется время, а время как раз и является самым дефицитным ресурсом для OpenAI, которая обменивает убытки на рост.
Массовый выход ИИ-гигантов на IPO: по сути, передача «раскалённого угля» розничным инвесторам?
Согласно статье Wall Street Insights, для Джоахима Клемента (Joachim Klement), старшего вице-президента Panmure Liberum, нынешняя волна IPO ИИ-гигантов по своей сути представляет собой «передачу рисков», при которой ранние инвестиционные риски в крупных масштабах перекладываются на розничных инвесторов, пенсионные фонды и другие институты в рамках операций по выводу средств.
Он считает, что такие компании, как OpenAI и Anthropic, ускоряют процесс выхода на рынок в период максимального подъёма инвесторских настроений, стремясь реализовать высокую оценку до того, как спекулятивный ажиотаж утихнет. Ранние институциональные инвесторы получают возможность полностью выйти из позиций на публичном рынке, тогда как розничные инвесторы и пенсионные фонды, занявшие их место, будут напрямую сталкиваться с риском возврата финансовой логики к реальности.
Он прямо квалифицирует этот процесс как «массовую передачу инвестиционных рисков от нынешних держателей активов тем, кто готов платить за «историю»».
Клемент ссылается на предупреждение Алан Гринспена (Alan Greenspan) о «неразумном процветании» в 1996 году — до краха пузыря тогда оставалось ещё три года. Он полагает, что спекулятивный ажиотаж вокруг ИИ может сохраниться и в 2026 году, и крупнейшие облачные провайдеры вряд ли сократят свои инвестиции; однако «невозможная математика» неизбежно вернётся к реальности — «возможно, не в 2026 году, но, скорее всего, в 2027 или 2028 году».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News










