Искусственный интеллект прочитал проспект SpaceX и за 12 минут составил этот инвестиционный меморандум
Автор: Ник Принс
Перевод и редакция: TechFlow
Вводное замечание TechFlow: Один ИИ-агент самостоятельно выполнил работу, на которую команде инвестиционных аналитиков потребовались бы дни: он прочитал 226 МБ документа SpaceX S-1, приобрёл в реальном времени рыночные данные за USDC в блокчейне Base, а затем составил меморандум для инвестиционного комитета, включающий аргументы «за» и «против», модель оценки и матрицу рисков — всё это обошлось всего в 1,87 доллара США. Это не демонстрационный пример, а запись реальных платных вызовов API. Когда ИИ-агенты могут сами оплачивать получение данных и самостоятельно выбирать путь анализа, устроенный Уолл-стрит способ работы кардинально меняется.
Один ИИ-агент прочитал документ SpaceX S-1 объёмом 226 МБ, представленный в понедельник, купил в реальном времени рыночные данные за USDC в блокчейне Base и за 12 минут подготовил данный меморандум для инвестиционного комитета. Общая стоимость: шесть платных вызовов API, 1,87 доллара США в USDC, никаких ключей API не требовалось.
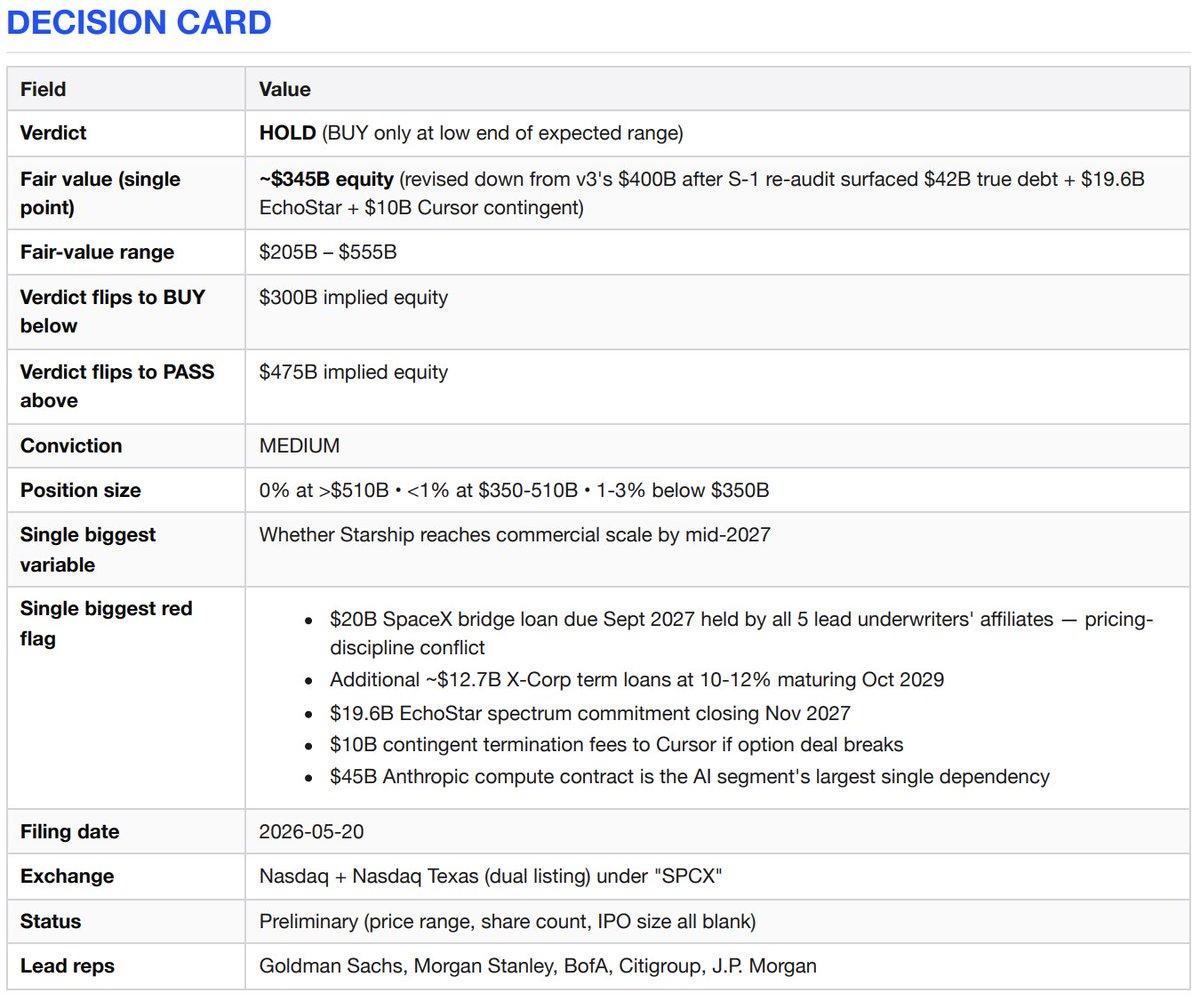
Карточка решений (заключение = «удерживать с ожиданием»)
Аргументы «за»
У SpaceX имеются три бизнес-направления, которые конкуренты не в состоянии воспроизвести. Во-первых — почти монопольный доступ к коммерческому космосу: с 2023 года компания обеспечивает 80 % мировой массы выводимых на орбиту полезных нагрузок, коэффициент успешности запусков ракет-носителей Falcon составляет 99 %, а технология многоразового использования опережает конкурентов на 10 лет. Во-вторых — единственная в мире развернутая низкоорбитальная широкополосная сеть Starlink, насчитывающая 10,3 млн подписчиков в 164 странах (рост на 49,8 % по сравнению с прошлым годом), скорректированная EBITDA по данному подразделению достигла 7,2 млрд долларов США. В-третьих — после приобретения xAI в феврале 2026 года SpaceX стала единственной лабораторией искусственного интеллекта, полностью вертикально интегрированной до уровня ракет-носителей, и в будущем будет развертывать вычислительные мощности на орбите. Независимо от применяемого обоснованного метода оценки, это — актив поколения.
Аргументы «против»
Направление «Связь» (Connectivity) является реальным и прибыльным. Однако всё остальное либо стремительно «сжигает» деньги — например, отдел ИИ в 2025 году получил выручку в 3,2 млрд долларов США, но понёс убытки в размере 6,4 млрд долларов США, — либо основано на ставке на Starship, который уже провёл 11 испытательных полётов, однако пока не вывел ни одной полезной нагрузки на орбиту. Часть данной IPO представляет собой операцию по рефинансированию. Для приобретения xAI SpaceX привлекла 20 млрд долларов США в виде мостового кредита, срок погашения которого — сентябрь 2027 года; при этом именно банки-синдицирующие участники этой IPO выступают кредиторами по указанному мостовому кредиту. Если оценка компании превысит 500 млрд долларов США, вы платите за ещё не реализованную исполнительную способность, за корпоративное управление, в котором у вас нет права голоса, а также за сделку по рефинансированию, успех которой обязателен для синдиката.
Инвестиционные аргументы
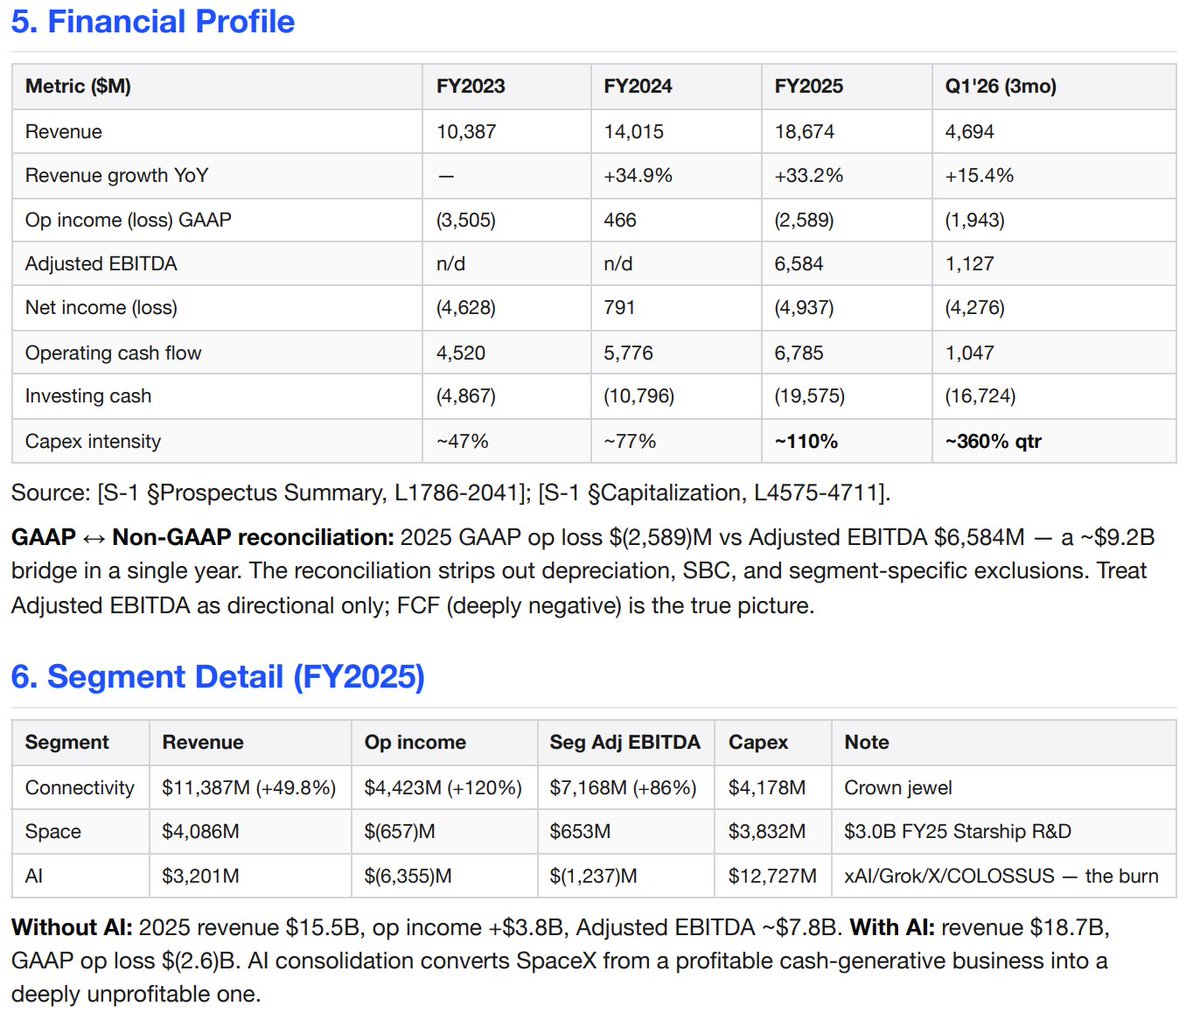
Starlink — отличный самостоятельный бизнес. Выручка в 2025 году составила 11,4 млрд долларов США (+49,8 %), операционная прибыль — 4,4 млрд долларов США (+120 %), скорректированная EBITDA по подразделению — 7,2 млрд долларов США (+86 %). Услуги высокой ценовой категории, 10,3 млн платных пользователей.
Бизнес запусков уникален. С 2023 года доля SpaceX в мировой массе выводимых на орбиту полезных нагрузок превышает 80 %, коэффициент успешности запусков ракет Falcon превышает 99 %, первая ступень Falcon 9 может совершить до 34 полётов.
Вертикальная интеграция действительно существует и создаёт эффект сложного процента: ракеты → спутники → частотный спектр (сделка EchoStar с AWS-4/H-диапазоном одобрена FCC) → вычислительные мощности ИИ (два кластера COLOSSUS общей мощностью около 1 ГВт).
Зависимость со стороны государственных заказчиков — это защитный ров, а не риск. SpaceX — главный поставщик запусков для обеспечения национальной безопасности США: в 2025 году из 12 запусков в интересах национальной безопасности США 11 были выполнены SpaceX; все 5 пилотируемых и грузовых полётов NASA также осуществлены ею.
Опционная стоимость орбитальных вычислительных мощностей ИИ, планируемое развертывание — в 2028 году. Если Starship достигнет хотя бы 50 % заявленной экономической эффективности — то есть снизит затраты на запуск на 99 % — потенциальный рынок расширится на порядок величины.
Контраргументы
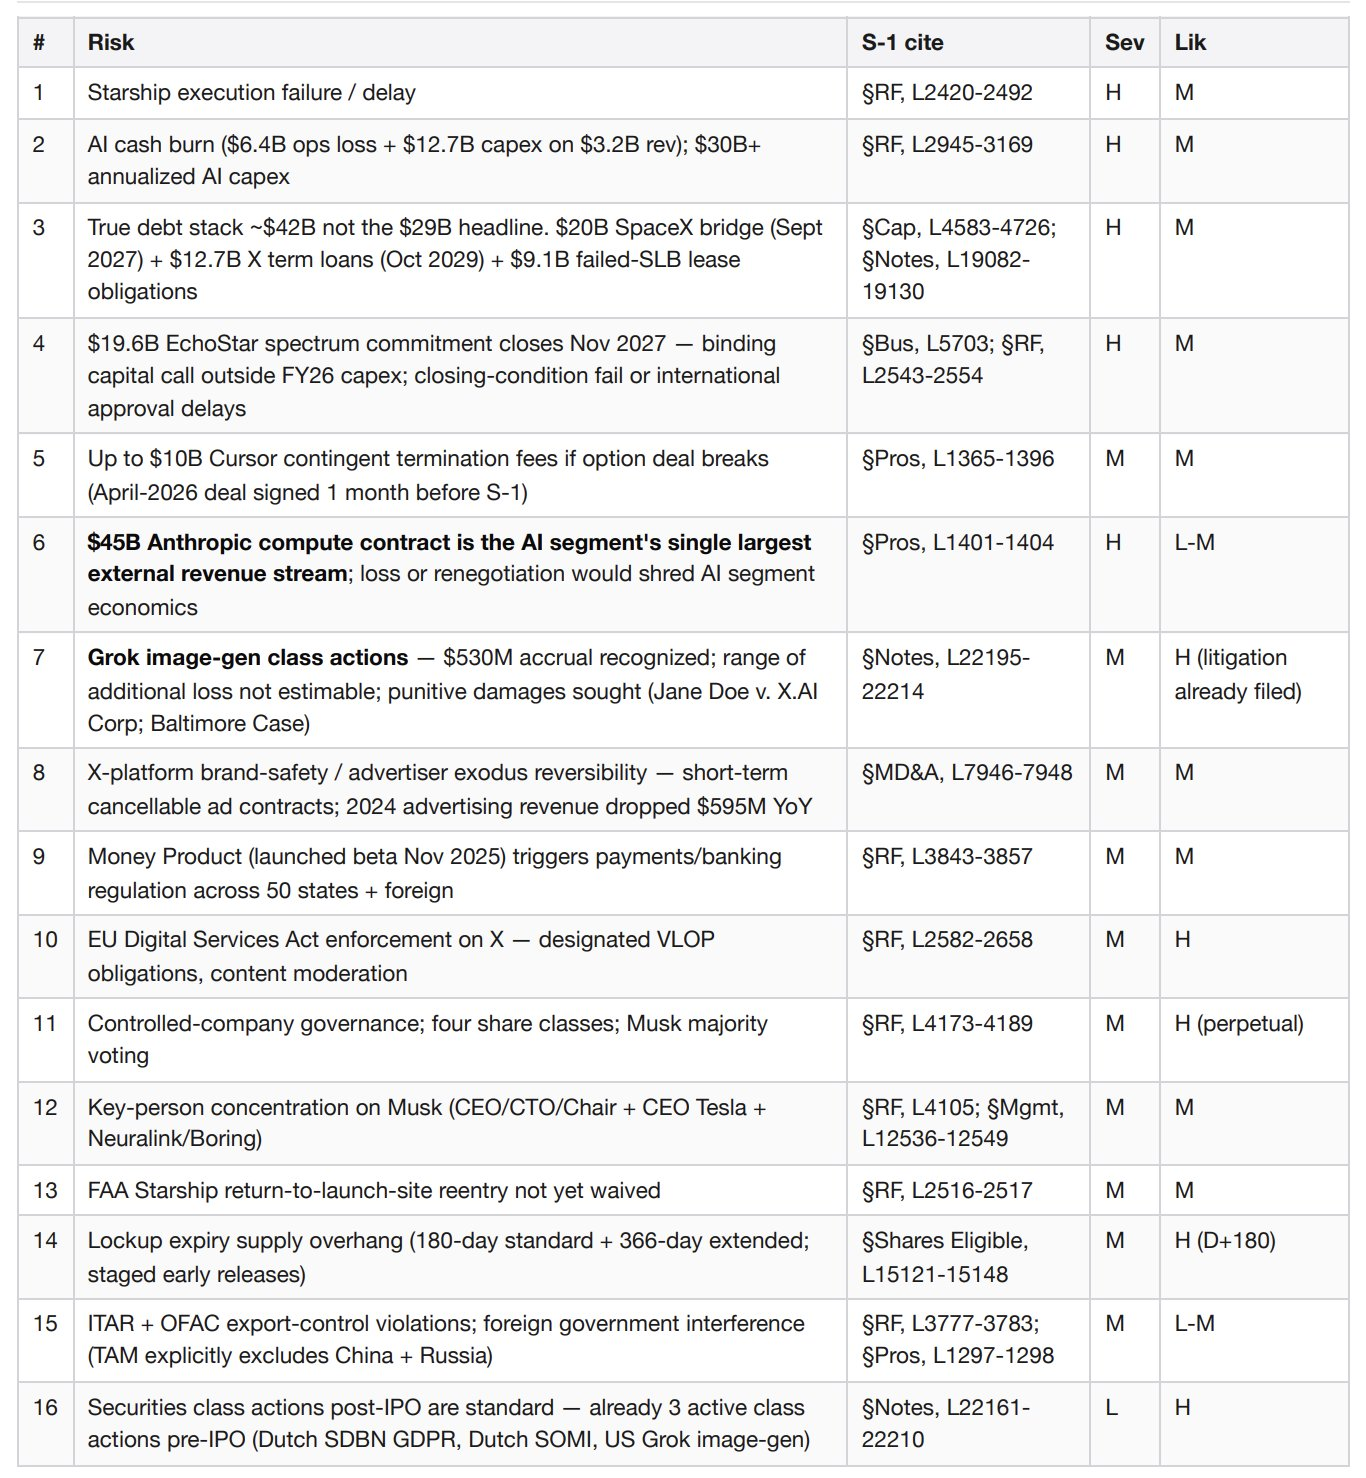
Отдел ИИ — это бездонная «дыра», «сжигающая» более 6 млрд долларов США в год. В 2025 году: выручка 3,2 млрд долларов США против операционных убытков в 6,4 млрд долларов США, скорректированная EBITDA по подразделению — минус 1,2 млрд долларов США, капитальные затраты — 12,7 млрд долларов США. Только за первый квартал 2026 года: выручка 818 млн долларов США против операционных убытков в 2,5 млрд долларов США и капитальных затрат в 7,7 млрд долларов США. Годовые капитальные затраты на ИИ уже превысили 30 млрд долларов США, тогда как выручка от ИИ составляет лишь 3,2 млрд долларов США.
Фактический объём долга составляет около 42 млрд долларов США, а не 29 млрд долларов США, указанных в заголовке. Структура: около 20 млрд долларов США — мостовой кредит SpaceX (срок погашения — сентябрь 2027 года), около 6,7 млрд долларов США — целевой кредит B-1 компании X и около 6 млрд долларов США — целевой кредит B-3 компании X (оба с погашением в октябре 2029 года, фактическая процентная ставка — 10–12 %), а также около 9,1 млрд долларов США — «иные источники финансирования», включая обязательства, возникшие вследствие несостоявшейся операции обратного лизинга инфраструктуры ИИ. Только по кредитам, связанным с компанией X, ежегодные процентные расходы составляют около 1,2–1,3 млрд долларов США, которые учитываются в показателях отдела ИИ.
Обязательство по приобретению частотного спектра у EchoStar на сумму 19,6 млрд долларов США должно быть выполнено в ноябре 2027 года. За акции и наличные SpaceX получит 65 МГц американского частотного спектра и глобальную лицензию на оказание мобильных спутниковых услуг. Это — обязательное капитальное обязательство помимо мостового кредита и капитальных затрат за 2026 финансовый год.
Договор опциона с Cursor может повлечь выплату компенсации в размере до 10 млрд долларов США. В апреле 2026 года — за месяц до подачи настоящего документа S-1 — SpaceX заключила с Anysphere (Cursor) соглашение о предоставлении вычислительных мощностей и опционное соглашение, подразумевающее оценку Cursor в 60 млрд долларов США. При расторжении соглашения любой из сторон SpaceX обязана выплатить Cursor 1,5 млрд долларов США в качестве штрафа за расторжение плюс 8,5 млрд долларов США в виде отложенных расходов на услуги, причём оплата может производиться наличными или акциями класса A.
Контракт с Anthropic на сумму 45 млрд долларов США является крупнейшим внешним источником дохода для отдела ИИ. Договор на облачные услуги, подписанный в мае 2026 года, предусматривает ежемесячные платежи Anthropic в размере 1,25 млрд долларов США до мая 2029 года. SpaceX продает свои вычислительные мощности COLOSSUS напрямую конкурирующим передовым моделям ИИ, что создает экстременный риск концентрации контрагентов.
На балансе отражён резерв под судебные издержки в размере 530 млн долларов США в связи с коллективным иском о генерации изображений Grok — дело Jane Doe против X.AI Inc. (январь 2026 г.), дело Jane Doe 1 (март 2026 г.) и дело Балтимора (март 2026 г.). Истцы требуют компенсационных, установленных законом и штрафных убытков. В документе S-1 прямо указано, что дополнительный ущерб невозможно оценить.
Темпы роста выручки в первом квартале 2026 года снизились до 15,4 % (4,69 млрд долларов США против 4,07 млрд долларов США годом ранее), что ниже показателя за весь 2025 год — 33,2 %.
SpaceX станет контролируемой компанией с четырьмя классами акций. После IPO Элон Маск сохранит большинство голосов. Компания будет пользоваться льготой Насдак для контролируемых компаний, освобождающей её от необходимости формировать независимые комитеты по вопросам вознаграждения и назначений.
Скорректированная EBITDA искусственно завышена примерно на 9 млрд долларов США. Заявленная руководством сумма «скорректированной EBITDA» за 2025 год составляет 6,6 млрд долларов США, тогда как операционный убыток по стандартам GAAP составляет минус 2,6 млрд долларов США. Корректировки исключают амортизацию, компенсации в акциях и специфичные для подразделений статьи.
Общие сведения о компании
SpaceX (Space Exploration Technologies Corp.; регистрационный номер SEC CIK 0001181412) проектирует и эксплуатирует многоразовые ракеты-носители, крупнейшую в мире низкоорбитальную спутниковую группировку (около 9600 спутников широкополосной связи и около 650 спутников прямой связи с мобильными телефонами), а также — после приобретения xAI в феврале 2026 года — гигаваттную инфраструктуру для обучения моделей ИИ. Три отчётных подразделения: космические запуски, связь (10,3 млн абонентов Starlink) и ИИ (модели Grok, социальная платформа X с 550 млн активных пользователей в месяц, кластеры вычислительных мощностей COLOSSUS/COLOSSUS II). Выручка за 2025 год — 18,7 млрд долларов США; операционный убыток по стандартам GAAP — минус 2,6 млрд долларов США; денежные средства на руках — 15,85 млрд долларов США при долгосрочной задолженности в 29,1 млрд долларов США, указанной в разделе «Капитализация».
X (социальная платформа) — это полноценное подразделение, а не примечание
Цепочка корпоративных приобретений заслуживает повторного анализа. В феврале 2026 года SpaceX приобрела xAI. В марте 2025 года xAI приобрела X Holdings. В октябре 2022 года X Holdings приобрела Twitter. Результат: Twitter/X теперь включён в ИИ-подразделение SpaceX, имеет собственные статьи баланса, собственные судебные иски и собственную структуру долгов.
Масштаб. За последние 12 месяцев обслуживает 1,3 млрд учётных записей, 550 млн активных пользователей в месяц (по сравнению с 520 млн в декабре 2025 года), ежедневно публикуется 350 млн постов. Из этих активных пользователей 117 млн используют функции Grok — X является основным каналом распространения этой модели. Продукт Money (платёжные, банковские и финансовые услуги) был запущен в бета-версии в ноябре 2025 года и сейчас находится на пути к полному внедрению. X Ads Manager начал поэтапный запуск в апреле 2026 года.
Финансовый вклад. В 2023–2024 годах практически вся выручка ИИ-подразделения поступала от X — реклама, подписка X Premium и лицензирование данных. Только в 2024 году рекламная выручка снизилась на 595 млн долларов США из-за «потери рекламных партнёров X», частично компенсированная ростом выручки от подписки X Premium на 157 млн долларов США и увеличением доходов от лицензирования данных на 90 млн долларов США.
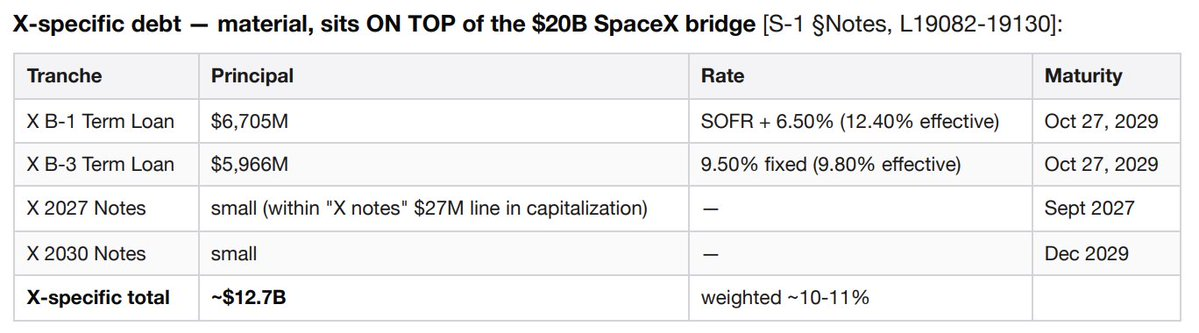
Добавив 20 млрд долларов США мостового кредита SpaceX (срок погашения — сентябрь 2027 года) и 9,1 млрд долларов США по статье «иные источники финансирования», общая долгосрочная задолженность составит около 42 млрд долларов США — а не 29 млрд долларов США, указанных в заголовке раздела «Капитализация».
Риски, специфичные для X и отсутствующие в других направлениях деятельности SpaceX. Применение Европейским союзом Закона о цифровых услугах к сверхкрупным онлайн-платформам. Безопасность брендов рекламодателей в рамках краткосрочных рекламных контрактов, которые могут быть аннулированы в любое время — масштабный уход рекламодателей в 2024 году может повториться в течение одного новостного цикла. Продукт Money подпадает под действие всех 50 штатов США и каждого иностранного юрисдикционного органа в сфере регулирования платежей, перевода денежных средств и банковской деятельности. Изменение политики модерации контента может одновременно спровоцировать приостановку рекламы со стороны рекламодателей и массовый уход пользователей.
Рыночное положение — актуальные сопоставимые данные
Эта сравнительная таблица была составлена в режиме реального времени в ходе анализа путём оплаты 0,10 доллара США за получение базовых финансовых показателей всех пяти сопоставимых компаний через GraphQL-эндпоинт Jintel. Не требуется терминал Bloomberg, не нужны контракты FactSet.
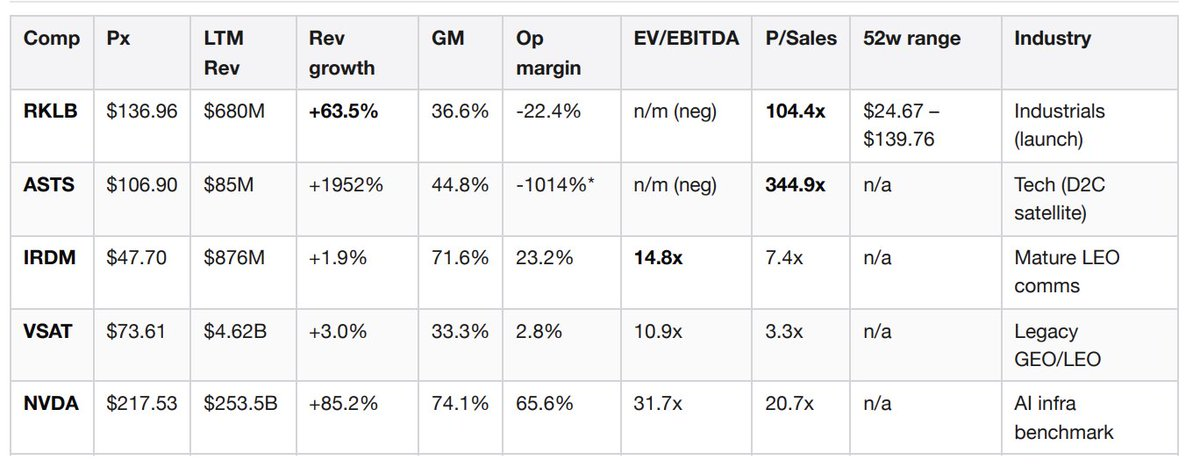
Операционная рентабельность ASTS отражает крупномасштабные инвестиции до получения выручки. Источник: получено через x402 в блокчейне Base из запроса Jintel entitiesByTickers, дата извлечения — 2026-05-22.
Интерпретация группы сравнения. Коэффициент цена/выручка Rocket Lab (104x) является наиболее близким нарративным аналогом — инвесторы готовы платить очень высокую премию за масштабируемый многоразовый запуск и опционную стоимость низкоорбитальной группировки, даже при отрицательной рентабельности. SpaceX заслуживает более высокого коэффициента, чем RKLB, однако механическое применение коэффициента 104x к выручке от направления «Связь» в размере 11,4 млрд долларов США даёт капитализацию в 1,2 трлн долларов США, которая не имеет никакого фундаментального обоснования. Коэффициент цена/выручка AST SpaceMobile (345x) — чисто нарративная оценка до получения выручки, служит лишь ориентиром верхней границы опционной стоимости прямой связи с мобильными телефонами. Iridium с коэффициентом цена/выручка 7,4x и EV/EBITDA 14,8x демонстрирует, как выглядит зрелый прибыльный LEO-коммуникационный бизнес — применение коэффициента 7,4x к выручке Starlink в 11,4 млрд долларов США даёт независимую оценку бизнеса Starlink в 84 млрд долларов США («якорь» для аргументов «против»). NVIDIA с коэффициентом EV/EBITDA 31,7x соответствует росту выручки на 85 % — это тот уровень роста, которого ИИ-подразделение должно достичь, чтобы его оценка могла основываться на фундаментальных показателях. Пока этого не произошло.
Примечательный сигнал. Rocket Lab 20 мая 2026 года подала дополнительный проспект эмиссии 424B5 — в тот же день, когда SpaceX опубликовала свой документ S-1. RKLB провела вторичное размещение акций в рамках новостного цикла SpaceX, что говорит о том, что руководство считает окно IPO открытым и чувствует давление со стороны конкурирующего предложения.
Крупные ожидающие сделки и условные обязательства
Каждая из этих четырёх сделок имеет существенное значение и взаимно усиливает другие. Две из них были подписаны в течение 60 дней до подачи настоящего документа S-1.
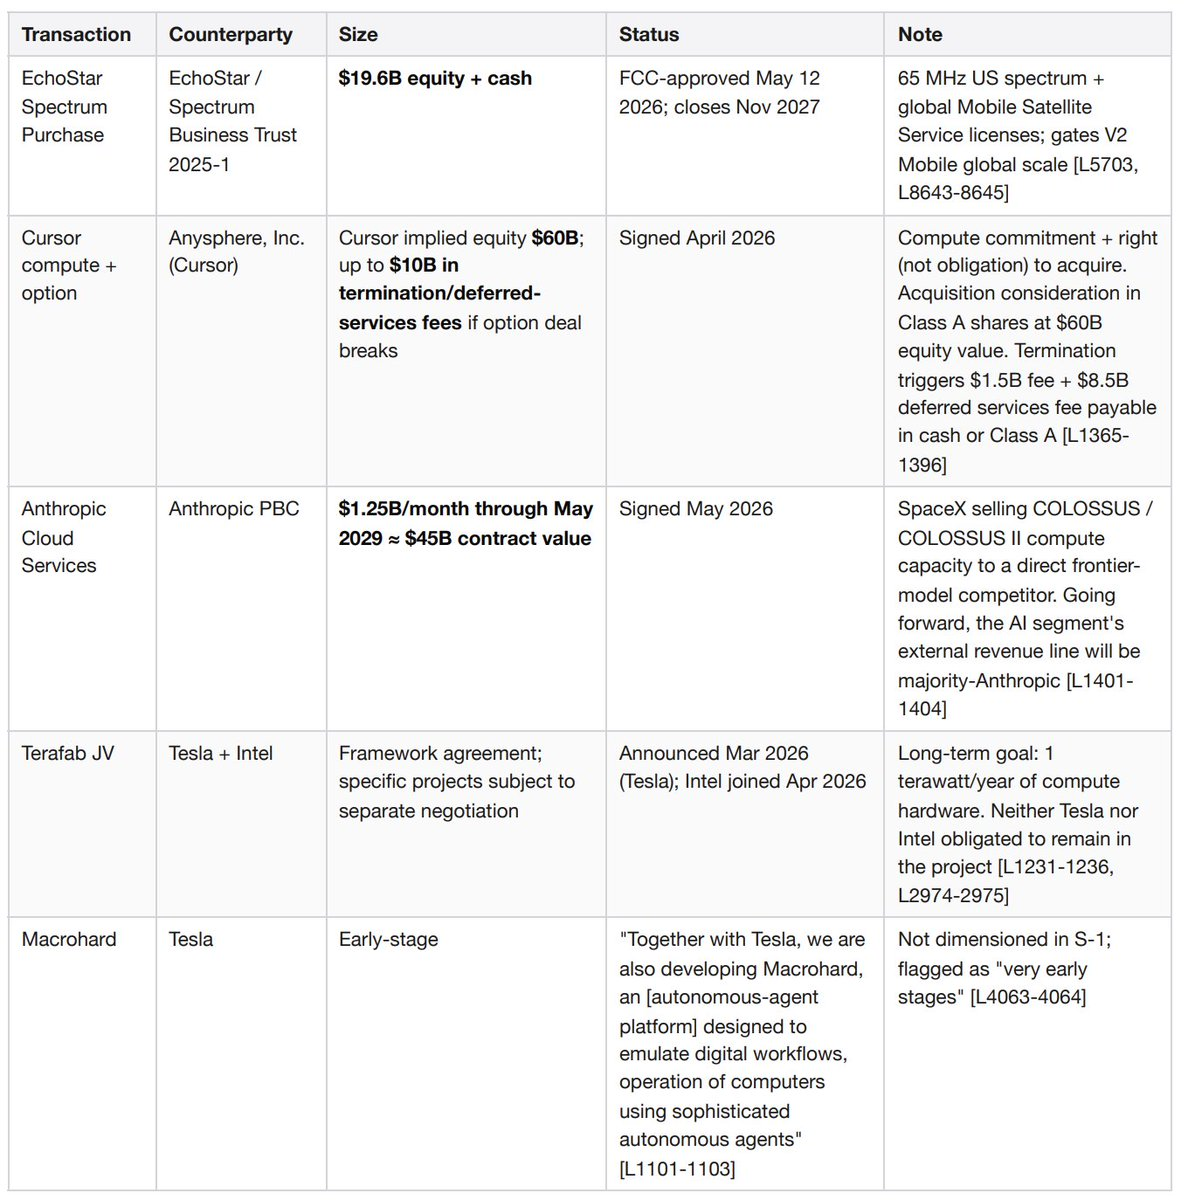
Почему это важно для оценки. Чёткая перспектива «скорректированного чистого обязательства» следующая: 42 млрд долларов США общей задолженности плюс 19,6 млрд долларов США обязательств по EchoStar плюс до 10 млрд долларов США условных обязательств перед Cursor минус 15,85 млрд долларов США наличных средств равняются примерно 55 млрд долларов США чистого обязательства — без учёта любых средств, привлечённых в рамках IPO. Это в три–четыре раза превышает цифру, получаемую простым прочтением раздела «Капитализация», что принципиально изменяет позицию аргументов «против».
Оценка
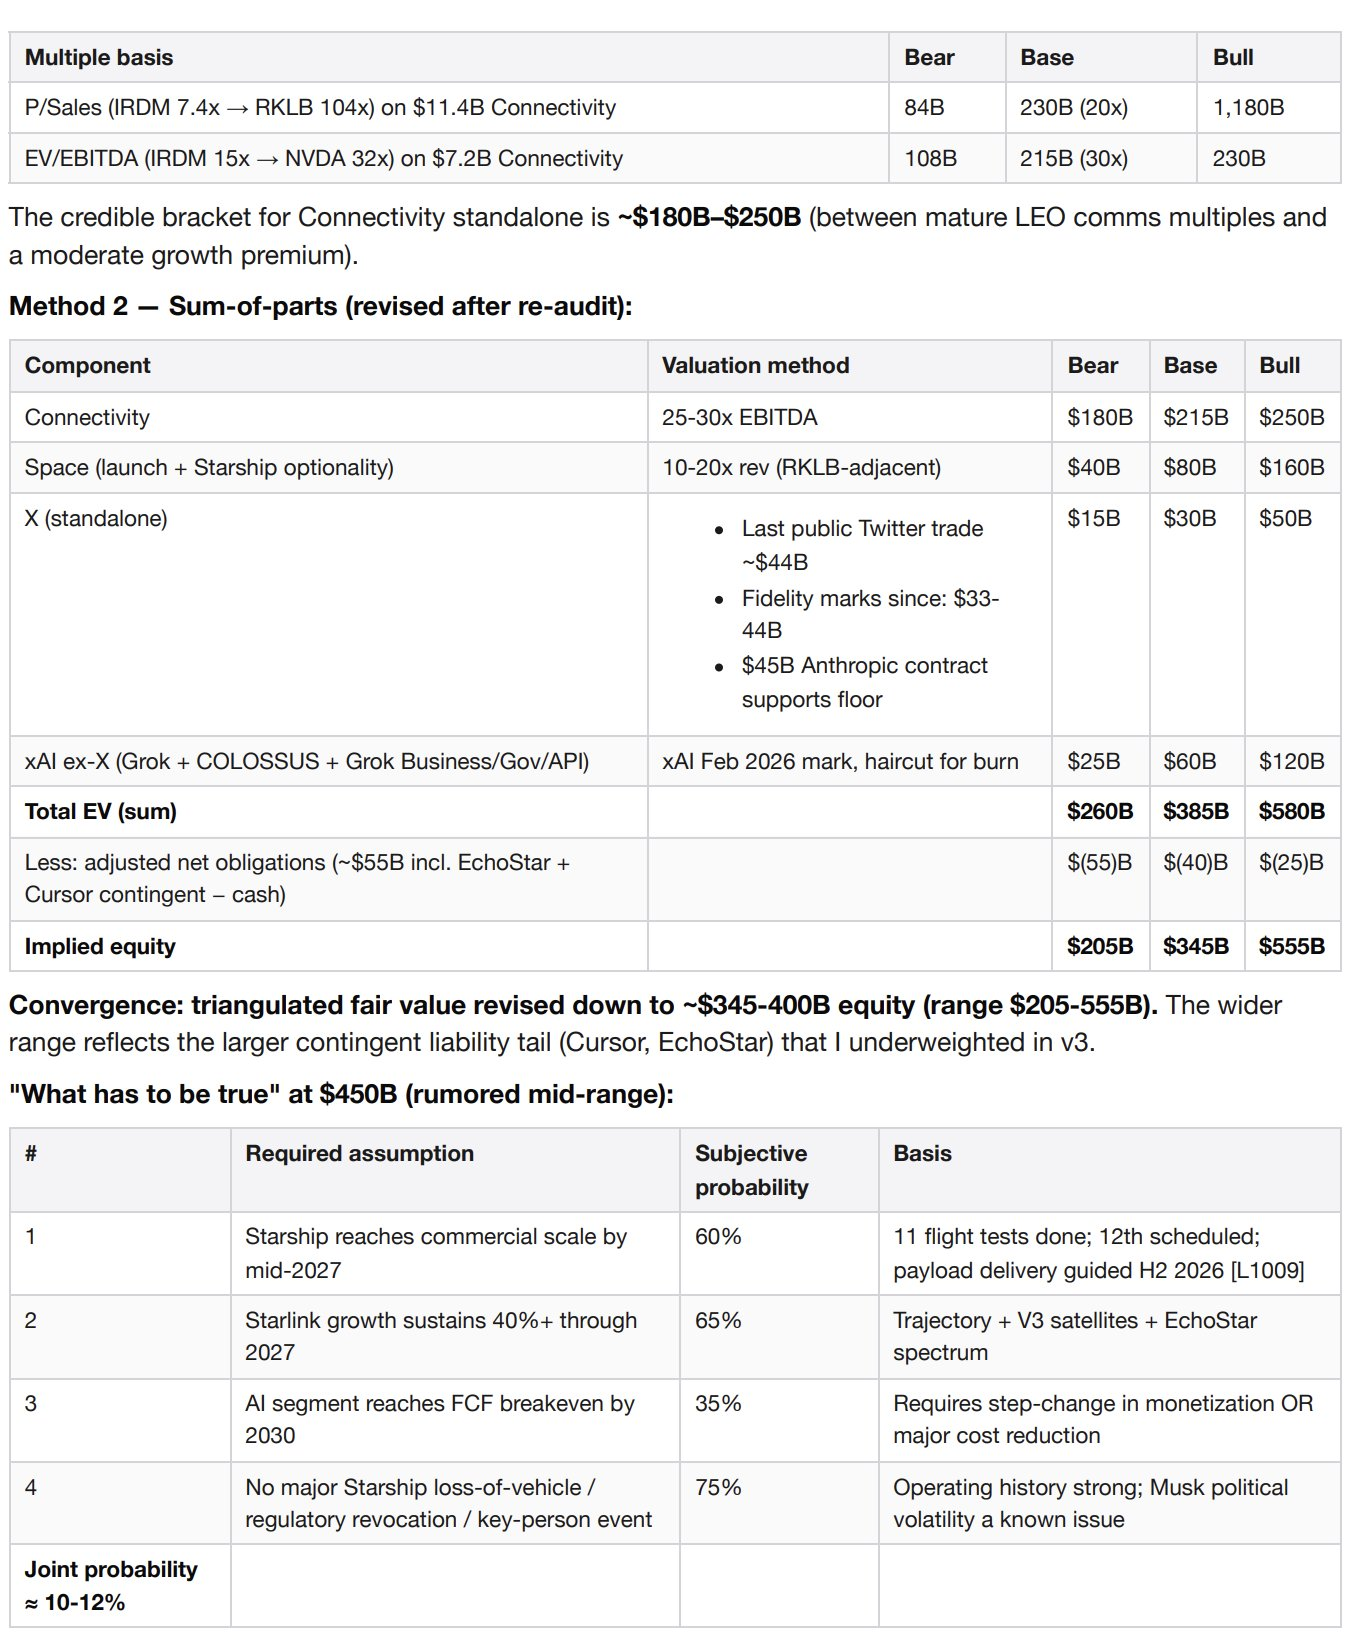
Метод 1 — на основе кратных, применяемых к самостоятельному направлению «Связь», поскольку это единственное направление с положительной самостоятельной экономической эффективностью.
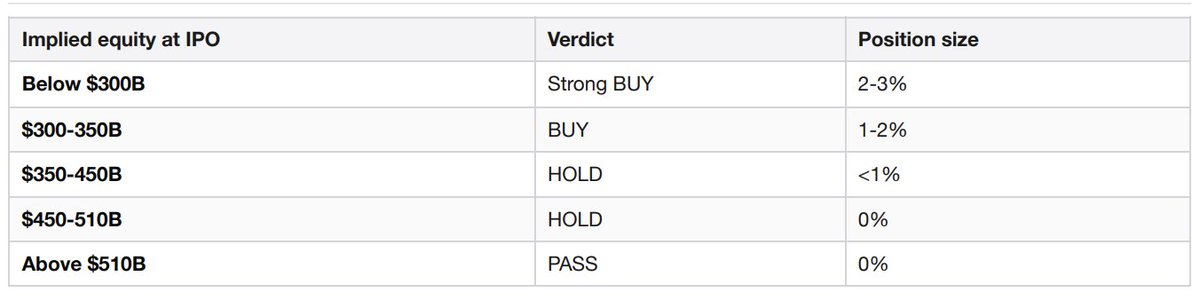
Ступени размера позиции
Основные риски (серьёзность × вероятность)
Конфликт интересов у синдиката
Этот момент скрыт глубоко в разделе, посвящённом синдикату, и редко упоминается в новостных материалах, однако он крайне важен. Пять ведущих андеррайтеров (Goldman Sachs, Morgan Stanley, Bank of America, Citigroup, JPMorgan Chase) и пять дополнительных управляющих книгами (Barclays, Deutsche Bank, RBC, UBS, Wells Fargo) имеют аффилированные структуры, выступающие кредиторами по 20-миллиардному мостовому кредиту SpaceX, который теперь должен быть рефинансирован за счёт средств IPO, цены на которое они и определяют. Morgan Stanley дополнительно выступала консультантом SpaceX по приобретению xAI, финансируемому этим мостовым кредитом. У синдиката имеется прямой финансовый интерес в максимизации объёма средств, привлечённых в рамках IPO. Это должно побудить инвестиционный комитет проявлять особую бдительность в вопросах дисциплины ценообразования.
Плотность связей с аффилированными лицами
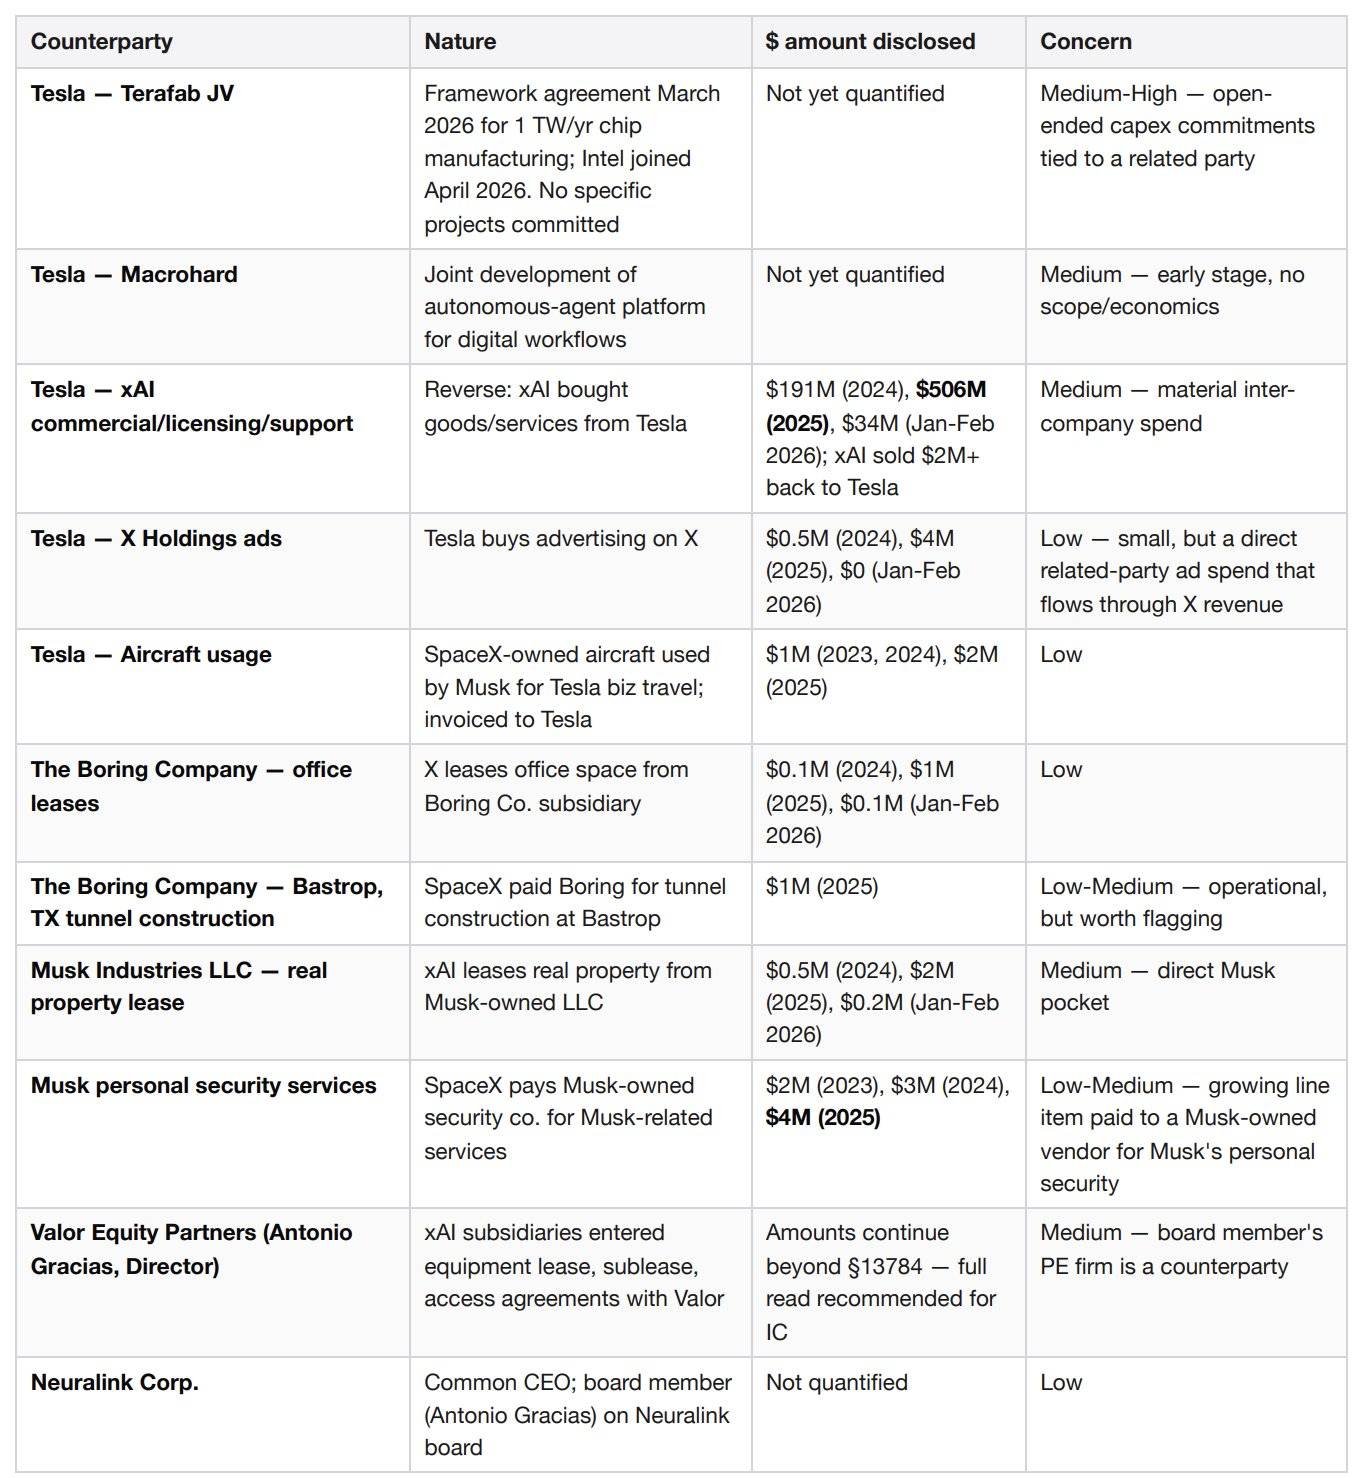
Ни одна из этих связей по отдельности не выглядит тревожной. Тревожной является их плотность — сеть структур, контролируемых Элоном Маском, имеет как минимум девять различных финансовых точек контакта с компанией SpaceX. Комитеты по корпоративному управлению публичных компаний обычно рассматривают один–два подобных отношения. Здесь же их количество превышает норму на порядок.
Триггеры принятия решений
Если цена размещения составит не более 350 млрд долларов США (подразумеваемая капитализация), Starship в течение второй половины 2026 года выполнит плановую коммерческую доставку полезной нагрузки, а рост выручки направления «Связь» во втором квартале 2026 года превысит 40 % в годовом исчислении, позиция должна быть повышена до «сверхнормативной».
Если цена размещения превысит 510 млрд долларов США, Starship потерпит аварию, что приведёт к переносу развертывания спутников V3 на 2027 год и позднее, расходы ИИ-подразделения во втором–третьем кварталах 2026 года ускорятся до годового операционного убытка более 8 млрд долларов США, либо FAA введёт длительный запрет на полёты Starship, позиция должна быть понижена до «отказа».
Первые 180 дней и многолетний список наблюдения
D+1: Сравнение роста цены в первый день с аналогичными IPO
D+30: Первый квартальный отчёт (второй квартал 2026 года) — активирует ранние этапы снятия ограничений на продажу акций (немедленное снятие ограничений на 20 %, при росте цены акций на 30 % относительно эмиссионной цены — дополнительно снимается 10 %)
D+70, +90, +105, +120, +135: Поэтапное снятие ограничений на продажу акций — по 7 % на каждом этапе
D+90: Окончание периода тишины, аналитики начнут публиковать свои рекомендации
D+180: Завершение срока действия всех стандартных этапов ограничений на продажу акций
Вторая половина 2026 года: Выполнение прогнозов по Starship в части коммерческой доставки полезной нагрузки
Второй–третий кварталы 2026 года: Процессуальные вехи в коллективном иске о генерации изображений Grok (следить за возможным увеличением резерва в 530 млн долларов США)
Апрель 2027 года: Однолетний юбилей опционного соглашения с Cursor — следует следить за сигналами о реализации опциона или его расторжении
Сентябрь 2027 года: Погашение 20-миллиардного мостового кредита SpaceX (необходимо рефинансирование или погашение)
Ноябрь 2027 года: Завершение сделки по приобретению частотного спектра у EchoStar на сумму 19,6 млрд долларов США — глобальный запуск мобильной сети V2 зависит от этого события
Май 2029 года: Окончание 45-миллиардного контракта на вычислительные мощности с Anthropic; условия продления договора определят экономическую эффективность ИИ-подразделения в последующие годы
Октябрь 2029 года: Погашение совокупного целевого кредита компании X (B-1 и B-3) на сумму 12,7 млрд долларов США
Источники
Документ SpaceX S-1, регистрационный номер SEC 0001628280-26-036936, дата подачи — 2026-05-20
Актуальные сопоставимые фундаментальные показатели через GraphQL Jintel entitiesByTickers, x402 в блокчейне Base, дата извлечения — 2026-05-22
Актуальный комплексный архив SEC через x402helper /companies/profile для RKLB, IRDM, VSAT, дата извлечения — 2026-05-22
Справочная информация по IPO отраслевых компаний через Parallel Search, x402 в блокчейне Base, дата извлечения — 2026-05-22
Четыре сценария IPO SpaceX — Acadian Asset Management
Подготовлено с помощью пакета анализа IPO на платформе agentic.market. Шесть платных вызовов x402. 1,87 доллара США в USDC в блокчейне Base. Ключи API не требуются. Регистрация не нужна. Оплата по факту запроса.
Стоимость одного места на терминале Bloomberg — 24 000 долларов США в год. Данный меморандум демонстрирует, какие результаты сегодня способны генерировать агенты, когда они могут самостоятельно оплачивать получение данных.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Nick_Prince12