Одна статья для понимания прибыльных сегментов и отраслевой структуры уровней хранения данных ИИ
Автор: Годо (Godot)
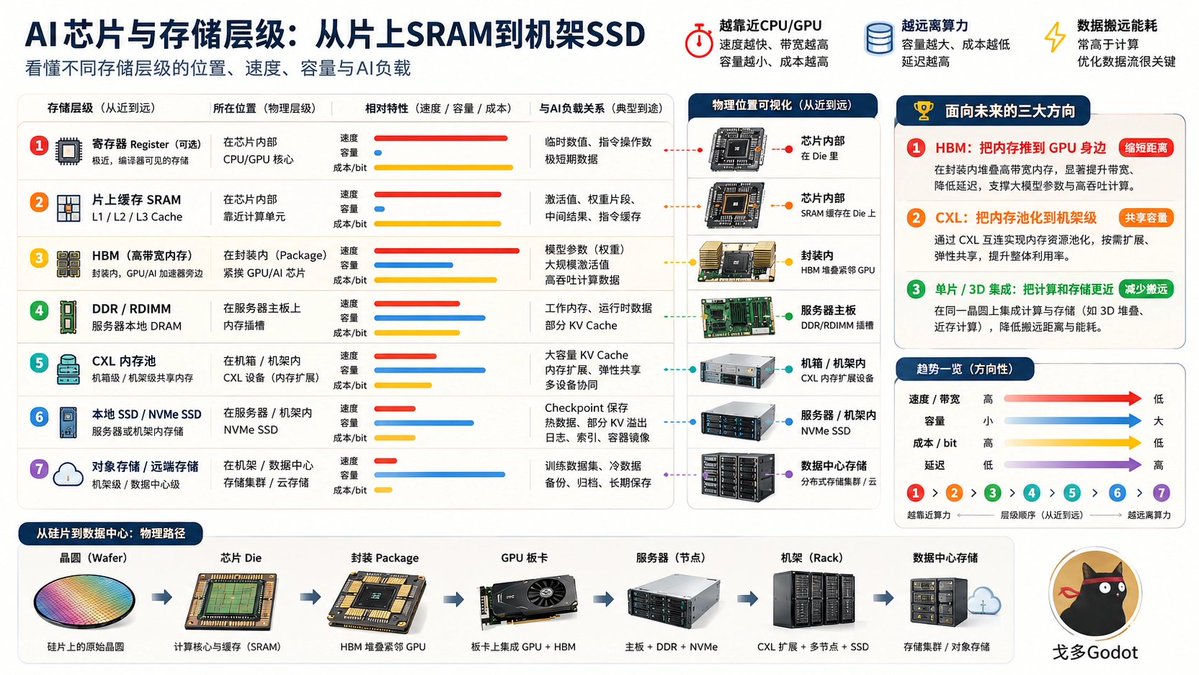
AI-хранилище можно разделить на шесть уровней:
1) SRAM на кристалле
2) HBM
3) Оперативная память DDR на материнской плате
4) Уровень пула памяти на базе CXL
5) Корпоративные SSD
6) NAS и облачное объектное хранилище
Эта иерархия определяется физическим расположением устройств хранения: чем ниже уровень, тем дальше он находится от вычислительных блоков и тем больше его ёмкость.
Общий объём рынка этих шести уровней в 2025 году составит около 229 млрд долларов США (SRAM интегрирована в процессоры и не учитывается как отдельный товар).
При этом доля DRAM — около 50 %, HBM — 15 %, а корпоративных SSD — 11 %.
Что касается прибыльности, то каждый из этих уровней характеризуется крайне высокой концентрацией: три лидера на первых трёх уровнях контролируют более 90 % рынка.
Все эти прибыльные сегменты можно классифицировать по трём типам:
1) Высокомаржинальные, технологически обособленные сегменты на уровне кремния (HBM, встроенный SRAM, SSD с ячейками QLC)
2) Высокомаржинальные, быстро растущие сегменты на уровне интерконнекта (CXL)
3) Масштабируемые, «сложные» сегменты на уровне сервисов (NAS, облачное объектное хранилище)
Эти три типа сегментов различаются по своей природе, темпам роста и барьерам входа.
Почему хранилище разделяется на уровни?
Потому что в процессорах CPU и GPU, отвечающих за управление и вычисления соответственно, имеется только небольшой кэш — статическая оперативная память SRAM на кристалле. Этот кэш слишком мал, чтобы вместить параметры больших языковых моделей.
Поэтому вне этих чипов требуется подключать внешнюю память большего объёма для хранения моделей и контекста вывода (inference).
Однако перенос данных между различными уровнями памяти сопряжён с задержками и энергозатратами — это и есть главная проблема.
Сегодня существуют три основных направления решения этой проблемы:
1) Увеличение объёма HBM — размещение памяти непосредственно рядом с GPU для сокращения расстояния передачи данных
2) Использование CXL для создания пула памяти на уровне стойки и совместного использования её ресурсов
3) Интеграция вычислений и хранения на одном кристалле — архитектура «вычисления в памяти» (in-memory computing)
Именно эти три направления определят форму каждого прибыльного сегмента в ближайшие пять лет.
Ниже приведено подробное описание каждого уровня:
Уровень L0 — SRAM на кристалле: прибыльный сегмент исключительно для TSMC
SRAM (Static Random-access Memory — статическая оперативная память) представляет собой кэш внутри процессоров CPU/GPU и интегрируется непосредственно в каждый чип; она не продаётся как отдельный компонент.
Рынок автономных SRAM-чипов невелик — всего 1–1,7 млрд долларов США. Лидерами являются Infineon (~15 %), Renesas (~13 %) и ISSI (~10 %).
Основной прибыльный сегмент здесь принадлежит TSMC: для увеличения объёма SRAM в каждом новом поколении AI-чипов производителям приходится заказывать больше кристаллов.
Более 70 % мировых мощностей по выпуску передовых полупроводниковых пластин сосредоточены в TSMC. Таким образом, площадь SRAM в таких чипах, как H100, B200, TPU v5 и других, напрямую трансформируется в выручку TSMC.
Уровень L1 — HBM: крупнейший прибыльный сегмент эпохи ИИ
HBM (High Bandwidth Memory — память с высокой пропускной способностью) создаётся путём вертикального стекирования чипов DRAM (Dynamic Random-access Memory — динамической оперативной памяти) с использованием технологии сквозных кремниевых межсоединений (TSV) и последующей установки полученного модуля рядом с GPU методом упаковки CoWoS.
HBM практически единолично определяет максимальный размер модели, которую может обрабатывать ускоритель ИИ. Доля рынка почти полностью принадлежит SK Hynix, Micron и Samsung.
По состоянию на первый квартал 2026 года доля рынка распределяется следующим образом: SK Hynix — 57–62 %, Samsung — 22 %, Micron — 21 %. SK Hynix завоевала значительную долю заказов от NVIDIA и других ключевых клиентов и сегодня является доминирующим поставщиком.
На телефонной конференции по итогам первого квартала 2026 финансового года Micron сообщила, что общий потенциальный рынок (TAM) HBM будет расти со среднегодовым темпом 40 % — с примерно 35 млрд долларов США в 2025 году до 100 млрд долларов США в 2028 году. При этом достижение отметки в 100 млрд долларов США прогнозируется на два года раньше прежних оценок.
Ключевое преимущество HBM — чрезвычайно высокая рентабельность. В первом квартале 2026 года операционная рентабельность SK Hynix достигла рекордных 72 %.
Высокая маржа объясняется следующими причинами:
1) Производство по технологии TSV требует отказа от части мощностей по выпуску традиционных DRAM-чипов, что сохраняет дефицит предложения HBM;
2) Повышение выхода годных изделий при передовых методах упаковки затруднено: именно поэтому доля Samsung на рынке упала с 40 % до 22 %;
3) Ключевые поставщики осторожно расширяют производственные мощности и в первом квартале 2026 года добились роста средней цены продажи (ASP) DRAM более чем на 60 % по сравнению с предыдущим кварталом, что явно свидетельствует о доминировании «рынка продавца».
Среди трёх гигантов SK Hynix, получив мощный импульс от HBM, в 2025 году достигла годовой операционной прибыли в 47,21 трлн вон — впервые превзойдя Samsung Electronics. В первом квартале 2026 года её операционная рентабельность в 72 % превысила показатели как TSMC (58,1 %), так и NVIDIA (65 %).
Micron демонстрирует исключительно высокие темпы роста: Bank of America (BofA) в мае 2026 года значительно повысила целевую цену акций компании до 950 долларов США. У Samsung, в свою очередь, остаётся наибольший потенциал роста доли рынка благодаря постепенному запуску массового производства HBM4.
Уровень L2 — оперативная память DDR на материнской плате
Этот уровень соответствует тому, что обычно называют «планками оперативной памяти».
DDR5, LPDDR, GDDR и MR-DIMM — всё это стандартные продукты оперативной памяти на материнских платах. На сегодняшний день этот сегмент занимает наибольшую долю в общем объёме продаж AI-хранилищ: глобальный рынок DRAM в 2025 году достиг 121,83 млрд долларов США.
Доля рынка по-прежнему сосредоточена в руках трёх лидеров: по итогам четвёртого квартала 2025 года Samsung занимает 36,6 %, SK Hynix — 32,9 %, Micron — 22,9 %.
Переориентация производственных мощностей на более рентабельную HBM позволяет поддерживать высокую маржу и ценообразовательную власть в сегменте обычной оперативной памяти DDR. Хотя маржа отдельных продуктов этого уровня ниже, чем у HBM, их совокупный объём рынка — самый большой.
Уровень L3 — пул памяти на базе CXL
CXL (Compute Express Link) позволяет «пулизировать» оперативную память DDR — перенести её с отдельных серверов на уровень всей стойки.
Начиная с версии CXL 3.x, вся оперативная память в одном шкафу сможет динамически распределяться и использоваться несколькими GPU по требованию. Это решает ключевые проблемы ИИ-вывода: невозможность размещения и перемещения KV-кэша, векторных баз данных и индексов RAG.
Объём рынка модулей CXL-памяти составил лишь 1,6 млрд долларов США в 2024 году, но к 2033 году, по прогнозам, вырастет до 23,7 млрд долларов США. По-прежнему сохраняется олигопольная структура с участием Samsung, SK Hynix и Micron.
Astera Labs занимается разработкой ретаймеров (Retimer) и интеллектуальных контроллеров памяти для интерфейсов CXL и PCIe и контролирует около 55 % этого подсегмента. Выручка компании в последнем отчётном квартале составила 308 млн долларов США (+93 % г/г), а скорректированная валовая маржа (non-GAAP) — 76,4 %. Чистая прибыль выросла на 85 % г/г. Можно сказать, что бизнес чрезвычайно прибыльный.
Уровень L4 — корпоративные SSD: главные выгодополучатели эпохи ИИ-вывода
Корпоративные NVMe SSD служат основной площадкой для хранения контрольных точек (checkpoints) обучения ИИ, индексов RAG, выгрузки KV-кэша и кэширования весов моделей. SSD с ячейками QLC уже полностью вытеснили HDD из ИИ-озёр данных.
Рынок корпоративных SSD в 2025 году оценивается в 26,1 млрд долларов США, ежегодный темп роста (CAGR) — 24 %, к 2030 году объём рынка достигнет 76 млрд долларов США.
Структура рынка по-прежнему остаётся олигопольной.
По итогам четвёртого квартала 2025 года доли рынка распределяются следующим образом: Samsung — 36,9 %, SK Hynix (включая Solidigm) — 32,9 %, Micron — 14,0 %, Kioxia — 11,7 %, SanDisk — 4,4 %. Пять лидеров в совокупности контролируют около 90 % рынка.
Главным изменением в этом сегменте стал взрывной рост спроса на SSD с ячейками QLC в задачах ИИ-вывода. Дочерняя компания SK Hynix — Solidigm — и Kioxia уже представили однопланшетные SSD ёмкостью 122 ТБ. KV-кэш и индексы RAG для ИИ-вывода всё чаще «переливаются» с HBM на SSD.
С точки зрения прибыльности, корпоративные SSD уступают HBM по валовой марже, однако получают двойной импульс от роста ёмкости и масштабирования ИИ-вывода.
SK Hynix и Kioxia представляют собой относительно «чистые» инвестиционные кейсы. Samsung и SK Hynix же одновременно получают выгоду от трёх слоёв — HBM, DRAM и NAND — и являются наиболее комплексными ИИ-платформами в сфере хранения данных.
Уровень L5 — NAS и облачное объектное хранилище: «сложный процент» силы данных
NAS и облачное объектное хранилище — это внешний слой ИИ-озёр данных, наборов обучающих данных, резервных копий и архивов, а также инфраструктуры для межкомандного сотрудничества. В 2025 году объём рынка NAS составит около 39,6 млрд долларов США (CAGR 17 %), а облачного объектного хранилища — около 9,1 млрд долларов США (CAGR 16 %).
Основные поставщики корпоративных файловых хранилищ — NetApp, Dell, HPE и Huawei; для малого и среднего бизнеса — Synology и QNAP. Доли рынка облачного объектного хранилища можно оценить по доле IaaS: AWS — 31–32 %, Azure — 23–24 %, Google Cloud — 11–12 %; совокупная доля трёх лидеров — 65–70 %.
Основные источники прибыли на этом уровне — долгосрочное хранение данных, плата за передачу данных за пределы облака и экосистемные барьеры замены.
Подведём итоги:
1) Рынок DRAM — самый крупный, но с самой низкой валовой маржой (30–40 %); рынок HBM составляет лишь треть от DRAM, но его маржа более чем вдвое выше (60 % и выше); рынок ретаймеров CXL — самый маленький, но с самой высокой маржой (76 % и выше). Чем ближе уровень к вычислительным ресурсам, тем он дефицитнее и прибыльнее.
2) Основной прирост прибыли будет обеспечиваться тремя сегментами: HBM (CAGR 28 %), корпоративные SSD (CAGR 24 %), пул памяти на базе CXL (CAGR 37 %).
3) Барьеры входа на каждом уровне различны: для HBM — технологические барьеры (TSV, CoWoS, освоение производственных процессов); для CXL — барьеры IP и сертификации (единственный поставчик ретаймеров); для сервисных решений — высокие издержки перехода на альтернативные платформы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @GodotSancho