


Трещины за новым максимумом S&P: финансовый сектор упал на 6 % в этом году, а скрытый поток частных кредитов объёмом 2 трлн долларов продолжает распространяться
Автор: Клод, TechFlow
Вводная статья TechFlow: На фоне рекордного роста индекса S&P 500 и роста прибыли за первый квартал на 27,1 % финансовый сектор продемонстрировал падение более чем на 6 % с начала года — худший результат среди 11 отраслевых секторов. Относительное движение ETF XLF по отношению к базовому индексу достигло исторического минимума с 1998 года — ещё ниже уровня, зафиксированного во время глобального финансового кризиса и пандемии COVID-19. Основной причиной является ускоренное обнажение трещин в частном кредитном рынке объёмом 2 триллиона долларов США: флагманский фонд Blackstone столкнулся с оттоком средств в размере 3,7 млрд долларов, а Совет по финансовой стабильности (FSB) два дня назад выпустил предупреждение о системных рисках.
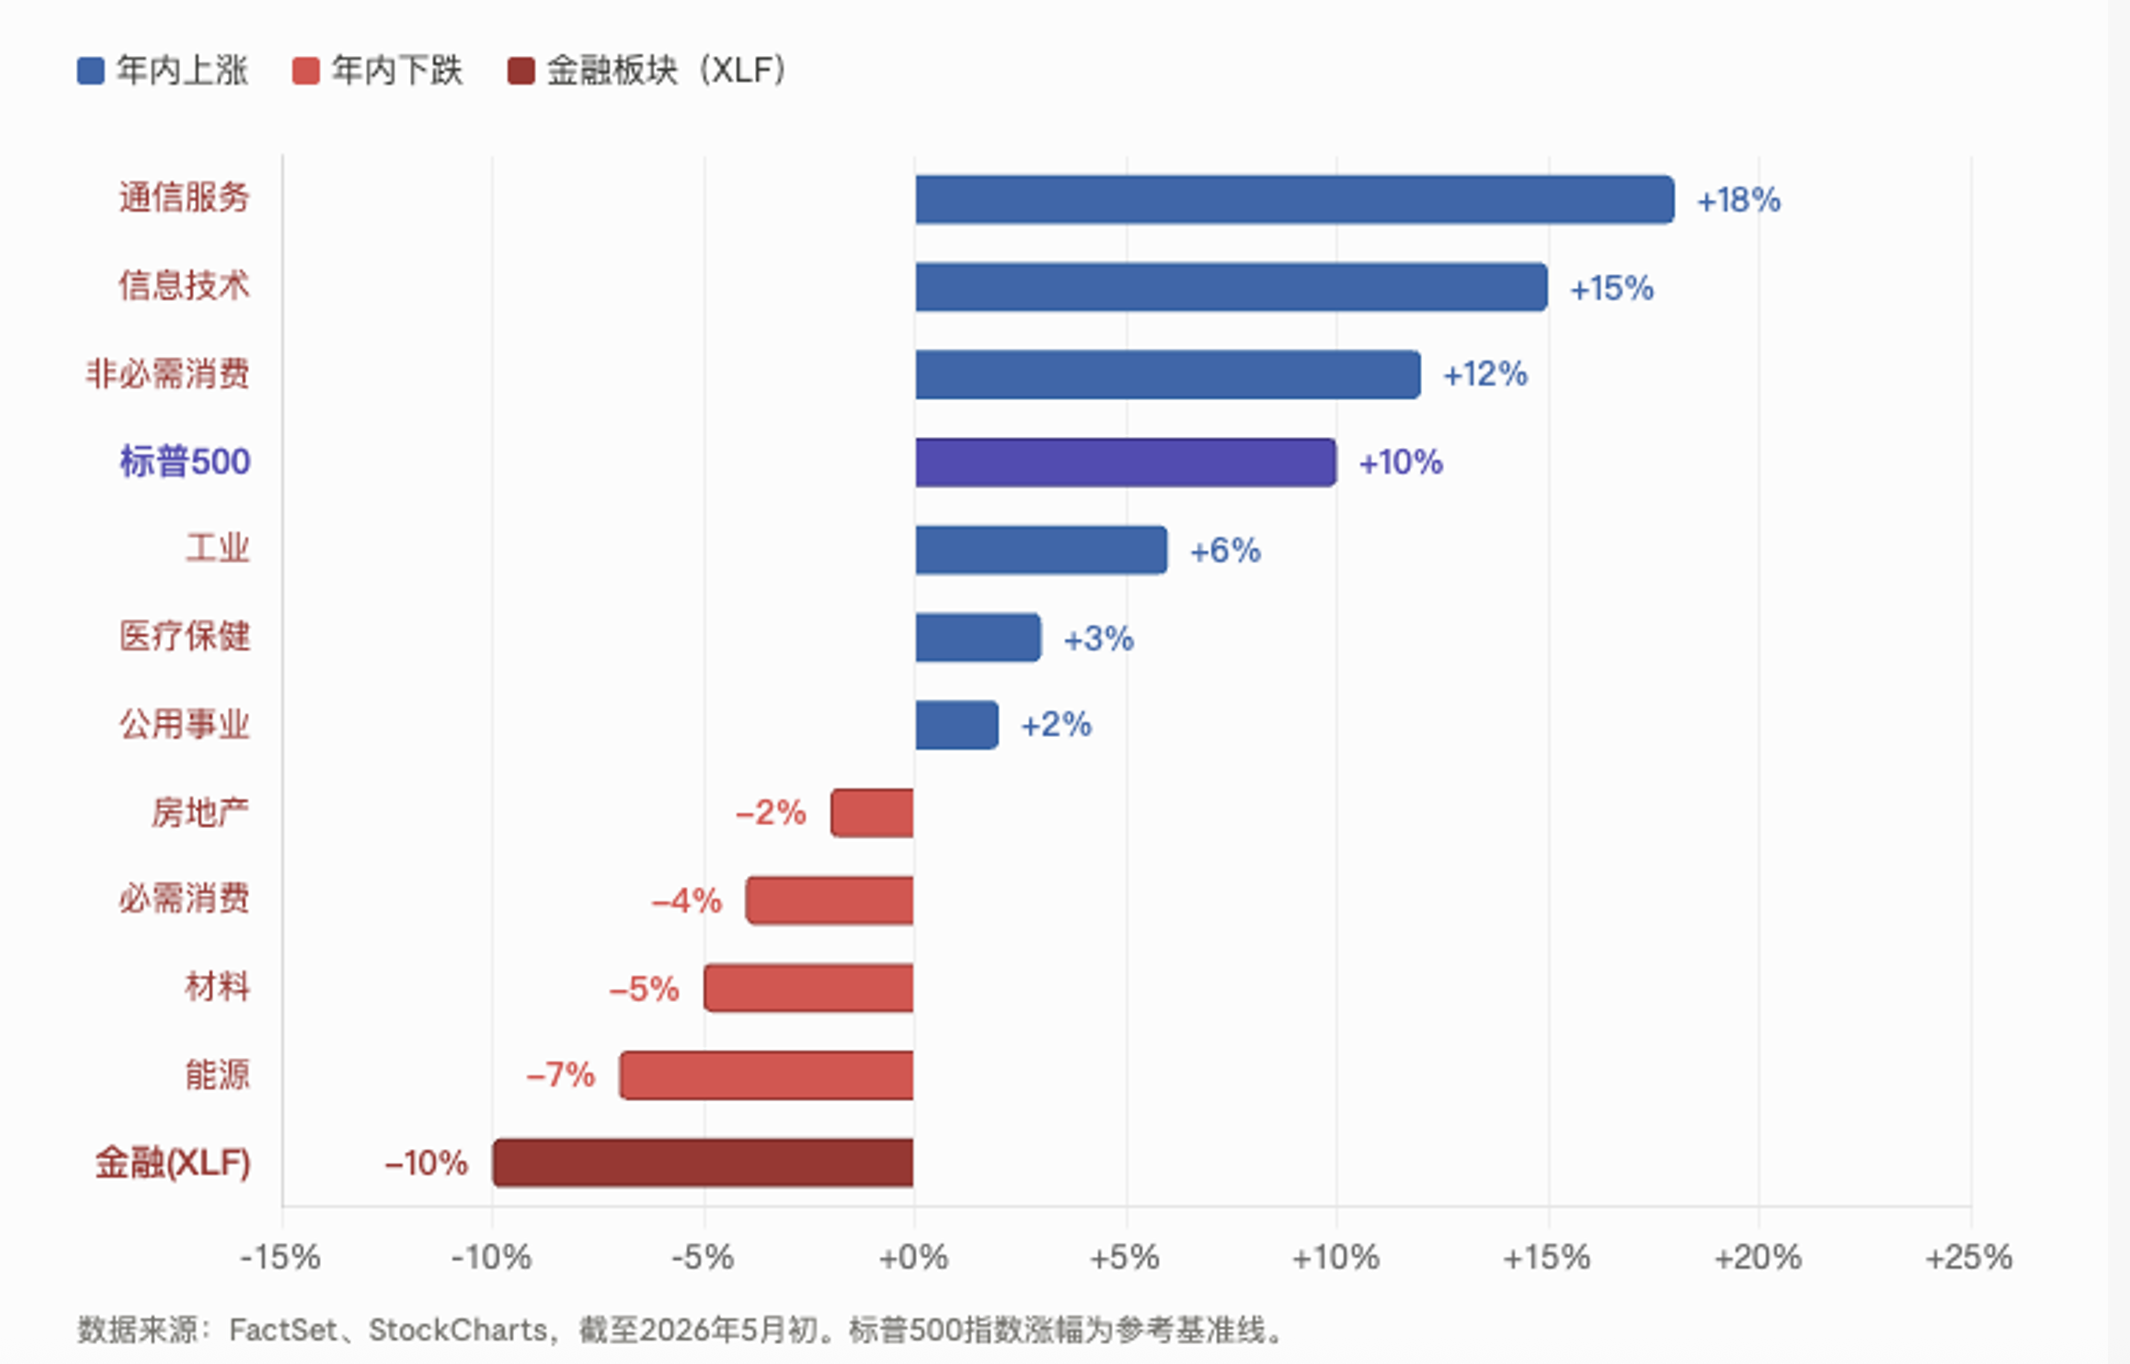
В апреле индекс S&P 500 закрылся на уровне 7209 пунктов — новом историческом максимуме. Рост прибыли за первый квартал составил 27,1 % — самый высокий показатель с четвёртого квартала 2021 года; 84 % компонентов индекса превзошли ожидания аналитиков. На первый взгляд, американский рынок акций никогда не выглядел столь здоровым.
Однако финансовый сектор подаёт совершенно иные сигналы. ETF XLF, отслеживающий динамику этого сектора, с начала года снизился более чем на 6 % — худший результат среди всех 11 отраслей, входящих в индекс S&P 500. Степень этого расхождения превышает уровень, наблюдавшийся как во время финансового кризиса 2008 года, так и в период пандемии 2020 года. Согласно данным FactSet и MarketWatch, относительное движение XLF по отношению к индексу S&P 500 достигло исторического минимума с момента основания фонда в 1998 году.
Скотт Браун, основатель Brown Technical Insights, прямо заявил: «Американский фондовый рынок не может функционировать без поддержки финансового сектора; сегодня же акции финансовых компаний даже не участвуют в восходящем тренде».
Прибыль банков достигла рекорда, но сектор продолжает падать
Слабость финансового сектора в текущей ситуации особенно контринтуитивна.
Согласно данным FactSet от 1 мая, рост прибыли индекса S&P 500 за первый квартал составил 27,1 % — максимальный показатель с четвёртого квартала 2021 года; доходы финансового сектора также вошли в четвёрку лидеров по темпам роста. В апреле такие крупнейшие банки, как JPMorgan Chase, Bank of America и Wells Fargo, опубликовали чрезвычайно сильные квартальные отчёты.
Однако рынок реагирует не на текущие данные отчётов о прибыли, а на скрытые риски, отражённые в балансах.
Корень проблемы лежит в частном кредитном секторе. Этот рынок объёмом около 1,5–2 трлн долларов США стремительно расширялся после 2008 года на фоне сокращения банковского кредитования и сегодня тесно переплетён с коммерческими банками, страховыми компаниями и управляющими компаниями. В случае ухудшения качества кредитов цепочка передачи риска окажется значительно длиннее, чем это кажется на первый взгляд.
Частный кредитный рынок объёмом 2 трлн долларов: от «тараканов» до системного предупреждения
Генеральный директор JPMorgan Chase Джейми Даймон ранее сравнивал возникающие проблемы в частном кредитном секторе с «тараканами»: если вы видите одного, то за ним, скорее всего, скрывается целая колония. Эта метафора всё чаще подтверждается фактами и цифрами.
6 мая Совет по финансовой стабильности (FSB) опубликовал строгий отчёт о рисках частного кредитного рынка, в котором предупредил, что высокая сложность, чрезмерное использование заемного капитала и глубокая взаимосвязь этого сектора с банковской системой могут в неблагоприятных сценариях усилить давление и создать угрозу для общей финансовой стабильности. FSB особо отметил, что высокий уровень кредитного плечения сосредоточен в технологическом, медицинском и сервисном секторах, которые ещё ни разу не проходили испытание длительным экономическим спадом.
В отчёте также указан тревожный сигнал: всё больше заемщиков на частном кредитном рынке начинают использовать кредиты с оплатой в виде новых долговых обязательств (payment-in-kind loans, т.е. погашение старых займов новыми долгами вместо денежных средств), что обычно считается признаком ухудшения условий кредитования.
Два дня назад заместитель председателя Банка Англии Сара Бридэн публично выразила обеспокоенность качеством активов частного кредитного рынка, дисциплиной оценки и проблемами ликвидности. Европейский центральный банк недавно также направил аналогичное предупреждение. Barclays раскрыла объём своих экспозиций по частному кредитованию в размере 20 млрд долларов США, а Deutsche Bank — около 30 млрд долларов США.
Флагманский фонд Blackstone столкнулся с оттоком средств в размере 3,7 млрд долларов — чёткий сигнал оттока розничных инвесторов
Помимо макроуровневых предупреждений, на уровне потоков капитала происходят ещё более прямые потрясения.
Согласно сообщению Reuters от 3 марта, флагманский фонд частного кредитования Blackstone BCRED объёмом 82 млрд долларов США в первом квартале столкнулся с запросами на вывод средств в размере 3,7 млрд долларов США — 7,9 % от совокупных активов фонда, что стало абсолютным рекордом за всю историю его существования. Аналитики JPMorgan охарактеризовали это как первую в истории фонда чистую отрицательную динамику средств и назвали «резким ухудшением настроений инвесторов в отношении прямого кредитования». Для удовлетворения всех заявок на вывод средств Blackstone была вынуждена повысить стандартный лимит вывода с 5 % до 7 % и дополнительно инвестировать 400 млн долларов из собственных средств компании и руководства.
На следующий день после публикации этой информации акции Blackstone временно обвалились на 8 % до минимума за два года.
Положение другого гиганта частного кредитования — Blue Owl Capital — ещё более затруднено. Запросы на вывод средств из её флагманского фонда OCIC в первом квартале достигли 21,9 %, однако компания выполнила лишь 5 % этих заявок по установленному лимиту, то есть примерно три четверти запросов были отклонены. У специализированного технологического фонда OTIC запросы на вывод средств в предыдущем квартале достигли 17 %.
Инвестиционный банк RA Stanger вынес особенно резкое суждение: альтернативные активы вступают в фазу «резкого поворота», капитал массово покидает частный кредитный рынок; прогнозируется, что формирование капитала бизнес-развития компаний (BDC) в 2026 году сократится примерно на 40 % по сравнению с предыдущим годом.
Согласно исследованию PitchBook, проведённому среди примерно 100 кредитных учреждений, 35 % респондентов назвали негативное восприятие частного кредитного рынка главным препятствием для развития отрасли; рыночные настроения заметно ухудшились по сравнению с данными шесть месяцев назад. Morgan Stanley прогнозирует рост уровня дефолтов по частным кредитам до 8 %; при этом около 20 % таких займов предоставлены программному обеспечению, и перспективы этих активов особенно тревожны на фоне воздействия ИИ.
Технические сигналы: вероятность коррекции — 90 %
Технический анализ самого финансового сектора также даёт неутешительные сигналы.
Скотт Браун отмечает, что XLF не только продолжает снижаться на фоне обновления исторических максимумов индекса S&P 500, но и всё время остаётся ниже своей скользящей средней за 200 дней. Исторические данные показывают, что из 32 предыдущих случаев, когда S&P 500 обновлял максимум, а XLF одновременно торговался ниже 200-дневной скользящей средней, в 29 случаях через месяц индекс S&P 500 снижался — в среднем на 3,3 %. Через шесть месяцев вероятность падения приближается к 50 %, однако максимальное снижение в этом сценарии достигало 41,5 %, что свидетельствует о значительной асимметрии рисков «хвоста».
Среди всех 11 отраслевых ETF SPDR, отслеживающих компоненты S&P 500, XLF — единственный, цена и 50-дневная скользящая средняя которого находятся ниже 200-дневной скользящей средней, что указывает на слабость как краткосрочных, так и долгосрочных трендов.
Исторически финансовый сектор дважды давал сигналы о надвигающемся развороте рынка до достижения индексом S&P 500 своего пика. В апреле 1999 года относительное движение XLF по отношению к S&P 500 начало ослабевать — примерно за 11 месяцев до достижения индексом своего исторического максимума. Во втором случае — в феврале 2007 года — XLF снова подал предупреждающий сигнал за 8 месяцев до вершины рынка.
Ожидания «трамповского бонуса» в начале года полностью провалились
В начале года финансовый сектор вызывал большие надежды. Рынок широко ожидал, что второй срок Дональда Трампа принесёт более низкие процентные ставки и послабление регулирования, что создаст благоприятные условия для банков, страховых и управляющих компаний.
Однако, согласно сообщению Investing.com от начала апреля, произошло обратное. Спустя более года после начала второго срока Трампа финансовый сектор стал худшим по динамике среди всех компонентов индекса S&P 500. Не оправдались ожидания снижения ставок, всплыли «подводные камни» частного кредитного рынка, а конфликт на Ближнем Востоке спровоцировал рост цен на нефть и инфляционных ожиданий — все эти негативные факторы усилили друг друга.
Мелисса Браун, глобальный руководитель исследований инвестиционных решений в SimCorp, отмечает: «Финансовая система чрезвычайно взаимосвязана, и риски, связанные с частным кредитованием, могут распространиться гораздо шире, чем это предполагается сегодня».
Рекомендация Скотта Брауна — осторожность, а не агрессия: точно определить вершину рынка в текущих условиях крайне сложно, однако инвесторам, возможно, стоит рассмотреть постепенное сокращение позиций, а не дальнейшее увеличение их объёма, и тем более не следует вкладывать в рынок дополнительные средства.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow







