


a16z: Стабильные монеты меняют мировую финансовую парадигму — не только в сфере платежей
Авторы: Ноа Левин, Гай Уоллет, Роберт Хакетт
Перевод: Лаффи, Foresight News
Глобальная финансовая система перестраивается на новой инфраструктуре, и этот процесс развивается значительно быстрее, чем полагают большинство людей за пределами криптоиндустрии.
Стейблкоины являются ключевым катализатором этих изменений. Они давно вышли за рамки нишевого инструмента для торговли и превратились в базовую архитектуру финансовой системы, становясь фундаментом для создания нового поколения глобальных финансовых продуктов. В этой статье изложена наша точка зрения на происходящие трансформации. Состав участников рынка может измениться, границы отдельных сегментов — стираться и пересекаться, однако главные перемены носят структурный характер: как формируется новая глобальная финансовая архитектура, в чём проявляется её зрелость и какие пробелы пока остаются.
Основной тезис данной статьи заключается в том, что стейблкоины порождают принципиально новую форму модели «банкинг как сервис» (BaaS). В предыдущей волне развития BaaS финтех-компании в основном полагались на аренду банковских лицензий и подключение к традиционным ядерным системам. Нынешняя трансформация принципиально отличается: компании строят свои бизнес-процессы на основе блокчейн-инфраструктуры, используют некастодиальные кошельки для снижения трения при транзакциях и уменьшения зависимости от посреднических организаций; одновременно они интегрируют базовые финансовые функции — управление счётом, платежи, обмен валют и кредитование — в сквозные финансовые продукты.
Десять лет назад создание подобных сквозных финансовых сервисов требовало получения лицензий в нескольких юрисдикциях и установления партнёрств с местными банками. Сегодня же любая команда может быстро запустить такие услуги, если располагает соответствующей новой базовой технологической архитектурой.
Приобретение Stripe компанией Bridge и Privy, а также покупка Mastercard компанией BVNK свидетельствуют о том, что крупные традиционные игроки применяют аналогичную стратегию для адаптации к меняющемуся рыночному ландшафту. Ведущие корпорации активно проводят консолидацию и слияния, стремясь до окончательного формирования новой инфраструктурной парадигмы занять ключевые позиции в её основании.
Все сигналы указывают на то, что переход к блокчейн-финансам стал необратимым трендом. Перед нами стоит выбор: либо принять и адаптироваться к нему, либо остаться вне эпохи.
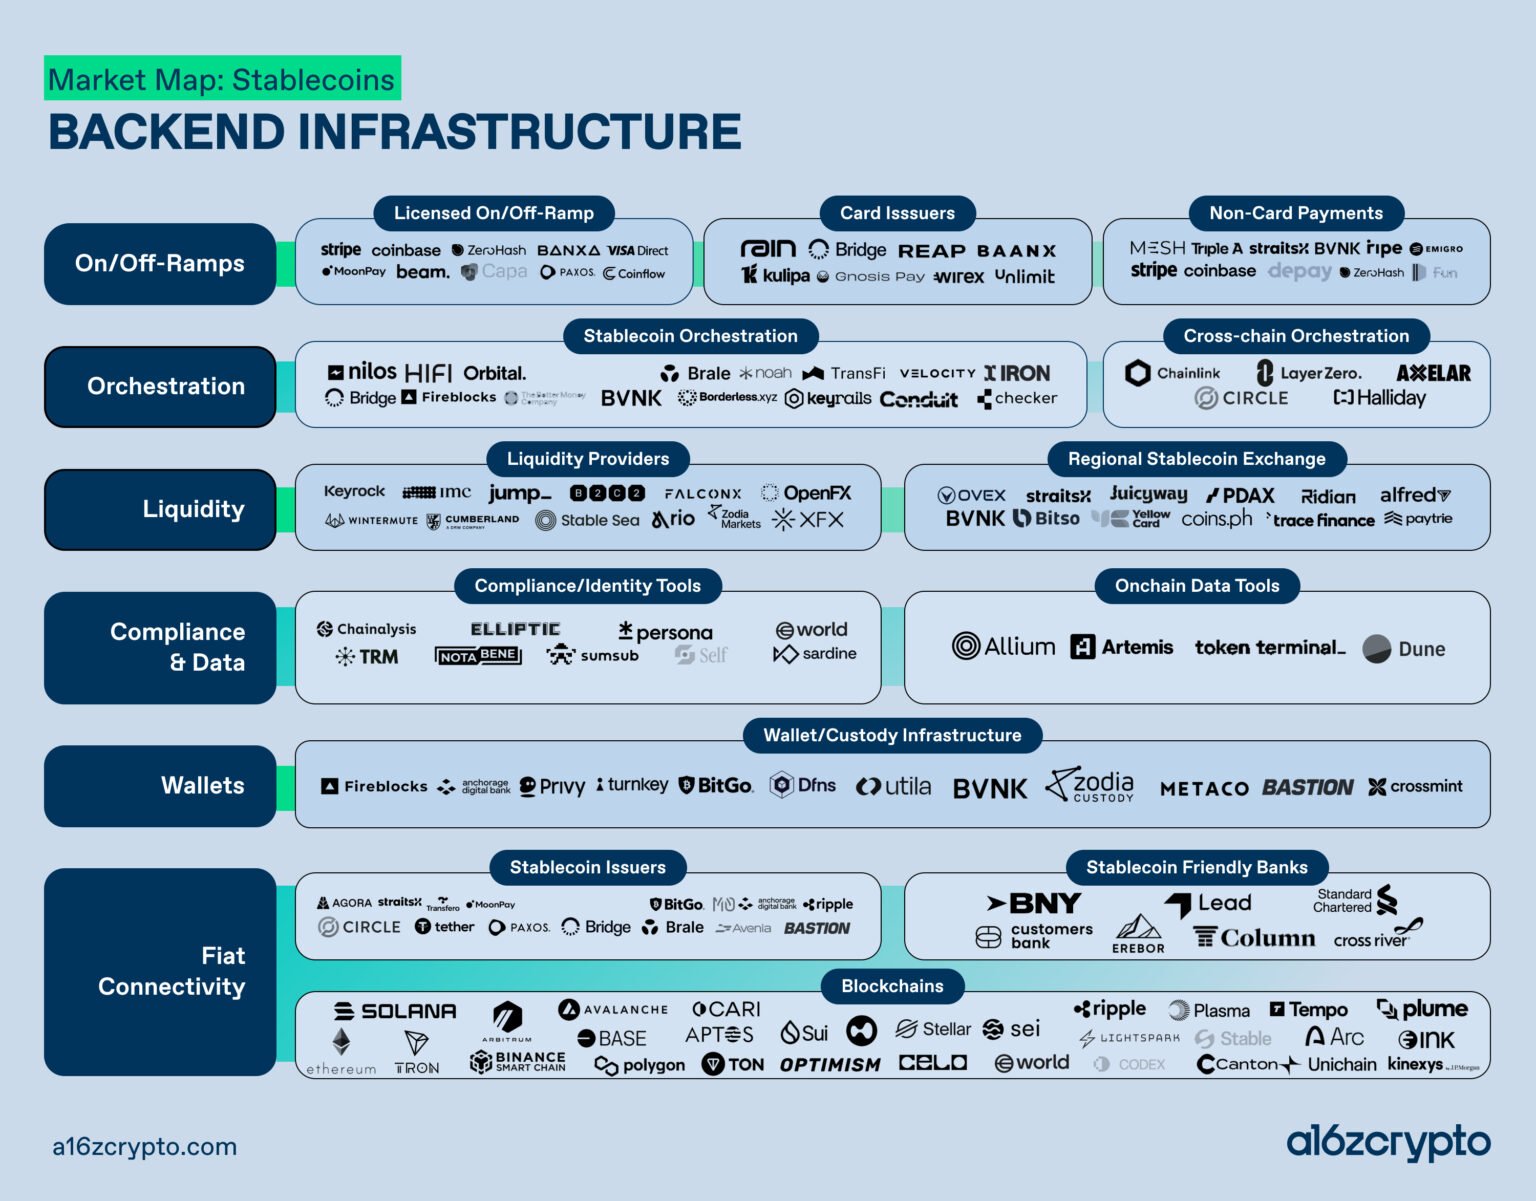
Карта рынка стейблкоинов
Три типа блокчейнов
Устоявшееся ранее представление о том, что все блокчейны конкурируют за одни и те же сценарии применения, сегодня рушится. Отрасль уже разделилась на три принципиально различных типа сетей, каждая из которых спроектирована под специфические потребности и делает различный компромисс между производительностью и другими характеристиками. Только чёткое понимание различий между ними позволяет объективно оценить реальное размещение глобальных финтех-решений:
Универсальные публичные блокчейны (например, Solana, Ethereum и его основные L2-сети) остаются центральной площадкой крипто-капитального рынка, охватывая ключевые сценарии — торговлю, кредитование и децентрализованные финансы (DeFi). Этот сегмент имеет огромный объём рынка и устойчивое развитие, однако он не охватывает всей совокупности текущих отраслевых тенденций.
Блокчейны, ориентированные на платежи, представляют собой новую категорию, специально предназначенную для финансовых сервисов. Сети вроде Tempo от Stripe и Arc от Circle конкурируют в тех областях, которые никогда не оптимизировались на уровне универсальных блокчейнов: родная оплата комиссий стейблкоинами, обеспечение приватности и, что особенно важно, предсказуемость стоимости транзакций. Для финтех-компании, обрабатывающей миллионы платежей, способность моделировать затраты является критически важной. Представители этого сегмента делают ставку на то, что платёжно-ориентированные блокчейны станут предпочтительным расчётным слоем следующего поколения финансовой инфраструктуры.
Институциональные сети — третий тип, например Canton, — создаются специально для регулируемых субъектов, которым необходимы программирование и защита конфиденциальности без нарушения норм законодательства и надзорных требований. По мере ускорения входа банков и управляющих компаний в эту сферу роль таких соответствующих требованиям регуляторов сетей будет постепенно возрастать.
Снятие ограничений в банковской деятельности
На протяжении последнего десятилетия партнёрство с банками являлось главным барьером для развития нативных крипто-финансовых сервисов. Высокие требования к сотрудничеству с банками и хрупкость таких отношений были ключевым фактором риска для выживания крипто-компаний.
Хотя эта ситуация полностью не исчезла, она существенно улучшилась. Группа регулируемых банков, открытых к работе с криптоактивами, сейчас обеспечивает взаимосвязь между блокчейн-инфраструктурой и традиционной фиатной системой.
Ранее пополнение и вывод средств были ключевой проблемой для всех участников отрасли; сегодня их реализация стала значительно более осуществимой. Обеспечение фиатных каналов — фундаментальный элемент операционной деятельности финтех-компаний, ориентированных на стейблкоины. Это имеет значение не только для платежных операций, но и для всей технологической стека в целом.
Эмитенты стейблкоинов: масштабная гонка за лицензиями
Конкуренция среди эмитентов стейблкоинов достигла беспрецедентного уровня, и её фокус сместился полностью в область регуляторного соответствия. После принятия в США закона GENIUS все ведущие эмитенты активно подают заявки на получение доверительной лицензии Офиса контролёра денежного обращения (OCC).
В краткосрочной перспективе лицензия предоставляет компании законное доверие и официальное признание на федеральном уровне, укрепляя доверие со стороны регуляторов и институциональных партнёров.
В долгосрочной перспективе ставки ещё выше. Если регуляторы в будущем откроют доступ к расчётным каналам Федерального резерва для учреждений, имеющих национальную банковскую лицензию, то эмитенты стейблкоинов, заранее получившие соответствующие разрешения, будут глубоко интегрированы в ядро глобальной финансовой системы и станут ключевыми участниками цифровой трансформации финансов.
Эта гонка — скорее борьба за позицию в платёжной системе, чем за бренд. Что ещё важнее — кто сможет заложить основу для процветания кредитного рынка и капитальных рынков.
Поставщики ликвидности: решение «последней мили»
Стейблкоины добились значительного прорыва на промежуточных этапах международных платежей, радикально упростив процедуру трансграничного перемещения средств: ускорив расчёты, снизив зависимость от предварительно заблокированных корреспондентских счетов и уменьшив издержки на трансграничные переводы.
Остаётся проблема ликвидности между стейблкоинами и местными фиатными валютами, особенно на развивающихся рынках. Глубина ликвидности большинства трансграничных каналов недостаточна, что вызывает проскальзывание цен, задержки расчётов и нестабильность котировок. Если эта проблема не будет решена, это серьёзно ограничит потенциал стейблкоинов в B2B-сценариях.
Этот разрыв начинает сокращаться тремя путями:
- Форекс-провайдеры, адаптированные к работе со стейблкоинами (например, OpenFX, XFX);
- Региональные биржи с глубокими связями на местных фиатных рынках (Bitso в Латинской Америке, Yellowcard в Африке, Coins.ph в Юго-Восточной Азии);
- Банки-партнёры, которые в будущем будут напрямую поддерживать форекс-расчёты в стейблкоинах.
Все три категории участников незаменимы. Форекс-провайдеры обеспечивают техническую интеграцию, региональные биржи углубляют локальную ликвидность, а банки предоставляют балансовую поддержку и глобальную сеть корреспондентских банков. Ни один из этих каналов сам по себе не способен замкнуть цикл.
Банковские подключения: незаменимое звено
Практически вся инфраструктура стейблкоинов создаётся финтех-компаниями, небанковскими платёжными организациями и нативными крипто-компаниями автономно от традиционной банковской системы. Такая модель обеспечивает высокую эффективность и открытость, однако содержит и структурный риск: базовая архитектура стейблкоинов изначально несовместима с традиционными ядерными системами, используемыми большинством банков, и для их интеграции требуется специальный промежуточный слой.
«Сервисы подключения к банкам» как раз и являются этим ключевым промежуточным звеном. Соответствующие компании создают собственную инфраструктуру, позволяющую банкам быстро запускать сервисы на базе стейблкоинов, не заменяя полностью устаревшие внутренние системы.
Некоторые сервис-провайдеры с дальновидной стратегией постепенно расширяют свою деятельность — от крипто-капитального рынка и платёжных сценариев до блокчейн-кредитования, заранее готовясь к будущим потребностям банков в области стейблкоинов.
Прикладной уровень: внедрение новых финансовых функций
Два тренда формируют новую экосистему конечных приложений.
Первый тренд — слияние новых финтех-банков и криптокошельков.
Биржи последовательно добавляют виртуальные счёта, платёжные карты и программы вознаграждений; интернет-банки ускоряют интеграцию криптоактивов с традиционными инвестиционными продуктами. Границы между этими двумя типами продуктов стремительно стираются, в результате чего сформируется единая комплексная финансовая платформа, обслуживающая через единый интерфейс как пользователей, родившихся в крипто-среде, так и широкую аудиторию.
Победителем в этой гонке может стать не обязательно компания с лучшим продуктом сегодня, а та, которая сумеет объединить дистрибуционные каналы, доверие клиентов и продукты и сервисы, отвечающие их потребностям.
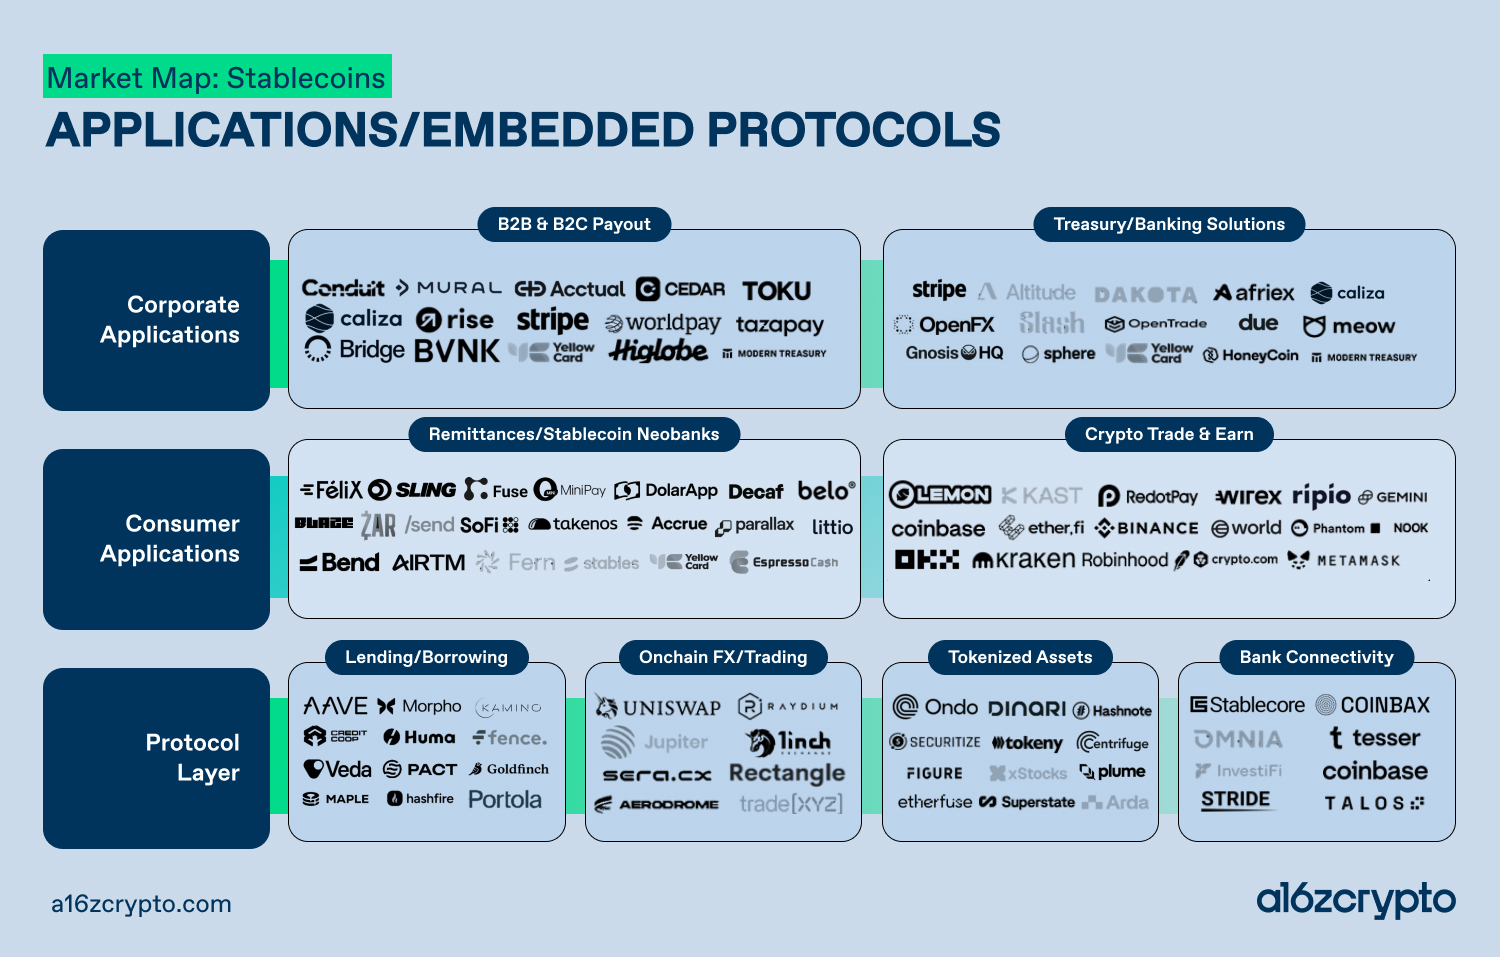
Второй тренд — применение стейблкоинов в корпоративном банковском обслуживании. В регионах, где долларовая банковская инфраструктура ограничена, ненадёжна или слишком дорога (например, в большей части Латинской Америки, странах Африки к югу от Сахары и Юго-Восточной Азии), стейблкоины предоставляют предприятиям беспрецедентный доступ к долларовым расчётам — от оплаты поставщикам и получения глобальных платежей до управления денежными потоками.
Суть этого спроса не в крипто-концепциях, а в эффективной доступности долларовых активов. Слабость местных финансовых систем и высокая волатильность национальных валют вынуждают предприятия по практическим причинам принимать стейблкоины.
Ещё более важные долгосрочные изменения на прикладном уровне исходят от добавленной ценности, строящейся поверх базовых учётных услуг.
Доступ к долларовым активам — лишь начало. Малый бизнес в Лагосе, фрилансер в Буэнос-Айресе или частный инвестор в Джакарте, владеющий стабильными активами, выраженные в стейблкоинах, смогут получить доступ к полному спектру финансовых услуг, ранее недоступных им: кредитованию, инвестициям, управлению капиталом и страхованию.
Интернет-банки и суперприложения, первыми захватившие входные точки в пользовательские аккаунты, смогут использовать базу клиентов для кросс-продажи всего спектра финансовых продуктов, охватывая огромные незатронутые традиционной финансовой системой сегменты. Платежи — лишь точка входа для открытия счёта, тогда как кредитование и инвестиции — настоящий источник коммерческой ценности.
Кредитный рынок: глубокая вторичная трансформация
Если платежи — первый шаг, то кредитование, вероятно, станет вторым — и, возможно, наиболее важным.
Обычно рост стейблкоинов трактуется узко, в рамках масштабируемой банковской модели: токенизация доллара, хранение в кошельках, мгновенные расчёты и отзыв по требованию. Однако такой взгляд упускает из виду главное следствие массового распространения стейблкоинов: когда на рынке обращается несколько триллионов долларов в виде стейблкоинов, возникнет мощный спрос на инвестиции свободного капитала. Компании, хранящие стейблкоины, захотят вложить неиспользуемые средства; различные протоколы нуждаются в пополнении ликвидности; и конечные пользователи рано или поздно начнут испытывать потребность в займах.
Неизбежно возникнет совершенно новый кредитный рынок на блокчейне. Это не просто повторение ранних DeFi-циклов, где кредитование основывалось исключительно на залоге криптоактивов и носило ярко выраженный спекулятивный характер. Это возврат к истокам банковского дела — реальная кредитная система, направленная на формирование капитала, кредитование под реальные активы и дебиторскую задолженность, а также обеспечение оборотных средств для предприятий в регионах, где отсутствует банковская инфраструктура.
Завершилась эпоха бурного, неконтролируемого роста DeFi, и отрасль вступает в более зрелую и устойчивую эпоху блокчейн-финансов.
Логика этого развития во многом схожа с развитием частного кредитного рынка за последние десять лет. Под давлением регуляторов традиционные банки постепенно свёртывали часть кредитных операций, а фонды частного кредитования быстро заполнили образовавшийся вакуум, превратившись из нишевого альтернативного актива в рынок объёмом в несколько триллионов долларов, способный напрямую конкурировать с синдикатными кредитами. Логика блокчейн-кредитования схожа: накопление капитала вне традиционной банковской системы и обслуживание заемщиков, игнорируемых традиционными финансовыми институтами, с помощью новой архитектуры. Ключевое отличие заключается в том, что блокчейн-финансовая инфраструктура обладает врождёнными преимуществами — открытостью, программируемостью и глобальностью, — недостижимыми для частного кредитования.
Традиционные кредитные организации уже внимательно отслеживают изменения в этом сегменте, и те из них, кто заранее подготовился и завершил консолидацию и поглощения, будут определять будущий ландшафт блокчейн-капитальных рынков.
Долларовый гегемонизм и геополитика
За этой рыночной картой скрывается история, гораздо более масштабная, чем финтех, и у неё два аспекта.
Для частных лиц и предприятий новая финансовая система даёт реальную экономическую силу: эффективную защиту от обесценивания национальной валюты, доступ к глобальным платёжным каналам и возможность вести бизнес с использованием самой ликвидной мировой валюты — доллара. Фермеры в странах Африки к югу от Сахары, производители в Юго-Восточной Азии и небольшие импортёры в Латинской Америке могут самостоятельно владеть, торговать и сохранять доллары без необходимости открывать счёт в американском банке или полагаться на традиционную корреспондентскую банковскую систему, окончательно преодолев привилегированные барьеры доступа к долларовым сервисам.
Для США стейблкоины ещё больше укрепляют существующее финансовое господство. На протяжении последнего столетия доминирование доллара поддерживалось Международным валютным фондом, Всемирным банком, глобальной корреспондентской банковской системой и сетью двусторонних соглашений, благодаря которым Министерство финансов США и Федеральный резерв контролировали глобальные финансовые процессы. Стейблкоины открывают новый, более прямой канал: каждый кошелёк, содержащий долларовые стейблкоины, становится новым узлом долларовой финансовой сети, позволяющим осуществлять мгновенные расчёты между любой парой точек мира по низкой стоимости. Чем выше степень распространения стейблкоинов, тем сильнее эффект сети и тем глубже проникновение доллара в регионы с неразвитой финансовой инфраструктурой.
Это и есть самая глубокая стратегическая ценность стейблкоинов: принятие регуляторных норм, таких как закон GENIUS, — это не просто регулирование нового финансового продукта, а стратегический шаг США по долгосрочному укреплению центральной роли доллара в условиях постоянных вызовов, с которыми сталкивается долларовый гегемонизм со времён Бреттон-Вудской системы.
Далее платежей: перестройка основы глобальной финансовой системы
Новая базовая архитектура глобальной финансовой системы продолжает формироваться, и её стратегическая ценность выходит далеко за рамки платёжного сегмента.
Суть этой трансформации — всестороннее обновление глобальной финансовой системы. Новая блокчейн-инфраструктура обладает врождёнными качествами открытости, программируемости и естественной взаимосвязанности, позволяющими охватить регионы, группы населения и сценарии использования, для которых традиционные системы никогда не предназначались. Её ключевая ценность состоит в следующем:
- Предоставление стабильных долларовых сервисов в регионах с отсталой финансовой инфраструктурой;
- Создание надёжных каналов для доходного размещения огромных объёмов неиспользуемого капитала;
- Предоставление инклюзивных кредитных услуг группам населения, игнорируемым традиционными финансовыми институтами;
- Позволение миллиардам людей впервые безбарьерно участвовать в глобальных капитальных рынках.
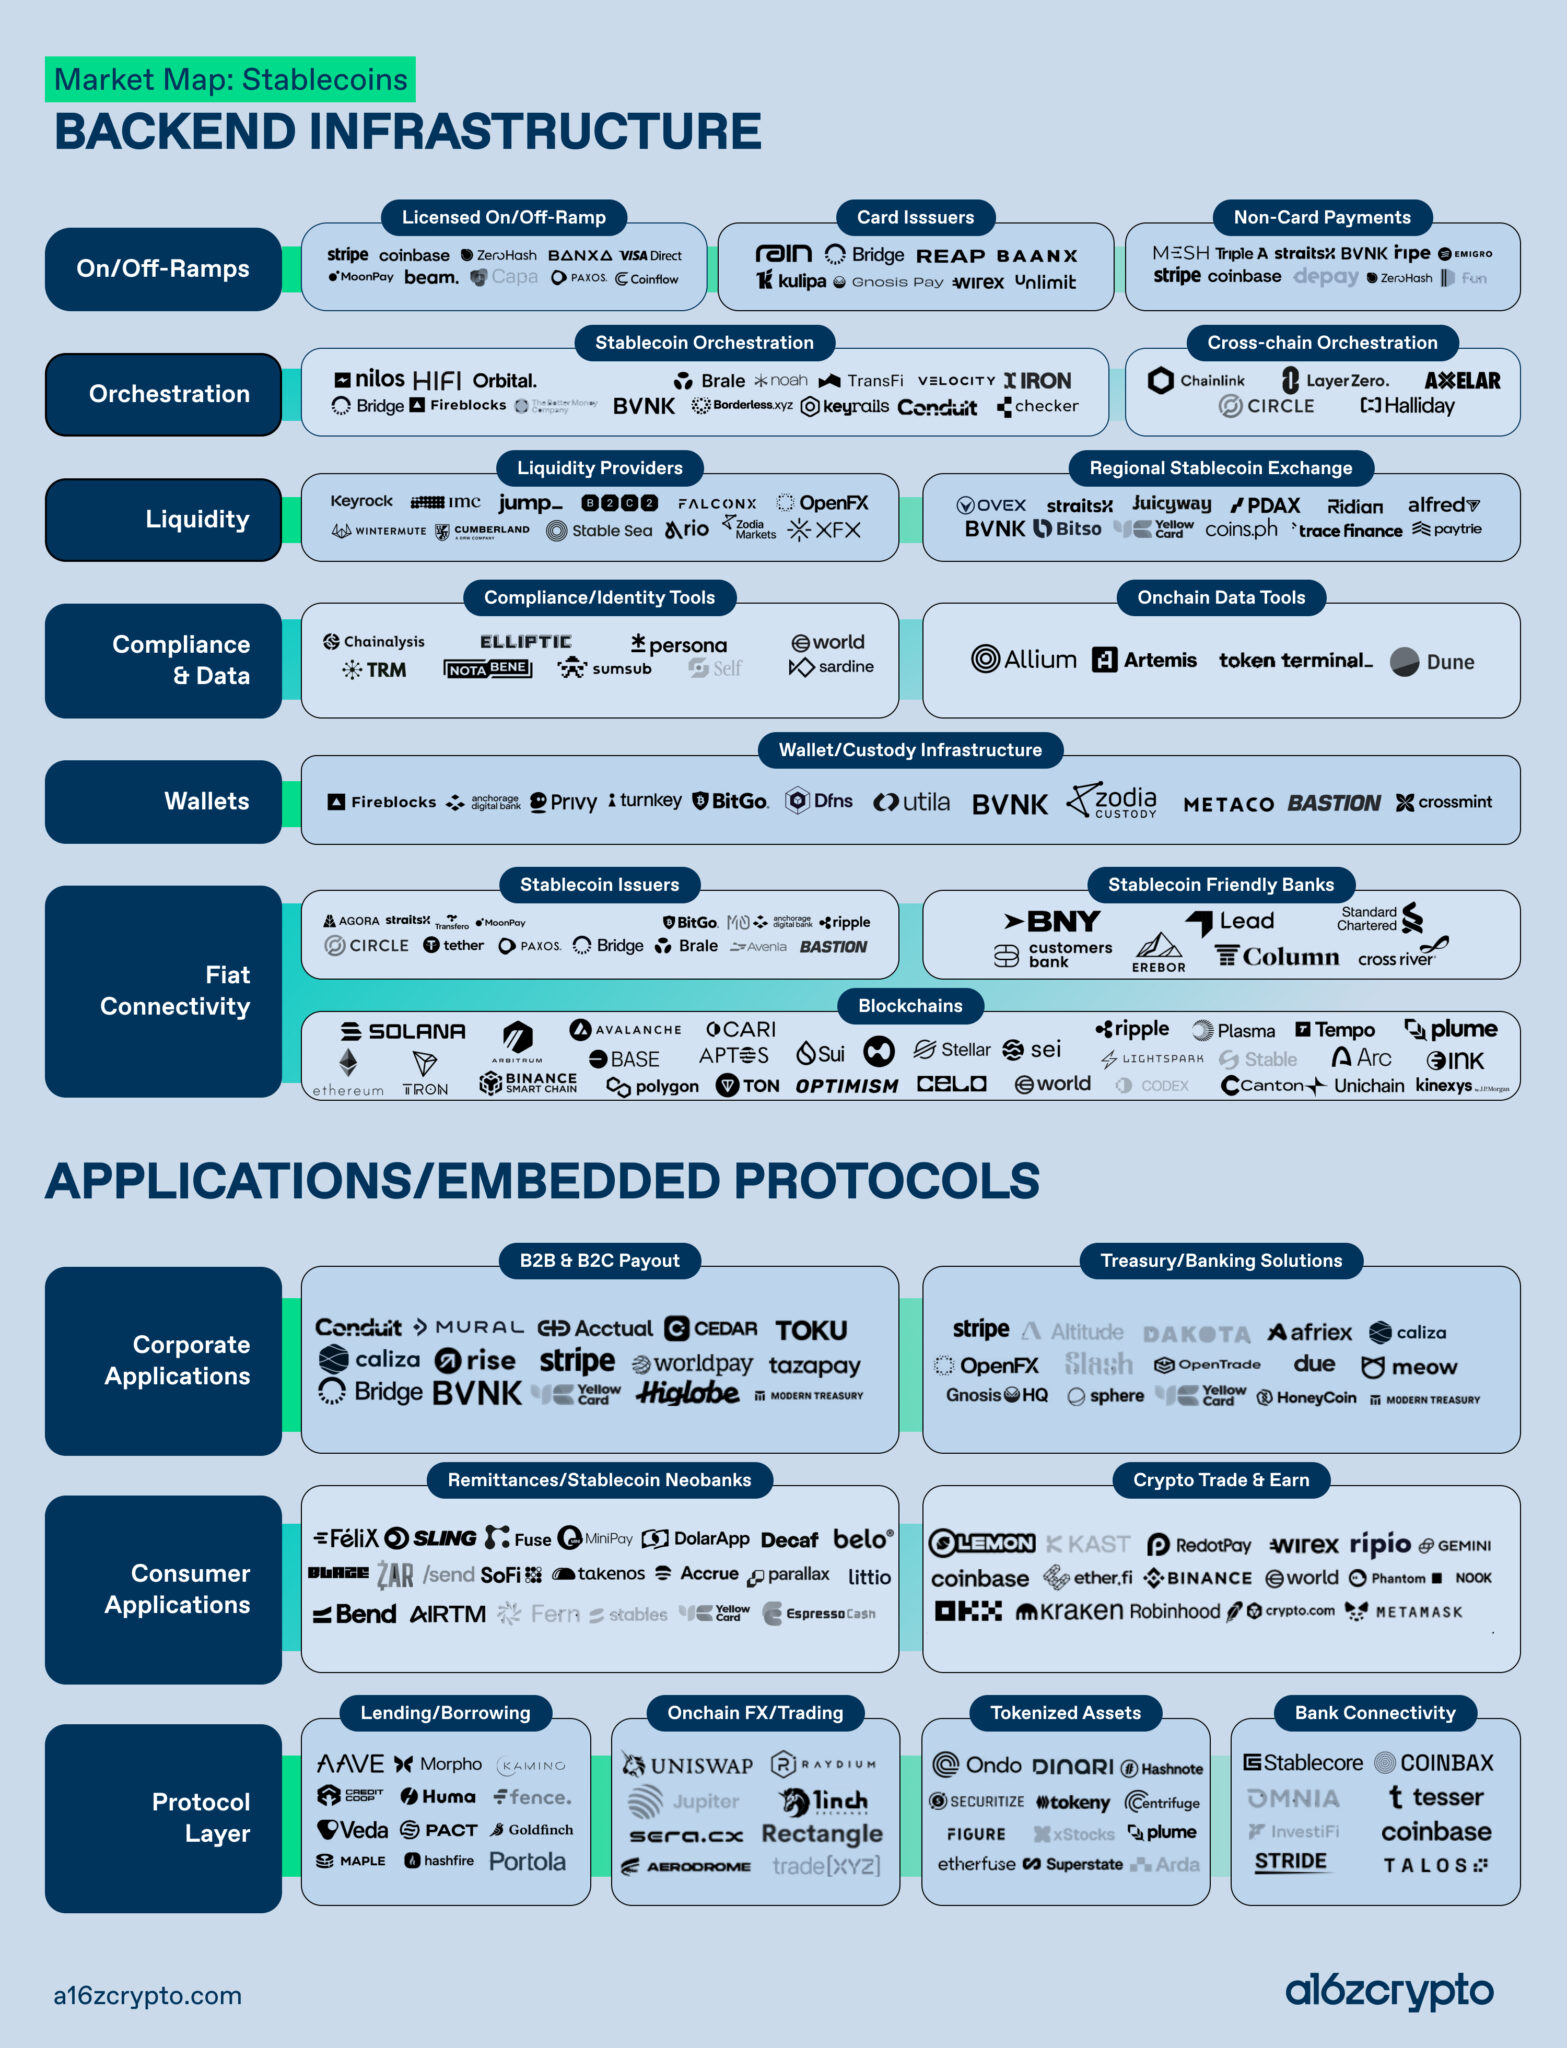
Сегодня компании, работающие в каждом звене этой новой финансовой цепочки, будут определять глобальный финансовый ландшафт следующей эпохи и формировать будущее доллара как глобальной валюты.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 a16z














