Под давлением почти 200 млн просроченных кредитов: несколько сценариев будущего движения $AAVE
Автор: Дэвид, TechFlow
После взлома Kelp DAO цена AAVE упала примерно с $112 до $90, обвалившись на 20% за 24 часа.
Одновременно в протоколе Aave образовался просроченный долг на сумму 195 млн долларов. Я полагаю, что большинство держателей AAVE, пострадавших от этого инцидента косвенно, а также тех, кто хотел сыграть на новостях в фьючерсах, волнует всего одно:
Эти 20% — это дно или только начало снижения?
Я склонен считать, что краткосрочно возможен отскок, но волатильность еще не завершилась.Поскольку текущее снижение продиктовано скорее настроениями, отражающими первичную оценку рынком влияния негативного события с KelpDAO на AAVE.
Настоящей переменной, определяющей ценовую траекторию AAVE, остается вопрос о том, кто именно покроет дыру в 195 млн долларов просроченного долга.
Для начала кратко освежим в памяти ход событий.
После кражи с Kelp хакеры использовали искусственно эмитированные rsETH в качестве залога и вывели из Aave реальные WETH на сумму 236 млн долларов. Деньги были одолжены, а залог обесценился, в результате чего просроченный долг в 195 млн долларов повис на балансе Aave.
Хотя механизмы DeFi и принципы кредитования могут казаться сложно устроенными, суть этой ситуации проста:
Протокол AAVE пострадал и сформировал убыток; этот убыток необходимо покрыть. Если покрытие найдется, проблема будет решена. Если нет — последует куда более плачевная ситуация.
Вы можете спросить, как это связано с самим токеном AAVE?
Достаточно ли просто предположить, что если протокол теряет доверие и ликвидность, его токен будет распродан до нуля? И что после устранения негатива цена токена восстановится?
Настроения — лишь один из факторов, однако сам механизм покрытия убытков в протоколе AAVE окажет прямое механическое влияние на его цену.
3 возможных сценария, влияющих на цену
Во-первых, в Aave действует механизм поглощения плохих долгов под названием Umbrella, который через многоуровневую защиту снижает ущерб от убытков. Сводку от ИИ смотрите на рисунке ниже.
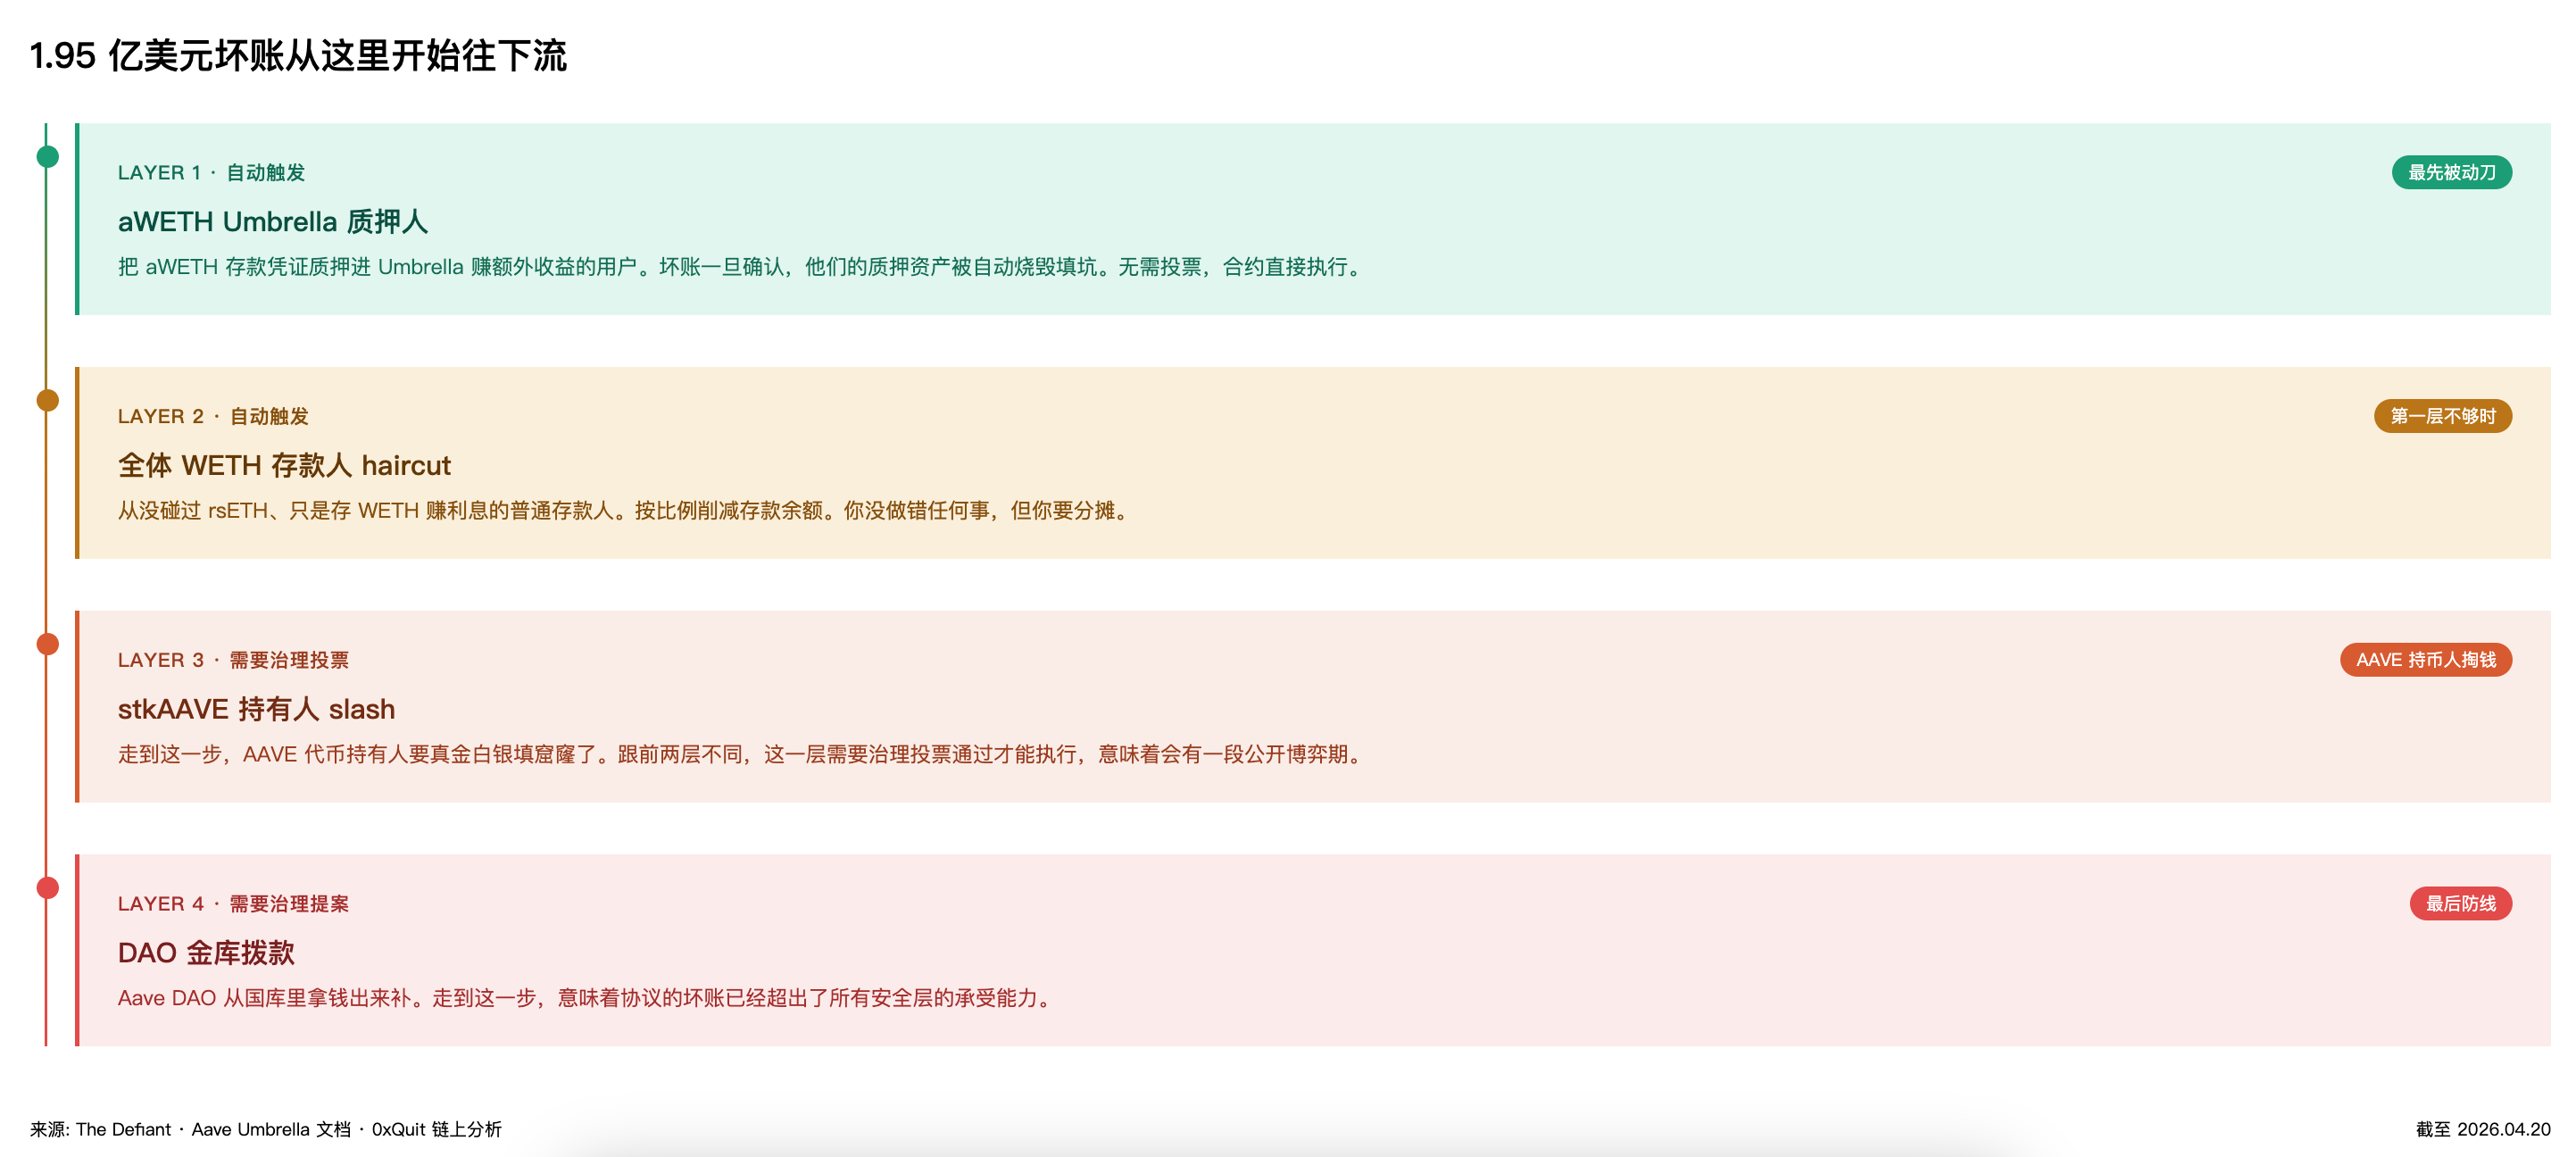
Если говорить просто, то при слишком крупной сумме плохих долгов, когда средств первых уровней недостаточно для погашения, придется использовать заблокированные в протоколе токены AAVE для закрытия бреши. Именно на этом этапе теоретически может произойти продажа на рынке, что повлияет на цену AAVE.
Таким образом, ключевой вопрос для держателей AAVE и трейдеров, играющих на новостях, заключается в том, на какой уровень упадет дыра в плохом долге.
Ниже приведены мои вероятностные расчеты.
1. Первый вариант: первые два уровня справились, держатели AAVE не платят из своего кармана
Я проверил фактический размер пула Umbrella. Размер пула aWETH составляет около 55,8 млн долларов, тогда как сумма ущерба — 195 млн. Первого уровня хватит менее чем на 30%, поэтому оставшиеся ~140 млн долларов обязательно перетекут на второй уровень.
На втором уровне убытки распределяются пропорционально среди всех держателей WETH.
Хотя крупные игроки уже вывели 5,4 млрд долларов, общий объем депозитов WETH в Aave все еще измеряется десятками миллиардов. Чтобы покрыть дефицит в 140 млн долларов, депозиторам придется принять потери на уровне 2–3%. Это небольшой процент, но для тех, кто «просто вкладывал деньги ради процента и ни разу не касался rsETH», эти потери будут крайне обидными.
Это наиболее вероятный исход, по моему мнению. Первые два уровня поглотят убыток, и основной капитал держателей AAVE останется нетронутым.
Это означает, что сам токен AAVE не несет прямых финансовых потерь, а падение на 20% было обусловлено исключительно паникой. Как только официальный Aave подтвердит, что «третий уровень трогать не придется», рынок вздохнет с облегчением, и появится пространство для восстановления цены.
Скорость восстановления будет зависеть от возврата TVL. Легко уйти, трудно вернуться. Для их привлечения потребуется время, а также убедительные улучшения в системе управления рисками со стороны Aave.
Поэтому даже в самом лучшем сценарии восстановление цены AAVE будет относительно медленным. Краткосрочный отскок возможен, но в среднесроке все будет зависеть от скорости стабилизации TVL и общей конъюнктуры рынка.
2. Второй вариант: поток уходит на третий уровень, держатели AAVE реально теряют средства
Если первые два уровня не справятся, будет запущено голосование по управлению, и доля базового капитала у стейкеров AAVE будет урезана.
Однако я считаю, что такой сценарий потребует дополнительных негативных триггеров и поэтому менее вероятен, чем первый.
Например, если до утверждения плана ликвидации убытков начнется массовый вывод депозитов WETH, количество участников для分担 (pooling) сократится, а коэффициент обрезки (haircut) достигнет неприемлемого для депозиторов уровня, вынуждая механизм переходить дальше.
Либо цена ETH резко упадет в этом окне, спровоцировав новый раунд неудачных ликвидаций, в результате чего сумма плохого долга начнет расти сверх 195 млн долларов.
Как только ситуация дойдет до этого этапа, ее характер изменится.
Ранее рынок никогда не видел реальной slashing (обрезки) stkAAVE, этот риск ценился лишь как теоретический пункт с весом, близким к нулю. После единичного исполнения всем придется заново переоценивать, какой именно хвостовой риск они берут на себя, держа AAVE.
Стейкеры станут требовать повышенной доходности для компенсации рисков, либо просто выведут свои активы. Вышедшие токены вернутся на рынок, создавая давление продавцов. Давление на цену будет значительно выше, чем в первом варианте, а период восстановления затянется, поскольку меняется сама модель оценки стоимости AAVE.
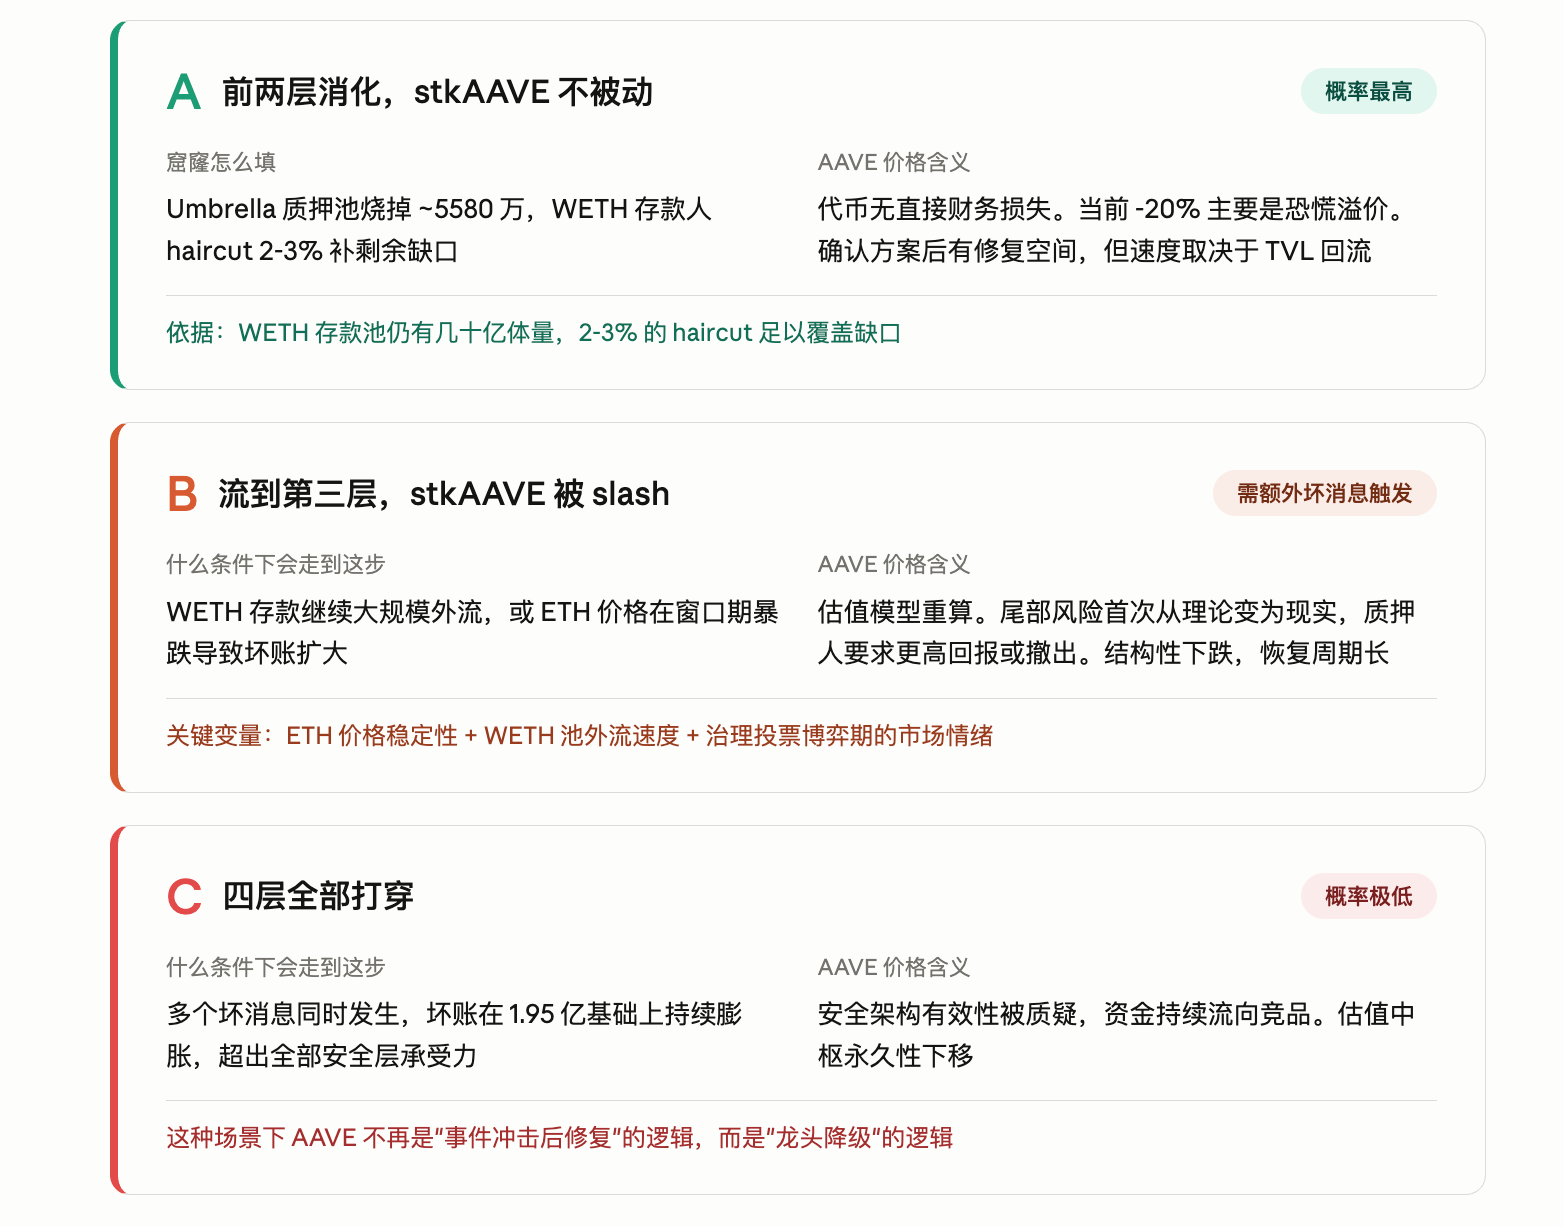
3. Третий возможный вариант: четыре уровня защиты тоже не способны закрыть брешь
Вероятность крайне мала, но полностью исключать ее нельзя. Для реализации этого сценария требуется одновременное наступление множества негативных событий. Если дело действительно дойдет до этого, рынок начнет ставить под сомнение эффективность всей архитектурной безопасности Aave, капитал продолжит отлив в сторону конкурентов, а центральная точка оценки токена сместится вниз навсегда.
Таким образом, в совокупности я считаю, что дыра в AAVE с высокой вероятностью будет закрыта на первых двух уровнях. Аргументация такова: хотя пул Umbrella составляет всего 55,8 млн долларов, пул депозитов WETH на втором уровне, даже учитывая масштабный вывод средств, все еще значительно превышает остаточный дефицит.
Текущая цена в $90, вероятно, уже включает в себя чрезмерно пессимистичные ожидания.
Какие временные метки стоит отслеживать?
При появлении каких сигналов можно будет сказать, что самый тяжелый этап позади?
Лично я слежу за тремя индикаторами.
Первый — официальный анонс плана ликвидации плохих долгов от Aave. Пока мы находимся на этапе «изучения возможностей» без конкретных цифр. Как только он появится, рынок сможет точно рассчитать, сколько сгорит на первом уровне, сколько удержат на втором и придется ли задействовать третий для продажи AAVE.
В этот момент, я думаю, давление ценообразования неопределенности сильно снизится, а сам анонс станет главным катализатором.
Второй — стабилизация TVL. Не обязательно возвращаться к пиковым 26,4 млрд долларов у Aave, достаточно, чтобы еженедельная динамика перестала быть отрицательной. Остановка падения TVL означает завершение панического вывода средств депозиторами, фундамент доходов протокола больше не будет ухудшаться, что имеет определенное ориентировочное значение для среднесрочной перспективы.
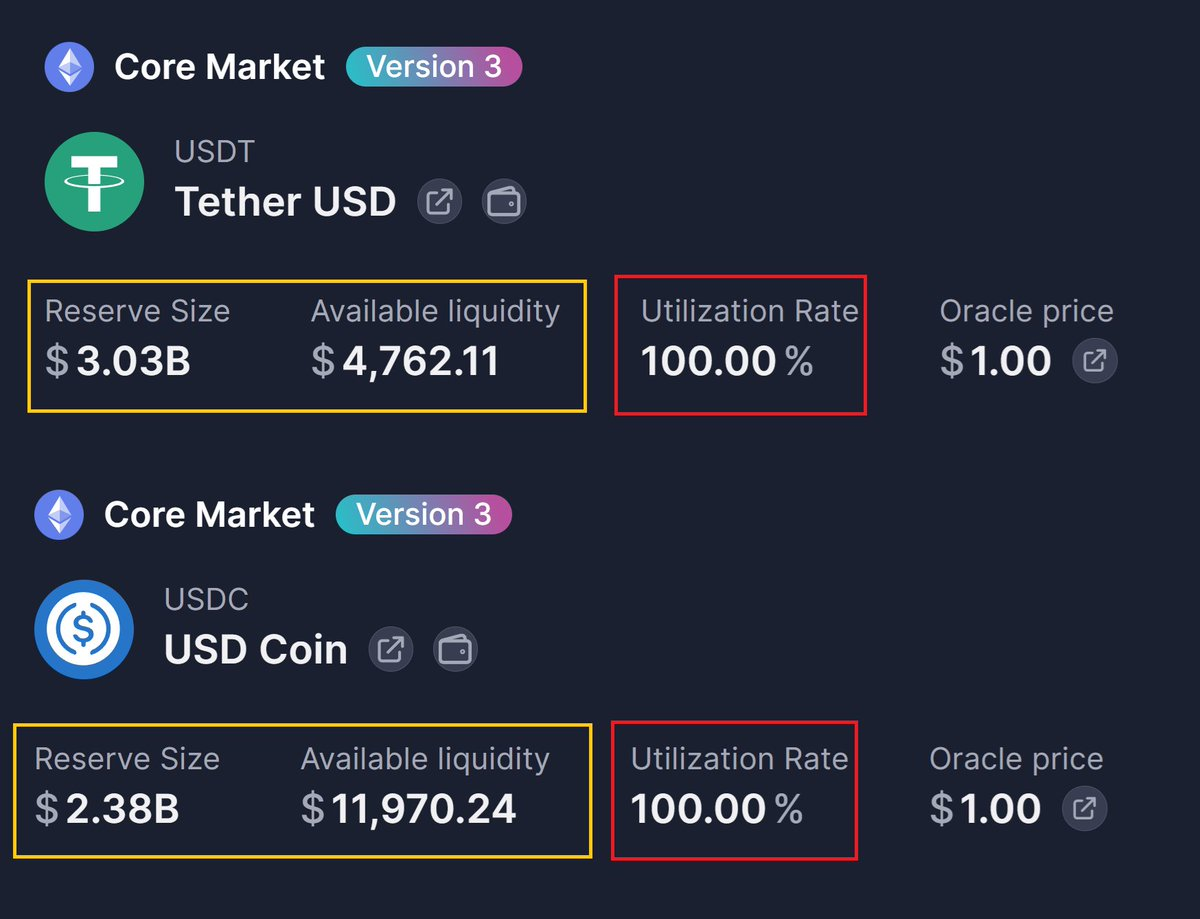
Третий — возврат коэффициента использования основных рынков к нормальному диапазону. Сейчас рынки USDT и USDC зафиксированы на отметке 100%, что означает невозможность снятия средств депозиторами. Возврат показателя к диапазону 60–80% сигнализирует о восстановлении ликвидности и фактическом завершении банковской паники (бегства вкладчиков).
Эти данные видны на интерфейсе фронтэнда Aave, за ними можно следить в реальном времени.
Если появятся хотя бы два из трех сигналов, я смогу считать, что худший этап миновал. До этого момента любые колебания цены я буду трактовать исключительно как техническую коррекцию после перепродажи, а не как разворот тренда.
Возвращаясь к вопросу в начале статьи: AAVE упал на 20%, достаточно ли этого?
Мое мнение таково: текущая цена с высокой долей вероятности уже частично включила в себя «худший сценарий», но подтверждающих сигналов относительно «лучшего сценария» пока нет. В этот промежуточный период цена будет находиться в режиме затяжной консолидации.
Тем, кто хочет занять позицию снизу, я рекомендую подождать сигналы. Анонс плана по долгам, стабилизация TVL, возврат коэффициента использования к норме — дождитесь минимум двух из них перед входом. Цена, возможно, уже отскочит от минимума, но вы приобретете актив с прозрачной фундаментальной основой, а не подобие казино-фиата для азартных ставок.
Для трейдеров на деривативах接下来的几周波动ность будет очень высокой. Окна голосования по управлению, каждое официальное заявление Aave и каждое значительное движение ETH будут усиливаться рынком.
Когда направление неопределенно, сама по себе волатильность становится одной из самых надежных торговых возможностей.
И напоследок скажу о главном впечатлении от этого инцидента. На этот раз код смарт-контрактов Aave был безупречен, но 195 млн долларов плохого долга все равно возникли, потому что проблема крылась в выборе коллатерала протоколом, установлении лимитов займа и количестве интеграций с другими протоколами.
В мире криптоактивов DeFi все больше напоминает корабли Цао Цао во время битвы при Красных Утесах из «Троецарствия»: протоколы жестко связаны друг с другом, и малейшего дуновения ветра в нужном направлении с огнем достаточно, чтобы уничтожить всё разом.
DeFi по-прежнему слишком сложен для большинства непрофессиональных пользователей. Этот урок, возможно, трудно усвоить на глубинном уровне архитектуры DeFi, однако возможности для торговли, порождаемые волатильностью, нужно максимизировать.
Примечание: Данный материал представляет собой анализ механизма на основе открытых данных и личные заключения автора и не является инвестиционной рекомендацией. DYOR.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow