Углубленный аналитический отчет Artemis: с привязкой к Hyperliquid, $PURR — единственная криптоказначейская акция, которая действительно приносит прибыль на базовом уровне.
Автор: Чжэн Цзе
Подготовка: TechFlow
TechFlow: Artemis — ведущая аналитическая компания в криптосфере. Данный отчет подготовлен аналитиком Zheng Jie. Показатель mNAV у Strategy (бывшей MSTR) упал с 6 до 1,15x. Сектор DAT коллективно лишился ауры, но автор считает, что PURR нельзя ставить в один ряд с остальными: Strategy ежедневно тратит 2,3 млн долларов на обслуживание долга, BMNR и Forward Industries заблокировали средства в купленных ETH и SOL, тогда как PURR держит HYPE из реально работающей финансовой машины: всего 11 сотрудников, годовой доход 857 млн долларов, 99% выручки идет на обратный выкуп и сжигание.
Выводы
Рынок оценивает PURR по рамкам другой компании MSTR: премия при размещении акций, покупка большего количества токенов, увеличение числа токенов на акцию. Мы считаем, что такая оценка неверна. Strategy ежедневно тратит 2,3 млн долларов на выплату процентов по предпочтительным акциям и конвертируемым облигациям в размере 780 897 биткоинов и 835 млн долларов ежегодно, при этом сами биткоины не генерируют никаких доходов; ее mNAV упала с пиковых более 6 раз до нынешних 1,15 раз.
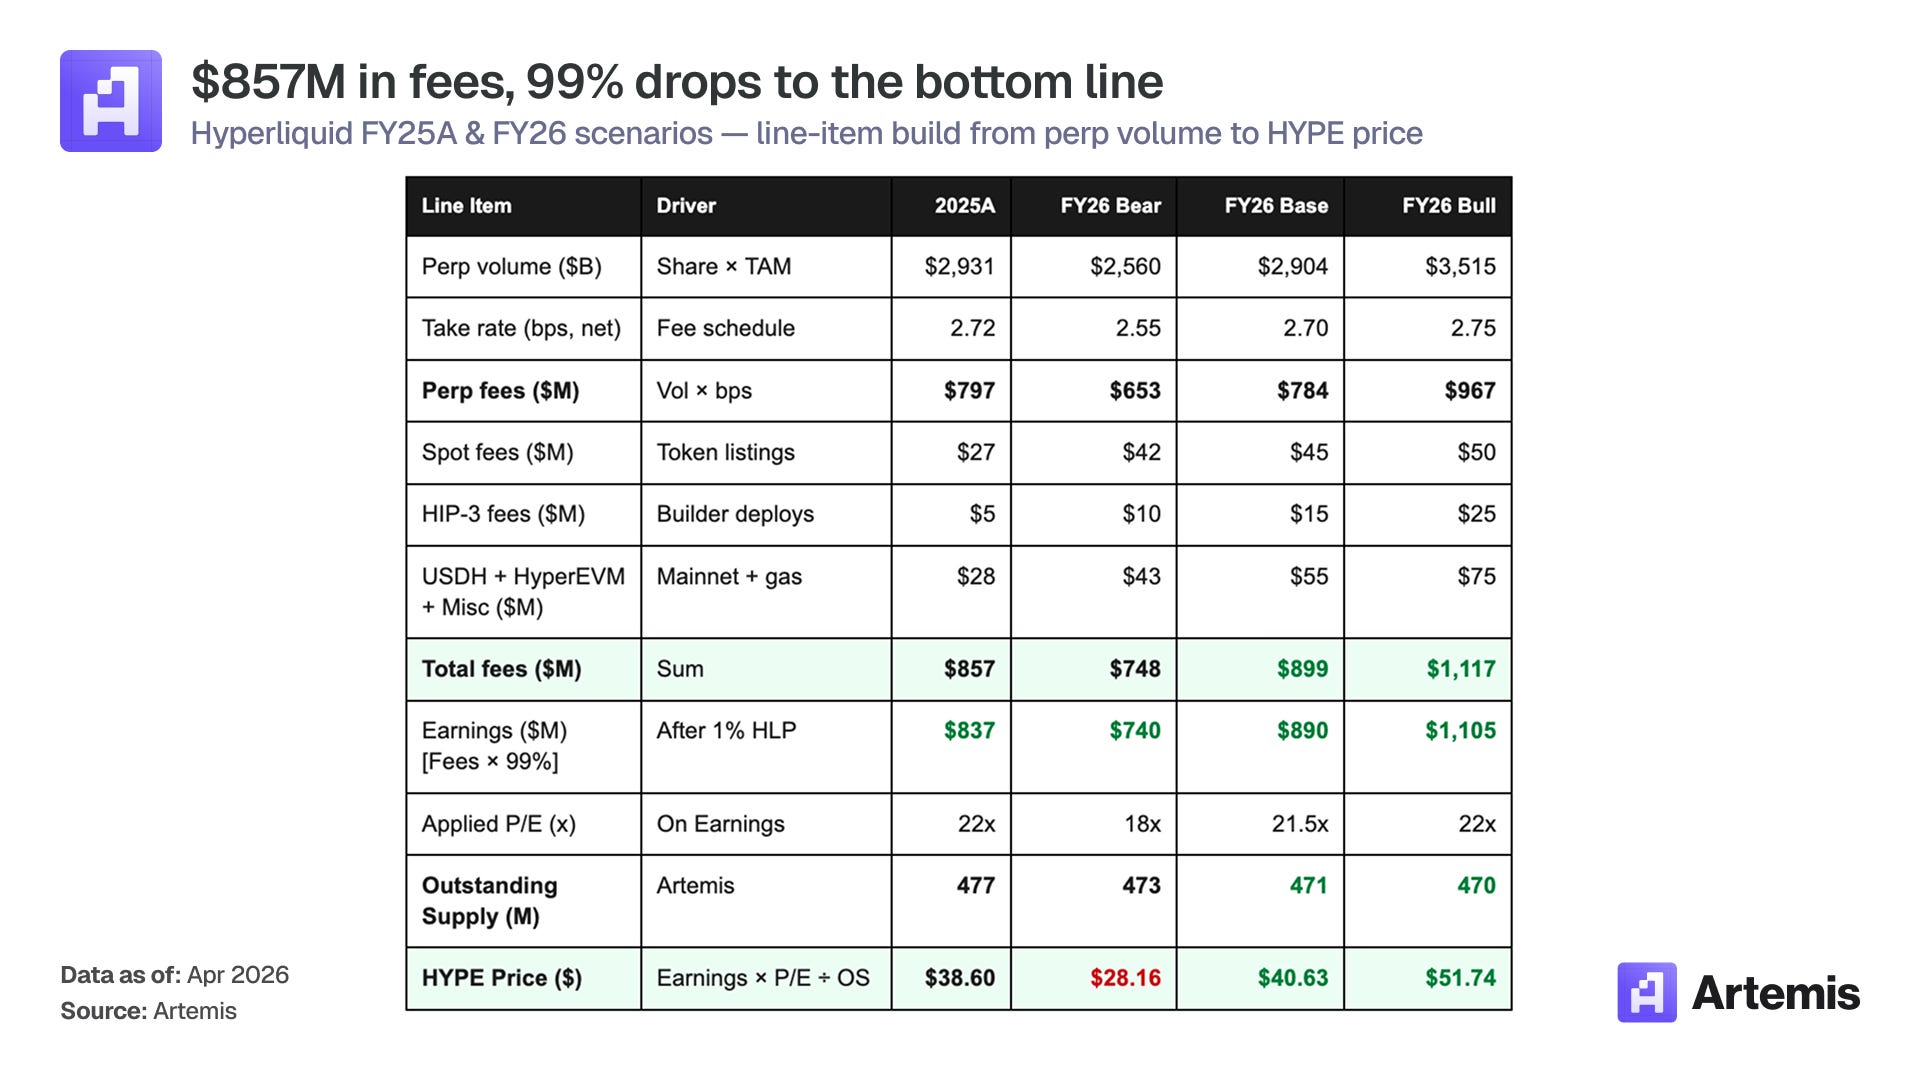
У PURR нет долгов, нет предпочтительных акций и никаких постоянных расходов. За зафиксированные 18,8 млн токенов HYPE стоит единственный основной протокол, генерирующий положительную доходность в 2025 году: 857 млн долларов комиссионных доходов (из них 797 млн — от бессрочных фьючерсов при ставке 2,72 базисных пункта), 99% поступает в Фонд помощи (Assistance Fund), 837 млн долларов направлено на обратный выкуп и сжигание, операционные расходы близки к нулю.
Токен имеет структурную дефляцию: ежегодно сжигается около 19 млн токенов обратным выкупом, примерно 7 млн выпустятся из пула стейкинга. Текущая цена акции составляет 1,12x mNAV.
Наша базовая гипотеза предполагает цену HYPE на уровне 76 долларов к 2030 году, что соответствует ожидаемой доходности в 1,71 млрд долларов и P/E в 20 раз. PURR сохранит множитель mNAV на уровне 1,1x, что дает цену акции 10,59 доллара, обеспечивая дополнительный потенциал роста примерно на 63% за пять лет. В оптимистичном сценарии HYPE достигает 127 долларов, mNAV = 1,3x, цена 20,84 доллара (+220%). В пессимистичном сценарии HYPE снижается до 27 долларов, P/E = 16 раз, mNAV = 0,95x, цена снижается на 49%.
Сравнение: особое место PURR в секторе криптокладовых (DAT)
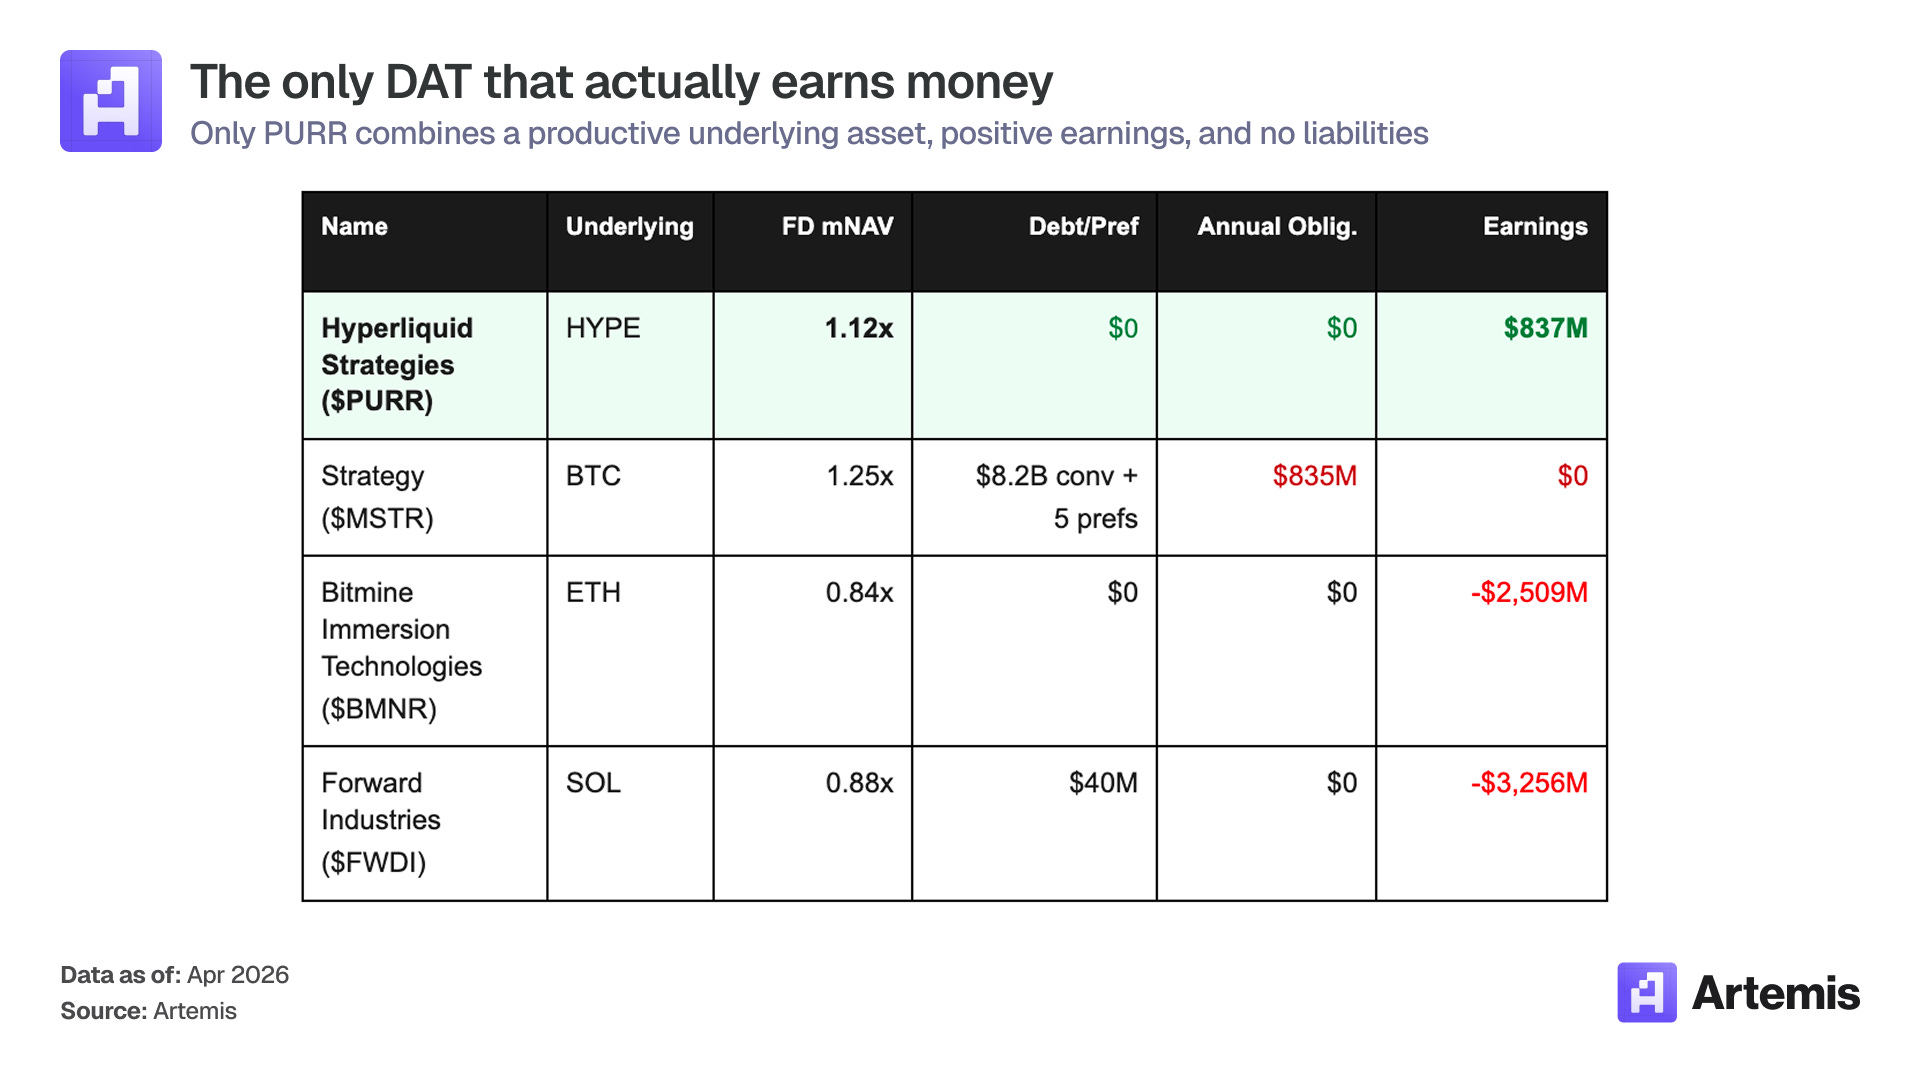
Примечание к рисунку: Среди всех компаний криптокладовых (DAT) только PURR одновременно удовлетворяет трем условиям: базовый актив генерирует денежный поток, отчетная прибыль положительна, долг равен нулю
Что такое PURR?
Hyperliquid Strategies Inc (биржевой код NASDAQ: PURR) — это криптокладовая компания (Digital Asset Treasury, далее DAT), единственной целью которой является накопление и удержание токена HYPE, нативного токена протокола Hyperliquid. Компания была основана в декабре 2025 года в результате сделки по объединению стоимостью 888 млн долларов между Sonnet BioTherapeutics, SPAC-компанией Rorschach I LLC (под крылом Paradigm) и новым юридическим лицом Atlas Merchant Capital.
Ее баланс является самым чистым в секторе DAT: 18,8 млн токенов HYPE, 112,6 млн долларов наличности, ноль долгов, ноль предпочтительных акций, ноль конвертируемых облигаций. В январе 2026 года компания утвердила программу обратного выкупа акций на 30 млн долларов. По состоянию на 3 февраля 2026 года было потратлено 10,5 млн долларов на выкуп около 3 млн акций, что снизило полностью разводненный объем акций до 150,8 млн штук. Также предусмотрено финансирование через equity line на сумму 1 млрд долларов сверх наличности, служащее резервным капиталом на случай коррекции HYPE.
То, что действительно выделяет эту структуру, — это базовый актив. HYPE выступает эквивалентом долевого участия в Hyperliquid, бирже бессрочных контрактов, которая выполнила комиссионных сделок на 857 млн долларов в 2025 году всего при штате в 11 сотрудников (средняя выручка на сотрудника составляет около 78 млн долларов в год, что является рекордом среди всех компаний мира).
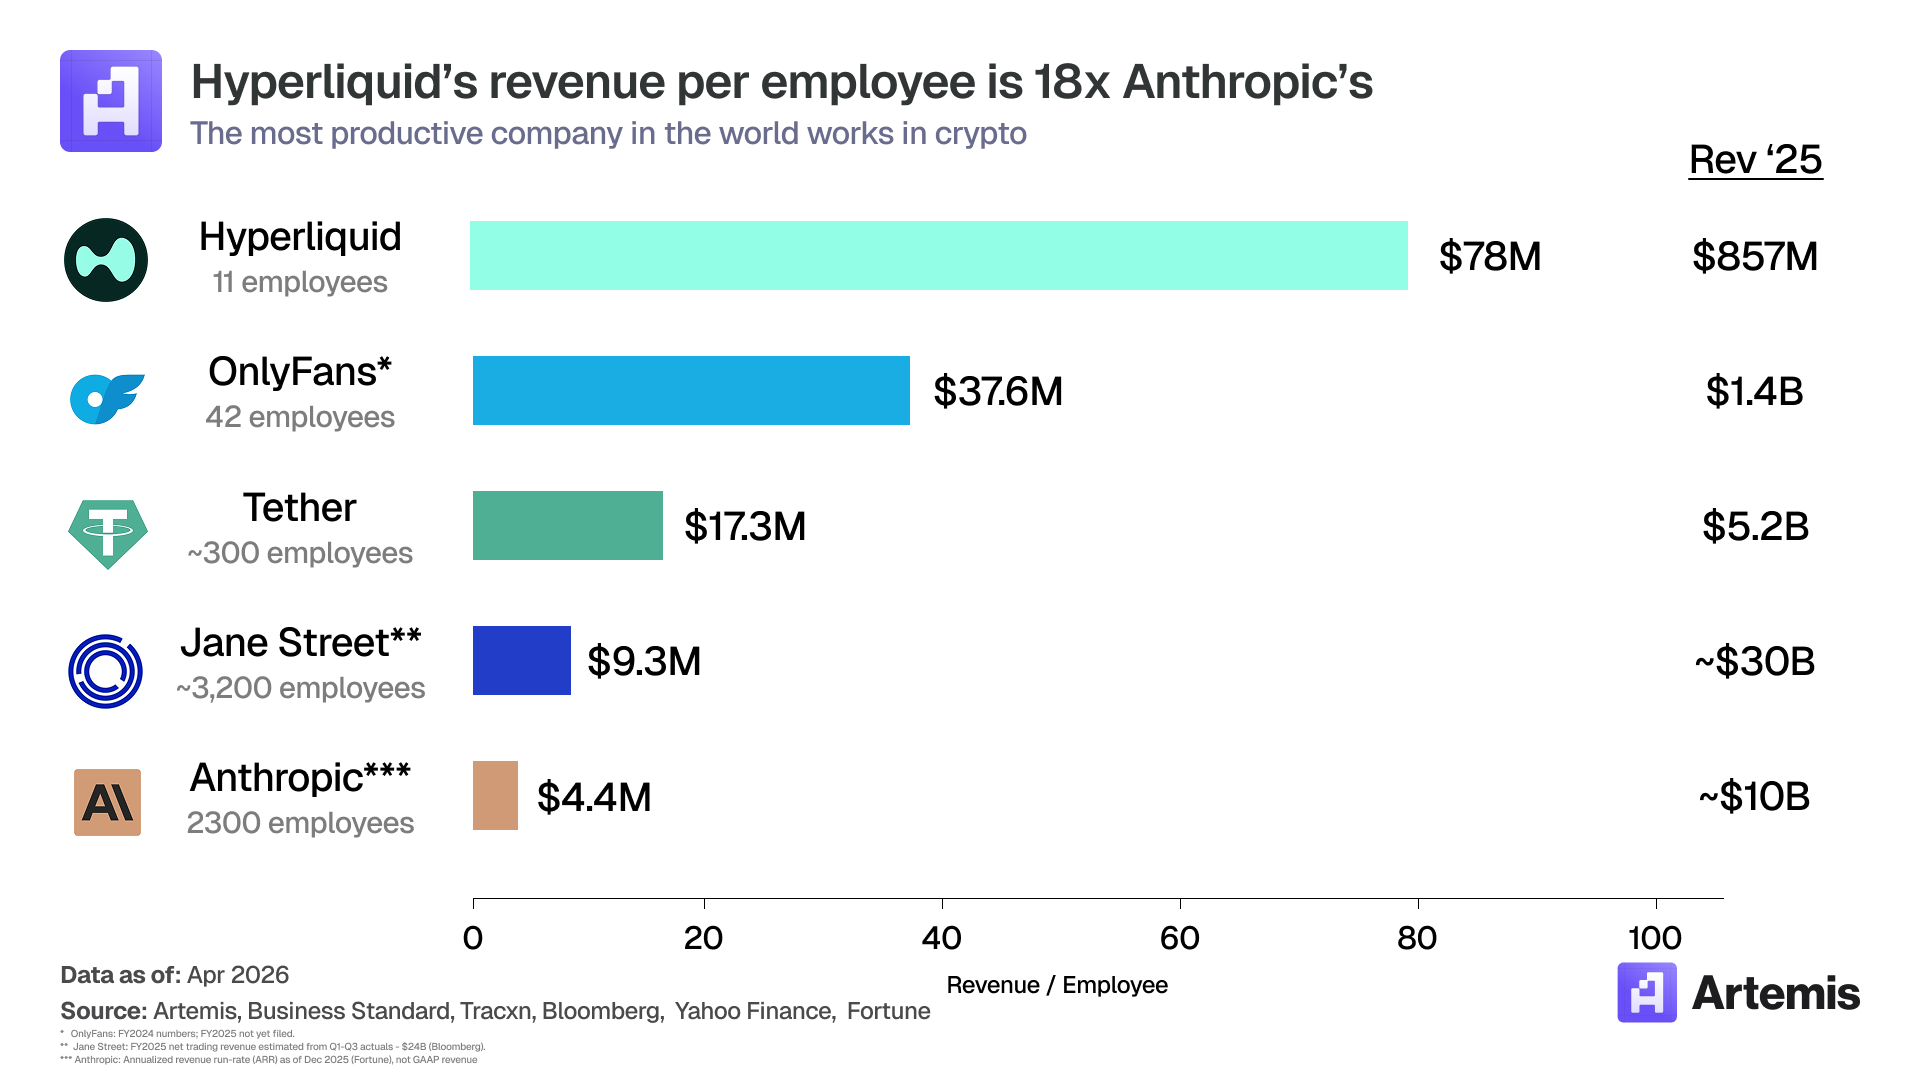
Примечание к рисунку: Фундаментальные данные протокола Hyperliquid: 857 млн долларов комиссионных доходов в 2025 году, 99% поступают в фонд помощи для обратного выкупа и сжигания HYPE
Генератор комиссионных доходов
Hyperliquid — это биржа.
Бизнес-модель строится на формуле «объем торгов × ставка», при этом предельные затраты стремятся к нулю.
Механизм распределения комиссионных разделен на шесть категорий:
Примечание к рисунку: Водяной знак распределения комиссионных Hyperliquid: комиссии спот/бессрочные, доля HLP, обратный выкуп фондом помощи, раскрытие стейкинга и другие шесть пунктов
Аргумент 1: единственный прибыльный базовый актив
Каждая DAT-компания, торгующаяся на американской бирже сегодня, маскирует активы, которые либо не генерируют никакой прибыли (BTC), либо, если учитывать дополнительные эмиссии токенов для поддержания работы ончейн-инфраструктуры, фактически убыточны. Эфириум сгенерировал 526 млн долларов комиссионных в 2025 году, но выплатил 3,035 млрд долларов на стейкинг; Солана принесла 680 млн долларов, выплатив 3,936 млрд долларов. Hyperliquid же сгенерировала 857 млн долларов комиссионных.
Здесь необходимо прояснить определение «прибыли». Для Hyperliquid прибыль = комиссионные за вычетом 1% доли казначейства HLP (до 30 августа 2025 года составляло 3%), из которых 99% поступает в фонд помощи для обратного выкупа и сжигания: 857 млн долларов комиссионных соответствуют 837 млн долларов прибыли. Для Эфириума и Соланы сопоставимая метрика — комиссионные за вычетом эмиссии стейкинга, поскольку эти сети не могут функционировать без вознаграждений за стейкинг, а валидаторы должны платить токенами. Это реальные операционные расходы, и обе сети на момент написания были отрицательными. Выплаты по стейкингу Hyperliquid в размере 312 млн долларов взяты из предварительно распределенного резерва, а не из доходов биржи, поэтому они не входят в этот расчет. По скорректированной метрике (545 млн долларов) Hyperliquid остается единственным протоколом с положительным денежным потоком.
Разрыв напрямую отражается в балансах DAT-компаний. Среднюю цену покупки ETH у BMNR составляет 2 826 долларов, среднюю цену покупки SOL у Forward Industries — 232 доллара. Обе компании сейчас сидят в убытке.
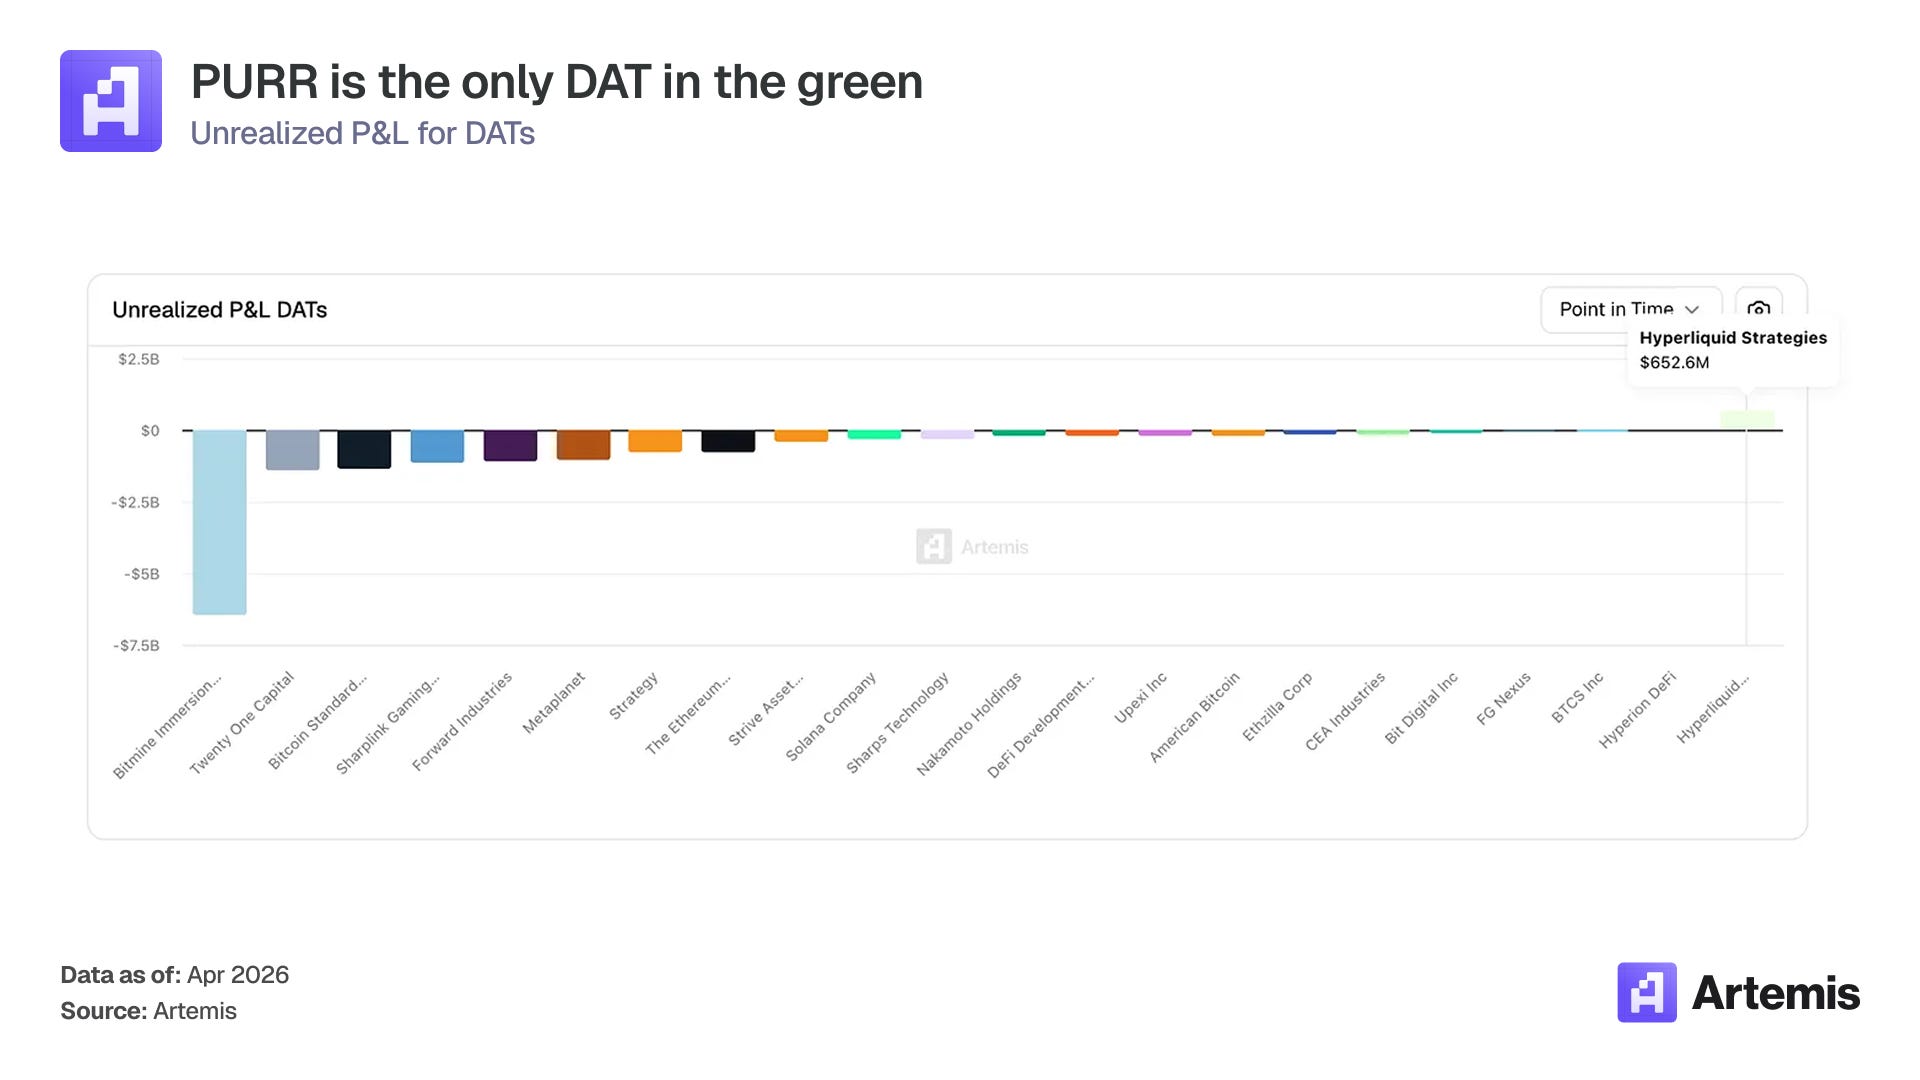
Примечание к рисунку: Сравнение нереализованной прибыли и убытков криптокладовых компаний: только портфель HYPE у PURR имеет существенную нереализованную прибыль, около 600 млн долларов
PURR — единственная DAT-компания с реальной нереализованной прибылью, ее позиция в HYPE приносит примерно 600 млн долларов. Базовый актив не только зарабатывает, но и растет.
Пять факторов роста усиливают это преимущество:
- HIP-3: превращение Hyperliquid в платформу для листинга. После запуска в октябре 2025 года любой разработчик, застейкавший 500 000 токенов HYPE, может развернуть permissionless бессрочные контракты на любом активе: товары, акции (Китай, Южная Корея, Япония), валюта, альтернативные активы. Это трансформирует HL из криптобиржи в универсальный уровень листинга. Во время кризиса в Ормузском проливе рынок нефти, развернутый TradeXYZ на базе HIP-3, обработал номинальный объем торгов в 305 млн долларов за выходные; корреляция R² = 0,785 между ценой кросс-активных выходных и восстановлением цен традиционных рынков при открытии (расчеты Shaunda из Blockworks). TAM для листинга расширилось с 3–5 трлн долларов криптопроизводных до более чем 100 трлн долларов глобального рынка деривативов. Каждое развертывание HIP-3 требует постоянного стейкинга 500 000 HYPE, то же самое относится к HIP-4. При масштабировании 20 рынков заморозят около 10 млн HYPE (2,1% от обращающегося предложения).
- DAT как партнер разработчиков. По текущим ценам 500 000 HYPE стоят около 23 млн долларов. Большинство команд строителей не могут самостоятельно оплатить эту сумму. Крупные холдеры, такие как PURR (18,8 млн HYPE), становятся естественным контрсайдом: предоставляют финансирование или осуществляют совместное развертывание для HIP-3/HIP-4 в обмен на долю от комиссионных рынка. Это создает канал дохода и влияние в экосистеме, недоступное для индивидуальных держателей HYPE.
- HIP-4: опционы и событийные контракты. Тестнет запущен в марте 2026 года, главная цель — четвертый квартал 2026 года. Приобретенный Coinbase Deribit, в 2025 году показал номинальный объем торгов опционами свыше 1,875 трлн долларов, занимая более 85% всего рынка (около 2,2 трлн долларов). На данный момент опционы составляют лишь 3% криптопроизводных (по данным Coinglass общий объем криптопроизводных составляет 85,7 трлн долларов). Если ончейн-опционы достигнут 15% проникновения, а HL заберет половину этого рынка, это составит объем торгов в 165 млрд долларов × примерно 8 базисных пунктов (спред по опционам шире, чем по бессрочным, Deribit берет 12 б.п.) = 135 млн долларов комиссионных ежегодно. Базовая модель предполагает старт в 50 млн долларов в 2026 году с ростом до 130 млн долларов к 2030 году. Событийные контракты прогнозного рынка открывают вторую линию дохода для HIP-4 (годовые комиссионные Polymarket уже приближаются к 700 млн долларов).
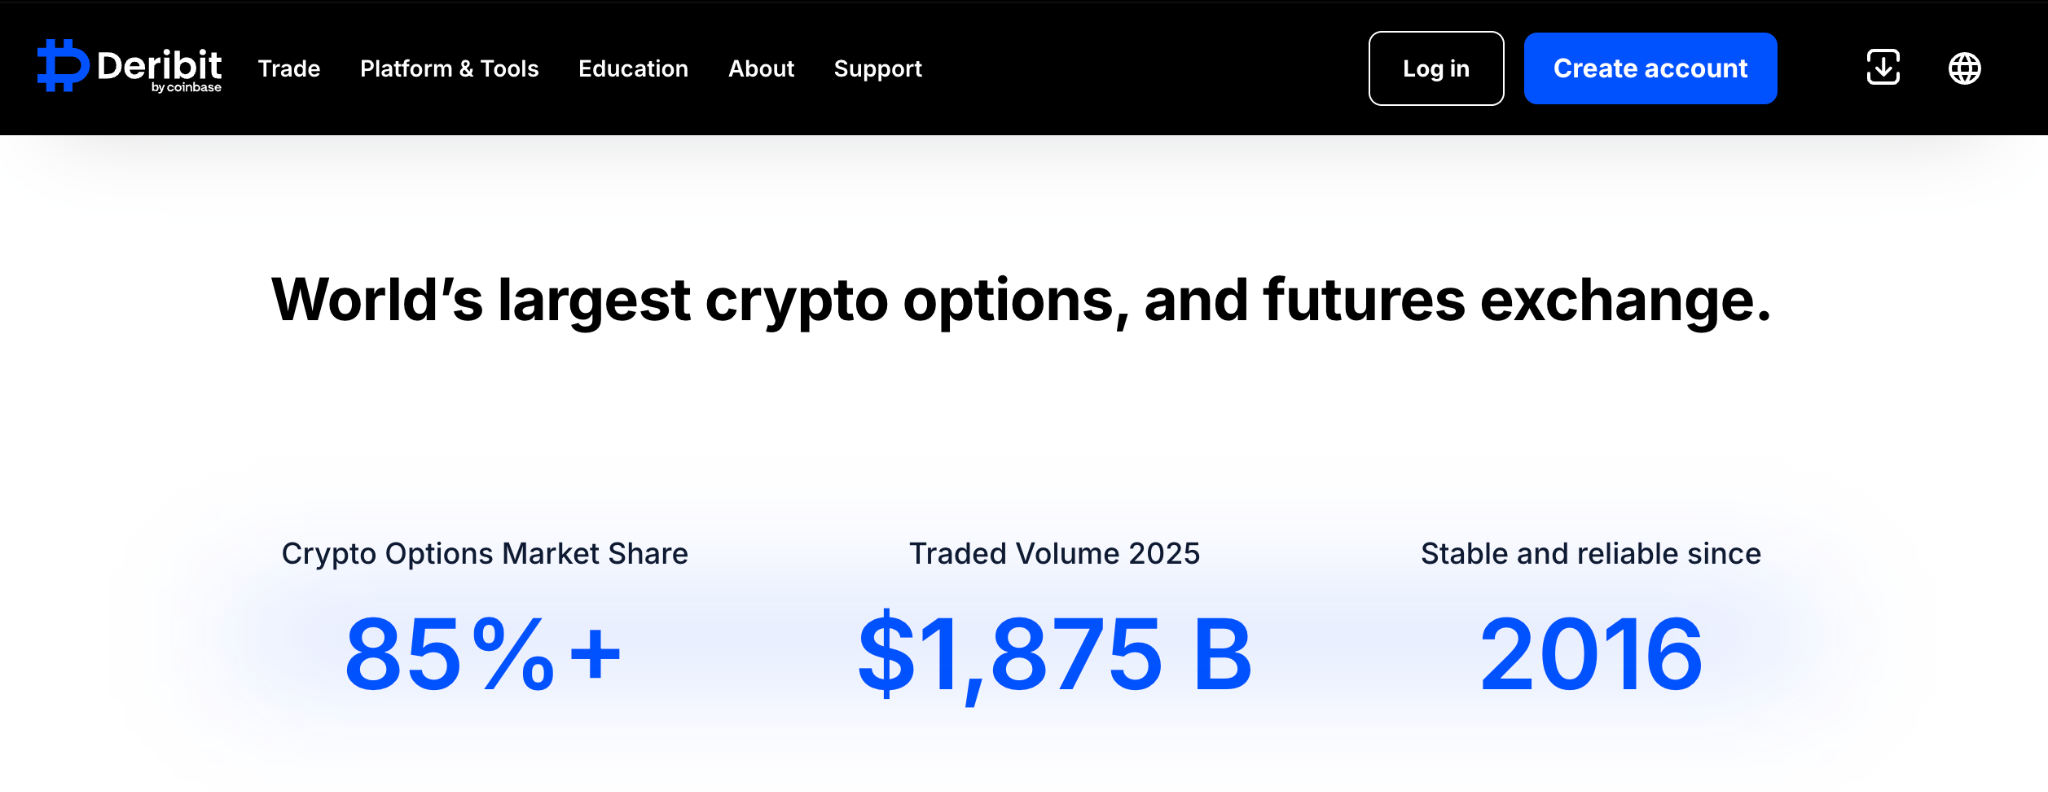
Примечание к рисунку: Данные опционного рынка Deribit: полный годовой номинальный объем торгов опционами в 2025 году превысил 1,875 трлн долларов (источник: Deribit)
- Builder Codes: канал дистрибуции с отрицательной стоимостью привлечения клиентов (CAC). В настоящее время около 40% дневных активных пользователей HL подключаются через сторонние фронтенды (Phantom是最大的). За каждую транзакцию, проходящую через сторонний фронтенд, разработчик получает долю, на общую сумму более 40 млн долларов (данные Dwellir). В сравнении с затратами на привлечение клиента в Coinbase в размере 400–600 долларов за депозит, CAC HL является отрицательным. Именно поэтому в модели объем бессрочных торгов может вырасти с 2,9 трлн долларов в 2025 году до 5,2 трлн долларов в базовом сценарии к 2030 году. Уровень дистрибуции делегирован наружу.
- USDH: нативный стейблкоин с распределением комиссионных. Native Markets выиграли права на выпуск USDH в сентябре 2025 года. Резервы хранятся в фондах под управлением BlackRock, 50% дохода от резервов поступает в фонд помощи.
При текущем объеме эмиссии (около 93 млн долларов) и доходности казначейских облигаций США 3,7% USDH ежегодно вносит вклад в фонд помощи в виде обратного выкупа примерно на 1 млн долларов. Когда объем достигнет 2–5 млрд долларов, это составит от 40 до 100 млн долларов ежегодно. Учитывая, что HIP-4 возможно будет поддерживать только торговлю через USDH, это создает огромный катализатор для стейблкоина Native Markets.
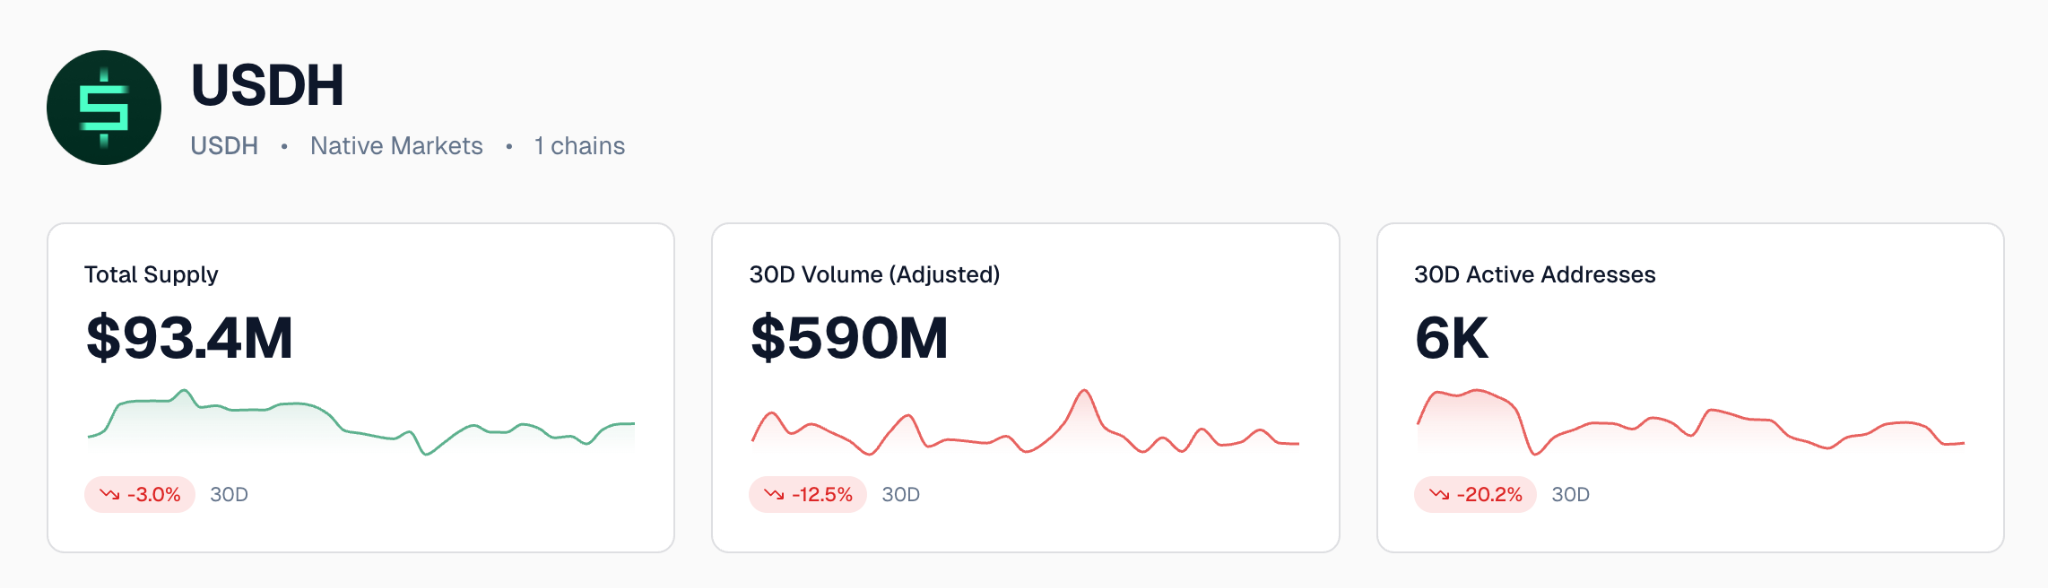
Примечание к рисунку: Данные по объемам различных стейблкоинов (источник: Artemis Stablecoin Dashboard)
Все эти расширения не требуют найма сотрудников в Hyperliquid. Каждый канал роста (листинг через HIP-3, опционы HIP-4, дистрибуция Builders, резерв USDH) делегируется внешним командам, которые берут на себя риски листинга и дистрибуции в обмен на долю от комиссионных. Ядро из 11 человек занимается только написанием протокола и настройкой каналов комиссионных. Это модель масштабирования платформы: объем обработки, листинговые активы и фронтенды растут, а количество персонала не увеличивается.
Аргумент 2: покупка этой оболочки по себестоимости
Игровой паттерн Strategy заключается в размещении акций с премией, конвертации наличности в BTC и назывании этого финансовым инжинирингом. Проблема в том, что как только премиум исчезает, механизм начинает работать в обратную сторону, во всем секторе DAT сегодня именно так (Strategy упала с 6x до 1,15x). PURR работает в противоположном направлении: акция торгуется рядом с отметкой 1,12x NAV, программа обратного выкупа на 30 млн долларов активируется только когда рынок оценивает PURR ниже стоимости ее портфеля токенов. Каждая доллар, потраченная на обратный выкуп ниже NAV, механически увеличивает количество HYPE на оставшуюся акцию. Этот механизм работает в обоих направлениях. Ниже NAV менеджмент выкупает акции, и каждая оставшаяся акция представляет больше HYPE. Выше NAV они могут размещать новые акции с премией, получая деньги на покупку большего количества HYPE, что также увеличивает количество HYPE на акцию. Оба направления накапливают ценность для существующих акционеров.
У других DAT-компаний такого механизма нет. Strategy, BMNR, Forward Industries покупают монеты через размещение акций, но при сжатии премиума не предпринимают никаких действий по обратному выкупу. Акционеры размываются при росте и ничего не получают при падении.
Прямая покупка HYPE также имеет несколько преимуществ: отсутствие корпоративных управленческих расходов, риски размывания от equity line, регуляторные риски针对 PURR 管理层, 100% участие в росте токена. Варианты по стейкингу и аирдропам предоставляются только прямым держателям.
Однако PURR предлагает четыре вещи, недоступные при прямой покупке HYPE:
- 无需额外承担风险的自动增值: Автоматическое наращивание стоимости без дополнительного риска: упомянутые выше обратные выкупы оплачиваются наличностью из баланса, без маржин-коллов, без рисков ликвидации, инвесторам не нужно совершать никаких действий. Прямые держатели могут добавить леверидж через бессрочные контракты или кредитование, но это внедряет риск контрагента и ликвидационный экспозицию.
- 监管护城河: Регуляторный ров: PURR и HYPD — единственные два инструмента с экспозицией на HYPE, листинг на Nasdaq. Любые действия правоприменения против нек KYC-операций Hyperliquid лишь перенаправят институциональный спрос в эту оболочку.
- 零义务: Нулевые обязательства: нет долгов, нет принудительных продаж, нет предпочтительных акций.
- 税务效率: Налоговая эффективность: PURR облагается налогом как обычная акция. Холдеры со сроком более года платят налог на долгосрочный прирост капитала (максимально 20% федерально), могут размещать в IRA и 401(k) для отложенного или освобожденного от налогов роста, а также использовать для tax-loss harvesting вместе с другими акциями. Прямые держатели HYPE платят налог на обычный доход при каждом получении вознаграждения за стейкинг (максимально 37%), не имеют доступа к льготным пенсионным счетам, а IRS guidance по стоимости базы для аирдропов все еще не определен. Для инвесторов в верхней налоговой ставке эта оболочка примерно вдвое снижает налоговую нагрузку.
Основной биржей на каждый «обращающийся HYPE» генерируется 1,76 доллара прибыли (837 млн долларов ÷ 477 млн обращающегося предложения). Эта метрика была представлена Artemis совместно с Pantera Capital в августе 2025 года.
Оценка и сценарии
Оценка проводится в два этапа: сначала задаем цену HYPE на основе фундаментальных показателей (ожидаемая доходность 2030 года × P/E ÷ обращаемое предложение), затем по целевому mNAV конвертируем цену HYPE в NAV на одну акцию PURR.
Сценарии оценки HYPE
HYPE оценивается по прибыли (комиссионные × 99% после вычета HLP) с применением терминального P/E:
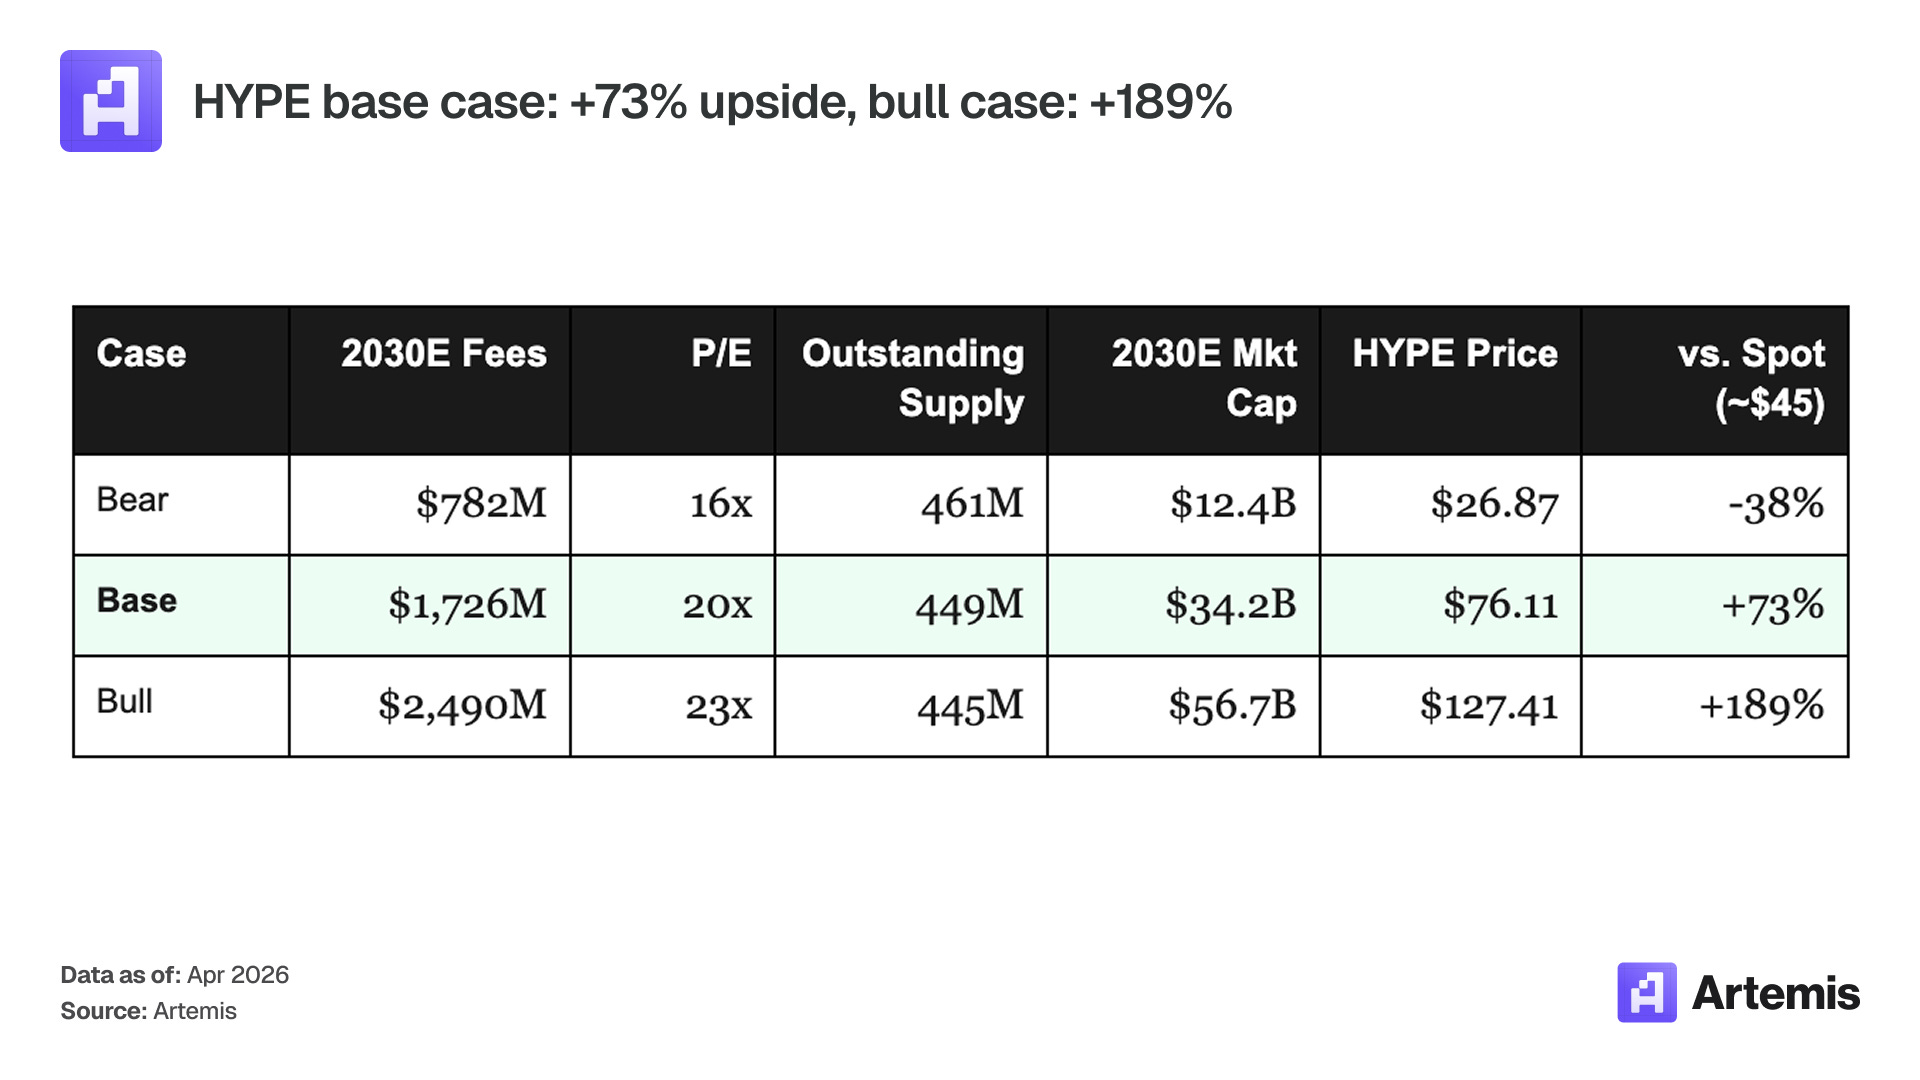
Примечание к рисунку: Три сценария оценки HYPE к 2030 году: базовый 76 долларов (P/E 20x), оптимистичный 127 долларов, пессимистичный 27 долларов (P/E 16x)
Сценарии оценки PURR
Формула перевода сценариев HYPE в PURR: скорректированная NAV на акцию = (18,8 млн HYPE × цена + 112,6 млн долларов наличности − 95,8 млн долларов отложенного налогового обязательства + 4,5 млн долларов корректировок) ÷ 150,8 млн штук полностью разводненного уставного капитала, умноженное на целевой полностью разводненный mNAV. Исторически акции DAT с производящими активами в бычьем цикле переоценивались до 1,1–2,0x NAV, норма сектора составляет 1,0x.
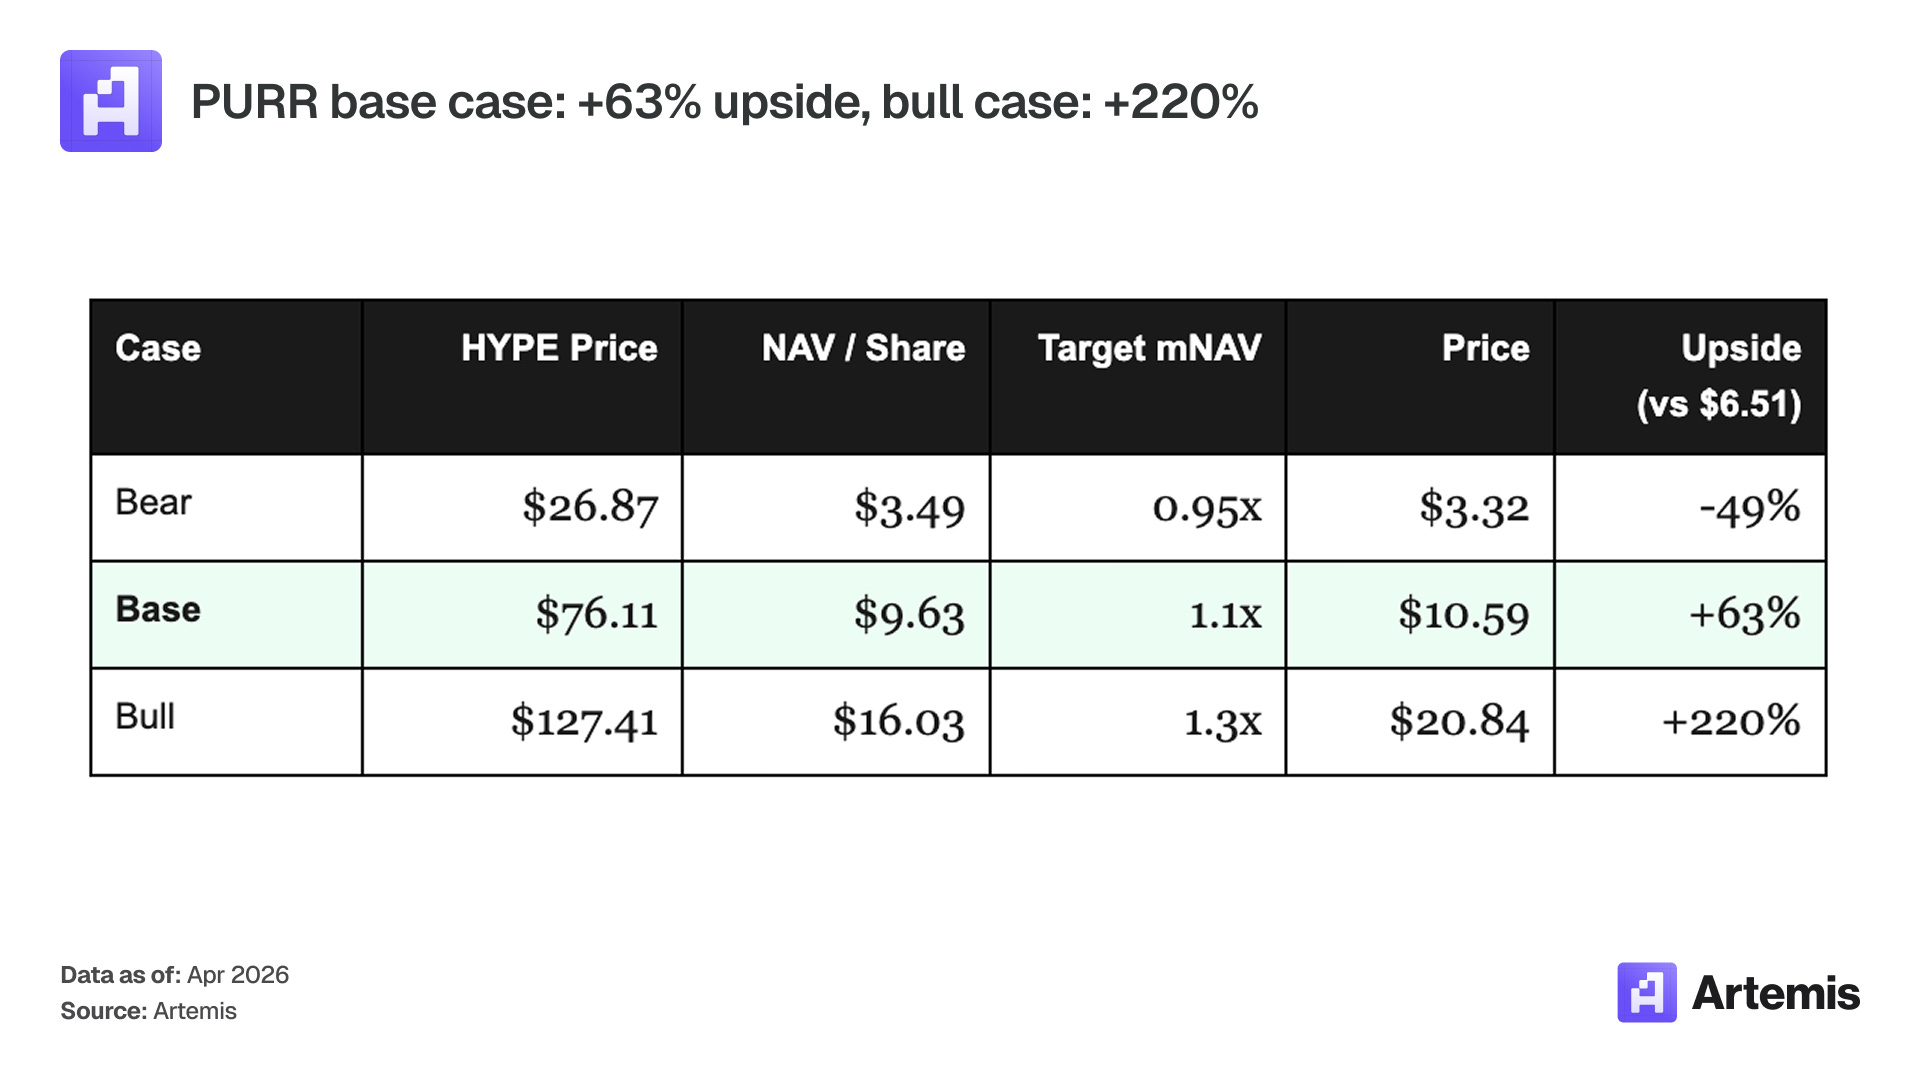
Примечание к рисунку: Три сценария оценки PURR к 2030 году: базовый 10,59 долларов (+63%), оптимистичный 20,84 долларов (+220%), пессимистичный 3,32 доллара (-49%)
Базовый сценарий: HYPE достигает 76 долларов к 2030 году, скорректированная NAV на акцию составляет 9,63 доллара, оценка по 1,1x NAV дает цену акции 10,59 доллара, потенциал роста +63% за пять лет.
Оптимистичный сценарий: HYPE достигает 127 долларов к 2030 году, скорректированная NAV 16,03 доллара, переоценка до 1,3x, цена 20,84 доллара, +220%.
Пессимистичный сценарий: HYPE падает до 27 долларов, скорректированная NAV снижается до 3,49 доллара, mNAV проседает до 0,95x, цена 3,32 доллара, -49%. Годовая доходность в базовом сценарии около 10%, но распределение несимметрично: пессимистичное снижение поддерживается нулевым долгом и протоколом, все еще генерирующим 782 млн долларов комиссионных, оптимистичный рост одновременно受益于 HYPE升值和 mNAV重估。
Руководство и структура капитала
PURR — компания балансового типа. Единственная задача — управление капиталом: когда покупать HYPE, когда проводить обратный выкуп акций, когда привлекать equity line, а когда ничего не делать. Команда, принимающая эти решения, обладает совокупным опытом свыше 80 лет в капитальных рынках, управлении банковскими балансами и инфраструктуре бирж. Paradigm является инвестором-основателем этой SPAC, крупнейшего в мире крипто-рожденного фонда (под управлением 12,7 млрд долларов). D1, Galaxy и Pantera формируют список акционеров, соединяющий традиционные финансы и крипто. Связи Боба Даймонда в институциональной сфере также служат каналом дистрибуции, обслуживая аллокаторов капитала, которые хотят получить экспозицию на HYPE, но не могут хранить токены или разбираться со сложностями криптоналогообложения.
- Bob Diamond (председатель совета директоров): бывший CEO Barclays, соучредитель Atlas Merchant Capital
- David Schamis (CEO): соучредитель Atlas Merchant Capital, бывший партнер JC Flowers
- Eric Rosengren (член совета): бывший председатель Федерального резервного банка Бостона (2007-2021)
- Larry Leibowitz (член совета): бывший COO NYSE, операционный партнер Atlas Merchant Capital
Инвесторы-основатели включают Paradigm, D1, Galaxy, Pantera.
Факторы риска
1. Откат цены HYPE
PURR представляет собой позиционирование с левериджем на цену HYPE. Крипто-медвежий рынок сожмет объемы торгов, комиссионные и пулы обратного выкупа. Пессимистичный сценарий имитирует эту ситуацию: TAM застывает на уровне 85 трлн долларов, доля рынка HL стагнирует на 3%, ставки падают до 2,3 б.п., P/E снижается до 16 раз, что дает HYPE 27 долларов и PURR 3,32 доллара (-49%). Обращаемое предложение около 477 млн токенов; в пессимистичном сценарии предполагается разблокировка токенов команды на уровне 35% в 2026–2027 годах.
Смягчение: нулевой долг означает отсутствие принудительных продаж. Даже в пессимистичном сценарии Hyperliquid продолжит генерировать 782 млн долларов комиссионных и 774 млн долларов прибыли, объем обратного выкупа и сжигания останется выше эмиссии стейкинга, токен сохранит дефляционную модель (чистое сжигание около 23 млн токенов ежегодно). Финансирование через equity line на 1 млрд долларов является опциональным, а не обязательным.
2. Регуляторное преследование в отношении Hyperliquid
Hyperliquid работает без KYC. Futures Industry Association официально подала жалобу в американские регулирующие органы с требованием преследования за доступ резидентов США к офшорным бессрочным контрактам. Любое неблагоприятное действие резко сожмет HYPE. Расширение HIP-3 на традиционные финансовые активы (серебро, нефть, акции) увеличит регуляторную экспозицию, бессрочные контракты на товары могут привлечь внимание CFTC, выходя за рамки текущего криптофокусного надзора.
Смягчение: сама PURR является полностью compliantной публичной компанией на Nasdaq. Регуляторное преследование скорее всего перенаправит спрос институциональных инвесторов США именно в эту оболочку PURR, поскольку это признанный регуляторами способ обладания экономическими интересами к HYPE.
3. Размытие через equity line
Equity line на 1 млрд долларов может быть использован при падении HYPE, но размещение акций по неправильной цене размоет существующих акционеров. В пессимистичном сценарии при HYPE 27 долларов скорректированная NAV PURR составит 3,49 доллара на акцию, что при размещении означало бы оценку ниже текущих 6,51 доллара.
Смягчение: эта линия опциональна и полностью находится на усмотрение менеджмента. Текущая направленность — обратный выкуп, а не эмиссия. В начале февраля 2026 года программа на 30 млн долларов уже использовала 10,5 млн долларов на выкуп около 3 млн акций, снизив полностью разводненный объем до 150,8 млн штук. Структура акционеров, возглавляемая Paradigm, не имеет мотивации размывать себя.
4. Сжатие премии DAT
Любой премиум относительно NAV, возникающий в период роста, быстро сжимается при развороте настроений. Премиум mNAV Strategy в 6 раз упал до 1,15x менее чем за 12 месяцев. В оптимистичном сценарии PURR переоценивается до 1,3x NAV (20,84 доллара); если настроения развернутся и множитель вернется к 1,1x, верхняя граница потерь составит разницу mNAV.
Смягчение: текущий mNAV PURR составляет 1,12x. По сравнению с премией в более чем 5 долларов на каждый доллар у пика Strategy, премия PURR составляет 12 центов. Несимметрия направлена вверх: 1,3x — это умеренная оценка в бычьем цикле, исторически акции DAT с производящим базовым активом достигали 2,0x и выше. На уровнях 1,0–1,1x ценность этой оболочки равна самому базовому активу.
Отказ от ответственности: Настоящий материал предназначен исключительно для информационных целей, не является инвестиционной рекомендацией, финансовой консультацией, торговой рекомендацией или советом любого рода. Изложенные мнения являются личными взглядами автора и не должны рассматриваться как рекомендации к покупке, продаже или удержанию любых активов. Автор или связанные с ним лица могут иметь позиции по обсуждаемым активам. Рекомендуется проводить собственное исследование и консультироваться с квалифицированными финансовыми специалистами перед принятием любых инвестиционных решений.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @artemis__xyz