


На этой неделе все помогают ИИ открывать банковские счета.
Автор: Дэвид, TechFlow
18 марта заработала еще одна основная сеть блокчейна.
Ее зовут Tempo, за ней стоят Stripe и Paradigm. Stripe — одна из крупнейших в мире компаний по онлайн-платежам, через которую в прошлом году прошло $1,9 трлн транзакций; Paradigm — один из крупнейших венчурных фондов в криптоиндустрии. В прошлом году они совместно инвестировали в Tempo $500 млн, оценка проекта:
$5 млрд.
Блокчейн стоимостью в $5 млрд, не торгует криптой, не занимается DeFi и не выпускает мем-токены. В день запуска основной сети Tempo анонсировала свой самый громкий продукт:
Заставить машины платить машинам.
Звучит абстрактно, но смысл прост: каждый шаг ИИ сейчас требует оплаты. Вызов API стоит денег, покупка вычислительных мощностей стоит денег, запрос пакета данных из базы данных также стоит денег...
Однако существующие платежные системы созданы исключительно для людей: для банковского счета нужен паспорт или ID, для кредитной карты — распознавание лица, для Alipay — смс-код с телефона.
Ни одну из этих проверок ИИ не пройдет.
ИИ способен выполнить весь рабочий процесс целиком, но на этапе оплаты ему придется остановиться и ждать, пока человек нажмет «Подтвердить».
Поэтому вместе с основной сетью запустился открытый протокол MPP (Machine Payments Protocol), разработанный совместно со Stripe.
Проще говоря, он устанавливает набор правил для транзакций между машинами, включая порядок запроса платежей, авторизации и расчетов.
Предполагается, что ИИ сможет самостоятельно тратить средства в пределах установленного лимита без необходимости каждый раз получать подпись человека. В день запуска к системе уже подключилось более 100 сервис-провайдеров, включая OpenAI, Anthropic и Shopify.
Но Tempo — не единственная компания, занимающаяся этим на этой неделе.
За пять дней Visa создала новое подразделение и выпустила инструмент для AI-платежей, платёжный протокол Coinbase подвергся масштабному обновлению, Mastercard потратила $1,8 млрд на покупку компании со стейблкоинами, а World Сэма Алтмана представила набор инструментов для аутентификации ИИ.
Пять гигантов за неделю пробились в одни ворота, спеша открыть для ИИ доступ к банковским счетам.
Два пути, одни ворота
Tempo занимается расчетами для ИИ. Но расчеты — лишь один из элементов платёжной системы. Чтобы AI-агент мог действительно самостоятельно тратить деньги, ему нужны платёжные инструменты, финансовые каналы и аутентификация.
В этом пространстве традиционные платёжные компании и криптокомпании делят рынок, используя свои сильные стороны.
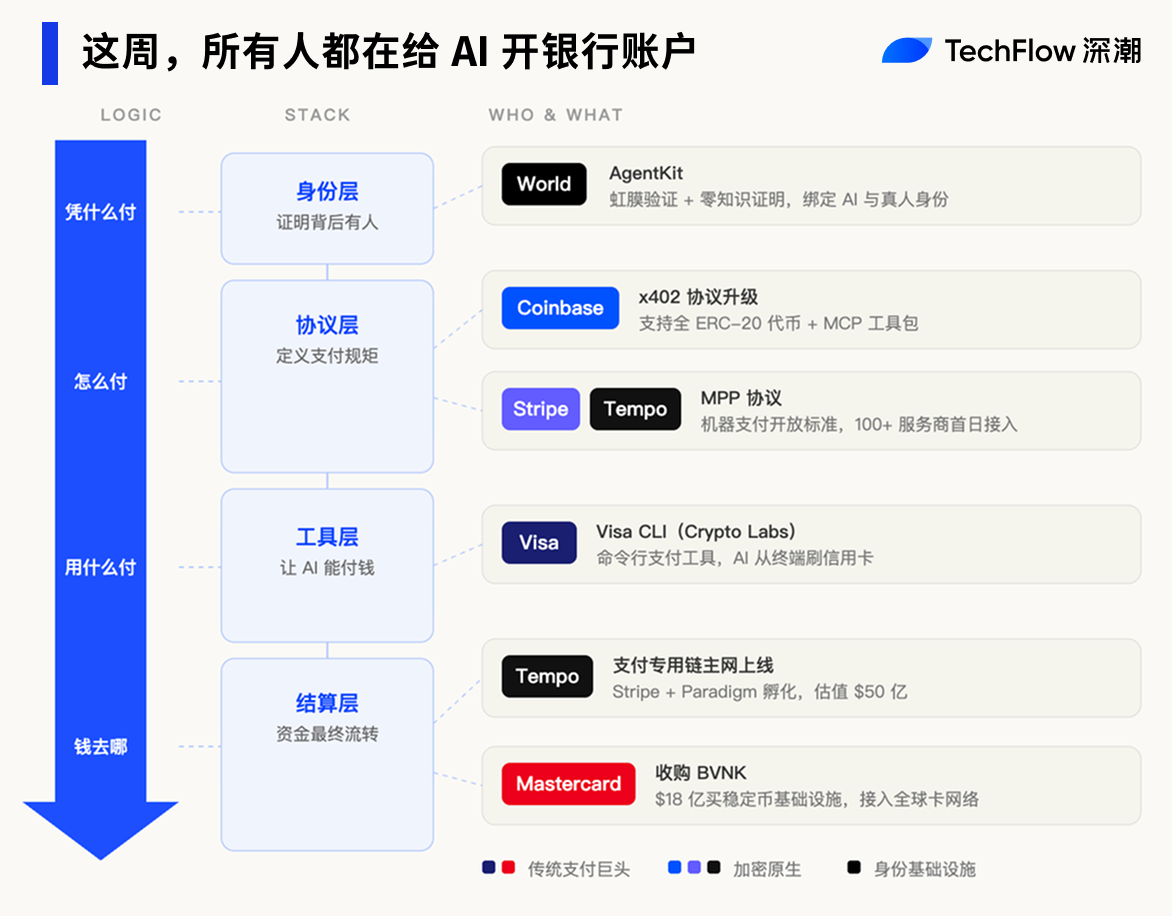
18 марта, в тот же день, когда запустилась основная сеть Tempo, платежный гигант Visa тоже начал действия. Новое подразделение Crypto Labs представило первый продукт: Visa CLI — инструмент, позволяющий AI-агентам инициировать оплату картой прямо из терминала.
Не нужны ключи API или предварительная регистрация. Если во время выполнения задач ИИ потребуется купить какой-либо сервис, достаточно ввести одну команду для оплаты. Visa называет это «бизнесом командной строки».

Глобальная карточная сеть Visa связана с миллиардами карт и десятками миллионов мерчантов. Если платежи ИИ смогут работать поверх этой готовой инфраструктуры, им не нужно будет ждать созревания новых систем.
Visa продолжает развивать старую дорогу. Её конкурент Mastercard выбрал другой путь: просто купить её.
17 марта Mastercard объявила о покупке лондонской инфраструктуры стейблкоинов BVNK за $1,8 млрд. Это самая крупная сделка по приобретению компании со стейблкоинами в истории криптоиндустрии.
Цель сделки предельно проста: если платежи ИИ будут осуществляться через стейблкоины, пусть эти стейблкоины проходят через мои каналы.
На стороне нативных криптокомпаний события развиваются не менее активно.
Протокол x402 от Coinbase прошёл масштабное обновление: зона оплаты расширилась с нескольких стейблкоинов на все токены стандарта ERC-20, а также был выпущен пакет MCP, позволяющий разработчикам в один клик подключить ИИ-инструменты к платёжной сети.

Несмотря на разные исходные точки, оба направления движутся в одном векторе: традиционные платёжные системы интегрируют крипто, а криптопроекты осваивают ИИ. В итоге криптоинфраструктура становится базовым каналом для AI-платежей.
Остался один элемент. ИИ научился платить, но как мерчанты могут узнать, есть ли кто-то реальный, отвечающий за расходы этого ИИ?
17 марта World, основанная при участии Сэма Алтмана, выпустила AgentKit с интеграцией в x402 от Coinbase. Его задача всего одна: позволить ИИ в момент платежа доказать, что за ним стоит верифицированный человек. Мерчант может убедиться, что транзакцию обеспечил реальный субъект, но не узнает его личности.
Пять дней, пять компаний: расчеты, каналы, инструменты, протоколы, идентификация — каждая ниша уже захвачена.
Торт ИИ разделён, остались только кассы
За последние три года основные позиции в цепочке создания стоимости ИИ уже заняты.
В слое моделей правят бал OpenAI, Anthropic, Google и множество китайских стартапов. Вычислительные мощности жёстко контролируется NVIDIA. На уровне приложений от ассистентов для программистов до поисковиков развернулась жестокая конкуренция...
Каждый уровень переполнен игроками, а барьеры для входа на каждом из них растут всё выше.
Однако слой платежей пока остаётся относительно свободным.
Это не значит, что никто об этом не думал — просто ещё не настало время. Для AI-платежей существует обязательное условие: ИИ должен сначала научиться самостоятельно выполнять всю цепочку задач целиком. Если он умеет только общаться, не вызывая API, не покупая мощности и не нанимая других агентов, то оплата не становится насущной потребностью.
В прошлом году эта база начала постепенно формироваться.
OpenClaw позволил ИИ напрямую управлять компьютерами, протокол MCP дал доступ к внешним сервисам, а возможности агентов на базе крупных языковых моделей показали прорыв во второй половине 2025 года. ИИ превратился из «инструмента для диалога» в «рабочий инструмент», а за работу нужно платить…
Потребность в тратах появилась, но инфраструктура для этих трат ещё отсутствует.
Вот почему Stripe, Visa, Mastercard и Coinbase вышли на этот рынок одновременно. Для традиционных платёжных компаний это первый шанс получить преимущество домашнего поля на фоне ИИ-бума. Они не создают модели и не производят чипы, но платежная обработка — их профессия десятилетий.
Карточная сеть Visa обслуживает миллиарды карт и десятки миллионов мерчантов, Mastercard работает в 200+ странах, а через Stripe в прошлом году прошло $1,9 трлн транзакций. Если каждое расходование средств ИИ будет проходить через эти каналы, то чем эффективнее будет ИИ, тем больше прибыль у компаний.
Для криптокомпаний логика немного иная.
Ранее генеральный директор Coinbase Брайан Армстронг сказал довольно прямо: «ИИ может иметь криптокошельки, но не может открыть банковский счет».
Каждый этап традиционной финансовой системы требует подтверждения вашей личности: для открытия банка нужен паспорт, для получения карты — биометрия, для каждой операции — смс-код. ИИ — это ПО, а не человек, поэтому пройти все эти проверки он физически не может.
Но криптокошелькам это не требуется. Один приватный ключ равен одному аккаунту, и для AI-агента ончейн-платежи становятся путем с наименьшим сопротивлением.
Независимо от наличия крипто, AI-платежи станут новым рынком уровня инфраструктуры. Разница будет только в том, чьи каналы лучше подходят для машин.
Дорога построена, а машин нет
Кажется, история достигла точки, где всё готово, и пять гигантов заняли свои места.
Но есть один показатель, на который стоит обратить внимание.
Протокол x402 от Coinbase на сегодня является самым ранним и наиболее экосистемно развитым решением для AI-платежей. По данным x402scan, за последние 24 часа объём транзакций во всей экосистеме составил $65,4 тыс. Это 150 тысяч операций, средняя сумма которых меньше 50 центов.
Какая инфраструктура стоит за этими цифрами? Оценка Tempo достигает $5 млрд, Mastercard заплатила $1,8 млрд за BVNK, Visa выделила новое подразделение, а Stripe лично разработала протокол.
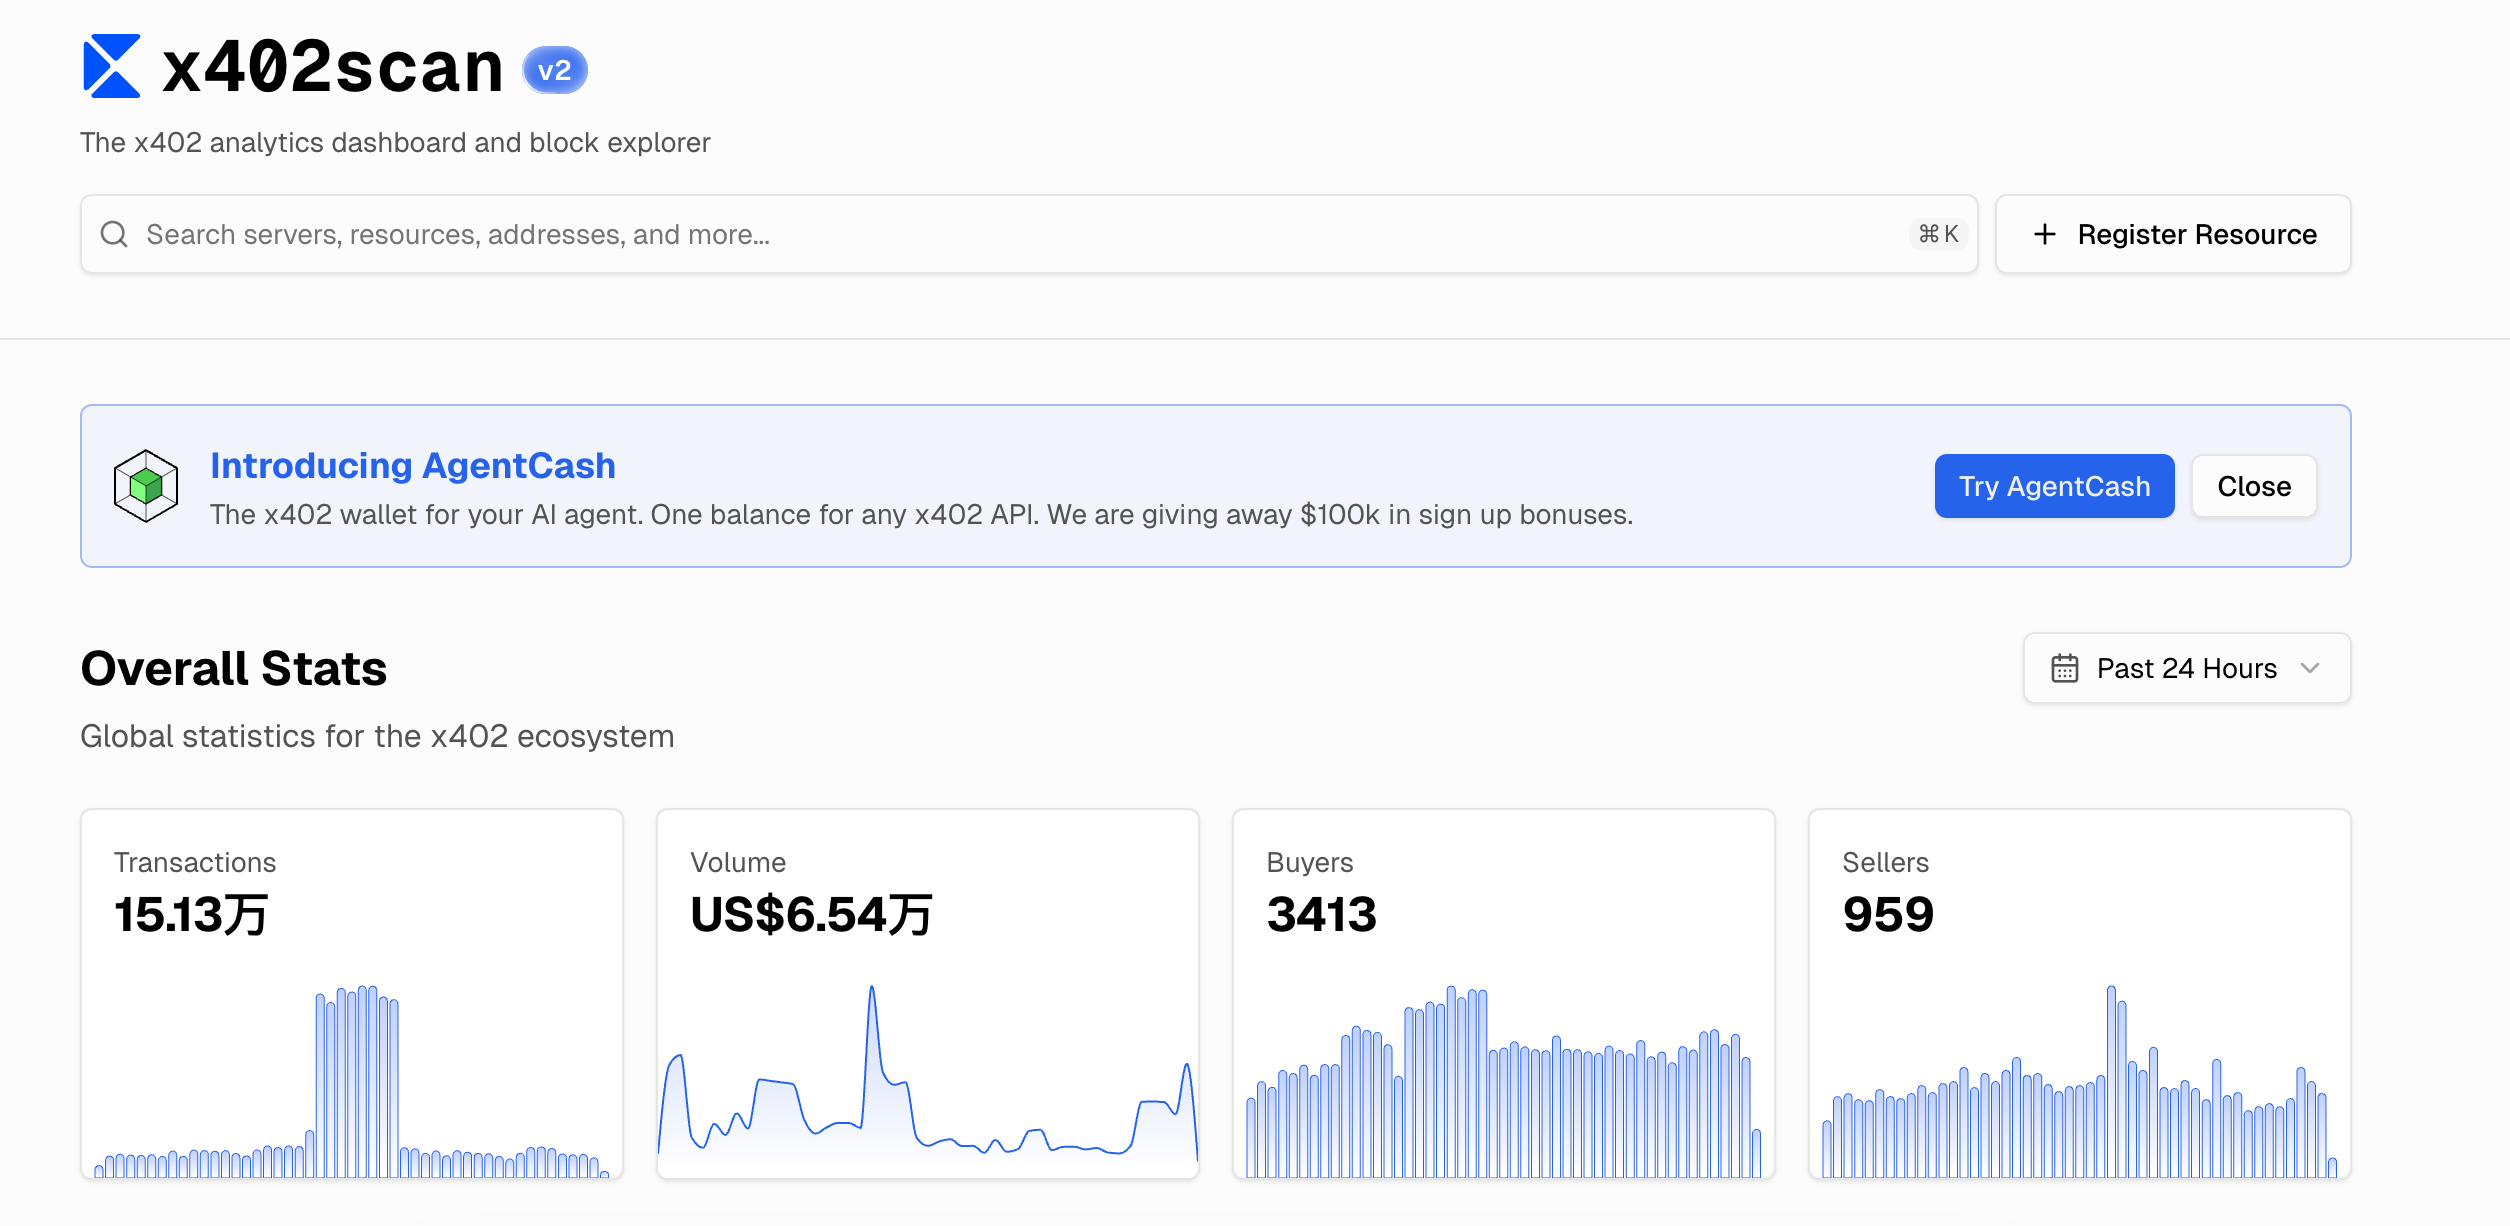
Инфраструктура с оценкой в миллиарды долларов обслуживает рынок, ежедневный объём сделок в котором сопоставим с объёмом продаж маленького магазина чая на улице.
Кажется, так работают все бизнесы, связанные с инфраструктурой.
Накануне пузырька доткомов в 2000 году телекоммуникационные компании проложили миллионы километров оптоволокна по дну океана. После окончания строительства выяснилось, что мировому трафику Интернета требовалось лишь 5% из них. Большинство тех компаний разорились, но кабели остались.
Спустя десять лет видеостриминг и мобильный интернет заполнили эти каналы. Те, кто строил дороги, не заработали, но дорога реально существует.
AI-платежи сейчас находятся именно в этой фазе. Логика спроса абсолютно прозрачна: AI-агенты действительно становятся всё самостоятельнее, им действительно нужна автономная трата средств, и им действительно требуется новая финансовая инфраструктура.
Все собрались на стартовой линии, но после выстрела стартового пистолета оказывается, что на дорожке пока бегать некому.
Что касается того, чья дорога окажется успешной и когда первая настоящая автономная транзакция AI-агента проникнет в вашу повседневную жизнь, это может случиться быстрее всех ожиданий, а может затянуться дольше.
Единственное, в чём можно быть уверенным: битва уже началась, а ваши и наши кошельки, скорее всего, узнают об этом в последнюю очередь.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow










