Интервью со Скоттом Бессентом: от ученика Сороса до министра финансов США — в чём заключается моя разница в понимании макромира
Сбор материалов и перевод: TechFlow
Гость: Скотт Бессент, министр финансов США
Ведущий: Уилфред Фрост
Источник подкаста: The Master Investor Podcast с Уилфредом Фростом
Оригинальное название: Скотт Бессент: Внутренняя кухня Минфина Трампа; Стоимость войны; И почему рынок облигаций — король
Дата выпуска: 13 марта 2026 года
Ключевые тезисы
Скотт Бессент (министр финансов США и один из самых успешных глобальных макроинвесторов своего поколения) посетил Cash Room в Министерстве финансов, где провел редкую и очень широкую беседу с Уилфредом Фростом на темы рынков, геополитики и государственной службы.
Со своей текущей позиции Скотт использует взгляд, выходящий за привычные рамки, чтобы разобрать, почему 85% консенсуса — это всего лишь бессмысленный шум, а настоящая сверхдоходность (и глубинные причины политических решений) скрыты в «15% мировоззренческого воображения».
Он не только разбирает «информационный разрыв», стоящий за классическими битвами вроде короткой позиции по йене, но и впервые раскрывает свою философию выживания в роли «спасателя рынка облигаций» в условиях геополитических конфликтов и тумана энергетики 2026 года. Если вы хотите прозреть и увидеть макроскопическую истину, которую игнорирует большинство, а также понять, почему он предупреждает ни в коем случае не позволять себе «сойти с края лыжной доски», следующие ключевые идеи станут тем когнитивным барьером, который вам обязательно предстоит пересечь.
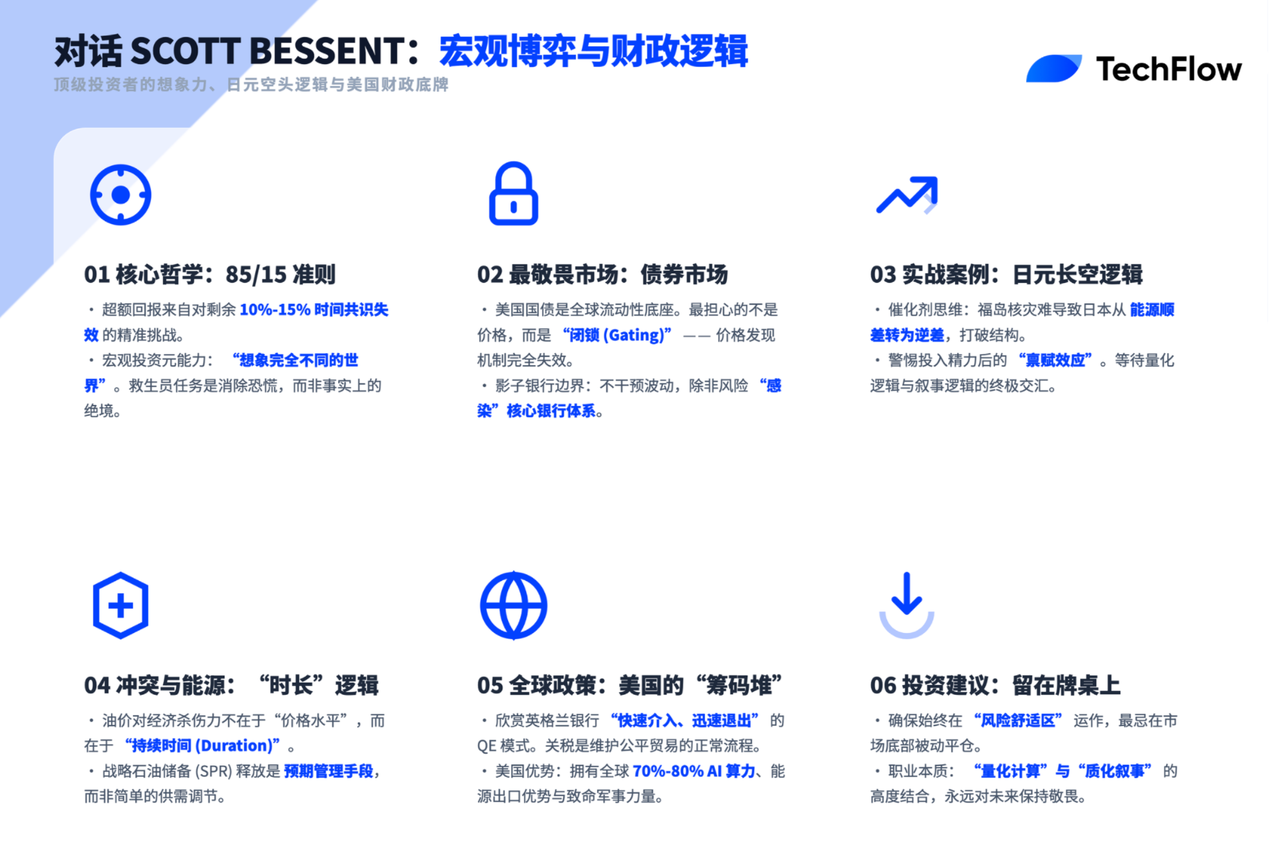
Ключевые мысли
О «консенсусе» и «огромной доходности»
В большинстве случаев рыночный консенсус верен: примерно в 85–90% случаев рыночный импульс имеет смысл. Но по-настоящему важно то, что именно когда ситуация начинает меняться или когда вы способны представить иной исход, наступает момент для вызова консенсуса и получения колоссальной прибыли.
Об «воображении» и инвестиционной логике
Мой отец собрал обширную библиотеку научно-фантастической литературы… Это привило мне умение мыслить совсем иным миром. В финансовой сфере такая способность жизненно необходима. Вы должны уметь представлять альтернативное состояние мира и верить в вероятность его реализации.
По-настоящему важно другое: сможете ли вы представить альтернативный сценарий мира, спрогнозировать, когда, почему и как он наступит, одновременно оценив, недооценил ли рынок данную вероятность, и приняв соответствующие меры.
О «шортите по йене» и абеномике
Не знаю, подействуют ли эти меры на японскую экономику, но это будет беспрецедентная рыночная возможность за всю жизнь.
Наша постоянная сила заключается в том, что после углубленного анализа мы можем «отложить» идею в стол, дожидаясь подходящего момента.
О «рынке облигаций» и «настоящем риске»
В конечном счете важнейшим остается рынок облигаций. Рынок казначейских облигаций США — самый глубокий, ликвидный и надежный рынок в мире, и именно мы в этом здании являемся его защитниками.
За мои 35 лет карьеры по-настоящему пугающими были моменты полного закрытия рынка — когда нарушается механизм ценообразования или рынок сталкивается с угрозой «гейтинга» (gating).
Углубленный взгляд на «цены на нефть»
Я считаю, что ключевым фактором является не уровень цен на нефть, а их продолжительность. Если обратиться к истории, то даже в 2008 году цены рекордно взлетали до 147 долларов, но вопрос заключался в том, насколько долго этот высокий уровень сохранялся.
Метафора «спасателя»
Работая спасателем, вы обнаружите, что утопающие иногда пытаются потянуть вас на дно, и в инвестициях с политикой это случается нередко. Однако ваша конечная цель всегда одна — спасти их и вывести на безопасный берег. На деле многим утопающим достаточно осознать, что они могут подняться самостоятельно, чтобы спастись. Зачастую в кризисные моменты люди погибают не от ситуации, а от паники.
Главный совет инвесторам
Четко понимайте свой аппетит к риску и всегда действуйте в рамках зоны комфорта. Не допускайте, чтобы вас «сорвало с края доски» — то есть не попадите в ситуацию, когда вас принудят продавать на дне рынка или покупать на пике.
Вы никогда не знаете, что произойдет.
О «теневой банковской системе»
Моя задача — не прямое регулирование теневых банков, а обеспечение того, чтобы взаимодействие между ними и регулируемой банковской системой и страховым сектором не порождало системных рисков. По состоянию на данный момент, несмотря на наблюдаемые колебания, признаков системных проблем в этой сфере нет. Тем не менее, мы будем продолжать мониторинг, чтобы предотвратить распространение любых потенциальных рисков в регулируемую финансовую систему.
Фундамент мышления Скотта Бессента: метафора спасателя, научная фантастика и воображение мира
Уилфред Фрост: Добро пожаловать в подкаст Master Investor Podcast. Сегодняшний гость — министр финансов США Скотт Бессент, выдающаяся фигура на мировых финансовых рынках и один из величайших современных инвесторов. В 90-е и 2000-е годы он 20 лет проработал в Soros Fund Management, дослужившись до должности управляющего директора (CIO). В 2015 году основал свой хедж-фонд Key Square, а затем отправился на госслужбу, став нынешним министром финансов.
Прежде чем перейти к сути, я хочу процитировать ваши слова из интервью Financial Times (FT) в октябре 2025 года. Вы сказали: «В отличие от большинства моих предшественников, я питаю здоровый скептицизм к элитарным институтам и элитарному мнению, чего нельзя сказать об них самих. Но при этом сохраняю здоровое благоговение перед рынком». Эти слова впечатлили меня. Стало ли это вашим руководящим принципом после перехода от инвестиций к политике?
Скотт Бессент:
Да, я считаю, что это действительно мой основной принцип в инвестициях: в подавляющем большинстве случаев рыночный консенсус верен, и примерно в 85–90% времени рыночный импульс логичен. Однако по-настоящему важно то, что именно в моменты смены тренда или когда вы можете вообразить альтернативный исход, возникает необходимость бросить вызов консенсусу ради получения сверхприбыли.
За мою карьеру многие из крупнейших успехов приходились именно на позицию, противоположную общепринятому элитарному мнению. Например, долгое время считалось, что Япония навсегда застрянет в ловушке дефляции и низкого роста, и «потерянное десятилетие» затянется навечно, но когда я встретился с Синдзо Абэ, я увидел в нем катализатора перемен.
Поэтому я постоянно ищу точки, где консенсус может ошибаться. Мы должны задаваться вопросом: дает ли сбой существующая модель? Что-то ли мы упускаем?
Уилфред Фрост: Поскольку вы питаете такое здоровое благоговение перед рынком, какой рынок считаете самым важным? В конечном счете, вас больше всего впечатляет рынок облигаций?
Скотт Бессент:
Да, в конечном итоге важнейшим остается рынок облигаций. Рынок гособлигаций США — самый глубокий, ликвидный и устойчивый рынок в мире, и именно мы здесь, в этом ведомстве, выступаем его хранителями.
Мы стремимся поддерживать прозрачность рынка, одновременно гарантируя его устойчивость на операционном и расчетном уровнях. Как после прошлого Дня освобождения, так и в настоящее время конфликта с Ираном функционирование и клиринг происходят исключительно стабильно, что является нашим главным приоритетом.
Уилфред Фрост: Бывали ли моменты, когда рынок облигаций вызывал у вас беспокойство или напряжение? Например, в апреле прошлого или январе этого года?
Скотт Бессент:
Речь идет о том, что в те периоды могли возникать операционные трудности, однако я ежедневно отслеживаю рынок облигаций. Волатильность будет всегда, но наш главный фокус направлен на непрерывность и функциональность рынка. За мои 35 лет работы по-настоящему пугающими становились периоды полного закрытия рынка — когда ломался механизм ценообразования или появлялась угроза «гейтинга» (gating). Наша задача — гарантировать бесперебойную работу рынка, наличие покупателей и продавцов, обеспечивая беспрепятственное проведение сделок.
Уилфред Фрост: Вам приходила в голову мысль стать спасателем, компьютерным инженером или даже журналистом. Позже вы пришли в финансы, начав карьеру с должности банковского аналитика в Brown Brothers, но в итоге выбрали глобальную макроинвестиционную стратегию. Рассматривали ли вы карьеру спасателя как долгосрочный выбор?
Скотт Бессент:
Нет, но это все равно не была бы долгосрочной карьерой. Независимо от физических ограничений или постоянного нахождения на солнце, работа спасателем носит короткий характер. Как спасатель, вы замечаете, что утопающие порой сами тянут вас на дно, и в инвестициях, и в политике это случается не реже. Однако ваша конечная цель всегда одна — вытащить их и вывести на безопасный берег. Зачастую утопающему достаточно понять, что он способен поднять себя сам, чтобы спастись. Часто в кризисные моменты людей губит исключительно паника.
Уилфред Фрост: Значит, будучи макроинвестором, вы не просто прогнозируете возможные события, но и оцениваете, насколько верно рынок их отцеценивает. Считаете ли вы, что ключ к успеху в инвестициях кроется именно в выявлении таких расхождений?
Скотт Бессент:
Меня часто спрашивают: «Что подготовило вас к карьере?» Обычно я отвечаю, отсылая к детству. Мой отец собрал огромную коллекцию научно-фантастических книг — вероятно, самую масштабную в Южной Каролине, хотя критерии там свои. Он читал мне их на ночь в мое раннее детство. Я всегда говорил, что еще до того, как смог найти Чикаго на карте, уже умел указывать на Альфу Центавра.
Это научило меня представлять совершенно иную реальность. В финансовой сфере эта способность имеет решающее значение. Вы должны уметь мыслить альтернативными состояниями мира и верить в их реализуемость. Как однажды заметил легендарный макроинвестор Брюс Ковнер: «Я способен представить себе иной мир и поверить в возможность его наступления».
Так что же по-настоящему важно: способны ли вы представить альтернативное состояние мира, спрогнозировать время, причину и механизм его наступления, параллельно оценив, не недооценивает ли рынок такие сценарии, и приняв решительные действия.
Построение логики длинной шорт-позиции по йене и трансформация личности министра финансов
Уилфред Фрост: В период с 2010-х по начало 2020-х годов йена была чрезвычайно сильной, и курс местами опускался ниже отметки 80. Вы реализовывали эту позицию на протяжении десяти лет, наконец став свидетелем ее ослабления вплоть до уровня около 150! Расскажите, пожалуйста, что именно вы увидели в 2011 или 2012 году (неважно, точно с какого года началась сделка), чего не заметили другие?
Скотт Бессент:
Это вновь возвращает нас к вопросу тайминга. В психологии существует мощное когнитивное искажение под названием «эффект владения» (Endowment Bias). Когда вы вкладываете в дело много энергии и времени, появляется сильное желание немедленно его воплотить. Думаю, наше незыблемое преимущество состоит в способности после углубленного исследования «отложить идею в сторону» и дожидаться нужного момента. История с йеной тому пример.
Впервые я оказался в Японии в 1990 году, незадолго до того, как индекс Никкеи достиг своего пика. Я жил около трех месяцев в знаменитом отеле Okura в Токио, где номер стоил 500 долларов за ночь, тогда как в 2011 году такой же номер можно было снять за 350 долларов. Это прекрасно иллюстрирует долгосрочный застой и упадок японской экономики.
Я стал свидетелем подъема японской экономики, пережил ее снижение и даже в период длительного застоя продолжал пристально следить за процессами. 2011 год стал ключевой точкой перелома. 11 марта Япония столкнулась с ядерной аварией в Фукусиме — разрушительной трагедией, включавшей землетрясение, цунами и угрозу расплавления активной зоны. Решение японского правительства в тот момент полностью отключить АЭС открыло мне глаза на потенциального катализатора.
До этого момента шортить йену было чрезвычайно сложно, поскольку Япония имела гигантский профицит текущего счета, составлявший 3% ВВП. Однако после остановки АЭС стране пришлось резко нарастить импорт ископаемого топлива, что привело к переходу от профицита к дефициту текущего счета.
Несмотря на это, валютный курс йены по-прежнему находился в диапазоне 78–83 без существенных сдвигов. И вот однажды позвонил мне мой японский друг — господин Фунабаси (Funabashi-san), опытный японский журналист, мыслитель и эксперт по политике — и сообщил: «Есть человек по имени Синдзо Абэ, который ранее был премьер-министром и теперь имеет шансы вернуться к власти. Его избирательная программа звучит как „возрождение экономической жизненности и национальной мощи Японии“, и он собирается продвигать экономическую повестку, центром которой станет повторная инфляция».
Эта информация мгновенно осветила картину, поскольку мне было известно, что в Банк Японии (BoJ) вот-вот назначат трех новых членов совета директоров. Новый премьер получит шанс кардинально обновить руководство регулятора, включая главу Банка, который долгое время контролировался сторонниками дефляции или низкой инфляции. Такое обновление могло привести к фундаментальному сдвигу в политике. Начиная с той минуты все мозаичные элементы стали складываться в единую картину.
Уилфред Фрост: Я помню, что в ноябре 2024 года в интервью подкасту Capital Allocators вы упоминали, как ваш босс Джордж Сорос спросил вас: «Действительно ли „абеномика“ и данные меры повлияют на японскую экономику?»
И ваш ответ произвел на меня впечатление — вы сказали: «Не знаю, но это будет уникальная рыночная возможность за всю жизнь». Практика показала, что ваша оценка оказалась верной, и вы заработали на этой сделке серьезные деньги. Теперь же вы перешли от статуса инвестора к функции политика. Ваша задача сместилась в сторону оценки «способности мер к реальной реализации», а не просто констатации «ошибочного рыночного ценообразования». Было ли это серьезным переходом для вас?
Скотт Бессент:
Что касается Японии и «абеномики», три стрелы программы действительно оказались крайне успешными. Поначалу она принесла немедленные результаты на рынках. Со временем, хотя исполнение японских мер оставалось традиционно осторожным и поступательным — возможно, немного медленнее, чем хотелось бы западным наблюдателям — страна проделала выдающуюся работу по реструктуризации экономики и инвестиционного ландшафта.
Например, они увеличили капитал акционеров, улучшили рентабельность капитала (Return on Capital) и через программу «женской экономики» (Womenomics) стимулировали участие женщин на рынке труда. Стоит отметить, что японский рынок труда веками отличался крайней негибкостью, однако сейчас активно продвигаются реформы. В целом Япония добилась значительного прогресса в реструктуризации своей экономики.
Уилфред Фрост: Став политиком, а не инвестором, должны ли вы игнорировать рыночное ценообразование и сфокусироваться исключительно на реалистичности внедрения мер?
Скотт Бессент:
Я по-прежнему слушаю рынок, так как он порой действительно сигнализирует о важнейших процессах. Однако моя новая роль диктует необходимость смотреть на вещи сквозь призму политики, анализируя, что «можно сделать», что «следует сделать» и что «будет сделано», а также прогнозировать реальное воздействие этих мер на экономику и рынки.
Более 30 лет моей задачей было собирать столько информации о намерениях лиц, принимающих решения, сколько возможно — иногда буквально пытаясь «подслушать» закрытые совещания. Теперь же я сижу за столом формирования политики и должен судить о целесообразности мер, механизмах их реализации и вероятной реакции рынка.
Когда я выступаю с заявлениями о политике — будь то после прошлого Дня освобождения или касательно текущего конфликта с Ираном — я стараюсь взглянуть на ситуацию глазами рыночных участников. Я задаю себе вопрос: если бы я остался инвестором, какие ориентиры я ждал бы от властей? Как предоставить рынку, американскому народу и другим мировым политикам четкий фреймворк, ничего не раскрывая при этом конфиденциальной инсайдерской информации?
Уилфред Фрост: Переход от статуса невероятно успешного и богатого инвестора, бывшего собственником бизнеса, к положению политика, обязанного отчитываться перед президентом — тяжело ли вам далась эта трансформация?
Скотт Бессент:
Я давно знаком с командной работой, да и наша кабинетная группа просто великолепна. Особенно учитывая высочайшее давление, каждый демонстрирует профессионализм высшего класса. В нашем ситуационном центре проходят ежедневные утренние брифинги. Команда и раньше функционировала безупречно, но в текущих условиях их отдача стала еще выше.
Отчасти мне кажется, что я готовился к этой роли довольно долго. Раньше, участвуя в саммитах G7 или G20 как инвестор, я лично knew множество глав центральных банков и министров финансов. Тогда их задача заключалась в «успокоении» инвесторов моего типа, а сегодня я работаю рядом с ними как равный коллега, обсуждая политику.
Глобальная энергетика и геополитические игры: Скотт Бессент о конфликте с Ираном и экономической стратегии США
Уилфред Фрост: Сейчас цена на нефть марки WTI находится около отметки 94,95 доллара. В начале года она опускалась ниже 60 долларов, а на прошлой неделе кратковременно поднималась до 114–115 долларов. При каком уровне цен на нефть экономика США начнет испытывать серьезное напряжение?
Скотт Бессент:
Я полагаю, что ключевым фактором выступает не абсолютный «уровень» цен, а их «продолжительность». Если оглянуться в историю, то даже в 2008 году котировки рекордно взлетали до 147 долларов, но вопрос заключался именно в длительности удержания подобных максимумов.
Энергетическая политика президента Трампа обеспечивает США серьезным буфером безопасности. Сегодня американское производство всех видов жидких углеводородов, включая сырую нефть и газ, достигло исторических максимумов. Кроме того, цены на газ относительно стабильны, а они напрямую влияют на затраты на энергию и итоговые счета домохозяйств.
Первостепенная задача президента заключается в снижении военного потенциала Ирана, включая ракетные системы, промышленные мощности, авиацию и флот, особенно способностей к экспорту силы за пределы своих границ. Параллельно президент настроен решительно «отсечь голову гидры», уничтожив способность Ирана выступать главным организатором глобального терроризма.
Уилфред Фрост: Правительство США и Международное энергетическое агентство (МЭА) недавно объявили о выбросе стратегических нефтяных запасов — крупнейшая операция в истории. Тем не менее, в краткосрочной перспективе это, похоже, не оказало сильного влияния на рост цен. Каково ваше мнение?
Скотт Бессент:
Стоит рассматривать этот вопрос в более долгосрочной перспективе, ведь рынки заранее закладывают будущие ожидания. Накануне вечером в воскресенье цена резко прыгнула на 30 долларов, но вскоре Financial Times сообщили, что МЭА рассматривает выпуск 300–400 миллионов баррелей из стратегического запаса. В тот же день мы стали свидетелями крупнейшего в истории однодневного разворота цен.
В понедельник провели встречу министров финансов G7, сосредоточившись на энергетике. Во вторник состоялась конференция министров энергетики. И в итоге на встрече лидеров в среду президент официально утвердил решение о выпуске 400 миллионов баррелей — беспрецедентный объем.
Уилфред Фрост: Несмотря на это, цены все еще примерно на 50 долларов выше январских минимумов. Если тенденция сохранится, планируете ли вы направить военно-морские силы для сопровождения танкеров через Ормузский пролив?
Скотт Бессент:
Такой вариант всегда присутствовал в наших планах. Мы разработали детальные сценарии, включающие сопровождение танкеров ВМС США или международной коалицией через Ормузский пролив. Фактически часть танкеров уже прошла, в том числе суда под иранским и китайским флагами. Нам известно, что Иран не минировал пролив.
Уилфред Фрост: Следовательно, ожидается ли увеличение потока судов через Ормузский пролив с текущей точки?
Скотт Бессент:
Как только военная обстановка позволит, ВМС США — вероятно, в составе международной коалиции — будут сопровождать корабли через Ормузский пролив. Мы месяцами, а то и неделями прописывали эти сценарии, чтобы гарантировать успех операции.
Уилфред Фрост: По поводу данной военной операции у меня несколько вопросов. Можете ли вы озвучить текущие «ежедневные операционные затраты»? Речь идет о 1 миллиарде или 100 миллиардах долларов в сутки?
Скотт Бессент:
Я лично не веду прямой учет ежедневных военных расходов, поскольку в структуре США Министерство финансов и Управление по вопросам управления и бюджета (OMB) разделены. Отсюда и должность Treasury Secretary, а не Finance Minister. Тем не менее, согласно опубликованным сегодня данным, совокупные затраты на данный момент составляют около 11 миллиардов долларов.
Уилфред Фрост: В долгосрочной перспективе, сколько, по вашему мнению, продлится конфликт? Способен ли бюджет США выдержать подобное давление?
Скотт Бессент:
11 миллиардов долларов — внушительная сумма, однако мы зарезервировали достаточные финансовые амортизаторы. Вопрос финансирования нас не тревожит. Более того, в прошлом году иностранный спрос на казначейские бумаги США продолжал расти. Рынок гособлигаций показал выдающиеся результаты, став единственным рынком среди стран G7, где доходность 10-летних бумаг сократилась.
Уилфред Фрост: Последний вопрос: недавно правительство США предоставило индийским НПЗ временное 30-дневное разрешение на закупку российской нефти. Можно ли считать, что Россия выигрывает от этого конфликта? Какова ваша оценка?
Скотт Бессент:
Конечно, это неблагоприятная ситуация, однако мы обязаны учитывать доступность поставок. Мы выдали 30-дневное разрешение, поскольку российские танкеры уже находятся в пути, и для индийских НПЗ это быстрый источник энергии. С другой стороны, часть этой нефти в конечном итоге может пойти в Китай. Поэтому мы надеемся, что подобная выгода останется строго ограниченной «кратчайшим сроком».
Новый нормал цен на нефть и переоценка золота: ФРС нуждается в поиске схемы «похудения» в условиях ловушки ликвидности
Уилфред Фрост: Перейдем к Федеральной резервной системе, а также к краткосрочным и долгосрочным направлениям внутренней политики. Начнем с горизонта ближайшего плана. Считаете ли вы, что текущая волатильность цен на нефть повлияет на темпы смягчения политики ФРС?
Скотт Бессент:
Нужно находить баланс среди множества переменных. Я полагаю, ФРС может беспокоиться, что скачок цен на энергоносители разгонит инфляционные ожидания; однако им также необходимо оценить, оказывает ли удорожание нефти лишь временный толчок («потенциальную энергию») или спровоцирует долгосрочное снижение активности. При краткосрочном шоке экономическая активность способна быстро возобновиться.
Еще один важный нюанс: если стоимость сырья в начале года опускалась ниже 60 долларов, а конфликт завершится в пользу США, то в среднесрочной перспективе мы можем войти в новую нормализацию с более низкими ценами.
Уилфред Фрост: Если в будущем ФРС вынуждена будет повысить ставки, а ваше управление госдолгом пока опирается преимущественно на эмиссию краткосрочных облигаций, рассмотрите ли вы переход к большему объему долгосрочных бумаг?
Скотт Бессент:
Мы тесно согласуем действия с ФРС по координации стратегии управления долгом. Насчет возможности перезапуска ФРС программы количественного смягчения (QE): на данном этапе такие перспективы выглядят крайне отдаленно и даже не стоят обсуждения.
Уилфред Фрост: Вы англоман, долгое время проживший в Великобритании. Отдаете ли вы большее предпочтение модели Банка Англии, чем архитектуре Федеральной резервной системы?
Скотт Бессент:
ФРС и Банк Англии представляют собой принципиально разные структуры. Федеральная резервная система крупнее и децентрализованнее: она объединяет ряд региональных банков и совет директоров, причем право голоса имеет лишь узкая часть членов. Банк Англии, напротив, обладает более централизованной архитектурой, разделенной на Совет по монетарной политике и Исполнительный комитет, в работе которых одновременно участвует только губернатор.
Уилфред Фрост: Модель Банка Англии характеризуется несколькими особенностями, например целевой диапазон инфляции ±1%, а применение нестандартных инструментов, таких как QE, требует одобрения канцлера казначейства. Считаете ли вы, что ФРС стоит позаимствовать эти практики?
Скотт Бессент:
Я оцениваю фиксацию инфляционных целей как практику, заслуживающую внимания, но не считаю, что ФРС обязана полностью копировать архитектуру Банка Англии. Касательно QE: я действительно убежден, что подход Банка Англии больше отвечает природе экстренных мер. В начале пандемии регулятор ненадолго вмешался в процесс, стабилизировав рынок британских суверенных облигаций, после чего оперативно свернул покупку. ФРС же на протяжении последующих четырех лет непрерывно скупала активы, что стало одной из первопричин запуска «великой инфляции» в 2022–2023 годах.
Уилфред Фрост: США владеют масштабными золотыми резервами, однако их балансовая стоимость по-прежнему фиксируется по устаревшей цене 42 доллара за унцию, тогда как рыночная котировка превышает 5 000 долларов. Приведет ли переоценка стоимости золота и его стерилизация к созданию лазейки для сокращения баланса ФРС без риска развития кризиса ликвидности?
Скотт Бессент:
Я считаю эти процессы абсолютно независимыми друг от друга. Если ФРС решит изменить свой баланс, потребуется заблаговременный сигнал и проработанный план. Нам также следует переосмыслить влияние банковского регулирования после глобального финансового кризиса (GFC) на размеры баланса, особенно в аспектах межбанковского рынка и требованиях к резервам.
Сейчас ФРС придерживается модели высоких резервов, однако в будущем возможен переход к более «легкой» схеме, где банки будут взаимно предоставлять резервы. Подобная трансформация потребует времени и взвешенного планирования.
Уилфред Фрост: У вас был шанс возглавить ФРС, но вы предпочли остаться на посту министра финансов. Почему вы считаете эту должность наиболее подходящей для себя?
Скотт Бессент:
Мне нравится взаимодействие с коллегами по кабинету министров, а пост министра финансов позволяет мне напрямую участвовать в формировании и реализации государственной политики.
Как министр финансов я отвечаю за поддержание глобального доминирования доллара, управление суверенным долгом и функционирование санкционного аппарата США. Эти задачи лежат не только в плоскости экономики, но и касаются национальной безопасности. В нынешнюю особую эпоху я придаю этим задачам исключительную важность.
Уилфред Фрост: Сектор частного кредитования (Private Credit) последние месяцы находится под пристальным вниманием. Если в этой сфере возникнут сбои, должны ли риски брать на себя сами инвесторы, получившие прибыль, вместо вмешательства государства?
Скотт Бессент:
Именно поэтому мы выделяем ее в отдельную категорию — «теневая банковская система». Она не входит в традиционный регулируемый банковский сектор.
Моя функция заключается не в прямом контроле теневых банков, а в гарантии того, чтобы взаимодействие между ними и регулируемым банковским сектором, страховым рынком не порождало системных угроз. На текущий момент, несмотря на локальную волатильность, признаков системных сбоев в этой среде не наблюдается. Тем не менее, мы продолжим жесткий мониторинг во избежание просачивания любых потенциальных угроз в легальную финансовую инфраструктуру.
Геополитическое сотрудничество под давлением тарифов и новый консенсус вокруг «иранской угрозы»
Уилфред Фрост: Вы много лет жили в Великобритании и глубоко понимаете суть «особых отношений». Недавно президент Трамп выразил недовольство Лондоном, заявив, что британский премьер — не Уинстон Черчилль. Какова ваша реакция на подобные слова?
Скотт Бессент:
Президент Трамп обеспокоен определенными задержками, особенно касающимися использования авиабазы Diego Garcia. Чтобы добраться туда, американским бомбардировщикам B-2 приходится увеличивать дистанцию полета и совершать дополнительные дозаправки в воздухе, что непропорционально повышает опасность миссии. Как верховный главнокомандующий, президент ставит сохранение жизней военнослужащих во главу угла, потому предельно чутко относится ко всему, что способно нарастить риск.
Уилфред Фрост: Значит ли это, что действия Британии фактически подвергают жизни американцев опасности?
Скотт Бессент:
Связи между нашими странами базируются на богатой истории, и я уверен, что мы сумеем разрешить эти разногласия и восстановить рабочие траектории. Честно признаю, премьер-министр действительно позже среагировал на вопросы выделения ресурсов в зону конфликта, но я убежден, что долгосрочный союз с Великобританией выдержит эти краткосрочные штормы, и мы окончательно выйдем на нужную колею.
Уилфред Фрост: Взгляд шире: на протяжении полутора последних лет, а особенно после недавнего объявления о новых тарифных расследованиях против целого ряда стран, включая страны ЕС, Швейцарию, Сингапур, Южную Корею и Норвегию, не скажется ли это на поддержке союзников? Особенно учитывая, что сейчас идет активная фаза военных действий.
Скотт Бессент:
Если возврат к базовому тарифному уровню заставляет отдельные государства «встать в оппозицию», значит, в реальности они никогда и не были нашими надежными партнерами. Сегодня мы придерживаемся среднего мирового таможенного тарифа на уровне 10%, а все страны, заключившие с нами торговые сделки, заинтересованы в сохранении статус-кво.
Важно прояснить: расследования проводятся в рамках стандартной процедурной базы. Верховный суд постановил, что президент не вправе применять закон об международных чрезвычайных экономических полномочиях (IEPA) для введения пошлин, однако мы перестроим систему через разделы 301 или 122 Закона о торговле. Данные шаги направлены на обеспечение честных торговых условий, а не на создание трудностей для союзников.
Уилфред Фрост: Боитесь ли вы, что стиль политики Вашингтона — например, принятие превентивных решений до окончательного согласования с партнерами — может быть истолкован как «изоляция Америки», а не как «приоритет Америки»?
Скотт Бессент:
Я категорически с этим не согласен. В ходе последнего телефонного разговора лидеров G7 главы государств четко поддержали действия США на Ближнем Востоке и поздравили нас с эффективными шагами по снижению угрозы со стороны Ирана.
Кроме того, по вопросу Ормузского пролива ряд стран уже заявили о готовности выделить минные тральщики и присоединиться к международной коалиции для обеспечения безопасности мореплавания. Ни одно государство не намерено мириться с сохранением тегеранского режима в его текущем облике. В особенности арабские государства Персидского залива глубоко обеспокоены атаками Ирана, что наглядно продемонстрировало им: дальнейшее укрепление военного потенциала Тегерана сделает обстановку в регионе критически опасной.
Уилфред Фрост: Вы упоминали, что для инвестора необходимо «заслужить право брать на себя риски». Судя с этой позиции, считаете ли вы, что пул «козырей» сегодняшней Америки на мировой арене меньше, чем прежде?
Скотт Бессент:
Напротив, я уверен, что Америка сегодня сильнее, чем когда-либо. Мы достигли абсолютного лидерства в энергетике, трансформировавшись из донора в экспортера углеводородов; технологический перевес сохраняется: особенно в сфере искусственного интеллекта Соединенные Штаты контролируют от 70 до 80% мировых вычислительных мощностей; военный потенциал достиг беспрецедентного уровня, делая армию максимально боеспособной и смертоносной.
В экономическом плане темпы расширения значительно превышают европейские показатели. Например, Европейский союз приветствует прирост ВВП в 0,3%, а наши модели показывают, что сразу после завершения текущих столкновений экономика США вырастет на 3% — это примерно в десять раз выше показателей Еврозоны.
Уилфред Фрост: Однако уровень долга в США растет, а запасы нефти постепенно истощаются. Не станет ли это серьезной проблемой?
Скотт Бессент:
Действительно, соотношение долга к ВВП повсеместно возрастает по всему миру вследствие отложенных эффектов глобального финансового кризиса и пандемии. Тем не менее, в относительном измерении управленческие и макроэкономические показатели США остаются наиболее надежными.
Нахождении в зоне комфорта относительно риска: ожидание стыковки количественных данных и качественных нарративов
Уилфред Фрост: И последний вопрос. Сможете ли вы дать нашим слушателям одну главную рекомендацию как по инвестициям, так и по построению карьеры?
Скотт Бессент:
Что касается карьерных ориентиров: невозможно достоверно узнать, что принесет завтрашний день. В 1980 году, окончив Йельский университет, я мечтал стать журналистом либо исследователем в области информатики. Но впоследствии понял, что инвестиции идеально синтезируют алгоритмическую «количественную» часть и смысловые «качественные» нарративы, что навсегда покорило мое внимание.
Насчет инвестирования дам совет: четко определяйте свой лимит приемлемого риска и всегда действуйте в рамках личной комфортной зоны. Ни в коем случае не отпускайте себя «за край снежной доски», другими словами — не допускайте ситуаций, когда обстоятельства вынуждают продавать активы на самом дне или покупать их на пике ажиотажа.
Уилфред Фрост: Думаете ли вы, что действия США на Ближнем Востоке уже перешли «за край снежной доски»?
Скотт Бессент:
Категорически нет. Наши операции развиваются даже быстрее запланированного графика, военный потенциал Ирана планомерно снижается. Что касается способности высшего духовного лидера управлять процессами или противостояния внутренним вызовам, полная картина пока складывается.
Уилфред Фрост: Можно ли ждать смены иранского режима в ближайшие дни?
Скотт Бессент:
Наши параметры предельно ясны: нейтрализация военного потенциала Ирана, блокировка процессов создания ядерного оружия и ограничение возможностей проецирования силы за рубежом. Однако любой старт боевых действий неизбежно приводит к цепной реакции событий, которая развивается по собственной сложной динамике.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow