


Обвал биткоина в 10:00 связан с давлением со стороны Jane Street? Данные указывают на другое направление.
Автор: CryptoSlate / Олуапелуми Адежумо
TechFlow
TechFlow: Биткоин недавно восстановился до уровня 70 000 долларов, и вслед за этим в криптосообществе разразился новый скандал: циркулирует теория заговора, связывающая Jane Street с практикой «сдерживания цены на открытии американских фондовых рынков». В этой статье мы последовательно разбираем данное утверждение с трех позиций: ончейн-данные, структура ETF и позиции по опционам. Вывод прост: настоящая проблема не в Jane Street, а в «черном ящике» ценообразования эпохи ETF — непрозрачность институционального хеджирования становится всё непреодолимым барьером для частных инвесторов, пытающихся разобраться в рыночных сигналах.
Полный текст статьи:
За последние 24 часа цена биткоина выросла, приблизившись к 70 000 долларов, что вновь разожгло знакомый спор на криптовалютном рынке: не получили ли нью-йоркские институционалы, работающие в экосистеме спотовых ETF, слишком большое влияние на механизм ценообразования?
Под прицелом оказалась Jane Street — эта количественная торговая компания одновременно выступает важным посредником на рынке ETF и ответчиком по новому иску, связанному с крахом Terraform Labs в 2022 году.
В социальных сетях трейдеры связывают недавний рост биткоина с утверждением о том, что некая закономерность внутридневных резких падений, наблюдавшихся неподалеку от открытия американских фондовых рынков, внезапно исчезла после публичного раскрытия судебного иска.
Эта теория быстро распространилась, поскольку объединила два давних тревожных тезиса: недоверие к крупным торговым институтам и обеспокоенность тем, что рынок биткоина всё чаще функционирует через каналы традиционных финансов.
Однако доказательства плана по «совместному подавлению цены биткоина» по-прежнему остаются слабыми.
Это событие гораздо яснее демонстрирует следующее: структура спотовых биткоиновых ETF сделала так, что многим инвесторам становится всё труднее отличить реальный спрос на спот от активности маркетмейкеров, хеджирования и арбитража.
В этом смысле спор вокруг Jane Street выходит за рамки обвинения одного конкретного института. Его суть заключается в следующем: как новая институциональная инфраструктура биткоина формирует процесс ценообразования и становится ли рынок на самом деле более эффективным или же ещё более непрозрачным.
Происхождение слухов о Jane Street и биткоине
Слух набрал силу после того, как биткоин продемонстрировал значительный рост на протяжении двух торговых дней подряд. Пользователи платформы X начали утверждать, что так называемая программа «продаж в 10:00» больше не работает.
Примечательно, что важную роль в распространении этой теории сыграл аккаунт Negentropic в X под управлением соучредителя Glassnode Яна Хаппеля и Янна Аллеманна. Они заявили: «Иск против Jane Street стал достоянием общественности, и чудесные падения биткоина в 10 часов утра исчезли».
Эти заявления быстро привлекли внимание, поскольку Jane Street является хорошо известной на рынке фирмой. Она входит в число крупнейших торговых компаний мира, активно участвует на рынке биткоиновых ETF и выступает авторизованным участником для IBIT (спотового биткоинового ETF BlackRock).
На практике это встраивает её в ключевые механизмы, обеспечивающие синхронизацию цены паев ETF со стоимостью базовых активов.
Тем временем юридические разногласия, связанные с компанией, лишь усилили эту полемику.
Ликвидатор Terraform Labs подал иск в Манхэттене, обвинив Jane Street и другие институты в извлечении прибыли из существенной непубличной информации, связанной с операциями Terraform по обеспечению ликвидности, во время краха TerraUSD в мае 2022 года.
В иске говорится, что Terraform вывела 150 млн долларов ликвидности в виде TerraUSD из пула 3pool на Curve, в то время как кошельки, связанные с Jane Street, сняли около 85 млн долларов всего за несколько минут до официального объявления этой информации.
Jane Street отрицает наличие правонарушений и называет данный иск отчаянной попыткой переложить ответственность за убытки, возникшие вследствие собственных действий Terraform, на третьих лиц.
Этот судебный иск не может служить доказательством чего-либо относительно текущей торговли биткоином.
Но он объясняет, почему трейдеры так быстро стали связывать Jane Street с наблюдаемой рыночной закономерностью. В криптопространстве доверие часто хрупко, и институты, оказавшиеся под ударом в одном рыночном событии, нередко становятся главными подозреваемыми в следующих инцидентах.
Мнение экспертов: разоблачение слухов
В свете вышеизложенного некоторые крипто-трейдеры считают, что в течение последних месяцев этот ведущий цифровой актив подвергался систематическим продажам в период открытия рынка США, что сопровождалось ликвидации длинных позиций и образованием вакуума ликвидности на фоне истощённой книги ордеров.
Если эти продажи прекратились после того, как Jane Street столкнулась с новым правовым давлением, возможно, компания всё это время оказывала давление на рынок.
Кроме того, ранние связи компании с основателем FTX Сэмом Бэнкманом-Фраем наложили тень на её репутацию. До создания FTX Бэнкман-Фрай работал в этой торговой фирме.
Хотя эта нарративная линия эмоционально убедительна, выдвигать такие утверждения куда проще, чем подтверждать их фактами.
Цепочечный аналитик Checkonchain Джеймс Чек прямо опроверг этот тезис, написав, что Jane Street не подавляет цену биткоина, и более достоверное объяснение колебаниям курса даёт продажа спота долгосрочными держателями.
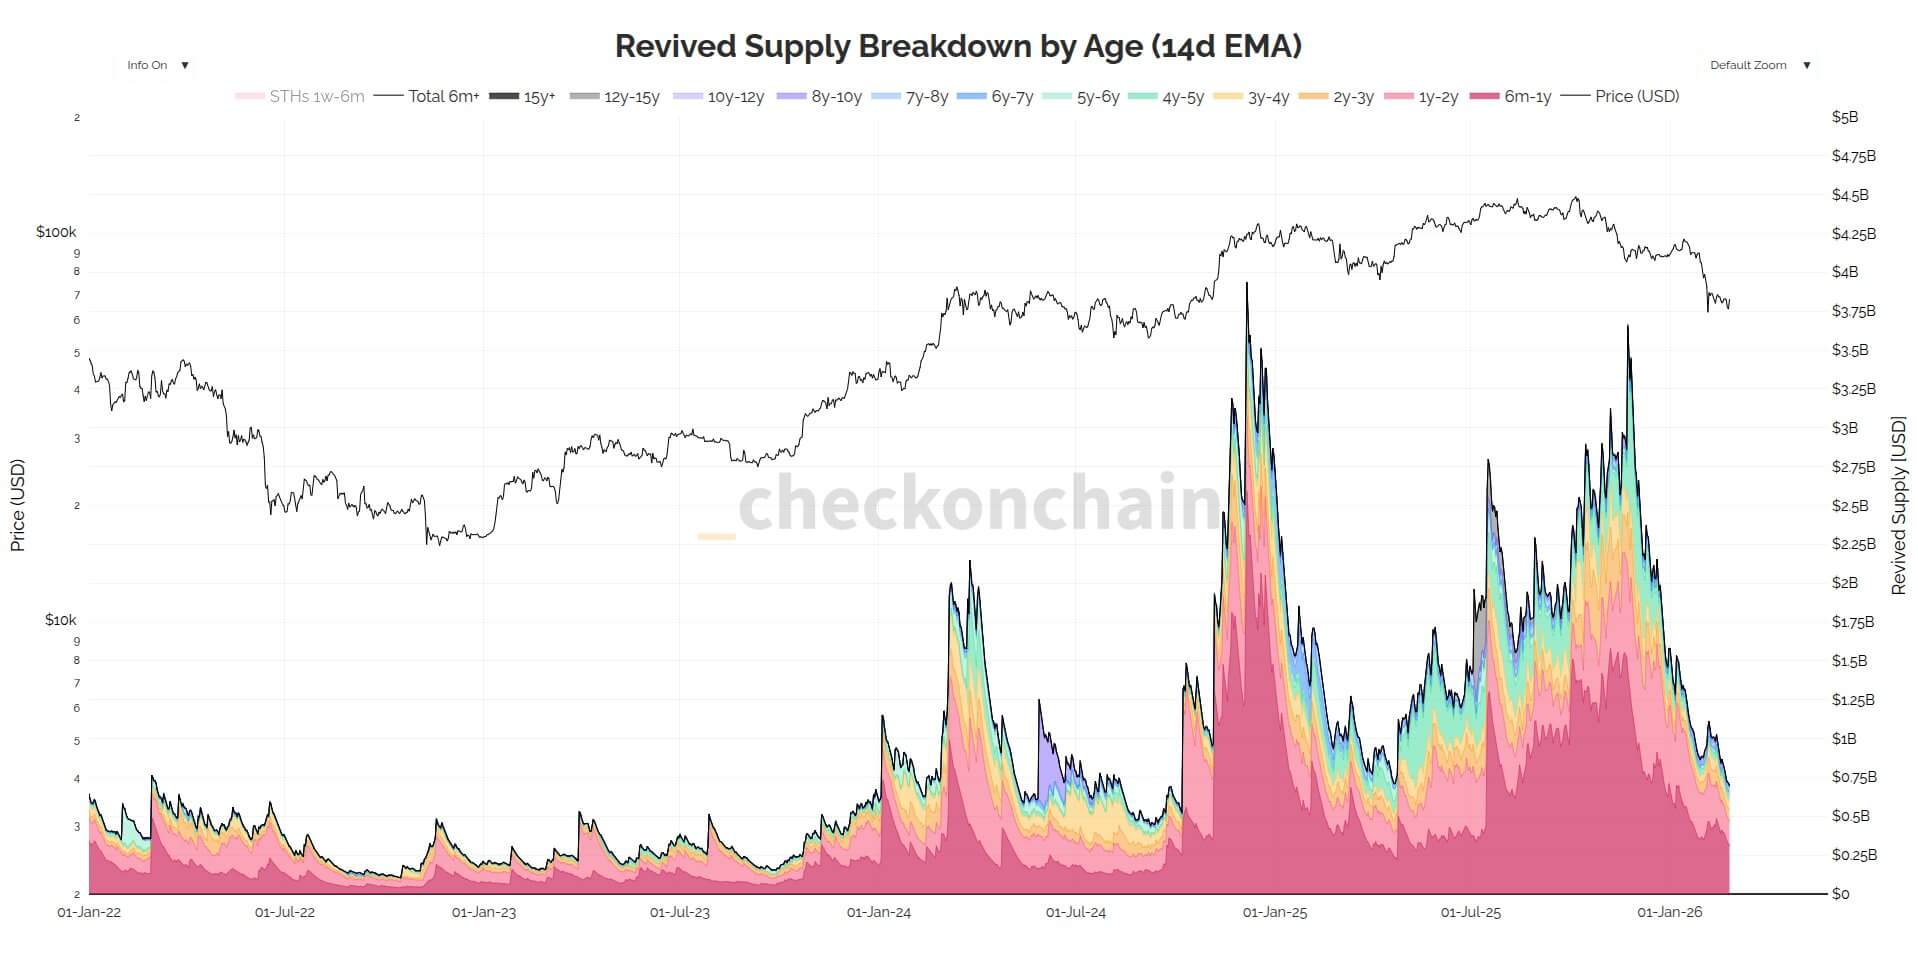
Руководитель исследовательского отдела CryptoQuant Хулио Морено также придерживается схожей точки зрения, указывая, что данная теория игнорирует более очевидный фактор: резкое сокращение спроса на спотовый биткоин с начала октября 2025 года.
Он также добавил, что описываемые процессы, которым приписывают вину Jane Street, схожи с методом управления дельта-нейтральными позициями, широко применяемым многими торговыми фирмами.
Ценность этих контраргументов заключается в том, что они бьют точно в основную слабость слуха: биткоин испытывал давление в рамках более общего процесса макросредового переоценки ещё задолго до входа в 2026 год.
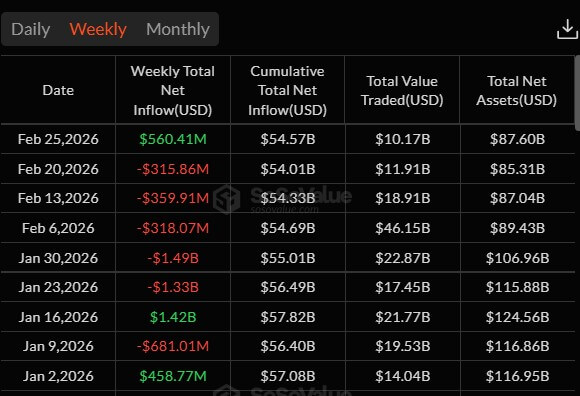
По данным SoSo Value, институциональные инвесторы сокращают позицию по биткоиновым ETF на протяжении пяти недель подряд, а общий объем оттока из спотовых биткоиновых ETF составил примерно 4,5 млрд долларов.
Между тем данные Glassnode показывают, что повторяющиеся рыночные давления в начале месяца запустили структурные изменения на рынке опционов на биткоин, сместив баланс в сторону большей нестабильности.
Аналитики отмечают, что тепловая карта глобального гамма-экспозиции (GEX) демонстрирует расширение отрицательного гамма в зоне текущей цены и ниже неё, в то время как «стена сопротивления» положительного гамма над спотовой ценой постепенно размывается.
Простыми словами: позиции по опционам, которые обычно выступают своего рода амортизаторами, уходят с дистанции, и всё чаще рыночное движение попадает в зону, где потоки хеджирования перестают смягчать падения и лишь ускоряют их.
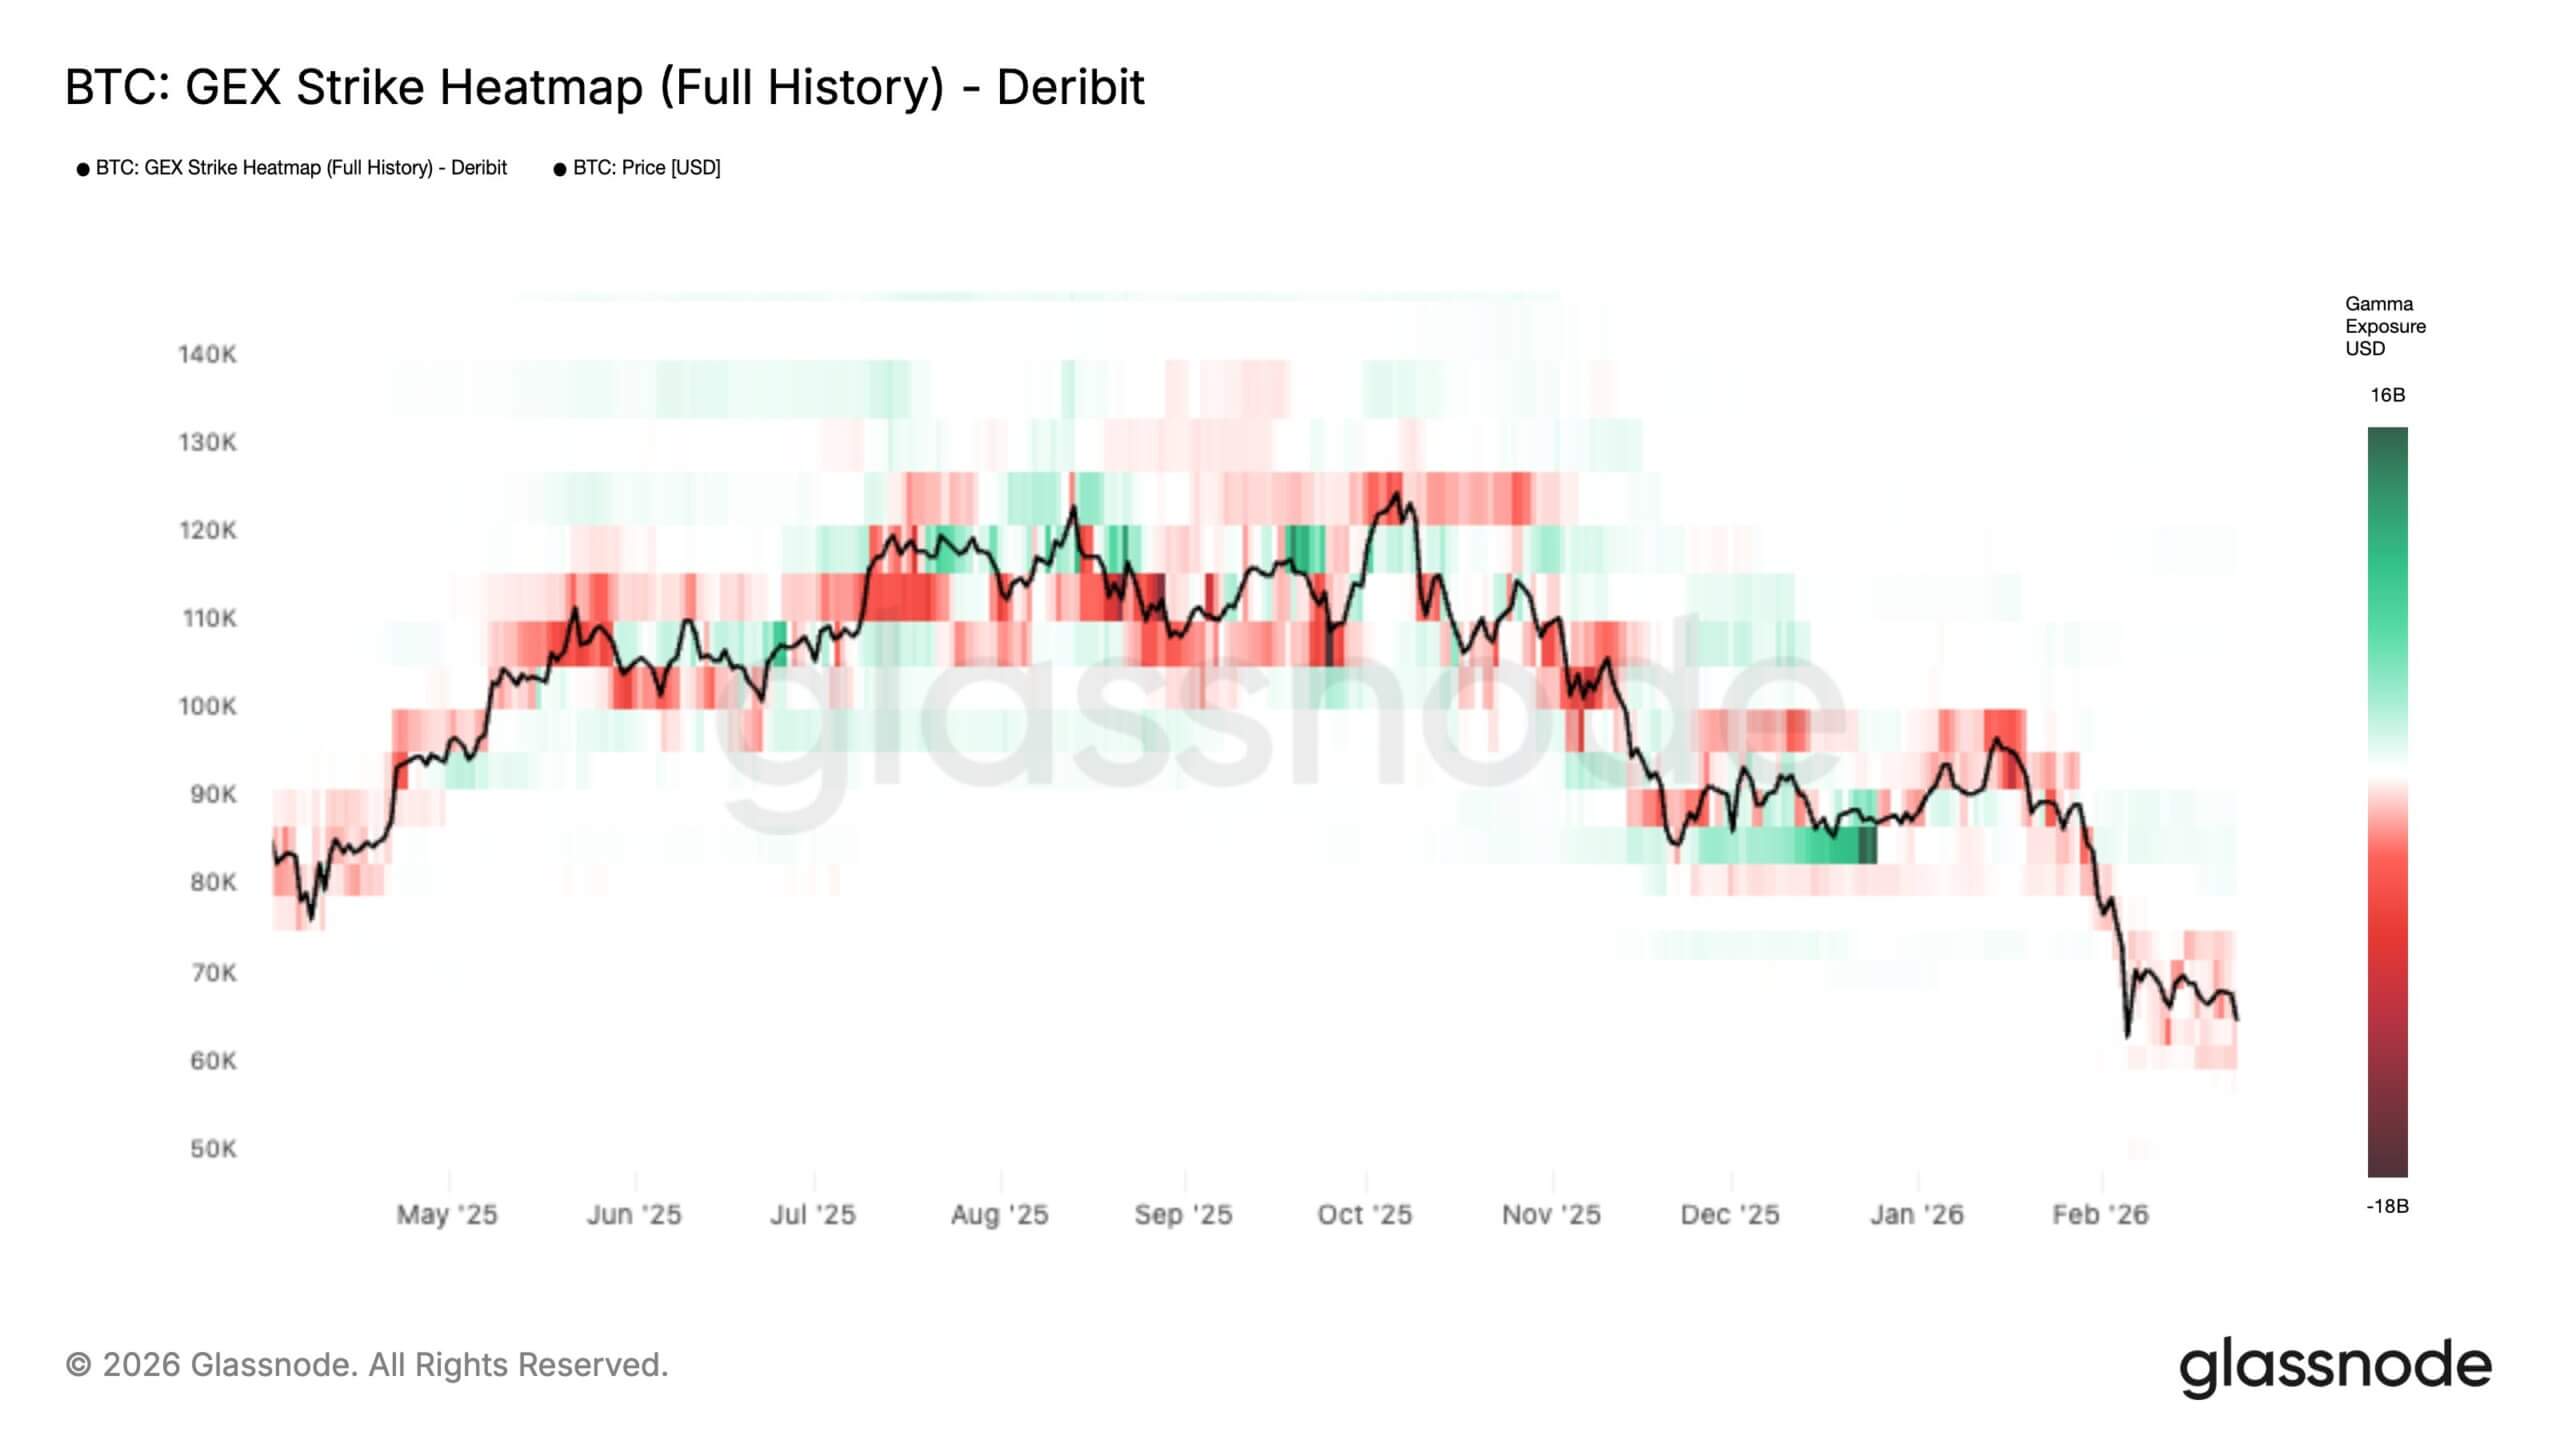
Такая динамика крайне важна: когда цена находится в зоне короткого гамма (short-gamma), дельта-хеджирование маркетмейкеров имеет тенденцию следовать за направлением движения цены, вместо того чтобы продавать на просадках и покупать на подъемах.
В результате рынок способен двигаться быстрее и дальше даже при относительно небольших катализаторах: возрастают внутридневные колебания и риск каскадного прохождения ключевых уровней, пока биткоин не достигнет следующей массивной «гамма-стены», после чего хеджирование снова вернется в режим амортизации.
Другими словами, трейдеры изначально находятся в среде, где склонны искать «злой умысел» повсюду. На фоне истощённой ликвидности и высоких уровней кредитного плеча практически любое резкое движение может выглядеть как скоординированное действие.
Структура ETF сложнее, чем кажется на первый взгляд
Более глубокий вопрос, который поднимает спор вокруг Jane Street, носит структурный характер, а не направлен против конкретного института.
Как отмечает главный инвестиционный директор ProCap Financial Джефф Парк, реальная проблема заключается не в том, монополизирует ли одна компания «подавление» цены биткоина, а в том, не предоставляет ли структура рынка ETF авторизованным участникам свободы действий, которую невозможно полностью проконтролировать извне.
Это важный момент, так как инвесторы привыкли трактовать отчетность по ETF как чистый сигнал направления движения, однако в действительности это не так. Форма 13F может отображать крупные длинные позиции по ETF, но руководящие принципы Комиссии по ценным бумагам и биржам США (SEC) прямо указывают, что шорт-позиции туда не включаются, а короткие опционы не компенсируют длинные позиции по чистому остатку.
На практике рынок может видеть запасы базового актива, но не видит скрытые вокруг них фьючерсы, опционы или иные инструменты хеджирования.
Эта непрозрачность усугубляется самим способом построения доверия. Пояснительные документы BlackRock по поводу IBIT указывают, что траст может обрабатывать создание и погашение паев через авторизованных участников, а также вести сделки со специфицированными контрагентами по биткоину.
По состоянию на дату подачи данного документа среди этих контрагентов значились аффилированные лица Jane Street Capital — JSCT, LLC, а также аффилированные лица Virtu Americas — Virtu Financial Singapore.
Документ также показывает, что список авторизованных участников расширился за счет таких институтов, как JPMorgan Chase, Citadel Securities, Citigroup, Goldman Sachs, UBS и Macquarie, и всё больше компаний получают доступ к механизмам создания и погашения ETF.
По мнению Парка, подобная архитектура искажает восприятие направлений движения средств в ETF со стороны внешних наблюдателей.
В старой финансовой модели создание паев ETF требовало от фонда покупки спотового биткоина. Однако после одобрения SEC в июле 2025 года процедуры физического создания и погашения крипто-ETP, авторизованные участники приобрели большую гибкость в процессе получения и передачи базовых активов.
В SEC заявили, что подобное изменение снизит стоимость продуктов и повысит эффективность. Но вместе с тем это означает, что экспозиция авторизованных участников может управляться посредством более широкого спектра инструментов и контрагентов, из-за чего становится сложнее определить, когда активность ETF отражает реальный спотовый спрос, а когда — управление запасами, базисный арбитраж или строительство хеджирующих позиций.
Ничто из этого не служит доказательством злоупотреблений, и аргументация Парка не строится на необходимости доказать нарушения со стороны Jane Street или любой другой компании. Более острый смысл его позиции заключается в следующем: эра биткоиновых ETF поместила между данными открытых позиций и процессом ценообразования на базовом уровне своеобразный «черный ящик».
Начало торговой операции выглядит как обычное маркетмейкерство, таков же и её финал. Трудно отследить промежуточный этап: каким образом производится хеджирование — через спот, фьючерсы, свопы или комбинацию всех трёх инструментов — и передаёт ли естественный арбитражный механизм реальный спотовый спрос непосредственно на рынок биткоина.
Именно поэтому слухи вокруг Jane Street нашли такой живой отклик. Они являются не столько обвинением конкретного участника, сколько сигналом, обнажающим крайнюю ограниченность понимания рынком механизмов собственного функционирования.
Почему открытие американского рынка напоминает зону продавцов
Теория «10:00» звучит логично, потому что независимо от наличия преднамеренных манипуляций, само открытие американского фондового рынка исторически является периодом реальной волатильности.
Именно в это время концентрируются операции по межклассовой ребалансировке, корректировке рисков, связанных с акциями, и хеджированию производных инструментов.
На рынке, где посредники ETF могут хеджировать запасы фьючерсами или иными инструментами, фьючерсные цены способны тянуть за собой спотовые котировки, а не просто следовать за ними.
При истощённой книге ордеров подобные действия могут казаться масштабнее и подозрительнее, чем есть на самом деле. Bloomberg ранее сообщал, что глубина рынка биткоина остается более чем на 35% ниже октябрьских показателей, что ярко иллюстрирует, насколько хрупкой стала ликвидность.
В свою очередь макроэкономический аналитик Алекс Крюгер заявил, что имеющиеся данные не подтверждают тезис о «систематических продажах каждый день в 10:00».
Он написал, что с 1 января по настоящее время кумулятивная доходность IBIT в окне с 10:00 до 10:30 по восточному времени составила +0,9%, тогда как в окне с 10:00 до 10:15 цена упала на 1%.
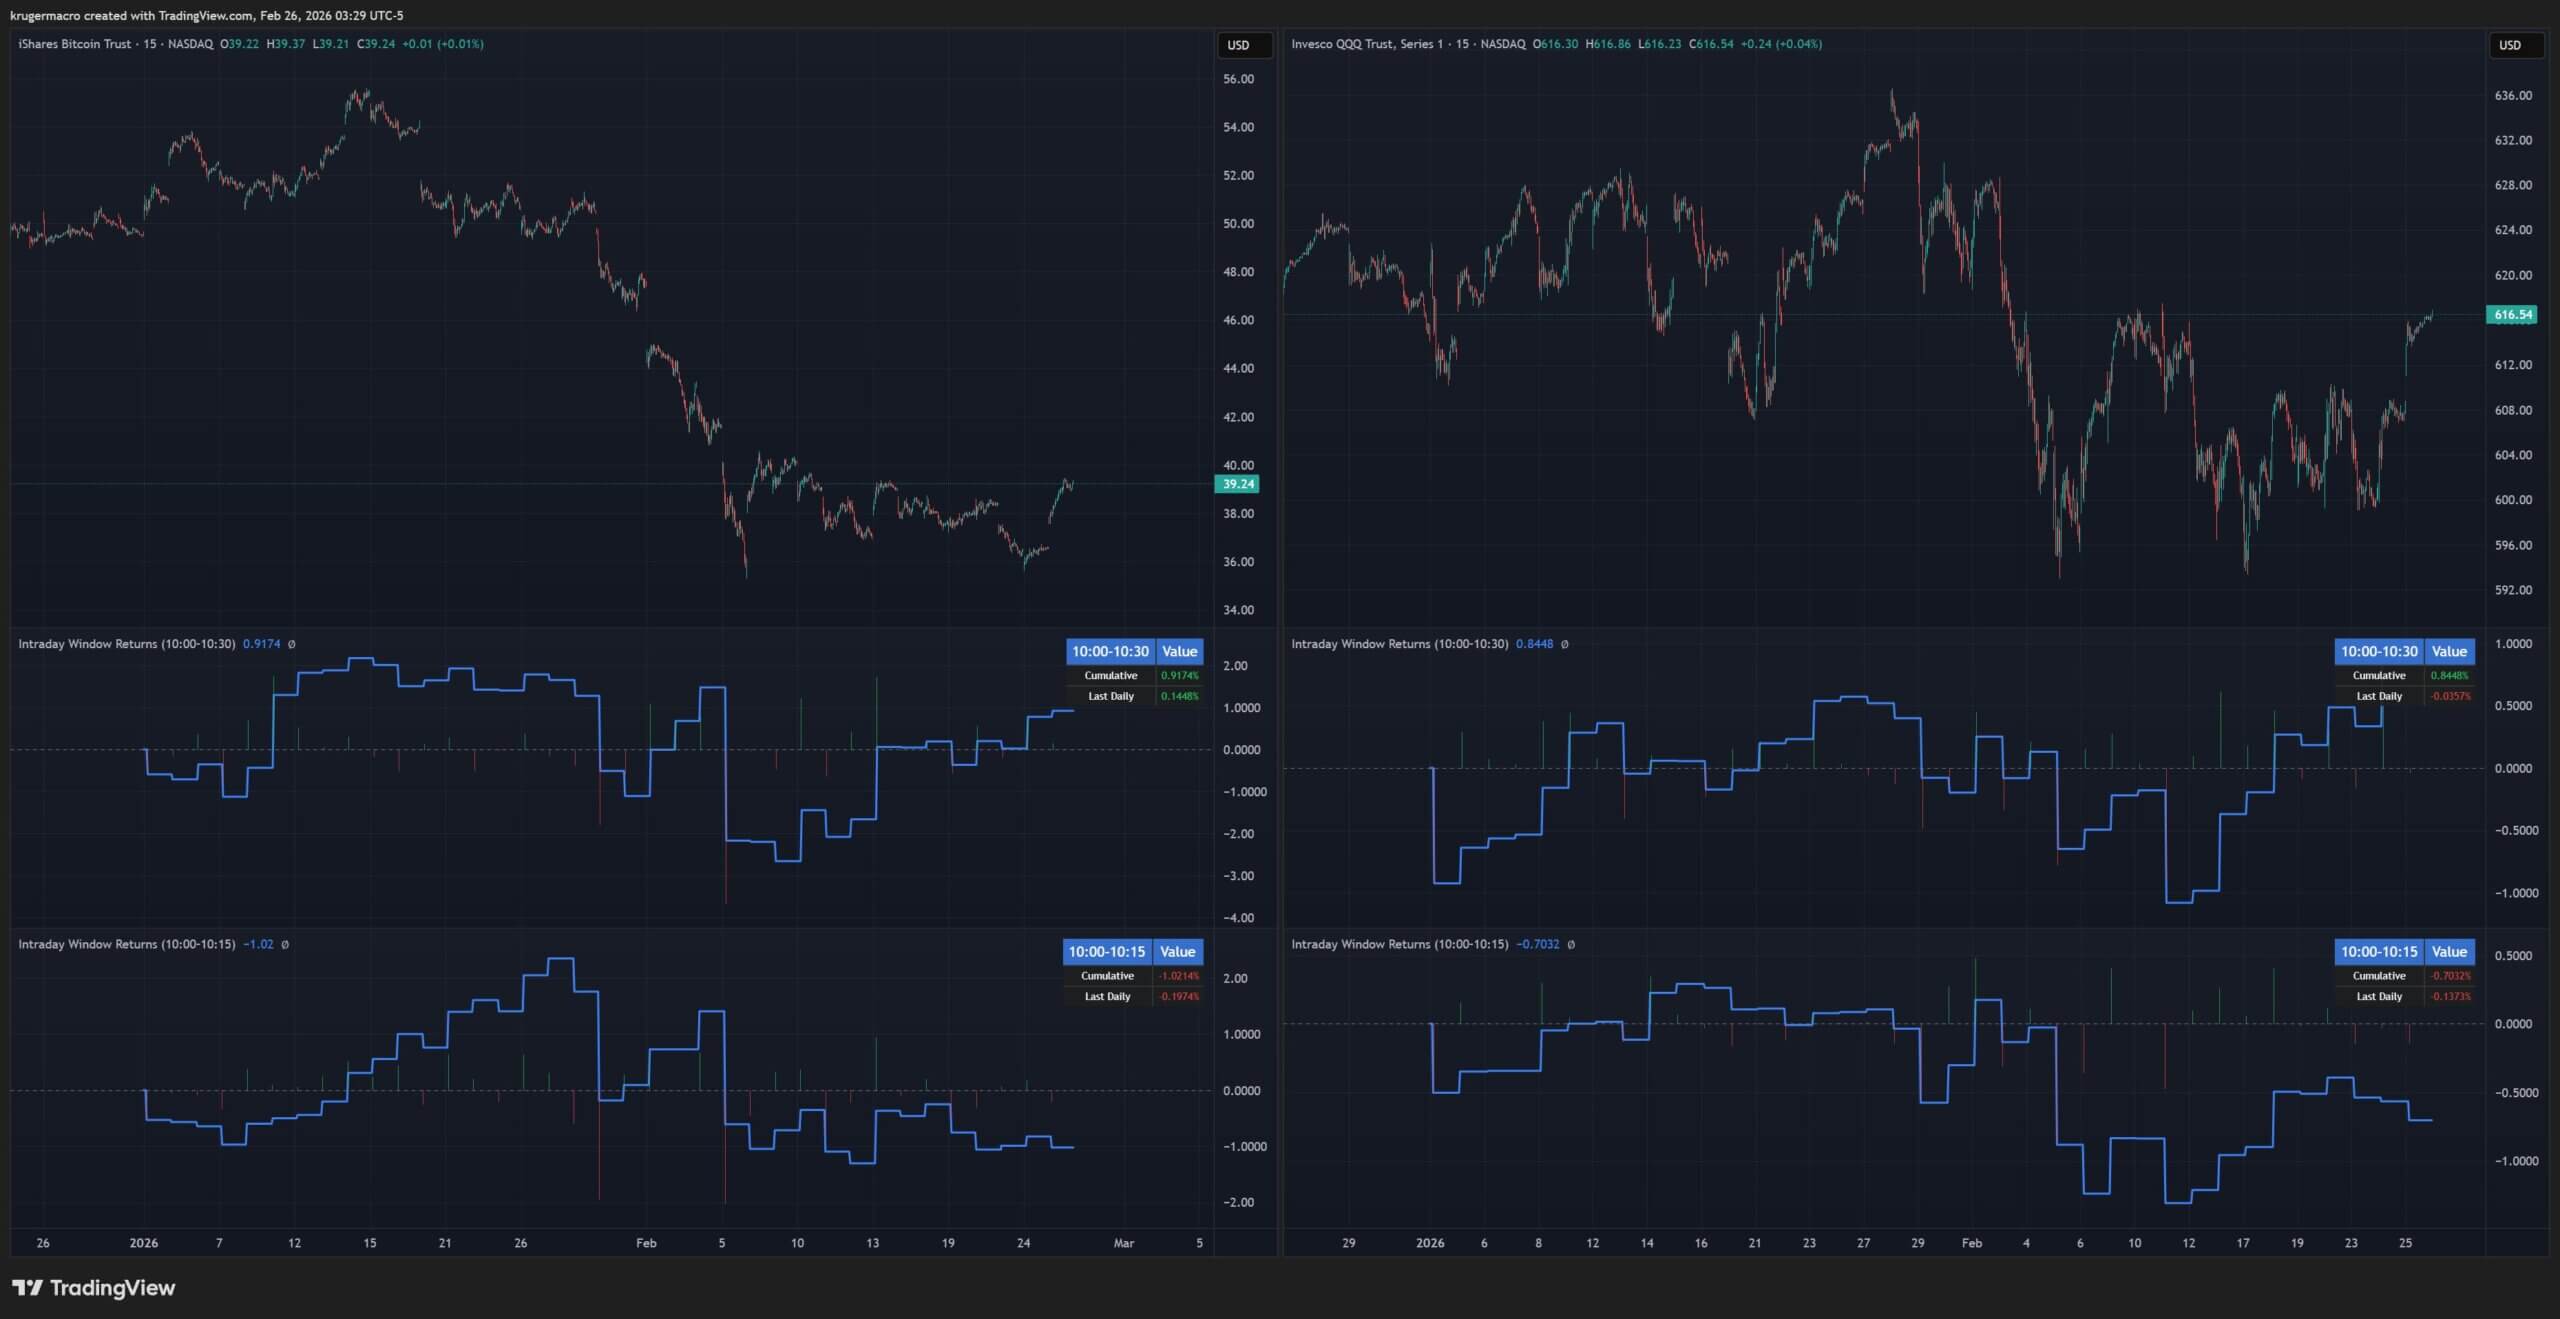
По его мнению, это обычный рыночный шум, а не доказательства воспроизводимого механизма подавления цен.
Что важнее, отметил он, паттерны поведения цен в оба этих окна совпадают с индексом Nasdaq, что свидетельствует об общей переоценке активов повышенного риска на всем рынке, а не о каких-либо целевых манипуляциях именно с биткоином.
Такое толкование гораздо лучше согласуется с общей картиной рынков, чем вирусный нарратив.
Если биткоин всё чаще торгуется через ETF в качестве макроэкономического актива повышенного риска, то вполне естественно, что давление на открытии американского рынка — особенно на фоне тонкой ликвидности — будет регулярно формировать слабые свечи биткоина в одни и те же внутридневные окна.
Ончейн-дефицит прозрачен, а механизм ценообразования нет
Предложение биткоина жёстко закреплено протоколом. Никакие изменения в структуре рынка ETF не способны это изменить. Меняется лишь то, через какие каналы проходит всё большая доля спроса — и запросов к его прозрачности.
Спор вокруг Jane Street обнажает разрыв между двумя этими реальностями. Дефицит биткоина в ончейне абсолютно прозрачен, тогда как наложенная на него институциональная архитектура такой прозрачностью не обладает.
Инвесторы видят количество обращающихся паев ETF и частично раскрытые портфели, но не способны заглянуть за книгу ордеров маркетмейкера, чтобы увидеть каждое хеджирование, каждый внутренний чистый риск или каждую кросс-рыночную позицию.
Эта слепая зона порождает пространство для неверных трактовок и питает недоверие.
То, что Jane Street уже проходила проверки на других рынках, дело не улучшает. В июле 2025 года регулятор ценных бумаг Индии выпустил временный приказ в рамках дела об манипулировании индексами, в котором фигурировало подразделение Jane Street; впоследствии агентство Reuters сообщило, что SEBI запретила компании доступ к индийскому рынку на период расследования. И там Jane Street категорически отрицала любые правонарушения.
Индийское дело не имеет отношения к биткоину, но оно объясняет, почему, когда имя Jane Street вновь оказывается на первых полосах новостных лент, крипто-трейдеры сразу готовы рисовать самые мрачные сценарии.
Тем не менее, текущие факты не позволяют доказать наличие целенаправленного плана по подавлению цены биткоина со стороны Jane Street.
Они доказывают совершенно другое: биткоиновый рынок пост-эпохи ETF стал доступен для большего числа игроков, глубже интегрирован с институциональной системой и одновременно всё сложнее поддаётся анализу для обычного частного инвестора.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @CryptoSlate







