


Взгляд из 2028 года: если ИИ победит, что мы потеряем?
Авторы: Цитрини и Алап Шах
Перевод и адаптация: TechFlow
TechFlow: Если история с ИИ будет развиваться по сценарию бычьего рынка — взрывной рост производительности, рекордная прибыль корпораций, абсолютное доминирование акций центров обработки данных, — то кто же окажется проигравшим?
Эта статья не дает ответов, она предлагает сценарий: предположим, что все наши текущие оптимистичные оценки в отношении ИИ окажутся верными. Что дальше?
«Макростатус на июнь 2028 года» от CitriniResearch — это осознанный мысленный эксперимент. Отправной точкой служит сегодняшний день в 2026 году; повествуется хронологически назад, показывая, как кризис, которого рынок так и не оценил должным образом, разрастался шаг за шагом: волна безработицы среди офисных работников → крах потребления → обвал частного кредитования → «призрачный ВВП» → расшатывание рынка ипотечного кредитования.
Суть всей логической цепи сводится к одной фразе — ИИ устраняет трение, но 70% экономики США построены на человеческой «лености».
Это своего рода «инструктаж по рискам», адресованный тем, у кого еще есть время пересмотреть свои инвестиционные портфели.
Предисловие
Что, если наши оптимистичные прогнозы относительно ИИ действительно оправдаются… и это окажется именно негативным фактором?
Ниже представлен сценарный анализ, а не прогноз. Это не сенсационная литература для медвежьего рынка и не художественные рассказы апологетов катастрофического сценария развития ИИ. Единственная цель этой статьи — построить модель сценария, который сильно недооценен. Наш друг Алап Шах сформулировал этот вопрос, и вместе мы нашли ответ. Данный раздел написан нами, он же написал еще две статьи, ссылки на которые находятся в конце материала.
Надеемся, что после прочтения вы будете лучше готовы к потенциальным «левых хвостовым» рискам, которые возникают в процессе того, как ИИ делает экономику всё более странной.
Ниже представлена «Макростатус на июнь 2028 года» от CitriniResearch, подробно описывающая развитие и последствия «глобального интеллектуального кризиса».
Макростатус
Цена распространения ИИ
Утром были опубликованы данные по безработице: 10,2%, что на 0,3 процентного пункта выше ожиданий. Рынки упали на 2% за день; индекс S&P 500 с октября 2026 года потерял уже 38% от исторического максимума.
Трейдеры уже привыкли и почти не реагируют. Шесть месяцев назад такие цифры гарантированно привели бы к автоматическим торгам (circuit breakers).
Всего два года. От нарратива о «контролируемости» и «локализации в отдельных отраслях» до экономики, которую никто больше не узнает, — прошло ровно двадцать четыре месяца. Квартальный макростатус представляет собой попытку ретроспективного анализа этой последовательности событий — вскрытие экономики перед началом кризиса.
Тогдашний энтузиазм был абсолютно реальным.
В октябре 2026 года S&P 500 временно подошел к отметке в 8000 пунктов, а NASDAQ преодолел порог в 30 000 пунктов. В начале 2026 года началась первая волна увольнений, вызванных заменой людей машинами. Эффект оказался именно таким, каким он и должен быть: расширение маржинальности, превышение прибыли над ожиданиями, рост акций. Рекордная корпоративная прибыль непрерывно инвестировалась обратно в вычислительные мощности ИИ.
Поверхностные показатели по-прежнему выглядели привлекательно. Нонового ВВП рос год в год на средние или высокие однозначные проценты на протяжении нескольких кварталов подряд. Производительность труда взлетела. Темпы роста реального выпуска на один человеко-час достигли максимумов со времен 1950-х годов — благодаря агентам на базе ИИ, которым не нужен сон, больничные или медицинская страховка.
Владельцы вычислительных мощностей наблюдали, как испаряются затраты на рабочую силу, вслед за чем стремительно росло их богатство. Одновременно с этим рухнули темпы роста реальной заработной платы. Несмотря на многократные заявления правительства о «рекордной производительности», белые воротнички массово теряли работы и были вынуждены переходить на позиции с более низкой оплатой.
Когда в потребительской экономике начали появляться трещины, экономические обозреватели придумали новый термин: «призрачный ВВП» — выпуск, фиксируемый в национальных счетах, но никогда фактически не поступающий в распоряжение реального сектора экономики.
ИИ превзошел ожидания во всех отношениях, и рынки буквально стали воплощением ИИ. Единственная проблема заключалась в том, что экономика таковой не являлась.
Понять это нужно было гораздо раньше: кластер видеокарт в Северной Дакоте генерирует тот же объем выпуска, что и ранее тысячи офисных сотрудников в среднем Манхэттене. Скорее это похоже на экономическую чуму, чем на благое весть. Скорость обращения денег стремится к нулю. Направленная на человека потребительская экономика, формирующая 70% ВВП, начала сжиматься. Если бы мы задали один простой вопрос раньше, проблему можно было бы выявить мгновенно: сколько машин тратят на товары discretionary-категории? (Ответ: ноль.)
Рост возможностей ИИ → сокращение штата компаниями → снижение расходов уволенных работников → давление на прибыль вынуждает компании увеличивать инвестиции в ИИ → дальнейшее улучшение ИИ……
Это цикл отрицательной обратной связи без естественного тормоза. Спираль замещения человеческого интеллекта. Структурно подорван доходный потенциал белых воротничков (и стимулированного ими рационального потребления). Их заработки являются фундаментом для ипотечного рынка объемом 13 триллионов долларов — что вынудило андеррайтеров заново пересмотреть вопрос: является ли качественная ипотека по-прежнему качественным активом?
Шестнадцать лет система избегала настоящего цикла дефолтов, а частный рынок переполнен Software-сделками при поддержке PE, где оценка базировалась на допущении вечного «циклического» характера ARR. Первая волна дефолтов, спровоцированная в середине 2027 года разрушительным воздействием ИИ, взорвала это допущение.
Если бы разрушения ограничились только программным сектором, ситуация оставалась бы под контролем. Но этого не случилось. К концу 2027 года угроза перекинулась на все бизнес-модели, зависящие от монетизации посреднических слоев. Компании, построенные на эксплуатации человеческого трения, начали массово банкротиться.
Вся система оказалась длинной цепочкой взаимосвязанных ставок на рост производительности офисных сотрудников. Обвал ноября 2027 года лишь ускорил работу всех запущенных циклов отрицательной обратной связи.
Мы около года ждали дня, когда «плохие новости станут хорошими». Правительство приступило к обсуждению различных мер поддержки, но вера общественности в способность властей организовать какое-либо спасение иссякла. Опоздание политики относительно экономических реалий всегда было нормой, однако отсутствие комплексного плана действий сегодня угрожает ускорением спирали дефляции.
Исходная точка
К концу 2025 года возможности инструментов ИИ для программирования совершили качественный скачок.
Компетентному разработчику в связке с Claude Code или Codex достаточно всего нескольких недель, чтобы воссоздать ключевые функции среднего SaaS-продукта. Не идеально, не все edge cases покрыты, но уже достаточно, чтобы CIO, рассматривающий договор на возобновление услуг стоимостью 500 тысяч долларов в год, начал задаваться вопросом: «А что, если соберем собственное решение?»
Большинство финансовых годов совпадает с календарным годом, поэтому корпоративные закупки на 2026 год согласовывались еще в четвертом квартале 2025-го, когда «агентный ИИ» был лишь модным слоганом. Только к полугодовому пересмотру группы закупок в первый раз приняли решения, четко осознавая реальные возможности этих систем. Некоторые наблюдали, как внутренние команды в течение нескольких недель создавали прототипы, заменявшие шестизначные SaaS-контракты.
Летом мы побеседовали с менеджером по закупкам из компании списка Fortune 500. Он рассказал историю переговоров по бюджету. Продавец рассчитывал на классический сценарий: повышение цен на 5% в год и стандартные фразы вроде «ваша команда уже не может жить без нас». Менеджер ответил, что уже ведет переговоры с OpenAI, чтобы «инженеры по внедрению» использовали инструменты ИИ для прямой замены данного поставщика. В итоге контракт был продлен со скидкой в 30%. «Это еще удачный исход», — отметил он. Положение так называемых «длинных хвостов» SaaS-рынка — Monday.com, Zapier, Asana и аналогичных компаний — оказалось куда более тяжелым.
Инвесторы давно ожидали — и некоторые даже этого желали — удара по длинным хвостам. Хотя они занимали около трети расходов в типичном технологическом стеке предприятия, риски были очевидны. Центральные системы уровня «систем учета» считались защищенными.
Лишь после публикации отчетности ServiceNow за третий квартал 2026 года механизм этой рефлексивности стал совершенно очевиден.
ServiceNow: темпы роста чистого ежегодного контрактного дохода резко снизились с 23% до 14%; объявлено о сокращении 15% персонала и запуске «плана структурной эффективности»; акции упали на 18% | Bloomberg, октябрь 2026 г.
SaaS не «умер». Решение «сделай сам» по-прежнему требует баланса операционных и сервисных затрат. Но альтернатива стала доступной, что радикально изменило переговорные позиции по ценам. Важнее другое: изменилась конкурентная среда. ИИ снизил барьеры для разработки и запуска новых функций, эрозия дифференциации ускорилась. Старые игроки оказались втянуты в войну взаимного истощения, одновременно ведя ценовую борьбу с новым поколением брутальных новичков, возвысившихся благодаря возможностям ИИ-кодинга и свободных от груза прошлого.
Во второй раз взаимозависимость систем осознали лишь после выхода этих результатов. ServiceNow зарабатывает на продаже лицензий. Когда клиенты из списка Fortune 500 сокращают штат на 15%, они автоматически аннулируют 15% выданных ключей доступа. Запускаемые на стороне заказчика и ведущие к росту маржинальности увольнения, обусловленные внедрением ИИ, механически подрывают базу доходов самой ServiceNow.
Компания, продающая решения для автоматизации рабочих процессов, подвергается дестабилизации за счет лучших решений автоматизации, а ее ответной реакцией становится сокращение персонала с перенаправлением сэкономленных средств в ту самую технологию, которая ее разрушает.
Что ей еще делать? Просто сидеть и ждать своей кончины?
Компании, пострадавшие от ИИ сильнее всего, стали его самыми радикальными пользователями.
Звучит как очевидная истина задним числом, но тогда это было не так (по крайней мере, для меня). Исторический паттерн разрушения таков: старые корпорации сопротивляются новым технологиям, постепенно теряют долю рынка гибким новичкам и медленно угасают. История Kodak, Blockbuster, BlackBerry. В 2026 году произошло иначе: традиционные гиганты не сопротивлялись, потому что просто не могли себе этого позволить.
Обесценившиеся вдвое акции, запросы совета директоров — единственное, что могло сделать оказавшаяся под ударом ИИ компания: сократить персонал и направить освободившиеся средства на закупку ИИ-инструментов, чтобы поддерживать прежний уровень выпуска при меньших издержках.
Индивидуальная рациональность каждой отдельной компании слилась в коллективную катастрофу. Каждая сэкономленная единица на зарплатах направлялась на усиление ИИ, а усиленный ИИ открывал возможность следующей волны сокращений.
Программный сектор стал лишь прологом. Пока инвесторы спорили о достижении минимума мультипликаторов SaaS-компаний, цикл обратной связи уже вырвался за пределы IT-индустрии. Логика, обосновавшая сокращения в ServiceNow, в равной степени применима к любой корпорации с белой воротничковой структурой затрат.
Когда трение стремится к нулю
В начале 2027 года использование больших языковых моделей стало стандартом. Люди активно применяли агентов ИИ, даже не подозревая о самом этом термине — подобно тому, как пользователи не понимают сути «облачных технологий», но свободно пользуются стриминговыми сервисами. Они воспринимают их как функцию автодополнения или орфографическую проверку — ровно так, как сейчас работают смартфоны.
Открытый коммерческий агент Tongyi Qianwen стал катализатором перехода к принятию потребительских решений машинами вместо людей. Всего за несколько недель все основные ИИ-ассистенты интегрировали различные формы интеллектуальной коммерции. Модели дистилляции позволили запускать таких агентов локально, на смартфонах и ноутбуках, исключая зависимость от облаков и радикально снизив маржинальные затраты на инференс.
Наиболее тревожным для инвесторов должно было стать то, что эти агенты не ждут команд пользователей. Они автономно работают в фоне, ориентируясь на предпочтения клиента. Бизнес больше не представлял собой набор дискретных человеческих решений, а превратился в непрерывный процесс оптимизации, работающий 24/7 в интересах каждого подключенного потребителя. В марте 2027 года среднесуточное потребление токенов американскими пользователями достигло 400 000 — десятикратно больше показателя конца 2026 года.
Следующее звено в цепи начало ломаться.
Промежуточный слой.
За последние пятьдесят лет экономика США выстроила гигантский слой экстракции рентных доходов поверх человеческих ограничений: процессы требуют времени, терпение заканчивается, узнаваемость бренда заменяет осмотрительность, большинство готово смириться с завышенной ценой, лишь бы избежать лишних кликов мышью. Стоимость предприятий в триллионы долларов держалась на вере в неизменность этих барьеров.
Сначала всё было элементарно: агенты убрали трение.
Подписки и абонементы, которыми вы не пользовались месяцами, но которые продолжают списывать средства автоматически. Базовые тарифы с незаметным повышением цены после пробного периода. Все эти практики были переосмыслены как поддающиеся переговорам «захваты», причем за вас вел торги агент. Ключевой показатель, на котором строилась подписочная экономика — пожизненная ценность клиента (LTV) — начал отчетливо падать.
Потребительские агенты начали менять механизмы проведения практически любых транзакций.
Человеку некогда сравнивать цены на батончик протеина across пяти конкурирующих площадок перед покупкой. У машин такое время есть.
Сервисы бронирования путешествий стали одними из первых жертв, поскольку здесь алгоритм применения наиболее прост. Осенью 2026 года наши агенты уже собирали полноценные маршруты (авиабилеты, отели, трансферы, оптимизация миль, контроль бюджета, возврат средств) быстрее и дешевле любого агрегатора.
Продление страховых полисов целиком держится на инерции застрахованных лиц. Агент, ежегодно сравнивающий условия защиты, полностью разрушил практику извлечения страховых компаний 15–20% премий за счет пассивного продления договоров.
Финансовые советники. Налоговая декларация. Стандартные юридические услуги. Вся индустрия услуг, чье ценностное предложение сводилось к помощи в решении сложных задач, кажущихся громоздкими клиентам, была разрушена: для агента ничего сложного не существует.
Даже сферы, которые мы считали защищенными «ценностью личных контактов», продемонстрировали чрезвычайную уязвимость. Рынок недвижимости — покупатели десятилетиями мирились с комиссией в 5–6% из-за информационного дисбаланса между агентами и клиентами — обрушился мгновенно, когда агенты ИИ с доступом к MLS и десятилетиями накопленной историей сделок смогли моментально воспроизвести эту экспертизу. Исследование инвестиционной компании от марта 2027 года охарактеризовало это как «насильственную ликвидность агентов». Медианные комиссии покупателей в крупных городах сжались с 2,5–3% до менее чем 1%, а в растущей доле сделок участие человека-агента полностью отсутствует.
Мы переоценили «ценность личных контактов». Оказалось, то, что люди называют отношениями, зачастую скрывает за дружелюбной маской обычное трение.
Это было только начало разрушения промежуточного слоя. Успешные корпорации потратили десятки миллиардов долларов на эффективное использование потребительских паттернов и психологических особенностей человечества — черты, утратившие свою актуальность.
Машины, оптимизирующие цены и соответствие параметров, плевать хотели на ваше любимое приложение или сайт, к которому вы привыкли кликать годами. Им несвойственно чувство притупления внимания, позволяющее выбрать самый легкий вариант, и нет установки «так было всегда».
Это уничтожило определенный вид конкурентной защиты: привычные промежуточные слои.
Доставка еды DoorDash стала ярчайшим примером всего происходящего.
Инструменты ИИ-кодинга стёрли барьеры создания приложений для доставки еды. Опытный разработчик за неделю разворачивает функционального конкурента — десятков таких платформ набралось сразу. Они возвращают водителям 90–95% комиссии за доставку, переманивая кадры из Domino’s и Uber Eats. Многоплатформенные панели позволяют фрилансерам отслеживать заказы с двадцати-тридцати сервисов одновременно, полностью уничтожая эффект блокировки, на котором держались старые игроки. Рынок фрагментировался в одночасье, а маржа сжалась до нуля.
Агенты двояко ускоряли разрушение. Сначала они рождали конкурентов, затем сами становились их пользователями. Ров DoorDash изначально строился на принципе: «Вы голодны, вам лень, приложение уже на главном экране». У агентов нет главного экрана. Он параллельно опрашивает DoorDash, Uber Eats, сайты ресторанов и дюжину новопришедших игроков, каждый раз выбирая маршрут с минимальной стоимостью и максимальной скоростью.
Для машины понятие лояльности к конкретному приложению вообще не существует.
Единственным слегка ироничным эпизодом во всей истории стала помощь технологии тем самым офисным работникам, ожидающим увольнения. Когда они окончательно переходили в курьеры, хотя бы половину выручки теперь не приходилось отдавать Uber и DoorDash. Впрочем, эта снисходительность от технологий оказалась недолгой — вскоре на улицы вышли беспилотные автомобили.
Как только агенты перехватили контроль над сделками, они стали искать более крупные «скрепки» (точки сбора комиссии).
Возможности ценовых сравнений и агрегаторов ограничены. Главный способ многократной экономии для пользователей (особенно после начала прямого машинного обмена) — полное устранение комиссий. В бизнесе между машинами комиссия за обработку банковских карт в размере 2–3% стала очевидной целью.
Агенты начали искать более быстрые и дешевые альтернативы картам. Большинство перешли на стейблкоины через Solana или Layer-2 сети Ethereum: расчеты происходят практически мгновенно, а транзакционные издержки исчисляются копейками.
Mastercard за I кв. 2027 г.: чистый доход вырос на +6% г/г; темп роста объема транзакций замедлился с +5,9% в предпоследнем квартале до +3,4%; руководство указывает на «доминирующую оптимизацию цен агентами» и «давление на категорию discretionary-расходов» | Bloomberg, 29 апреля 2027 г.
Отчетность Mastercard за первый квартал 2027 года стала необратимым переломным моментом. Агентная коммерция превратилась из вопроса конкретного продукта в глобальную инфраструктурную задачу. На следующий день акции упали на 9%. Visa последовала за ней вниз, но потери удалось частично компенсировать после заявлений аналитиков о более сильных позициях компании в сфере инфраструктуры стейблкоинов.
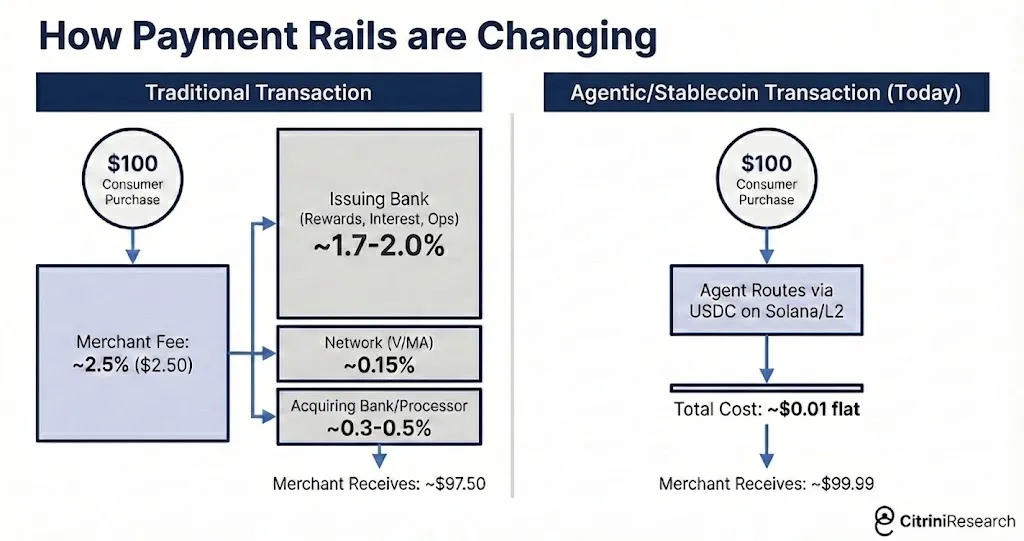
Оптимизация транзакций агентами, исключающая комиссию карт, несет значительно большую угрозу банкам и платежным операторам, чей бизнес завязан на картах: именно они забирают основную долю тех 2–3% и построили целые направления деятельности вокруг кэшбэк-программ за счет субсидирования merchant-комиссии.
Американские банки American Express пострадали сильнее всего: с одной стороны, массовые увольнения белых воротничков разрушили их клиентскую базу, с другой — агенты обошли комиссионные сборы, уничтожив модель монетизации. В течение следующих недель бумаги Synchrony, Capital One и Discover просели более чем на 10%.
Их конкурентная защита была выстроена из трения. А трение исчезает.
От отраслевого риска к системному кризису
На протяжении всего 2026 года рынок реагировал на негативное воздействие ИИ исключительно в рамках отраслевых нарративов. Программное обеспечение и консалтинг получали жесткие удары, платежные шлюзы и прочие инфраструктурные «мосты» покачивались, однако макроэкономика выглядела устойчиво. Труд на рынке становился слабее, но падения в свободном падении не наблюдалось. Консенсус гласил: креативное разрушение — неизбежная составляющая любого технологического цикла. Локальная боль неизбежна, но общий позитивный эффект ИИ перевесит любые негативные последствия.
В январском макростатусе 2027 года мы указали, что данный подход неверен. Экономика США базируется на услугах для офисных работников. Офисные работники составляют 50% от общего числа занятых и генерируют примерно 75% всех расходов на товары discretionary-категории. Корпорации и рабочие места, которые поглощает ИИ, расположены не на периферии американской экономики — они представляют собой её ядро.
«Технологические инновации уничтожают рабочие места, но впоследствии создают новые.» Эта фраза стала главным контраргументом: популярным и убедительным, потому что на протяжении двух столетий она работала безотказно. Мы можем не знать, какие профессии появятся завтра, но они непременно возникнут.
Банкоматы сделали содержание отделений дешевле, банки открыли еще больше точек, а количество кассиров росло следующие двадцать лет. Интернет разрушил агентства путешествий, справочники Yellow Pages, физическую розницу, но одновременно породил абсолютно новые индустрии и рабочие места.
Однако каждая новая должность требовала присутствия человека.
Сегодня ИИ — это универсальный интеллект, который продолжает совершенствоваться именно в задачах, традиционно выполняемых людьми. Потерявшие работу программисты не могут просто перейти на позицию «управление ИИ», ведь ИИ выполняет эту работу самостоятельно.
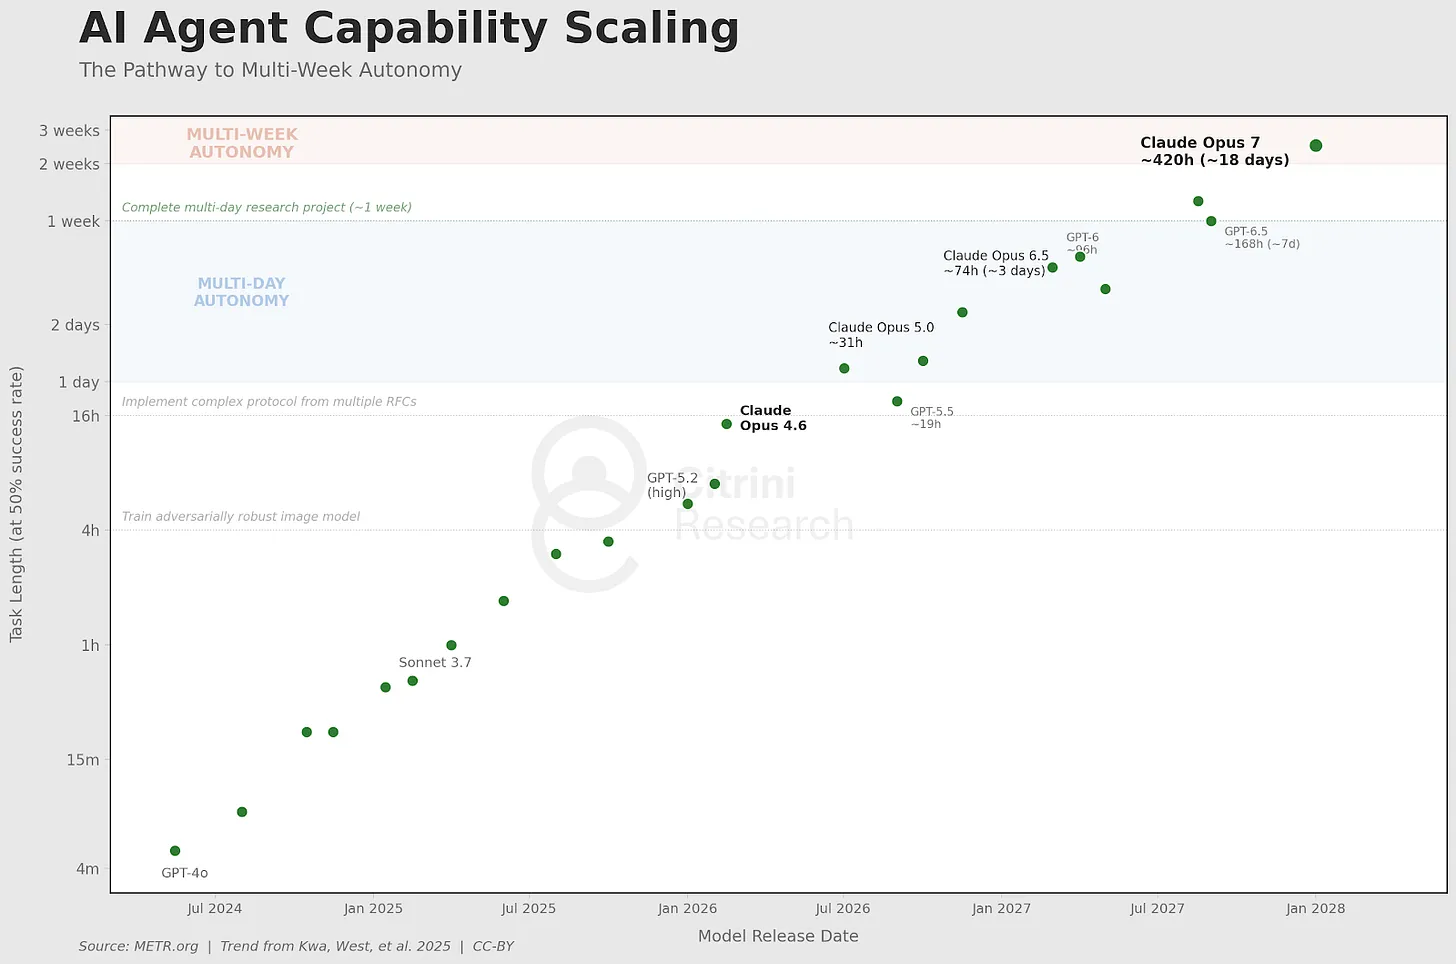
Сегодня ИИ-агенты способны вести задачи исследовательско-разработческого профиля на протяжении нескольких недель. Наиболее продвинутые модели превосходят практически любого человека по уровню интеллектуальности во множестве областей, и их стоимость продолжает неуклонно падать.
ИИ действительно создал новые вакансии: специалистов по составлению промптов, исследователей безопасности ИИ, инженеров инфраструктуры. Люди все еще задействованы на высшем уровне для координации процессов или оценки качества и стратегического вектора. Однако каждый вновь созданный ИИ-поз занимает место десятки старых, делая их избыточными. Заработная плата на новых позициях — лишь капля в море по сравнению с бывшими.
Отчет U.S. JOLTS: количество вакансий опустилось ниже 5,5 млн; соотношение числа безработных к вакансиям выросло до ~1,7, максимум с августа 2020 года | Bloomberg, октябрь 2026 г.
Желание работодателей нанимать оставалось вялым на протяжении всего года; итоговые данные JOLTS за октябрь 2026 года дали окончательный ответ. Количество вакансий снизилось до уровня ниже 5,5 млн, продемонстрировав годовое падение на 15%.
Indeed: резкое падение спроса на найм в сегментах ПО, финансов и консалтинга; активное распространение «планов повышения производительности» | Indeed Hiring Lab, ноябрь-декабрь 2026 г.
Офисные вакансии разрушаются, в то время как рабочие специальности (строительство, здравоохранение, квалифицированный ручной труд) остаются стабильными. Потери концентрируются в ролях, связанных с подготовкой документов (этим мы отчасти занимаемся до сих пор), утверждением бюджетов и поддержанием потоков в промежуточных звеньях экономики. Однако темпы роста реальной заработной платы обеих категорий уже более шести месяцев находятся в отрицательной зоне и продолжают снижаться.
Рынок акций по-прежнему уделял меньше внимания данным JOLTS, чем новостям вроде «весь объем газотурбинного производства GE Vernova раскуплен вплоть до 2040 года», демонстрируя боковое движение на фоне негативных макро-данных и оптимистичных заголовков об ИИ-инфраструктуре.
Рынок облигаций (традиционно более разумный, либо просто менее романтичный по сравнению с фондовыми биржами) начал учитывать влияние на потребительском сегменте. Доходность 10-летних казначейских облигаций США плавно опустилась с 4,3% до 3,2% за следующие четыре месяца. Тем не менее, общий уровень безработицы существенно не рос, и структурные нюансы оставались незамеченными частью инвесторов.
При классических экономических спадах первопричина рано или поздно корректируется себя сама. Чрезмерное строительство замедляется, провоцируя снижение ставок, что стимулирует новые проекты. Перепроизводство запасов запускает фазу очистки складов, за которой следует пополнение. Периодические механизмы содержат в себе собственные семена восстановления.
Корневая причина нынешнего этапа не носит циклического характера.
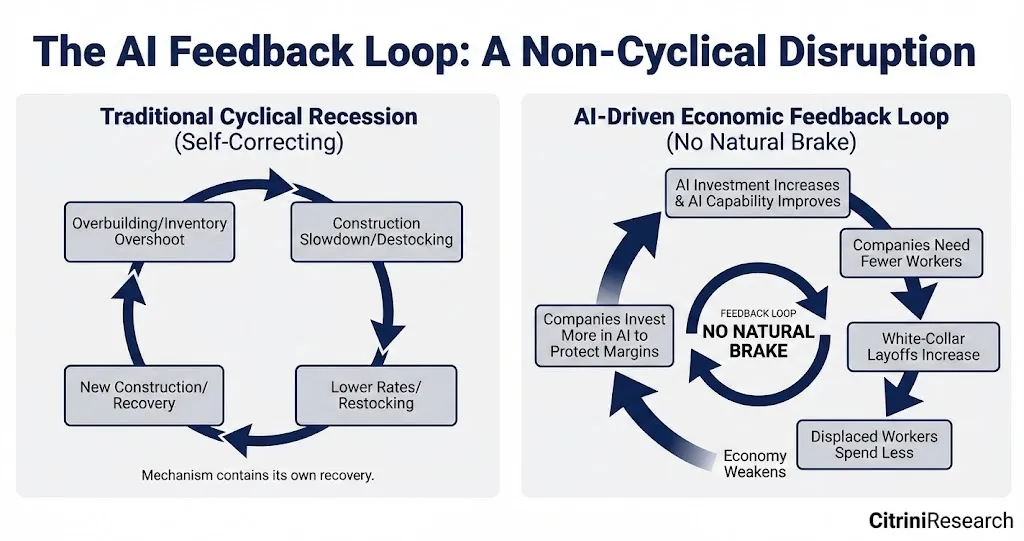
ИИ становится только лучше и дешевле. Компании сокращают штат, направляют освобожденный капитал на покупку новых ИИ-моделей, которые позволяют уволить еще больше людей. Потерявшие работу рабочие снижают расходы. Компании, реализующие товары конечным потребителям, продают меньше и приходят в упадок, инвестируя дополнительные средства в ИИ для сохранения маржинальности. ИИ становится только лучше и дешевле.
Цикл отрицательной обратной связи без встроенных механических тормозов.
Интуитивно ожидается, что падение совокупного спроса должно замедлить инвестиции в разработку ИИ. Но этого не происходит: речь идет не об инвестициях капитальных затрат инфраструктурных гигантов, а о замене операционных издержек. Компания, которая раньше тратила 100 млн долларов на персонал и 5 млн на ИИ, теперь выделяет 70 млн на зарплаты и 20 млн на ИИ. Объем инвестиций в искусственный интеллект вырос в разы, но отражается он снижением общих операционных расходов. При этом бюджеты на ИИ внутри фирм растут, а совокупные затраты на деятельность сжимаются.
Возникает парадокс: несмотря на ухудшение экономических показателей, ИИ-комплекс продолжает демонстрировать отличные результаты. NVIDIA по-прежнему отчитывается о рекордных выручках. TSMC работает с загрузкой мощностей свыше 95%. Крупнейшие облачные провайдеры ежеквартально вкладывают по 150–200 млрд долларов в капитальные затраты на центры обработки данных. Экономики с чистой положительной корреляцией с этим трендом — Тайвань и Южная Корея — уверенно лидируют на рынках.
Индия демонстрирует зеркальную картину. Её индустрия ИТ-услуг ежегодно экспортирует продукцию на сумму более 200 млрд долларов, являясь крупнейшим источником положительного сальдо текущего счета и основным инструментом хеджирования устойчивого дефицита внешнеторгового баланса товаров. Вся бизнес-модель строится на ценности: стоимость труда индийских разработчиков составляет лишь малую долю от американской. Однако предельная стоимость применения агентов ИИ для программирования схлопнулась практически до уровня затрат на электроэнергию. Отмена контрактов Tata Consultancy Services, Infosys и Wipro ускорилась на протяжении всего 2027 года. По мере испарения профицита сферы услуг, обеспечивавшего внешний баланс Индии, рупия обесценилась по отношению к доллару на 18% за четыре месяца. В первом квартале 2028 года МВФ и Нью-Дели приступили к «первоначальным консультациям».
Мотор, двигающий инновационное разрушение, улучшается каждый квартал, и само разрушение ускоряется. На рынке труда отсутствует какая-либо естественная точка опоры или дно.
В США мы уже не спрашиваем, когда сдуется пузырь ИИ-инфраструктуры. Теперь вопрос звучит иначе: что произойдет с экономикой, зависимой от потребительского кредитования, когда машины заменят конечных потребителей?
Спираль интеллектуального замещения
В 2027 году макроэкономическая картина наконец перестала быть скрытой. Разрозненные, но явно негативные тенденции последних двенадцати месяцев раскрыли свои механизмы передачи шоков. Не нужно углубленно копать статистику BLS — достаточно посетить обычный ужин со старыми знакомыми.
Вытесненные офисные работники не ждали милостей. Они адаптировались к снижению статуса. Многие перешли в сектор услуг и гиг-экономику с меньшей оплатой труда, что увеличило предложение рабочей силы на этих узких рынках и дополнительно обновило ставки зарплат уже struggling специалистов.
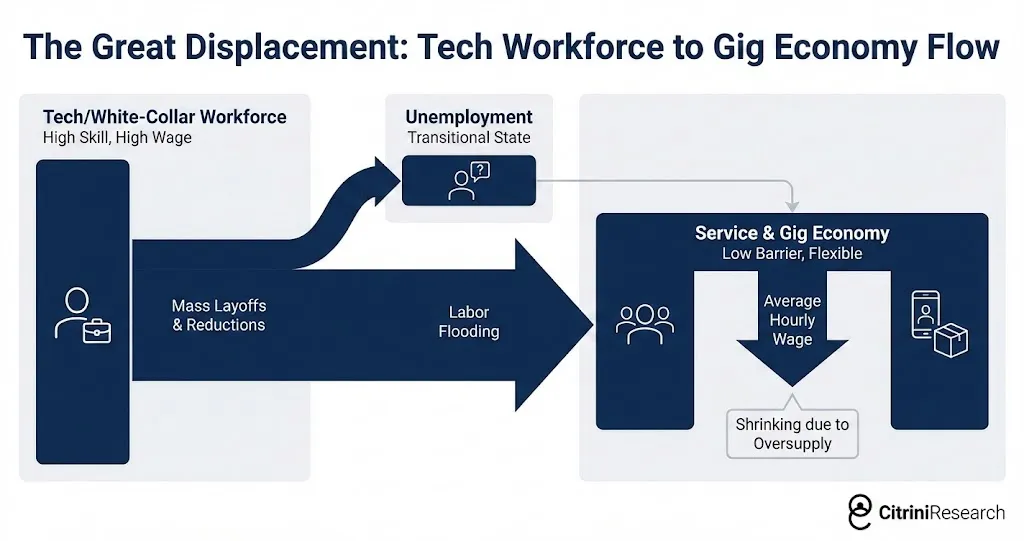
У нас есть знакомая: в 2025 году она была старшим продуктовым менеджером в Salesforce. Стабильная должность, страхование, пенсионный план 401(k), годовой доход 180 000 долларов. Она попала под сокращение в третьем раунде. После шести месяцев безуспешных поисков она села за руль Uber. Ее доходы рухнули до 45 000 долларов в год. Важно не само по себе это личное испытание, а вторичная математика за его пределами: умножьте этот механизм на сотни тысяч работников в крупнейших метрополиях. Чрезмерно насыщенная рабочая сила устремилась в сферу услуг и гиг-экономику, дополнительно давя на ставки доходов тех, кто и так находился в сложной ситуации. Отраслевой шок перерос в общеценовую дефляцию заработных плат.
До сих пор сохранившийся пул человеческих позиций ждет новой коррекции — прямо в момент написания этих строк. Автоматизированная доставка и беспилотные транспортные средства начинают проникать в гиг-экономику, где уже укрылись первые волны уволенных сотрудников.
К февралю 2027 года стало абсолютно очевидно: продолжающие работать специалисты начинали руководствоваться гипотезой «я могу оказаться следующим». Они (чаще всего опираясь на поддержку ИИ) трудились через силу ради сохранения рабочих мест, окончательно отказавшись от мыслей о повышении или продвижении. Норма сбережений начала расти, а потребление ослабевать.
Самым опасным фактором стала запаздывающая реакция. Группы с высоким уровнем дохода поддерживали видимое благополучие за счет превосходной нормы накоплений на протяжении двух-трех кварталов. Когда жесткие статистические данные подтвердили сдвиги, это уже стало проторенной дорогой для реального сектора экономики. Затем появилась та самая цифра, разбившая иллюзии.
Количество первичных заявок на получение пособия по безработице в США резко возросло до 487 тыс., достигнув максимального значения с апреля 2020 года; Министерство труда США, III кв. 2027 г.
Всплеск количества первоначальных обращений за пособием достиг 487 тысяч человек — максимума с апреля 2020 года. Данные компаний ADP и Equifax подтверждают: подавляющее большинство новых заявителей — представители офисных профессий.
S&P 500 упал на 6% в течение последующей недели. Негативные макроэкономические факторы начали доминировать в рыночных котировках.
При стандартных экономических спадах безработица распределяется равномерно по всем группам населения, а рабочие и служащие делят тяжесть потерь пропорционально своим долям в общем числе занятых. Удар по потреблению тоже охватывает широкий спектр и быстро проявляется в статистике именно из-за высокой маржинальной склонности к расходам среди малоимущих слоев населения.
Новая волна безработицы сконцентрирована в верхнем десятом процентиле распределения доходов. Относительно небольшая доля в общей занятости, однако стимулирующее воздействие на потребительские расходы непропорционально велико. Американцы из верхней 10% генерируют более 50% всех расходов домохозяйств; верхние 20% обеспечивают приблизительно 65%. Именно они приобретают недвижимость, автотранспорт, оплачивают туризм, питание в ресторанах, обучение в частных школах и ремонты жилых помещений. Это фундамент спроса всей индустрии discretionary-потребления.
Когда эти сотрудники теряют работу или получают сокращение заработка вдвое с переходом на другие должности, масштаб шока по потреблению по отношению к числу уволенных оказывается колоссальным. Снижение занятости белых воротничков на 2% примерно соответствует падению discretionary-расходов на 3–4%. В отличие от потери рабочих мест синими воротничками (рабочие на производстве прекращают тратить деньги на следующую неделю), удар от безработицы среди офисных служащих обладает запаздывающим характером, но отличается большей глубиной — наличие денежных накоплений позволяет им продолжать расходовать средства в течение нескольких месяцев прежде, чем изменится поведение.
Во втором квартале 2027 года экономика официально погрузилась в спад. Национальное бюро экономических исследований Америки определит точку старта лишь спустя месяцы (такова их методология), но цифры говорят сами за себя — мы зафиксировали отрицательный темп роста реального ВВП два квартала подряд. Это еще не было «финансовым кризисом»... По крайней мере на тот момент не было.
Домино взаимосвязанных ставок
Частное кредитование выросло с менее чем 1 триллиона долларов в 2015 году до более чем 2,5 триллионов к 2026 году. Значительная часть этих капиталов была направлена в сделки с software и tech-компаниями, включая приобретение многих SaaS-проектов под заемные средства с оценкой, базирующейся на допущении постоянного двузначного роста выручки.
Эти допущения умерли где-то между первым публичным демо агентов для кодирования и весенним обвалом программного сектора в 2026 году, однако балансовая оценка, похоже, еще этого не осознала.
По мере снижения публичных SaaS-компаний до 5–8 крат EBITDA, приобретенные силами PE software-компании продолжали висеть на балансах фондов с оценкой, завязанной на уже несуществующих мультипликаторах выручки. Руководители постепенно снижали оценку стоимости активов: 100, 92, 85 баллов, в то время как публичные аналоги уже четко сигнализировали: 50.
Moody's понизило рейтинги долга ПО-компаний, поддерживаемых PE, на сумму $18 млрд по 14 эмитентам из-за «долгосрочного давления на выручку от конкуренции, индуцированной ИИ» — крупнейшая операция по изменению рейтингов в одном секторе со времен энергетики 2015 года | Moody's Investors Service, апрель 2027 г.
Все помнят последствия подобных понижений. Опытные участники рынка уже неоднократно видели этот сценарий после энергетических downgrade’ов 2015 года.
Дефолты по software-ипотеке начались в третьем квартале 2027 года. За ними последовали портфельные компании в сфере информационных услуг и консалтинга. Десятки миллионов долларов LBO известных SaaS-игроков были включены в процедуры реструктуризации.
Zendesk стал той самой дымящимся пистолетом.
Zendesk нарушил финансовые ковенанты из-за эрозии ARR на фоне автоматизации обслуживания клиентов силами ИИ; $5 млрд прямого займа получили рейтинг 58 баллов; крупнейший дефолт ПО в истории частного кредитования | Financial Times, сентябрь 2027 г.
В 2022 году Hellman & Friedman и Permira выкупили Zendesk за $10,2 млрд. Долговой пакет состоял из $5 млрд прямого финансирования, установившего исторический максимум для займов, обеспеченных ARR. Транш возглавлял Blackstone, в синдикате участвовали Apollo, Blue Owl и HPS. Сама структура кредита напрямую базировалась на предположении, что годовой регулярный доход Zendesk будет продолжать функционировать бесконечно. Кредитное плечо порядка 25x EBITDA имело смысл только при условии выполнения этого допущения.
К середине 2027 года данное допущение перестало быть действительным.
Почти целый год ИИ-агенты самостоятельно решали проблемы пользовательской поддержки. Категория продуктов, определяемая Zendesk (тикетная система, маршрутизация, организация взаимодействия с живыми операторами), уже давно была заменена системами прямого разрешения вопросов без формирования тикетов. Годовой регулярный доход, выступавший залогом по кредиту, перестал циркулировать — это просто остаточная выручка, которая еще не успела исчезнуть.
Крупнейший в истории кредит, обеспеченный ARR, стал крупнейшим дефолтом software-сектора на рынке частного кредитования. Каждый трейдер одновременно задавал один и тот же вопрос: кто еще маскирует структурный антитренд под обычный цикличный спад?
Но здесь кроется один нюанс: по крайней мере на начальном этапе, консенсус был прав. Этот дефолт не должен был носить фатальный характер.
Частное кредитование не повторяло сценарий банковского кризиса 2008 года. Архитектура намеренно проектировалась для предотвращения форсированных распродаж. Инструмент закрытого типа, капитал заблокирован. Инвесторы LP дали обязательства сроком на семь-десять лет. Нет депозиторов, подвергающихся банковским паникам (bank run), нет соглашений РЕПО, подлежащих немедленному выводу. Управляющие способны держать проблемные активы, аккуратно реализовывая их и ожидая возврата. Болезненно, но контролируемо. Система должна была лишь согнуться, но не сломаться.
Руководители Blackstone, KKR и Apollo сообщали о долевом Exposure в software в пределах 7–13% их активов. Контролируемый риск. Каждый Sell-side отчет и профиль финансового инфлюэнсера в Twitter твердил одну вещь: у частного кредитования есть постоянный капитал. Он способен впитать убытки, способные разрушить банки, работающие с кредитным плечом.
Постоянный капитал. Это словосочетание звучало на каждом телефонном звонке по итогам отчетов и в письмах инвесторам как успокаивающий фактор. Оно превратилось в заклинание. Как и любое заклинание, мало кто действительно присматривался к деталям. Что на самом деле оно означало...
За последнее десятилетие крупные альтернативные управляющие компании выкупили страховые компании на жизнь и трансформировали их в финансовые инструменты. Apollo приобрел Athene; Brookfield — Equitable Life of America; KKR — Global Atlantic. Логика проста и изящна: пенсионные взносы (annuity deposits) предоставляют стабильную долгосрочную базу обязательств; управляющие направляют эти средства в собственные частные кредитные пулы, взимая комиссии дважды — страхование получает spread, управление берет management fee. Вечный двигатель, успешно функционирующий при строгом соблюдении одного правила.
Активы частного кредитования должны оставаться высококачественными.
Убытки ударили именно по тем bilinсам, которые специализировались на удержании illiquid-активов под долгосрочные обязательства. Так называемый «постоянный капитал» — та часть средств, призванная придавать системе устойчивость — вовсе не являлся абстрактным институциональным капиталом с терпеливым горизонтом или зрелым инвестором, принимающим зрелые риски. Это были сбережения американских домохозяйств, деньги «обычных людей», структурированные в виде аннуитетов, вложенные в software и tech-облигации при поддержке PE, которые сейчас дефолтят. Заблокированный капитал, неподверженный bank run, принадлежал владельцам страховых полисов на жизнь, а там правила несколько иные.
По сравнению с банковским регулированием, надзор за страховщиками традиционно был мягким — а порой и поверхностным. Однако данное событие стало тревожным сигналом. Регуляторы, давно обеспокоенные концентрацией private credit в балансах страховых компаний, начали пересматривать подходы к расчету требований по риску капитала (risk-based capital). Это вынудило страховщиков либо наращивать собственный капитал, либо распродавать активы, ни один из вариантов не мог быть выполнен на выгодных условиях на замораживающемся рынке.
Регуляторы штатов Нью-Йорк и Айова ужесточают требования к обработке капитала для частного рейтингового кредитования в страховых компаниях; рекомендации NAIC предполагают повышение коэффициентов RBC и запуск дополнительных проверок SVO | Reuters, ноябрь 2027 г.
Когда Moody's поместило рейтинг финансовой прочности Athene под негативный outlook, акции Apollo рухнули на 22% за два торговых дня. Следом за ним последовали Brookfield, KKR и ряд других корпораций.
Ситуация только усложнялась. Эти компании не просто возвели вечный двигатель страховой отрасли, но также выстроили сложную структуру offshore-юрисдикций, aimed на максимизацию отдачи через regulatory arbitrage. Американские страховщики эмитируют аннуитеты, затем передают риски оффшорным reinsurance-компаниям (Бермуды или Каймановы острова), находящимся под более мягким надзором и требующим меньшего объема капитала для хранения одинаковых позиций. Данную оффшорную дочернюю компанию привлекает внешний капитал через SPV, контролируемый материнской организацией, добавляя нового контрагента рядом со страховщиком для совместных инвестиций в private credit, инициированную тем же подразделением управления активами материнской компании.
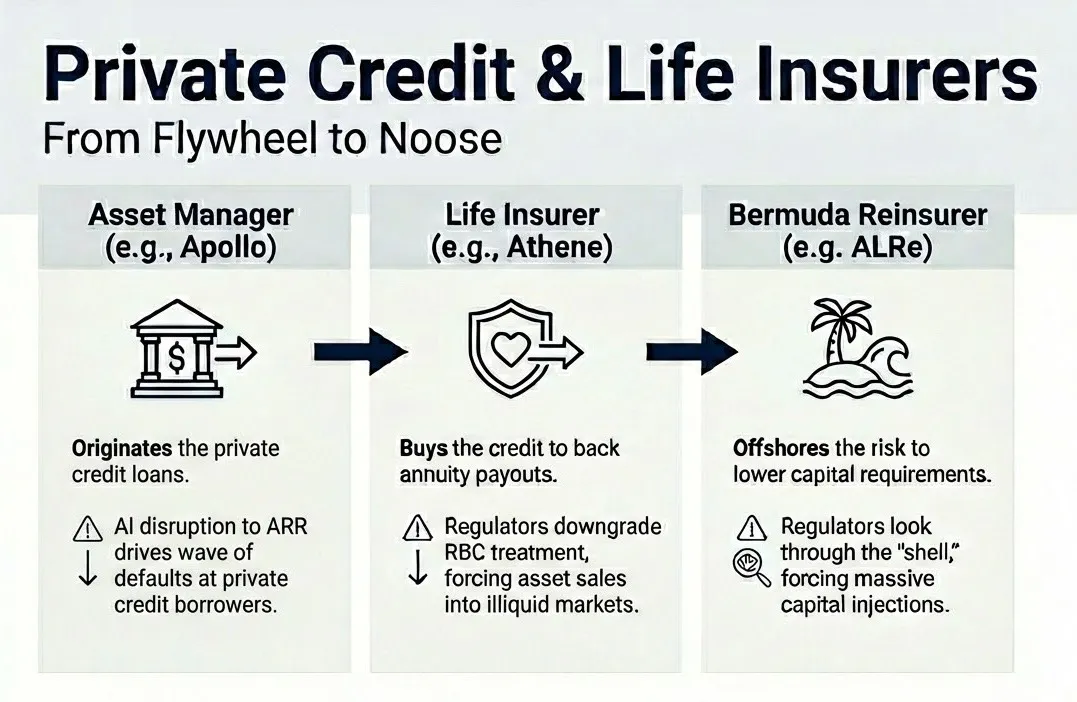
Рейтинговые агентства — некоторые из которых сами контролируются PE — далеко не образцовы в плане прозрачности (что никого не удивило). Различные организации переплетаются между собой через разные балансовые книги; степень непрозрачности этой паутины поражаешь воображение. В режиме реального времени невозможно достоверно определить, кто именно несет убытки при дефолте базовых кредитов.
Обвал ноября 2027 года ознаменовал переход рыночного сознания от концепции «вероятно, это обычный цикличный спад» к чему-то крайне пугающему. Председатель Федеральной резервной системы Кевин Уош на экстренном заседании в ноябре назвал это «длинной цепочкой взаимосвязанных ставок на рост производительности среди служащих».
Следует понимать: кризисы вызывают не сами убытки, а признание их наличия. Существует еще один финансовый сегмент гораздо большего масштаба и важности, и все больше возникает опасений относительно момента наступления этого признания.
Вопрос ипотечного рынка
Индекс цен Zillow: Сан-Франциско снизился на 11% г/г, Сиэтл — на 9%, Остин — на 8%; Fannie Mae отмечает «рост ранних дефолтов» в почтовых индексах, где доля работников из сферы технологий/финансов превышает 40% | Zillow / Fannie Mae, июнь 2028 г.
В этом месяце индекс цен Zillow показал годовое снижение на 11% в Сан-Франциско, на 9% в Сиэтле и на 8% в Остине. Это далеко не единственная тревожная новость. Прошлым месяцем Fannie зафиксировала рост ранней дефолтной активности в районах концентрации крупных ипотечных займов — там проживают заемщики с кредитными скорингами свыше 780 баллов, традиционно считающиеся «непробиваемыми».
Объем рынка жилищной ипотеки в США достигает примерно 13 триллионов долларов. Андеррайтинг ипотеки зиждется на фундаментальном допущении: заемщик сохранит примерную стабильность занятости и доходов на весь срок кредита. Для большинства 30-летних ипотек это означает три десятилетия гарантии.
Кризис занятости среди белых воротничков, сопровождающийся перманентным сдвигом ожиданий по доходам, ставит под сомнение эту аксиому. Сейчас нам приходится сталкиваться с вопросом, три года назад казавшимся абсурдным: является ли качественная ипотека по-прежнему надежным активом?
Каждый ипотечный кризис в истории Америки проистекал из одной из трех причин: чрезмерного спекулятивного кредитования (выдача займов людям без достаточного покрытия, как в 2008 году), шока процентных ставок (рост ставок делал ARM-ипотеку неплатежеспособной, как в начале 1980-х), либо локального экономического удара (крах одной отрасли в одном регионе — например, нефтяная промышленность Техаса 1980-х или автомобилестроение Мичигана 2009 года).
В этот раз ни одна из перечисленных моделей не применима. Затронутые заемщики не относятся к субстандартному сегменту. Их кредитный скоринг превышает 780 балов. Они внесли первоначальный взнос в размере 20%. У них чистая кредитная история, стабильный трудовой стаж и подтвержденный документально уровень доходов на момент оформления кредита. Именно они выступают краеугольным камнем, на основе всех риск-моделей финансовой системы формируется качество кредитного портфеля.
В 2008 году кредиты были бракованными с самого первого дня. В 2028 году кредиты выдавались идеальными. Изменился сам мир... после фиксации договора. То будущее, на которое люди ориентировались при оформлении займа, больше не внушает им доверия.
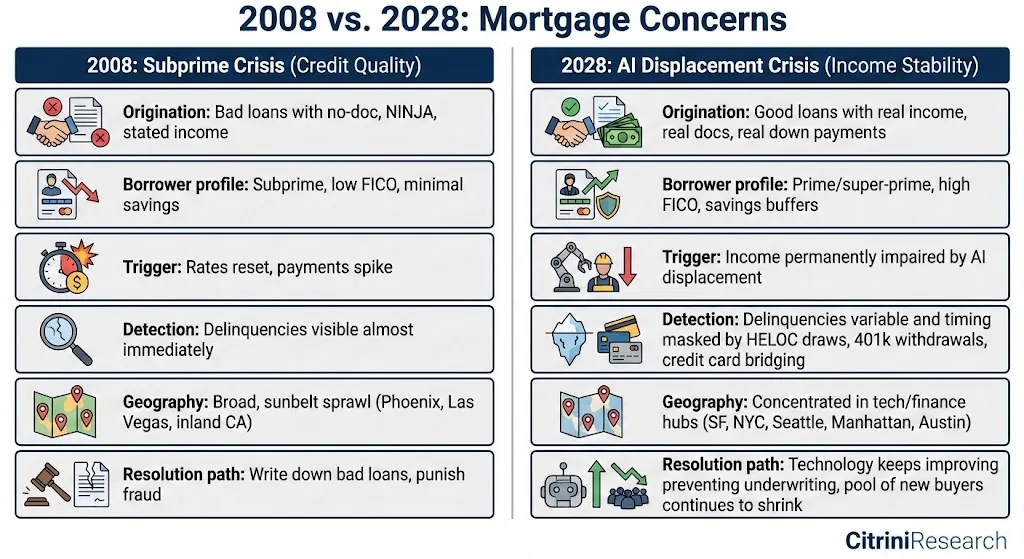
Еще в 2027 году мы заметили ранние признаки скрытого напряжения: рост снятий по линиям кредитования под залог недвижимости (HELOC), досрочное извлечение средств из 401(k), всплеск задолженности по кредитным картам, при этом выплаты по ипотечным кредитам продолжали осуществляться своевременно. По мере потери работы, моратория на найм и сокращения бонусов коэффициент debt-to-income у этих благонадежных семей удвоился.
Ипотека по-прежнему обслуживается, но ценой полной остановки discretionary-расходов, полного исчерпания накоплений и откладывания любых бытовых ремонтов. Технически дефолта по ипотеке еще не произошло, но для погружения в зону проблем требуется лишь один дополнительный импульс — траектория совершенствования ИИ ясно указывает, что такой удар неизбежно надвигается. Позже начали расти показатели дефолтов в Сан-Франциско, Сиэтле, Манхэттене и Остине, несмотря на то, что средний показатель по стране оставался в исторической границе нормы.
Сейчас мы находимся в острой фазе. Снижение цен на жилье можно контролировать, если маржинальные покупатели сохраняют финансовое здоровье. Сегодня те же маржинальные покупатели сталкиваются с идентичным ударом по доходам.
Несмотря на нарастающую тревогу, мы еще не погрузились в масштабный кризис ипотечного рынка. Уровень дефолтов растет, но остается значительно ниже уровней 2008 года. Главная опасность заключается в самой динамике изменения этого показателя.
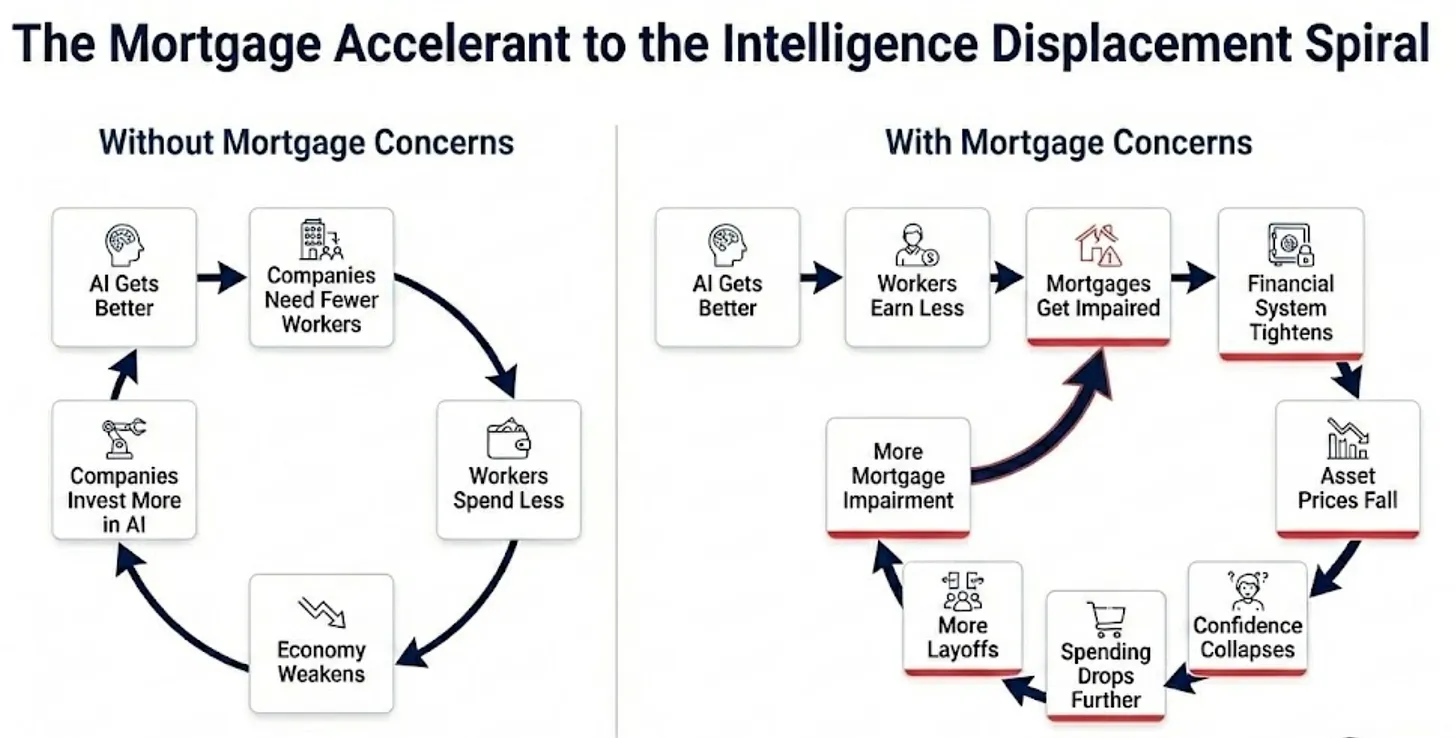
Спираль интеллектуального замещения получила сейчас два финансовых катализатора, ускоряющих падение реального сектора экономики.
Замещение рабочей силы, ипотечные риски, нестабильность частных рынков. Три элемента взаимно усиливают друг друга. Традиционные политические инструменты (снижение процентных ставок, количественное смягчение) способны решить проблемы финансовой системы, но они бессильны воздействовать на реальный сектор — ведь движущей силой кризиса в экономике реального сектора выступает не напряженность финансовых условий, а факт того, что ИИ делает человеческий интеллект менее редким и менее ценным. Даже если опустить ставки до нуля и выкупить все MBS и долги от LBO-сделок с дефолтным ПО...
это не изменит главного факта: один агента Claude способен выполнять работу менеджера продукта с годовой зарплатой 180 000 долларов при затратах всего в 200 долларов в месяц.
Если описанные риски материализуются, ипотечный рынок даст трещину во второй половине текущего года. В таком сценарии мы прогнозируем, что текущее падение фондового рынка в конечном итоге приблизится к уровням мирового финансового кризиса (потеря 57% от пика до минимума). Это опустит индекс S&P 500 примерно до 3500 пунктов — тому уровню, который мы последний раз наблюдали осенью 2022 года, незадолго до момента появления ChatGPT.
Неоспоримо одно: допущения о доходах, лежащие в основе обеспечения 13 триллионов долларов住宅ных ипотек, претерпели структурное разрушение. Остается невыясненным вопрос о том, удастся ли политикам вмешаться вовремя до того, как ипотечный рынок полностью осознает последствия происходящего. Мы питаем надежды, но не вправе отрицать факты, лишающие нас оптимизма.
Гонка со временем
Первый цикл отрицательной обратной связи запустился в реальном секторе: ИИ развивается, размер фонда оплаты труда сжимается, потребление слабеет, маржинальность находится под давлением, корпорации покупают еще больше мощностей, которые снова совершенствуются. Затем это переросло в финансовую проблему: падение доходов нанесло удар по ипотеке, убыточность банков заставила ужесточить кредитные стандарты, эффект богатства дал трещину, цикл ускорился. Оба процесса усугубились недостаточными мерами государственного регулирования — правительство, честно говоря, выглядит полностью растерянным.
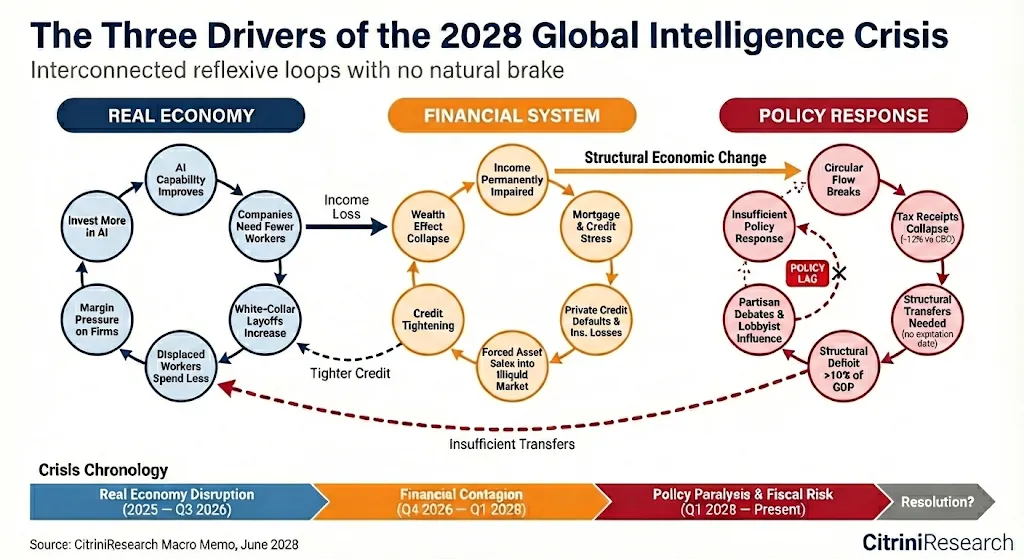
Данная система изначально не проектировалась для реакции на подобный тип кризиса. Фискальная база федерального правительства по своей сути представляет собой налог на человеческое время. Люди трудятся, компании выплачивают зарплаты, государство забирает часть. Подоходный налог и налоги на заработную плату составляют костяк доходов госбюджета в обычные годы.
В первом квартале 2028 года федеральные поступления отклонились от консервативного прогноза CBO на 12% вниз. Налоги на фонд оплаты труда падают: снижается общая занятость, а заработные платы ниже предыдущих значений. Налоги на доходы физических лиц также снижаются, поскольку суммарный заработок структурно падает. Производительность стремительно растет, но финансовые плоды идут в сторону капитала и вычислительных мощностей, а не трудовых ресурсов.
Доля труда в ВВП снизилась с 64% в 1974 году до 56% к 2024-му — медленный нисходящий тренд четырех десятилетий, движимый глобализацией, автоматизацией и неуклонной эрозией переговорной силы работников. За лишь четыре года экспоненциального рывка ИИ данный показатель обрушился до 46% — самое резкое падение за всю историю наблюдений.
Выпуск по-прежнему присутствует в экономике. Но он больше не проходит через домохозяйства к предприятиям — а значит, уходит из поля зрения налоговой инспекции. Циркулярный поток разрывается, и государство должно intervened, чтобы восстановить его.
Как и при любом рецессии, государственные расходы именно тогда растут, когда сокращаются налоговые поступления. Особенность нынешнего этапа заключается в том, что нагрузка на бюджет носит не циклический характер. Автоматические стабилизаторы проектировались для противодействия временной безработице, а не для компенсации структурного замещения. Данная программа выплат предполагает, что работники в скором времени будут восстановлены на производстве. Многие не вернутся, по крайней мере не на позиции с сопоставимыми заработными платами. Во время пандемии власти спокойно допустили 15% дефицит бюджета, рассматривая его как вынужденную меру временного характера. Сегодня нуждающиеся в государственной поддержке люди потеряли свои должности не из-за вируса, от которого они постепенно оправятся, а вследствие непрерывно развивающегося технологического замещения.
Правительству необходимо именно в момент сокращения налоговых поступлений направить больше денежных трансфертов домохозяйствам.
США не станет дефолтить. Страна финансирует свои расходы собственной валютой и платит долгам в этой же валюте. Однако напряжение уже проявило себя в других местах. Начиная с начала года наблюдается тревожное расхождение в динамике муниципальных облигаций. Штаты без налога на доход граждан чувствуют себя относительно неплохо, но общие гарантированные municipal bonds, выпущенные штатами, зависящими от этого налога (в основном демократические регионы), начали включать в цену определенные премии за риск дефолта. Политики быстро поняли, что дебаты о том, кому оказывать поддержку, разделились вдоль партийных линий.
Заслуживает уважения сегодняшняя администрация за своевременное понимание структурной природы кризиса и начало обсуждения «Закона о экономической трансформации», поддержанного обеими партиями: это рамочный механизм, сочетающий дефицитное бюджетное финансирование и налогообложение вычислительных мощностей ИИ для прямого денежного перевода безработным гражданам.
Самый радикальный законопроект на столе продвигается дальше. Закон «О совместном процветании с ИИ» предусматривает создание общественного притязания на доходы от самой интеллектуальной инфраструктуры — некий гибрид суверенного фонда благосостояния и роялти за использование ИИ, доходы от которых направлялись бы в качестве дивидендов на прямые выплаты семьям. Частные лоббисты уже перекричали общественный дискурс предупреждениями о law of unintended consequences и скользком пути, регулярно появляющимися в СМИ.
Политическая дискуссия по этим вопросам грустно приближается к заранее предсказуемому финалу, накаляясь в ходе политических шоу и жестких столкновений позиций. Правые называют прямые выплаты и перераспределение марксизмом, предупреждая, что налог на вычисления отдаст лидерство Китаю. Левые заявляют, что налоговые кодексы, разрабатываемые при участии действующих корпораций, являются формами регуляторного захвата. Бюджетные ястребы указывают на неприемлемые дефициты. Бюджетные голубьи ссылаются на риск преждевременного ограничения политики после GFC. Данный раскол будет только углубляться по мере приближения президентских выборов в этом году.
На фоне парламентских препирательств скорость деградации социальной структуры превышает темпы, с которыми законодательный процесс способен их догонять.
Движение «Оккупируем Кремниевую долину» стало манифестацией всеобщего недовольства. Прошлым месяцем протестующие непрерывно блокировали входы в штаб-квартиры Anthropic и OpenAI в Сан-Франциско на протяжении трех недель. Число участников увеличивается, а медиатизация этих маршей привлекла больше внимания, чем сами первоначальные макроданные о безработице.
Трудно представить ситуацию, при которой общество испытывало бы большее отвращение к банкирам, чем после глобального финансового кризиса, однако сейчас под прицелом оказались лаборатории ИИ. И с точки зрения обычного человека у них есть все основания для возмущения. Скорость накопления капитала основателями и ранними инвесторами заставит эпоху Великих镀金 веков показаться бледной копией. Практически вся прибыль от бума производительности ушла владельцам вычислительных мощностей и акционерам лабораторий, оперирующих на базе этих мощностей, доведя уровень неравенства в США до исторических максимумов.
У каждой политической стороны имеется свой персональный злодей, но настоящим антагонистом выступает время.
Темпы эволюции возможностей ИИ опережают скорость адаптации любых институтов. Реакция властей движется в ритме идеологии, а не реальности. Если правительство не сумеет оперативно достичь консенсуса относительно сути проблемы, следующий сюжетный поворот напишет этот самый цикл отрицательной обратной связи.
Растворение премиума за человеческий интеллект
На протяжении всей современной экономической истории человеческий интеллект оставался единственным scarce производственным ресурсом. Капитал был abundant (или, по крайней мере, тиражируемым). Природные ресурсы имели лимиты, но подлежали замене. Технологические изменения происходили постепенно, давая людям время на адаптацию. Интеллект — способность анализировать, принимать решения, творить, убеждать и координировать действия — оставался уникальной чертой, которую невозможно масштабировать.
Внутренний премиум человеческого интеллекта формировался за счет его редкости. Каждое экономическое институт нашего общества — от рынков труда до ипотечных систем и налоговой legislation — было создано исходя из предпосылки непреложности данного постулата.
Сейчас мы наблюдаем растворение этого премиума. Машинный интеллект стал жизнеспособной и стремительно развивающейся альтернативой человеческому разуму, охватывая все более широкие спектр задач. Финансовая система, десятилетиями оптимизировавшаяся под дефицит человеческой мудрости, осуществляет переоценку. Процесс переоценки болезненный, хаотичный и далеко не завершённый.
Однако переоценка не означает коллапс.
Экономика способна найти новую точку равновесия. Проложить путь к ней относится к числу немногих вещей, которые пока доступны только людям. Нам необходимо выполнить эту задачу правильно.
Это впервые в истории, когда наиболее продуктивный актив в экономике приводит к созданию меньшего, а не большего количества рабочих мест. Существующие модели здесь бесполезны, поскольку ни одна из них не проектировалась для мира, где дефицитный ресурс становится избыточным. Поэтому нам предстоит создавать принципиально новые конструкции. Вопрос лишь в том, успеем ли мы построить их своевременно.
Но помните, вы читаете эти строки не в июне 2028 года. Вы читаете их в феврале 2026 года.
S&P 500 близок к историческим максимумам. Циклы отрицательной обратной связи еще не начались. Мы можем точно сказать, что часть этих сценариев не материализуется. В то же время мы уверены: машинный интеллект будет продолжать набирать обороты. Премиум за человеческий интеллект неизбежно сузится.
Как инвесторы, у нас пока осталось время оценить: какая доля наших портфелей построена на допущениях, которые не выживут в ближайшие десять лет. Будучи обществом, у нас еще есть шанс действовать проактивно.
Канарейка в шахте еще жива.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News










