Путь Беркшира к криптотрешери
Автор: Райан Уоткинс, соучредитель Syncracy Capital
Перевод: Чоппер, Foresight News
Казначейства цифровых активов (Digital Asset Treasuries, DAT) сейчас владеют активами на сумму 105 млрд долларов и контролируют значительную часть поставок токенов на основных блокчейнах. Скорость роста масштабов DAT вызывает восхищение, однако мало кто останавливается, чтобы осмыслить более глубокий смысл этой новейшей «золотой лихорадки» Уолл-стрит.
До сих пор обсуждения рынка в отношении DAT ограничивались краткосрочной спекулятивной перспективой: каковы объемы привлечения капитала, как долго может удерживаться премия и какой актив следующим привлечет внимание рынка.
В этом есть своя логика, поскольку большинство DAT не несут реальной ценности за пределами финансового инжиниринга и могут быстро уйти в тень после спада рыночного энтузиазма. Однако чрезмерная фокусировка на краткосрочных спекулятивных факторах заставляет рынок упускать из виду долгосрочный экономический потенциал тех DAT, которые в конечном итоге выйдут победителями.
Мы считаем, что текущий период в будущем будет воспринят как «фаза запуска маниакального бума DAT» — необходимый старт для достижения критической массы и обгона конкурентов. В ближайшие кварталы ведущие DAT оптимизируют структуру капитала, внедрят более сложные стратегии управления активами и расширят спектр услуг за рамки простого управления капиталом.
Проще говоря, мы полагаем, что некоторые DAT потенциально могут стать «коммерческими публичными аналогами криптовалютных фондов». Однако в отличие от фондов, они возьмут на себя более широкую миссию: инвестировать капитал в собственную экосистему и использовать масштабы своей казны для ведения бизнеса и участия в управлении. В настоящее время некоторые DAT уже управляют активами, превышающими объем фонда протокола, на базе которого они работают, а их амбиции по дальнейшему расширению лишь набирают обороты.
Тем не менее, чтобы понять будущее DAT, нам необходимо вернуться к фундаментальным свойствам самих криптовалют. Только так мы сможем увидеть, как эти инструменты превращаются из объектов спекуляций в долгосрочный двигатель криптоэкономики.
Программируемые деньги
Код биткоина включает ряд принципов, таких как детерминированная эмиссия и прямые peer-to-peer переводы, что делает его цифровым золотом. Алгоритм консенсуса Proof-of-Work (PoW) и концепция небольших блоков биткоина обеспечивают устойчивость на уровне суверенных государств против цензуры и удобство верификации для конечных пользователей, максимизируя доверие к системе за счет ее простоты.
Однако эта консервативность имеет свою цену: безопасность биткоина не имеет равных, но ограничения его архитектуры приводят к недостаточной масштабируемости, в результате чего он способен выполнять лишь базовые функции переводов.
Напротив, Эфириум позиционируется как мировой компьютер, где смарт-контракты позволяют разработчикам создавать новые активы и настраивать любую логику хранения, а алгоритм консенсуса Proof-of-Stake (PoS) обеспечивает окончательное расчетование и бóльшую масштабируемость. Эти характеристики вместе создают основу для полностью программируемой финансовой системы.
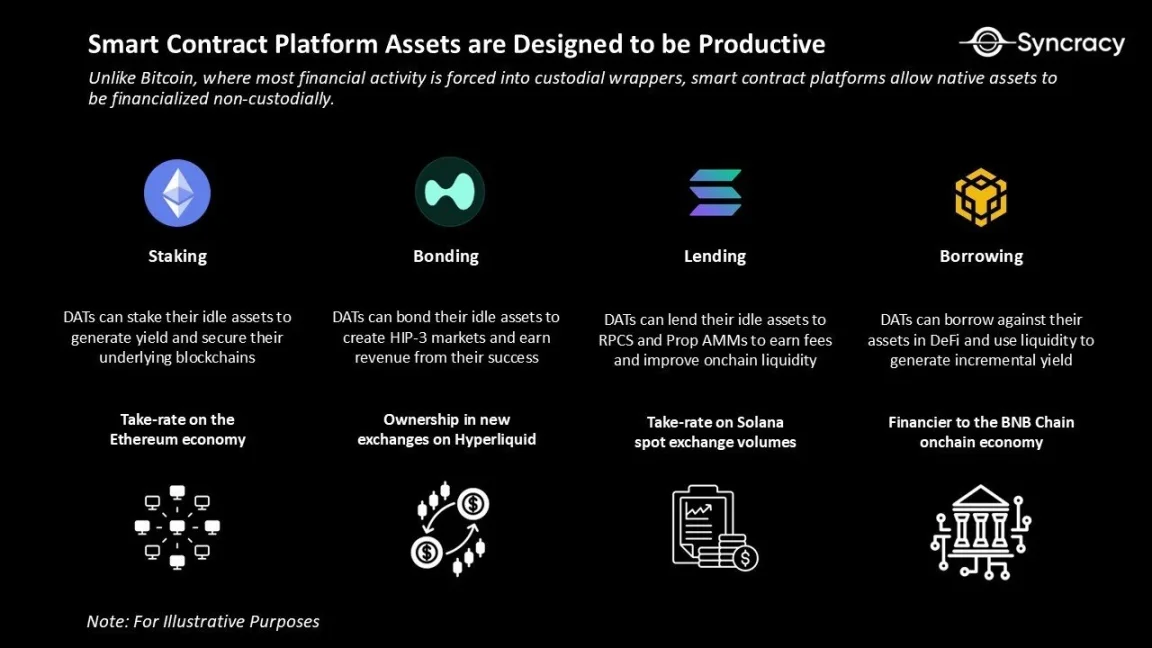
Сегодня масштабируемость Эфириума и других платформ смарт-контрактов (таких как Solana и Hyperliquid) наделяет сами деньги возможностью программирования. В отличие от биткоина, платформы смарт-контрактов позволяют родным активам финансоваться в некостодиальной модели. Это не только снижает контрагентский риск, но и открывает больше возможностей для «активации ценности» активов.
Если смотреть на базовое применение, это означает «стейкинг активов для обеспечения безопасности сети и получения комиссионных», или «получение займов под залог родных активов и генерацию дохода». Но это лишь верхушка айсберга: программируемость также позволяет осуществлять ре-стейкинг активов и порождает совершенно новые формы финансовых операций.
Уникальность этих ончейн-приложений заключается в том, что для запуска операций, повышения качества продукта и масштабирования им требуется значительный объем родного капитала.
Например, на Solana провайдеры RPC и маркетмейкеры, стейкающие больше токенов SOL, имеют преимущество в стабильности подтверждения транзакций и захвате спреда прибыли; на Hyperliquid фронтенды бирж, стейкающие больше токенов HYPE, могут предлагать более низкие комиссии или получать большую долю доходов без повышения затрат для пользователей. Требования к такому родному капиталу могут ограничивать рост мелких компаний, однако многие фирмы получат значительную выгоду от прямого доступа к пулам постоянного родного капитала.
Битва за распределение капитала
Программируемые деньги кардинально меняют логику управления балансом DAT. Возьмем для примера Strategy (MSTR): она может корректировать структуру капитала исключительно вокруг идеи «покупки биткоина»; тогда как DAT, управляющие активами вроде ETH и SOL, способны гибко оперировать с обеими сторонами своего баланса.
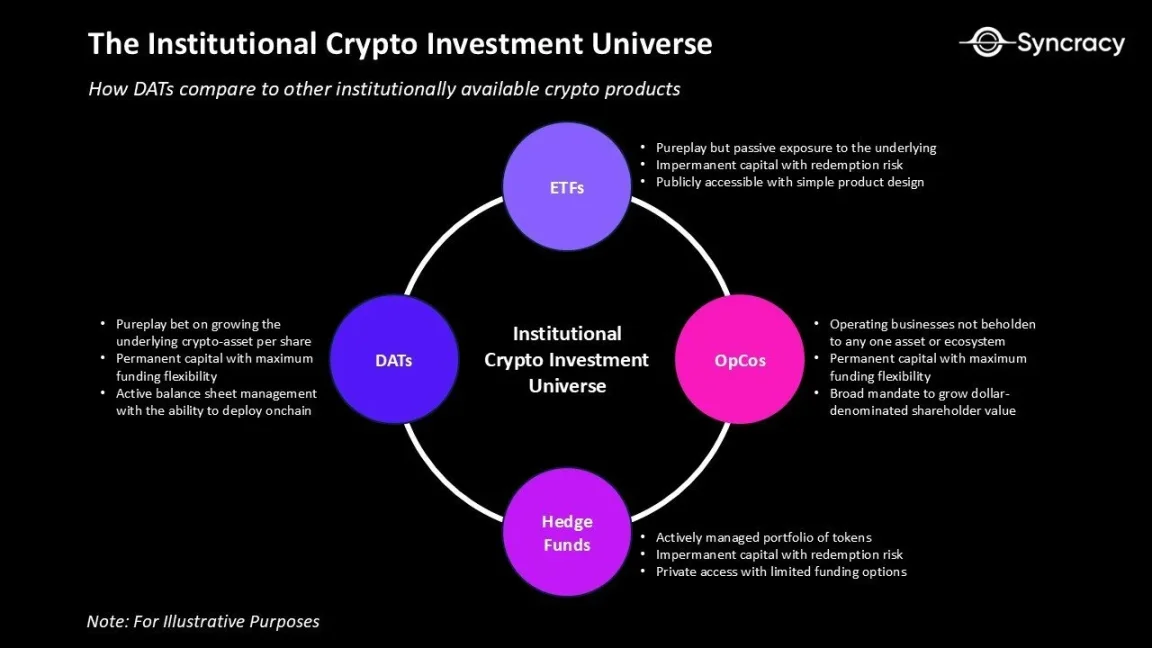
Такие DAT объединяют ключевые характеристики нескольких традиционных бизнес-моделей: они заимствуют долгосрочную структуру капитала закрытых инвестиционных фондов и REIT, ориентацию банков на баланс и принципы долгосрочного сложного проценты Berkshire Hathaway.
Их особенность заключается в том, что доход рассчитывается в единицах «криптовалюты на акцию», что превращает их в чистый инвестиционный инструмент для целевых проектов, а не в управляющую компанию, взимающую комиссионные. Капитальные преимущества такого распределения, даваемые данной структурой, невозможно скопировать с помощью традиционных фондов или фондов.
-
Долгосрочный капитал: Подобно закрытым фондам или REIT, капитал, привлекаемый DAT, является долгосрочным и не предполагает свободного вывода средств инвесторами. Это защищает их от давления ликвидности, избавляет от необходимости форсированных распродаж при падении рынка и позволяет аккуратно наращивать позиции в периоды волатильности, концентрируясь на «росте прибыли на каждую криптомонету за счет сложного процента».
-
Гибкие инструменты финансирования: DAT могут расширять свой баланс путем выпуска обыкновенных акций, конвертируемых облигаций или привилегированных акций. Эти каналы финансирования недоступны традиционным фондам и дают структурное преимущество в повышении доходности для инвесторов. Например, получив дешевые средства, можно проводить арбитражные сделки между традиционными финансами (TradFi) и децентрализованными финансами (DeFi); а доходы от таких активов, как ETH и SOL, позволяют DAT управлять стоимостью финансирования эффективнее, чем «статичным казначействам» вроде Strategy.
-
Высокодоходный баланс: По мере того как DAT начинают стейкать токены, добавлять ликвидность в DeFi и покупать ключевые экосистемные активы (например, ноды валидаторов, провайдеров RPC, индексаторы), их казна постепенно превращается в «высокодоходный двигатель». Это не только создает устойчивые потоки доходов, но и дает DAT экономические рычаги и голоса в управлении внутри экосистемы. Например, крупная DAT может силой своей казны продвинуть принятие спорного предложения по управлению.
-
Экосистемный сложный процент: Миссия фондов — поддержка экосистемы, однако она ограничена их некоммерческим статусом; DAT же, выступая «коммерческим аналогом», могут реинвестировать прибыль в покупку активов, разработку продуктов и расширение экосистемы. В долгосрочной перспективе самые эффективно управляемые DAT могут вырасти в «Berkshire Hathaway» криптомира, достигая сложного процента на капитал и одновременно определяя вектор развития самой экосистемы.
-
Эксперименты и инновации: DAT входят в число публичных компаний, обладающих наибольшим стимулом для продвижения «ончейн-адаптации». На начальном этапе это может ограничиться токенизацией акций и покупками через цепь; в перспективе даже весь процесс выплаты зарплат и платежей поставщикам может быть переведен в блокчейн. При грамотном выполнении DAT смогут предоставить другим публичным компаниям дорожную карту по переходу в блокчейн и докажут ценность технологии как корпоративной финансовой инфраструктуры.
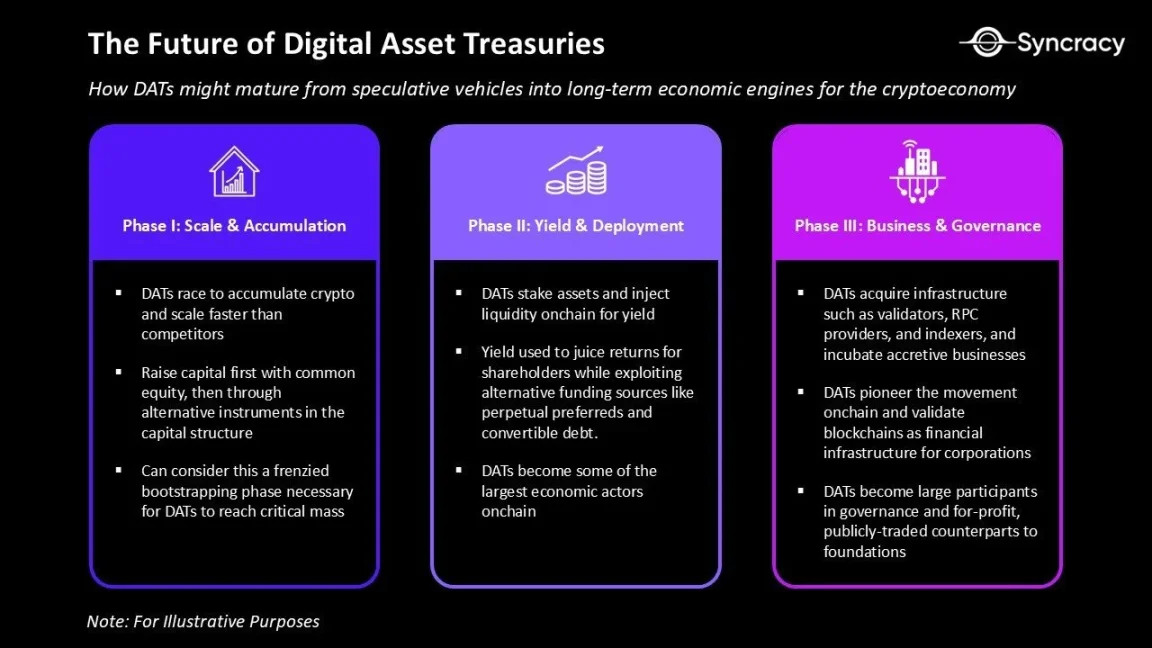
При взгляде на DAT через эту призму становится очевидным ключ к успеху: команда не сможет победить, лишь анонсируя покупки активов и повторяя однообразные призывы в телеэфире. По мере усиления конкуренции победители должны будут опираться на профессиональных менеджеров по распределению капитала и эффективных операторов для повышения стоимости для акционеров.
Первое поколение DAT строилось вокруг финансового инжиниринга по образцу Strategy; следующее поколение DAT станет активным распределителем капитала, создающим доходность через свои ончейн-казны.
Но в долгосрочной перспективе DAT, которым удастся выжить,绝非 просто агрегаторы, делающие ставку на долгие позиции. Во многом они станут напоминать операционные компании, использующие масштаб своей казны для ведения бизнеса; в противном случае премия к их чистой стоимости активов неизбежно рухнет.
Скрытые угрозы кризиса
По мере продвижения фазы запуска маниакального бума DAT растет жадность, и спекулянты массово врываются на рынок. Мы прогнозируем, что это усилит рискованное поведение и в конечном итоге приведет к консолидации отрасли.
В настоящее время деятельность DAT сосредоточена на трех главных активах: BTC, ETH и SOL. Однако модель «привлечение финансирования для накопления собственных токенов с последующей продажей публичным акционерам по премии» представляет собой огромную ловушку для спекулянтов. Как только путь для мейджорити-активов будет доказан, переток капитала в высокорисковые активы станет неизбежным. Логика здесь совпадает с ICO-бумом 2017 года и сумасшедшим венчурным энтузиазмом вокруг «Web 3.0» в 2021 году. Сейчас очередь дошла до Уолл-стрит.
На момент написания статьи капитал DAT в основном формируется за счет обычных акций, уровень левериджа низкий, а риски маржинальных ликвидаций минимальны. Кроме того, действия по «ликвидации базовых активов по дисконту для поддержки обратного выкупа акций» строго ограничены: структурно существующие инструменты этого не требуют, а с точки зрения общественного консенсуса продажа ядра активов нарушает «социальный контракт» DAT «долгосрочное лонг-позиционирование и согласованность интересов с держателями токенов».
Но это, возможно, лишь вопрос ожиданий. Если произойдет реальный кризис, акционеры могут решить, что «любым способом, лишь бы повысить чистую стоимость акции». Когда премия сменится дисконтом, увеличится количество экспериментов с балансом и появятся новые инструменты финансирования, «осторожный сложный процент» может быть заменен «агрессивным финансовым инжинирингом».
Фактически мы полагаем, что эта тенденция неминуема: либо большинство операторов DAT неопытны, либо их видение компании ограничивается текущей фазой маниакального бума. В конечном итоге мы ожидаем волну слияний и поглощений DAT в отрасли; избыточная спекуляция будет происходить постоянно, а оказавшиеся в трудном положении DAT могут начать сбрасывать непопулярные активы ради погони за трендами рынка.
Пузырь или бурный рост?
Чем глубже мы погружаемся в исследование DAT, тем сильнее возникает сомнение: не является ли этот разговор о долгосрочных фундаментальных показателях просто постфактум оправданием их существования? Станут ли эти инструменты действительно «Berkshire Hathaway криптоиндустрии», или всего лишь спекулятивной оболочкой, рожденной ажиотажем вокруг «одного сумасшедшего, который взял под леверидж неудачную софтверную компанию и купил биткоины»?
Как минимум в сравнении с предыдущими волнами привлечения капитала в криптоиндустрии (такими как ICO), DAT являются шагом вперед: они находятся под регулирующим контролем, их интересы синхронизированы с интересами инвесторов, а риски мошенничества значительно снижены. Кроме того, DAT привносят позитивные изменения в структуру рынка, сокращая предложение без влияния на цены. Маниакальный бум вокруг мемкоинов и затяжной спад альткоинов последних лет разрушили уверенность розничных инвесторов, породив краткосрочный подход и пессимизм на рынке, поэтому появление любых форм «долгосрочных, твердых покупателей» служит позитивным сигналом.
Возможно, сам вопрос «является ли это постфактум оправданием» вообще не важен. Развитие мира обладает «зависимостью от пути»: независимо от нашего согласия, сегодня гигантские объемы криптовалют уже числятся в балансах публичных компаний. Настоящий вопрос звучит иначе: что произойдет дальше?
Сегодня Уолл-стрит постепенно осознает результаты криптоиндустрии за последние годы, а сама сфера блокчейна в точности сталкивается с моментом четкого регулирования и появления прорывных приложений. Даже если малая доля этой ценности будет интегрирована в операционные модели публичных компаний и финансовых институтов, DAT ознаменуют грандиозную победу для класса криптоактивов; если же они привлекут к криптоактивам хотя бы новую группу покупателей, это уже будет иметь огромное значение.
В Twitter и основных СМИ не прекращаются голоса тревоги относительно DAT. Краткосрочный рынок изначально переполнен информационным шумом, но если посмотреть с дистанции, вы, возможно, обнаружите причины для оптимизма. История доказывает, что в долгосрочной перспективе рынок часто благоволит оптимистам.
Не все DAT смогут достичь идеального берега, однако несколько успешных из них обязательно оставят глубокий след в криптоэкономике.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @SyncracyCapital