


Полный текст выступления Артура Хейса на саммите KBW: встречаем эру миллиона долларов для биткоина
Перевод: angelilu, Foresight News
23 сентября Артур Хейс выступил с ключевой речью на саммите KBW 2025 в Южной Корее. В своем докладе он описал возможные будущие сценарии «безумной печати денег» в США, проанализировав их исторические корни, политические драйверы и конкретные механизмы реализации, а также объяснил, почему нам как криптоинвесторам есть повод обеспокоиться.
Артур Хейс подчеркнул, что при сравнении роста цены биткоина во время пандемии с масштабами расширения кредитования за тот же период, к 2028 году стоимость одной монеты биткоина может составить около 3,4 млн долларов США. Хотя эта цифра кажется абсурдной, эпоха «миллионного биткоина» уже не за горами. Ниже приводится полный текст выступления Артура Хейса:
Вступление и контекст: путь к безумной печати денег
Хорошо, дальше будет немного технично. Мы поговорим о том, кто и за что голосует и т. д. Но я считаю крайне важным понимать, на каком этапе находимся мы сейчас на пути США к окончательному переходу на безумную печать денег. Фактически всё началось с избрания Дональда Трампа и назначения им министра финансов, которого я называю «Буйвол Билл». Но они пока еще толком не заняли свои посты. Они дают абсолютно правильные сигналы, мейнстримные финансовые СМИ уже обсуждают, насколько плохим может быть Трамп, например, он ежедневно в соцсети Truth Social ругает Джерома Пауэлла за то, что тот приходит слишком поздно («Мистер Поздно»).
Но в конечном счете ФРС уже снизила ставки постоянным образом, это хорошо, но они могли бы сделать гораздо больше. Как нам прийти к состоянию «безумия»? Как заставить биткоин вырасти до миллиона долларов и более, а любые «альткоины» в портфеле — взлететь в 100 раз, даже если у них нет лидера, нет доходов и нет клиентов? Я знаю, вы хотите именно этого от меня услышать.
Как мы можем туда попасть? Всё начинается с понимания того, как голосуют члены ФРС, какой комитет за что отвечает и как мы движемся к финалу в виде контроля кривой доходности. Именно поэтому моя статья после ухода с поста и последующее выступление будут посвящены этим вопросам. Чтобы понять, куда мы идем, давайте вернемся в историю, ведь она предвосхищает будущее.
Исторический экскурс: финансирование войн в 1940-х годах
Что происходило в 1940-х? Шла мировая война. США вовлеклись в нее в 1942 году. Очевидно, когда страна втягивается в войну, что нужно делать? Нужно печатать много денег. Как именно? Центральному банку поручают снизить цену денег и увеличить их количество, чтобы правительство могло вытеснить всех остальных, занять деньги и производить средства убийства. Таким образом, правительство США финансировало участие во Второй мировой войне?
ФРС фактически достигла договоренности с Минфином: они будут манипулировать рынком облигаций, позволяя правительству США выпускать долг по минимальной стоимости. На фото — летчики Таскиги. Они готовились к отправке на фронт, чтобы покупать военные облигации. Какова была тогда доходность гособлигаций? Почти десять лет доходность казначейских векселей со сроком погашения до одного года была ограничена на уровне 0,375%. Доходность долгосрочных казначейских обязательств на 10–25 лет была ограничена на уровне 2,5%. Вот так звучал американский контроль кривой доходности того времени.
Сравнение кривых доходности и футурологические прогнозы
Вот график кривой доходности. Оранжевая линия показывает наше примерное положение сегодня, я подготовил его в выходные. Как видите, доходность казначейских векселей на 1–3 месяца составляет около 4%, по 10-летним казначейским облигациям — около 4,5%, по 30-летним — около 4,75%. Это наша текущая кривая доходности, которая контрастирует с кривой конца 1940-х времен Второй мировой войны.
Трамп видит именно эту картину как желаемый результат. Он хочет превратить оранжевую линию в фиолетовую. Как инвесторы, мы должны ответить на вопрос, как к этому прийти, и нам придется строить смелые допущения и гипотезы. Возможно, мне придется углубиться в бюрократию, что очевидно будет очень хаотично, ведь мы имеем дело с людьми, которые необычны и могут поступить непредсказуемо.
Поэтому я нарисую возможный сценарий развития событий, хотя не уверен, что он реализуется. Однако исходя из текущего мышления относительно инвестиционного портфеля Maelstrom (инвестиционной компании, которой я управляю), вероятность этого события настолько высока, что я чувствую уверенность поднять уровень риска почти к максимуму, несмотря на то, что цена биткоина выросла с примерно 3 000 до 12 000 долларов и сейчас проходит через фазу слабости.
Механизмы контроля кривой доходности и третья миссия ФРС
Так в чем же механизм контроля кривой доходности? Как вам известно, член совета директоров ФРС Стивен Моран объявил о третьей миссии Федеральной резервной системы, которая фактически зафиксирована в Законе о федеральной резервной системе 1913 года: ФРС обязана «поддерживать приемлемую процентную ставку по государственным облигациям». Что значит «приемлемая»? Это означает ровно столько, сколько решит ФРС. Поэтому, когда я говорю, что третья миссия ФРС заключается в печати денег для наилучшего финансирования государственного долга, я имею именно это в виду.
Теперь, почему так критично, чтобы США сейчас финансировали масштабные бюджетные расходы и генерацию кредита? Причина остается прежней. США ведут войну, или что важнее — США практически проиграли две недавние войны. Они проиграли войну против России на Украине и были вынуждены прекратить вмешательство в дела Ирана через 12 дней, потому что у них закончились ракеты, предназначенные для помощи Израилю в самообороне.
Оказалось, что промышленная база США полностью исчезла. За последние сорок лет она была перенесена в Китай. Сегодня США не могут производить достаточно снарядов для поражения России и достаточного количества ракет, чтобы помочь союзникам бомбить то, что они хотят бомбить. И это именно то, что Трамп действительно хочет исправить, или хотя бы попытаться сделать это максимально быстро. Для этого нужен кредит. И этот кредит предоставят банковская система и Минфин США.
Контроль краткосрочных и долгосрочных ставок
Как именно контролировать рынок казначейских векселей? Можно снизить ставку на избыточные резервы. Избыточные резервы — это средства, которые банки хранят в ФРС в качестве резервов; в настоящее время ставка по ним находится на нижнем крае федеральной фондовой ставки. Они также могут снизить дисконтную ставку. Когда банки испытывают трудности, как это было в кризисе региональных банков в 2023 году, они берут займы в окно дисконтирования под определенный процент. Если я смогу опустить обе эти ставки до любого нужного мне уровня, я эффективно ограничу доходность казначейских векселей.
Один из ключевых комитетов, о котором я поговорю позже, — Совет управляющих ФРС (Board of Governors). Он отвечает за управление коротким концом кривой, то есть ставкой по избыточным резервам, и влияет на ставку, по которой банки занимают деньги в окне дисконтирования региональных резервных банков. Так как же манипулировать рынком долгосрочных гособлигаций?
Прежде всего, нам нужно следить за Счетом открытых рыночных операций системы (SOMA). Когда ФРС проводит количественное смягчение (КК), создавая резервы и покупая облигации у банков, эти бумаги в конечном итоге попадают на счет SOMA. Они публикуют баланс этого счета еженедельно. Это наш индикатор для мониторинга того, действительно ли ФРС осуществляет контроль кривой доходности — покупает ли она облигации в безлимитном объеме по конкретной цене, чтобы манипулировать доходностью до заданного уровня.
Трансформация генерации кредита: от центрального банка к коммерческим банкам
Если изучить, как работает контроль кривой доходности в Японии, можно заметить, что Банк Японии устанавливает целевую ставку и непрерывно покупает облигации, пока доходность не достигнет этого уровня. Вы продаваете мне свои облигации ради прибыли, пока ставка не упадет, а цена облигаций не вырастет. Активы расширяются, спрос на кредит в системе растет, и криптовалюты естественно начинают расти. Это расширение активов обеспечивается ключевым комитетом ФРС — Федеральным комитетом по открытым рынкам (FOMC), значение которого мы подробно разберем позже.
Второй важный аспект — формирование роста кредита. Примерно девять-двенадцать месяцев назад я написал статью под названием «Черное и белое». В ней я подробно исследовал разницу между генерацией кредита на уровне центрального банка и на уровне коммерческих банков.
Со времен глобального финансового кризиса 2008 года мы живем в эпоху, когда генерация кредита во всем мире доминируется центральными банками. Когда кредит выдает центральный банк, какую деятельность он финансирует? ЦБ отдает предпочтение крупным корпорациям и финансовой инженерии. Поэтому, если вы частный капитальный инвестор (PE) в Лондоне, Нью-Йорке, Гонконге или Пекине, вы используете большой долг для приобретения компании, забираете операционную прибыль в виде дивидендов, а затем продаете её снова с множителем EBITDA выше, и зарабатываете. Вы не создаете новые производственные мощности, вы лишь рычажно увеличиваете эффективность существующих.
Именно поэтому в США больше нет промышленности: с 1980-х годов вы занимались только buyout-ами. Вы покупаете компании, нагружаете их долгом, потому что можете выйти на рынок корпоративных облигаций крупных игроков, а крупные компании способны эмитировать валюту вне банковской системы. Поскольку ФРС выплачивает значительные проценты, все богатые люди хотят покупать эти институциональные безрисковые активы. Поэтому MicroStrategy и добилась успеха. Она смогла выпустить долг на этих рынках. Мы выпускаем дешевый долг, а затем покупаем биткоин. Фактически, это причина, по которой MicroStrategy стала крупной компанией.
Поможет ли этот способ президенту Трампу производить больше бомб? Нет. Им нужны большие производственные мощности в промышленном секторе США. Им нужен доступ к кредиту для малого и среднего бизнеса, чтобы они нанимали рабочих, производили аккумуляторы и товары. Им нужны банковские кредиты. Когда ФРС постоянно «крутит ручку» (печатает деньги), вытесняя пространство, малые региональные банки просто не могут функционировать. Им нужна крутая кривая доходности. Им нужно выдавать кредиты этим отраслям и зарабатывать на этом. Недавно в Wall Street Journal вышла отличная статья, назвавшая политику ФРС «gain of function» (функция усиления), что отсылает к критике мер борьбы с коронавирусом. Статья в основном утверждала, что ФРС несет ответственность за уничтожение промышленности США и усугубление неравенства. Автор на сто процентов прав, но он также лицемер, который тоже жаждет наживы.
Эта экономика интересна. Но суть в том, что он передаст право кредитовать региональным банкам. А региональным банкам нужна крутая кривая доходности. Поэтому Трамп хочет видеть «бычью крутизну» (bull steepening) кривой доходности. Это означает общее снижение ставок и увеличение угла наклона кривой: банки будут брать депозиты по низкой ставке на коротком конце и выдавать кредиты по высокой ставке на длинном конце, зарабатывая на спреде, привязанном к 10- или 30-летней доходности гособлигаций США.
Если посмотреть на текущую ситуацию, в 1940-х этот спред был близок к 2%, что крайне выгодно для банков. Сейчас же он составляет всего 20 базисных пунктов, а несколько лет назад вообще был отрицательным. Удушая мелкие банки, вы по сути душите кредитное производство страны и ее промышленность. Поэтому Трамп не только хочет сделать кривую круче, он хочет устранить все те «плохие» правила, которые мешают мелким банкам выдавать кредиты МСП. Сделав банки более прибыльными, они начнут заниматься тем, чего ждет от них государство.
Как Трамп контролирует ФРС
Теперь нам необходимо разобраться в двух комитетах, поскольку у Трампа есть своя цель. Он выступает в роли своего рода «посланника» Министерства финансов и расскажет нам, чего они конкретно хотят. Как же объединить два независимых органа — Минфин и ФРС — в единый кооператив для достижения этих целей?
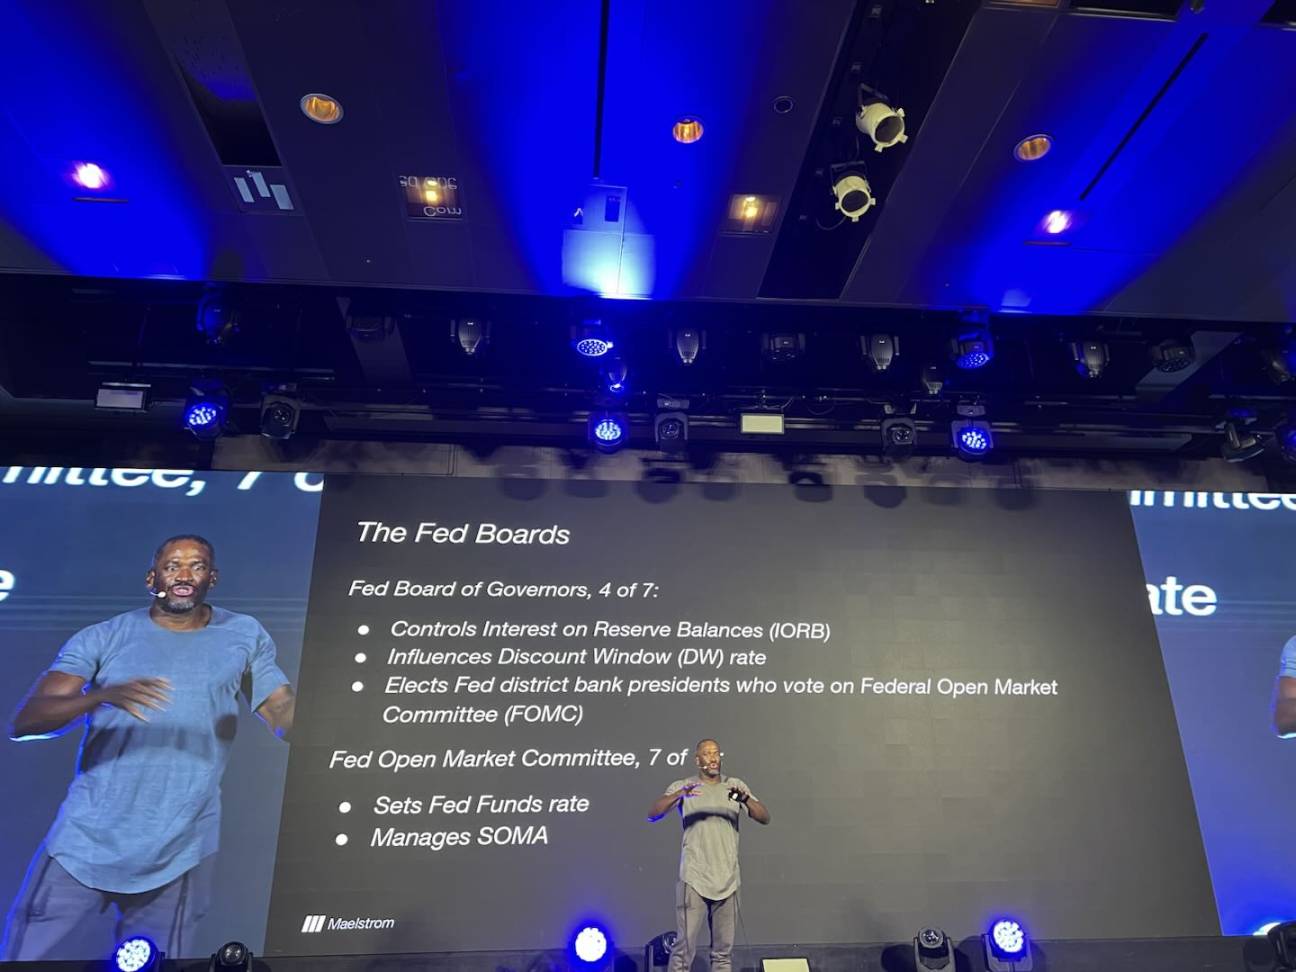
Во-первых, речь идет о Совете управляющих ФРС. В нем семь членов совета, которых назначает президент и утверждает Сенат. Это чрезвычайно важно. На данный момент Трамп контролирует Сенат, и после промежуточных выборов в ноябре 2026 года мы посмотрим, сохранит ли он контроль. Но если судить по последним событиям, кандидаты проходят утверждение с большим трудом. Недавно назначенный Трампом на Совет управляющих Стивен Моран был утвержден на прошлой неделе всего одним голосом. Ситуация крайне напряженная. Если Трамп не сможет провести своих людей через утверждение в течение примерно 12 месяцев, у него не получится, поскольку демократы-оппозиционеры не утвердят кандидатов в Совет управляющих. Ему нужно больше голосов. Этот совет контролирует ставку по избыточным резервам и влияет на ставку займа банков в окне дисконтирования 12 региональных резервных банков ФРС. Что еще важнее: председатели региональных резервных банков утверждаются Советом управляющих простым большинством голосов. Первый шаг: Трампу нужно получить четыре голоса в этом Совете, чтобы контролировать короткий конец кривой доходности и направить больше людей в FOMC, что в конечном итоге даст ему контроль над балансом.
В FOMC 12 членов, из которых семь входят в Совет управляющих, и пять — ротационные председатели региональных резервных банков, причем председатель Федерального резервного банка Нью-Йорка имеет постоянный голос благодаря огромному влиянию на финансовую экосистему США. Чем занимается FOMC? Нам известно, что они устанавливают федеральную фондовую ставку, собираются ежемесячно или практически ежемесячно, управляют счетом SOMA. Они решают масштаб количественного смягчения, скорость покупки облигаций и выбор типа бумаг, что имеет колоссальное значение.
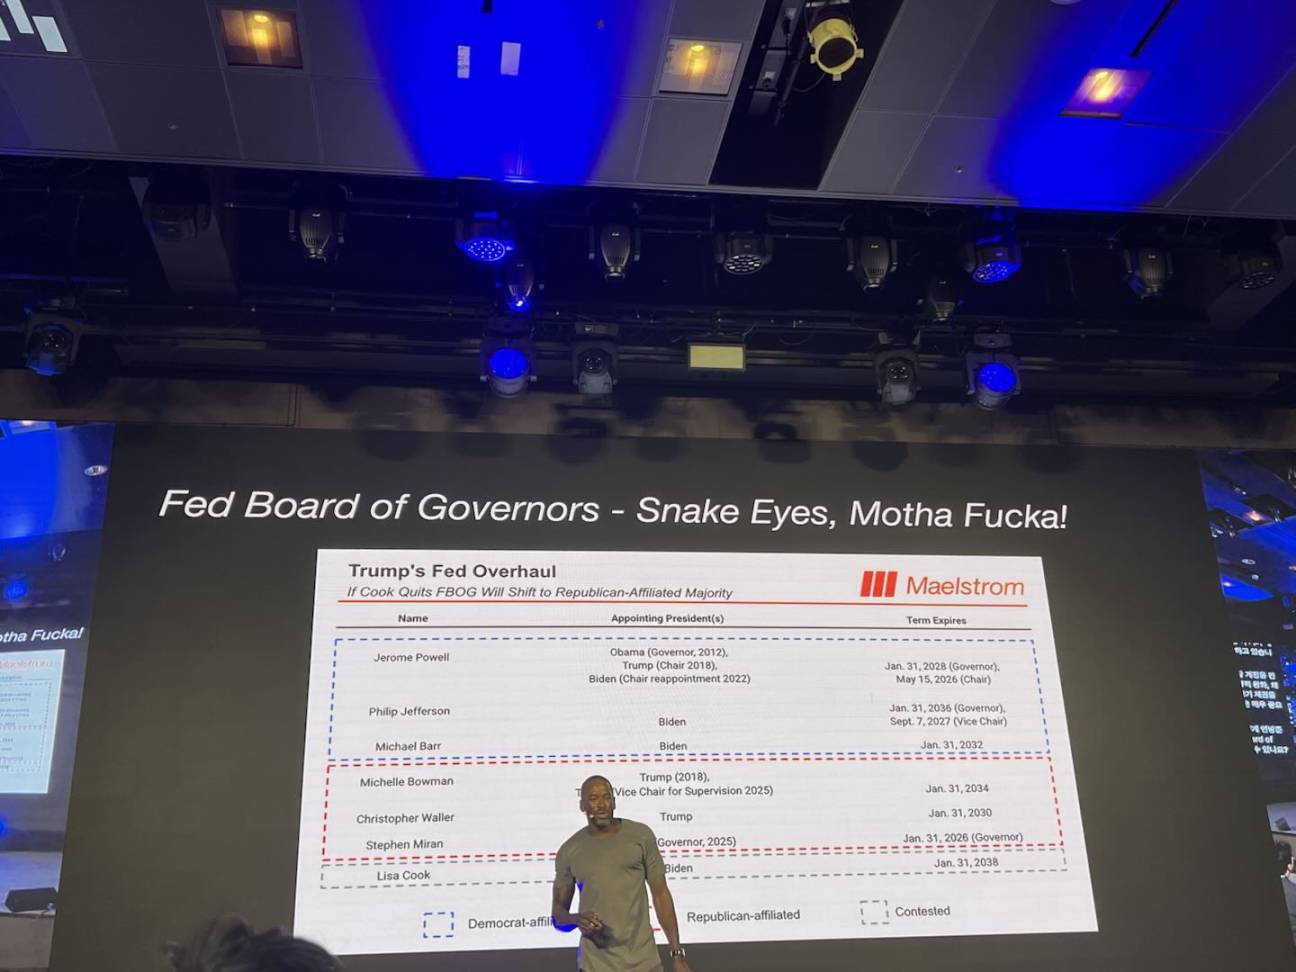
Как же Трамп получит контроль над Советом управляющих? Тут нужно играть в кости и выбрасывать «двойку глаз» и «старого жулика». Вот довольно интересная диаграмма. По сути, картина выглядит так: у Трампа есть два сенатора Боумен и Уоллер, которые знают, что хотят стать членами Совета управляющих, голосовали против на заседании в июле, хотели снижения ставок, тогда как Джером Пауэлл и большинство хотели сохранить ставки. Они публично выразили лояльность Трампу.
Кук недавно покинул ФРС. Она внезапно ушла в отставку в августе. Собирались слухи, что её муж совершал неэтичные сделки с инсайдерской информацией во время заседаний ФРС, и она ушла сама, чтобы не быть вынужденной уйти под гневом Трампа. Именно поэтому вошел Стивен Моран. Теперь у Трампа есть три из семи голосов. Четвертый — Лиза Кук. Если вы следили за СМИ, она член, недавно назначенный Байденом. Есть обвинения в мошенничестве с ипотечными кредитами: она ложно указала свое основное место жительства, чтобы получить более низкую ставку по ипотеке. Ее дело передано в Министерство юстиции, возможно проведение уголовного расследования. В данный момент она упряма, отказывается покидать пост и уход в отставку. Но я думаю, к концу года она получит некое политическое обеспечение, о котором хочет, и тогда уйдет. Так у Трампа будет четыре голоса, и он возьмет контроль над Советом.
Первое, что они захотят сделать, — ускорить снижение краткосрочных ставок. Существует интересная арбитражная стратегия, которая заставит FOMC, даже если Трамп еще не полностью его контролирует, снизить ставки быстрее запланированного. Если Совет снизит ставку по избыточным резервам и ставку окна дисконтирования, огромные потоки капитала хлынут на рынок федеральных фондов. Это открывает возможность для арбитража крупным коммерческим банкам. Что они сделают? Банки будут закладывать активы в окно дисконтирования, занимая деньги под ставку ниже, чем федеральная фондовая ставка, и перезанимая их под 4% и выше, что является отличным арбитражем для размещения средств. Этот арбитраж фактически происходит за счет ФРС, которая теперь должна печатать деньги и передавать их банкам. Это совершенно абсурдно, и именно поэтому это по сути принудит FOMC к снижению ставок.
Я видел недавнее интервью Стивена Моргана, думаю, это было вчера или сегодня утром в Bloomberg. Он заявил, что денежно-кредитная политика ФРС слишком жесткая на 2 процентных пункта. Это в принципе дает направление, куда они движутся. Они хотят, чтобы федеральная фондовая ставка опустилась до уровня около 2%, и хотели бы видеть это уже вчера. Фактически, если Трамп устранит Лизу Кук, он сможет реализовать этот арбитраж до конца года и, вероятно, очень скоро опустит федеральную фондовую ставку ниже 2%.
Как контроль над Советом управляющих ФРС приводит к контролю над FOMC?
Как я уже сказал, все члены Совета управляющих являются постоянными голосующими участниками FOMC. А Совет утверждает председателей региональных резервных банков в качестве ротационных голосующих участников FOMC. Я считаю, что помимо Нью-Йорка, Филадельфия, Кливленд и Миннеаполис будут четырьмя другими председателями региональных банков с правом голоса в 2026 году. Все 12 председателей региональных банков подвергнутся «переизбранию» в феврале следующего года.
Как это происходит? У каждого регионального банка ФРС (всего их 12) свой собственный совет директоров. Такая структура восходит к прошлым временам, когда различным регионам континентальной части США требовались разные ставки налога на сельскохозяйственную продукцию. Совет директоров каждого регионального банка состоит из трех классов участников. Шесть B- и C-классов директоров совместно избирают председателя данного банка. Такими какими людьми являются эти члены советов директоров региональных банков ФРС? Вот список, все материалы будут опубликованы в интернете позднее. Вы заметите, что председатели советов директоров банков ФРС — либо банкиры, либо промышленники. Чего всегда хотят банкиры и промышленники? Они хотят дешевые деньги. Им нужно большое количество денег. Так каким образом эти люди могут выступать против политики Трампа, заключающейся в снижении ставок и увеличении денежной массы? Это увеличит их богатство. Поскольку мы все эгоистичны, я думаю, что они скорее всего проголосуют за тех кандидатов, которые последуют воле Трампа и примут более мягкую денежно-кредитную политику. Если они не сделают этого, Совет, контролируемый Трампом, по сути даст понять: если вы не проголосуете за выборы мирного председателя, мы не утвердим его.
Таким образом, у Трампа уже есть семь голосов, и он получит контроль над FOMC в первой половине 2026 года. А что они смогут делать, получив большинство голосов в FOMC? Они смогут вернуться к количественному смягчению. Они смогут прекратить участие...
Сейчас мы находимся в фазе количественного смягчения, поскольку Минфин имеет огромный объем долга к размещению. И сейчас Минфин боится выпускать долгосрочные долги. Они боятся, как в эпоху Великой депрессии, именно долгосрочных обязательств. Поэтому сейчас выпускаются исключительно краткосрочные долговые бумаги, и здесь так важна тонкая работа с чрезмерным регулированием, потому что им нужен покупатель с неэластичным спросом, который будет покупать эти гособлигации или казначейские векселя в любое время. Но если они получат контроль над FOMC, а FOMC согласится, что контроль кривой доходности необходим для политических и промышленных целей администрации Трампа, они инвестируют десятки триллионов долларов в этот долг. ФРС купит большую часть этих облигаций, поскольку члены FOMC重新启动重启ли количественное смягчение.
Следовательно, благодаря такому контролю над Советом и FOMC, а также благодаря синхронизации по времени, Трамп по сути сможет воссоздать кривую доходности, которую я продемонстрировал для периода с 1942 по 1951 год.
Почему нам как криптоинвесторам стоит об этом беспокоиться?
У меня, конечно, возникает вопрос, ведь внутри много математики денежного рынка. Знаю, это похоже на карту денежного рынка, можно посмотреть на случай Японии. Но ребята, мы здесь ради именно этого. Тогда, с учетом вот-вот внедряемого контроля кривой доходности в США, какой ценой может достичь биткоин? Эта цифра, вы знаете, очевидно абсурдна — 3,4 миллиона долларов. Стоя здесь перед вами сегодня, верю ли я, что к 2028 году мы увидим биткоин за 3,4 миллиона долларов за монету? Скорее всего, скажу нет. Но меня интересует направление движения и потенциальный масштаб, которого он может достичь. Так что я надеюсь, что мы достигнем отметки в один миллион, как надеются другие, и это прекрасно, но к этой конкретной цифре я отношусь со здоровым скептицизмом.
Это не просто число, адаптированное в рамках концептуального мышления, а число, основанное на объеме forthcoming гособлигаций. Каково будет положение дел, когда Трамп и его команда уйдут в отставку в конце 2028 года? Я проверил свой терминал Bloomberg, изучил, сколько гособлигаций погасятся, чтобы обеспечить этим людям снижение ставок, а затем прибавил прогноз федерального дефицита в 2 трлн долларов США вплоть до 2028 года. Это приблизительно соответствует оценке Бюджетного управления Конгресса США по федеральному дефициту. Это дает нам цифру: в ближайшие три года необходимо выпустить новых гособлигаций на сумму 15,3 трлн долларов США.
Сколько закупила ФРС во время пандемии коронавируса? ФРС купила примерно 40–45% объема размещения гособлигаций. Я считаю, что в этот период доля будет еще выше, поскольку вероятность того, что иностранцы будут покупать гособлигации США, сейчас ниже, чем раньше, особенно с учетом действий Трампа. Он склонен девальвировать доллар, финансируя реиндустриализацию США долгами, что вызывает беспокойство у других. Зачем мне это делать? Не знаю, я бы так не делал. Таким образом, мы эффективно получаем создание кредита объемом 7,5 трлн долларов. Именно на столько вырастет наш баланс до 2028 года.
Вторая часть — «фальшивое» кредитование. Какой объем кредитов будет выдан малому и среднему бизнесу по всей стране США? Это сложно спрогнозировать. Так что скажем, посмотрим, что произошло во время пандемии. Это был последний успешный опыт применения такой политики, по сути, с февраля 2020 года по пик конца 2021 года. Если посмотреть на еженедельную статистику ФРС по балансу банковской системы США, это хороший показатель роста кредита и выдачи займов. Я оцениваю, что за эти годы рост составил 3 трлн долларов. Итак, у нас есть 3 года, умножаем на 3, итого получается около 15,2 трлн долларов создания кредита.
Что же это означает для роста цены биткоина? Снова обратимся к опыту пандемии. Я использовал очень грубый коэффициент: отношение процента роста цены биткоина к каждому доллару кредита, созданному в рамках данной модели. Этот коэффициент равен 0,19. Умножьте этот коэффициент на рост кредита в 15,2 трлн долларов, а затем на базовую цену биткоина в 115 тысяч долларов. Вот так мы приходим к выводу, что к 2028 году цена биткоина составит примерно 3,4 миллиона долларов. Практически на 100% уверен, что этого не случится. Но я считаю, что это правильный мыслительный framework для понимания притока кредитных средств от ФРС к Минфину, а затем от банковской системы к финансированию американской реиндустриализации. Мы знаем, что происходило с биткоином, когда эта политика применялась всего год во время пандемии. Что произойдет, если она будет длиться три года? Когда ФРС и Минфин будут работать согласованно, печатать деньги и, используя их слова, отправят экономику США в «Вальгаллу», мы увидим, как цена биткоина преодолеет отметку в 1 миллион долларов.
Именно поэтому я абсолютно уверен, что четырехлетний цикл в данном конкретном цикле не применим. Мы переживаем реконфигурацию «военной религии». Если им удастся взять под полный контроль лидерство в сфере денежно-кредитной политики, и учитывая их сильную мотивацию, это и станет реальностью. Спасибо всем.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Arthur Hayes













