


Artemis: 240 млрд — куда направляется предложение стейблкоинов?
Автор: Artemis
Перевод: Will Аван
Вопрос о том, способны ли стейблкоины изменить глобальную финансовую архитектуру, больше не является вопросом «да» или «нет», а становится вопросом «как» этого добиться.
На ранних этапах рост стейблкоинов измерялся общим объемом предложения (Supply), ключевым вызовом оставался вопрос доверия: какие эмитенты заслуживают доверия, соответствуют нормативным требованиям и обладают масштабируемостью. Ожидается, что с принятием в США закона Genius этот вопрос будет решен в кратчайшие сроки.
По мере стандартизации эмиссии рынок стейблкоинов переходит к следующему этапу — от эмиссии к дистрибуции (from Mint to Distribution).
Дни, когда эмитенты получали ошеломляющую прибыль, сочтены — дистрибьюторы начинают осознавать свой рычажный эффект и получать причитающуюся им долю стоимости. На это хорошо указывает проспектная документация Circle.
В свете этих изменений все более важным становится понимание того, какие приложения, протоколы и платформы обеспечивают реальный рост, особенно в контексте относительно устоявшихся на рынке криптовалют сценариев использования стейблкоинов в блокчейне.
На прошлой неделе мы подготовили перевод статьи Artemis: Frontline Data from Stablecoin Payment Adoption, рассмотрев потенциал и пути интеграции стейблкоинов в традиционные финансы через призму их применения в оффчейн-платежах.
Сегодня мы продолжаем углубленный разбор исследования Artemis: The Future of Stablecoins, Usage, Revenue, and the Shift from Issuers to Distribution, уделяя особое внимание кейсам использования стейблкоинов в ончейн-активности, поскольку каждый случай имеет свою уникальную специфику и практику применения, а также позволяет отслеживать тенденции захвата ценности в динамично меняющемся ончейн-рынке.
Ключевые моменты
Несмотря на то что рыночная капитализация стейблкоинов достигла 240 млрд долларов США, а годовой объем торгов составляет впечатляющие 3,1 трлн долларов, представление широкой публики об их массовом распространении содержит множество заблуждений. С одной стороны, эмитенты готовы платить дистрибьюторам огромные комиссии за продвижение рынка, как Circle сделала в 2023 году, заплатив Coinbase и другим дистрибьюторам 900 млн долларов, что составило более половины его доходов, чтобы стимулировать использование USDC.
С другой стороны, заявленный ежегодный оборот в 3,1 трлн долларов сильно преувеличен: 31% приходится на ботов MEV, которые ежедневно тысячи раз прокручивают одни и те же средства, поэтому фактический объем транзакций с участием людей значительно ниже, чем показывают поверхностные данные.
Кроме того, в сегменте стейблкоинов наблюдается скрытая концентрация богатства: при наличии 150 млн кошельков стейблкоинов 99% из них имеют баланс менее 10 тыс. долларов, тогда как лишь 20 тыс. загадочных адресов контролируют 76 млрд долларов, что составляет 32% от общего объема предложения. Эти адреса не относятся к биржам или DeFi-протоколам и классифицируются отчетом как «серая зона», чье реальное назначение пока остается неясным.
Примечательно, что настоящий взрывной рост стейблкоинов произошел за последние шесть месяцев: с лета объем торгов DeFi-стейблкоинами подскочил с 100 млрд до 600 млрд долларов, при этом только торговля мемкоинами создала 500 млрд долларов трафика стейблкоинов, что составляет 12% годового оборота.
Однако наши критерии оценки успеха стейблкоинов перевёрнуты с ног на голову: снижение общей заблокированной стоимости (TVL) может свидетельствовать не об упадке использования, а о технологическом прогрессе и повышении эффективности, а рост оборота может означать лишь увеличение активности роботов, что делает большинство наших индикаторов внедрения фундаментально ошибочными.
Тем временем, пока все спорят о доле рынка между USDC и USDT, подлинная трансформация происходит на уровне дистрибуции, что способно полностью переделать всю ценностную цепочку экосистемы стейблкоинов.
I. Следующий этап развития стейблкоинов
За несколько лет стейблкоины превратились из экспериментального продукта в незаменимый финансовый инструмент, чья продуктно-рыночная синергия сомнений не вызывает. Но сегодня мы вступаем в новую эпоху, когда одного лишь объема эмиссии и ликвидности уже недостаточно для устойчивого роста. Следующий этап внедрения стейблкоинов будет определяться новыми факторами: совместным использованием экономических выгод с партнерами, удобством ончейн и оффчейн интеграции, а также степенью использования функций программируемости. — Дзелена Джурич, соучредитель и CEO Noble
1.1 За 240 млрд долларов предложения
Стейблкоины стали одним из самых используемых продуктов в криптоиндустрии, их общее предложение превысило 240 млрд долларов, а годовой ончейн-оборот составил более 7 трлн долларов, сопоставимый с объемами традиционных платежных сетей. Однако многие цифры требуют глубокого анализа.
Предложение (Supply) отражает просто наличие стейблкоинов, но не их использование, направление потоков или целевое назначение. В то же время оборот (Volume) демонстрирует смешанную активность человеческих рук и роботизированных систем в блокчейне, но совершенно не учитывает оффчейн-данные.
1.2 Объем использования (Usage) как новый сигнал
Не все стейблкоины находятся в состоянии эффективного движения ценности: часть из них спит в режиме проверки узлов или стейкинга, другие же выступают ключевым драйвером реальной экономической активности, пересекая платформы, пользователей и регионы.
Как отмечается в отчете «Состояние стейблкоинов в 2025 году», наблюдаются четкие различия между различными экосистемами. Стейблкоины в Ethereum часто используются в качестве залога и торговой ликвидности в DeFi, тогда как на Tron они чаще применяются для денежных переводов и платежей на развивающихся рынках. USDC занимает большую долю в институциональных денежных потоках, а USDT процветает благодаря своему широкому охвату и доступности.
Такие модели использования не только отражают потоки ценности, но и дают разработчикам возможности targeting недообслуженных или быстрорастущих нишевых рынков.
Понимание конкретных сценариев применения и утилитарной функции стейблкоинов является на данный момент наиболее четким сигналом, показывающим, где действительно происходит их внедрение и где зародится новая волна инноваций.
II. От институциональной эмиссии к рыночной дистрибуции
Рост стейблкоинов продолжится, так как ясность регулирования открывает двери институциональным инвесторам. Следующий этап развития стейблкоинов касается не только того, кто обладает масштабом, но и бизнес-моделей всех участников цепи поставок стейблкоинов, включая эмитентов, дистрибьюторов и держателей. В ближайшие 12–24 месяца мы несомненно увидим изменения и вызовы в сфере создания и распределения ценности. — Мартин Каррика, вице-президент по стейблкоинам в Anchorage Digital
2.1 Историческая ценность эмитентов (Historical Value)
На раннем этапе разработки стейблкоинов основная ценность захватывалась именно эмитентами. Поддержание анкерного курса 1:1 в условиях масштабирования было сложной задачей, с которой успешно справлялось лишь небольшое число проектов.
Доминирование Tether и Circle обусловлено не только тем, что они были пионерами, но и тем, что они одними из немногих смогли выстроить процессы управления массовыми выпуском и погашением, обслуживанием резервов, интеграцией с банками-партнерами и защитой от рыночных стрессов.
Монетизация через доходность резервов (преимущественно краткосрочных казначейских облигаций США и их эквивалентов) превращала даже самые средние процентные ставки в колоссальные доходы. При этом успех накапливался лавинообразно: построение вокруг USDT и USDC биржевых платформ, кошельков и DeFi-протоколов усилило сетевые эффекты выпуска и ликвидности.
2.2 Дистрибьюторы (Distribution) как важный слой ценности
Надёжное хранение, ликвидность и возможность выкупа перестали быть дифференцирующими факторами, став ожидаемой нормой. По мере выхода на рынок всё большего числа эмитентов с аналогичными возможностями, значимость самих эмитентов постепенно снижается.
Важнее то, что пользователи могут делать со стейблкоинами. Поэтому лидирующие позиции в экосистеме смещаются от эмитентов к дистрибьюторам.
Кошельки, биржи и приложения, интегрирующие стейблкоины в реальные сценарии использования, теперь обладают влиянием и рычагами давления. Они контролируют отношения с пользователями, формируют пользовательский опыт и всё чаще определяют, какие именно стейблкоины получат приоритетное внимание.
Более того, они монетизируют этот статус. Последние документы IPO Circle показывают, что компания выплатила партнерам вроде Coinbase почти 900 млн долларов за интеграцию и продвижение USDC, что превысило половину её общих доходов за 2023 год.
Важно отметить, что сегодня эмитенты платят дистрибьюторам, а не наоборот.
(Форма S-1 Circle)
Многие дистрибьюторы продолжают совершенствовать архитектуру своих платформ. PayPal запустил PYUSD; Telegram сотрудничает с Ethena; Meta вновь исследует каналы для стейблкоинов; финтех-платформы Stripe, Robinhood и Revolut внедряют стейблкоины напрямую в функции платежей, накоплений и торговли.
Эмитенты тоже не остаются в стороне. Tether строит свои кошельки и платежные шлюзы. Circle развивается в сторону полностекового решения через API для платежей, инструменты для разработчиков и инфраструктурные приобретения, одновременно запуская Circle Payment Network в надежде создать сетевой эффект.
Но картина уже ясна: сегодня дистрибуция стала стратегической высоткой.
Мы находимся в эпицентре структурной трансформации: меняется перспектива восприятия — стейблкоины больше не рассматриваются исключительно как «криптоактивы», а позиционируются как «глобальная инфраструктура»; меняется утилита — финансовые институты активно используют новые рельсы для радикального обновления своих продуктов; конкурентная среда постоянно эволюционирует.
— Ран Голди, старший вице-президент по платежам и сетям Fireblocks
2.3 Построение программируемости и точности
По мере распространения стейблкоинов появляется новая инфраструктура, нацеленная на обеспечение программируемости, соответствия нормативным требованиям и справедливого распределения ценности. Одной лишь эмиссии уже недостаточно. Чтобы сохранять конкурентоспособность, стейблкоины должны адаптироваться к требованиям платформ, стимулирующих рост их использования.
Стейблкоины нового поколения включают программируемые функции, такие как возможности сверки, правила соответствия и условные переводы. Это позволяет стейблкоинам функционировать как активам, Aware приложениям, автоматически маршрутизируя ценность к мерчантам, разработчикам, поставщикам ликвидности (LP) или аффилированным лицам без необходимости оффчейн-протоколов.
Каждый кейс имеет свою уникальную специфику. Для денежных переводов на первом месте скорость и конвертация, для DeFi — композируемость и гибкость залога, для финтех-интеграций — соблюдение нормативных требований и аудируемость. Новая инфраструктурная стопка создана для удовлетворения этих разнообразных потребностей, позволяя слою стейблкоинов динамически подстраиваться под среду, вместо предоставления универсальных решений.
Критически важно, что эта инфраструктурная трансформация обеспечивает более точный захват ценности. Программируемая ликвидность означает, что ценность может распределяться по всей стопке, а не концентрироваться исключительно у эмитентов. Стейблкоины становятся динамическими финансовыми примитивами, находящимися под влиянием стимулов и архитектуры их экосистемы.
III. Ончейн-кейсы использования стейблкоинов
По мере смещения захвата ценности вниз по цепочке, именно дистрибьюторы определяют их фактическое применение.
Кошельки, биржи, финтех-приложения, платежные платформы и DeFi-протоколы решают, какие стейблкоины увидит пользователь, как он будет взаимодействовать с ними и где создастся полезность. Эти платформы формируют пользовательский опыт и контролируют спрос в экономике стейблкоинов.
Анализ фактического использования стейблкоинов в таких областях, как платежи, накопления, торговля, DeFi и денежные переводы, раскрывает информацию о том, кто создает ценность, где возникают трения и какие каналы дистрибуции эффективны. Данный отчет фокусируется на ончейн-кейсах использования стейблкоинов: отслеживая движение токенов между кошельками и платформами, мы можем глубоко понять инфраструктуру и экономические стимулы, влияющие на их внедрение.
Среди известных участников (также называемых «помеченными») текущее использование стейблкоинов сосредоточено преимущественно в трех основных средах:
-
Централизованные биржи (CEX)
-
Протоколы DeFi
-
MEV
Ниже приведена таблица, отображающая долю предложения и оборота по каждой категории за апрель 2025 года:
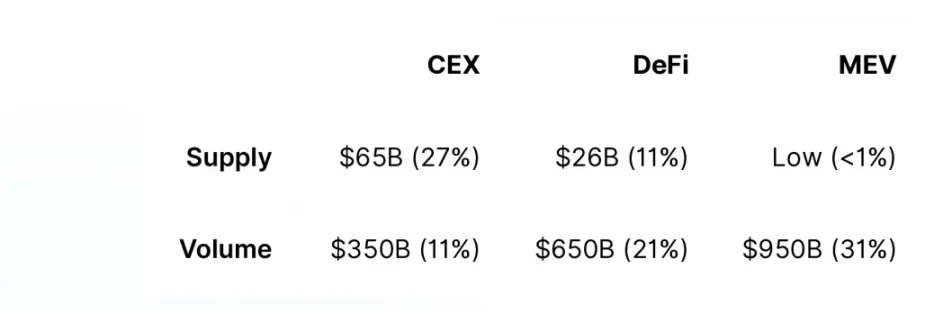
Указанные три категории адресов в совокупности составляют 38% от общего предложения стейблкоинов и 63% от общего ончейн-оборота.
Оставшуюся часть предложения и оборота занимают непометченные адреса. Данные кошельки не связаны напрямую с известными институциональными участниками, биржами или смарт-контрактами. Тренды среди кошельков без атрибуции будут подробно рассмотрены позже в данном отчете.
3.1 Общий обзор рынка стейблкоинов
-
Общее предложение стейблкоинов: 240 млрд долларов
-
Общий оборот стейблкоинов за последние 30 дней: 3,1 трлн долларов
-
Доходность резервов: 10 млрд долларов
A. Предложение (Supply)
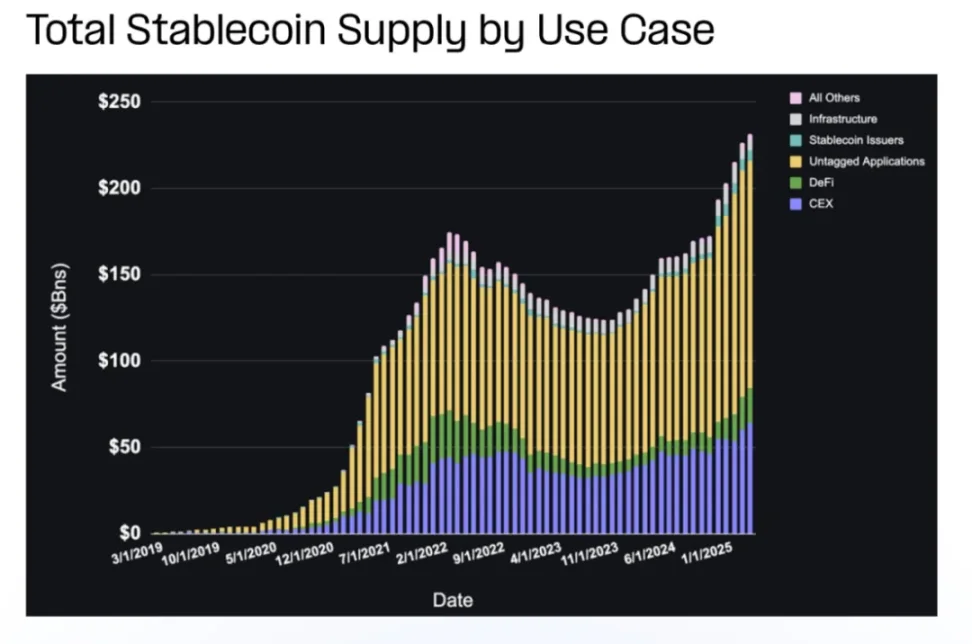
Распределение предложения стейблкоинов (Supply) показывает, какие платформы и кейсы обладают достаточной привлекательностью для притяжения и удержания циркулирующей ликвидности. С лета 2023 года общее предложение стейблкоинов стабильно росло, достигнув в текущем году исторического максимума, при этом предложение на центральных биржах (CEX), в DeFi и среди непометченных кошельков продемонстрировало высокий рост.
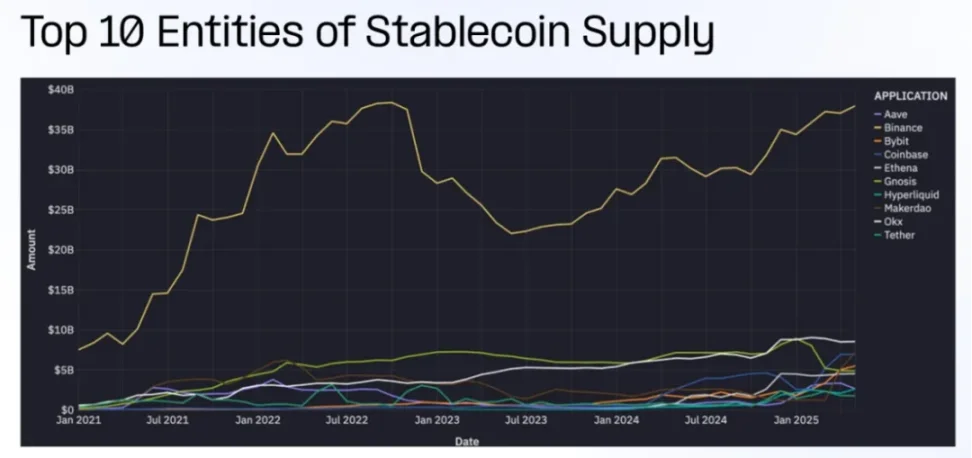
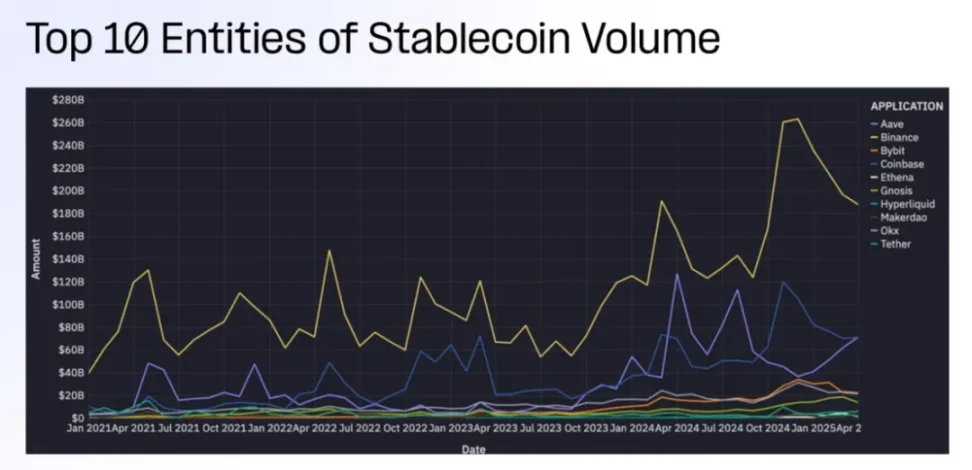
Большая часть предложения стейблкоинов концентрируется на центральных биржах, где Binance занимает явное лидерство. Значительную долю также занимают протоколы DeFi и сами эмитенты.
B. Оборот (Volume)
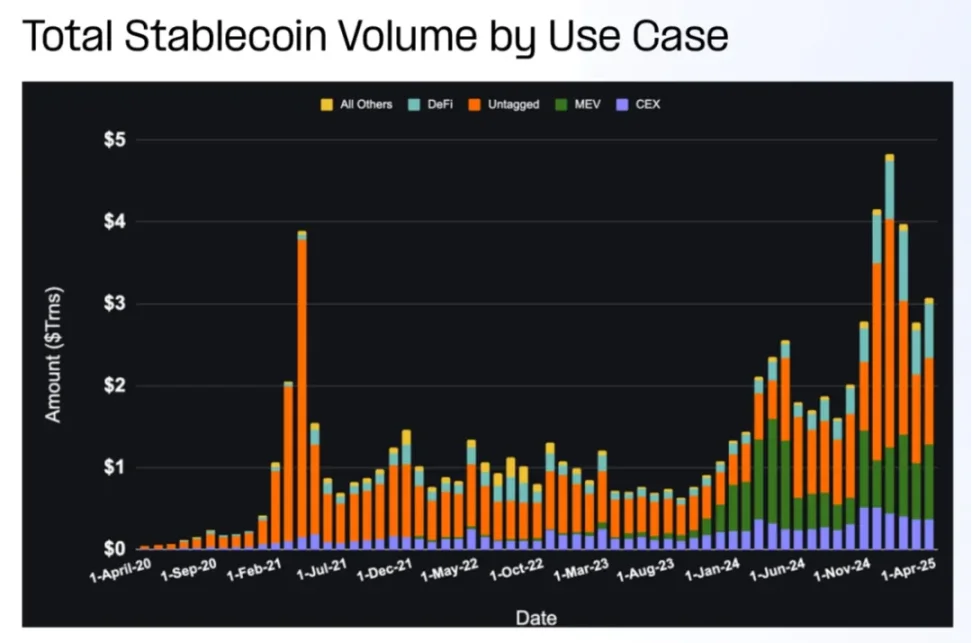
С лета 2023 года общий объем торгов стейблкоинами неуклонно растет, с резкими всплесками в периоды высокой рыночной активности. Наибольший прирост оборота продемонстрировал сектор DeFi, в то время как у MEV и непометченных кошельков оборот высок, но характеризуется значительной волатильностью.
Наиболее активными субъектами по объему торгов стейблкоинами обычно выступают центральные биржи, за которыми следуют DeFi и эмитенты. Торговый оборот CEX не отражает прямые сделки на платформах бирж, поскольку большинство операций происходят оффчейн. Вместо этого он фиксирует деятельность по пополнению и выводу средств пользователем, межбиржевые переводы и внутренние операционные процессы.
3.2 Централизованные биржи (CEX)
Централизованные биржи удерживают значительную долю циркулирующей ликвидности в экосистеме. Что касается объема торгов, то в настоящее время наиболее активными являются протоколы DeFi и участники, движимые MEV, что подчеркивает растущую роль ончейн-приложений и композируемой инфраструктуры.
-
Доля от общего предложения стейблкоинов: 27%
-
Доля от общего оборота стейблкоинов за последние 30 дней: 11%
-
Доходность резервов: 3 млрд долларов
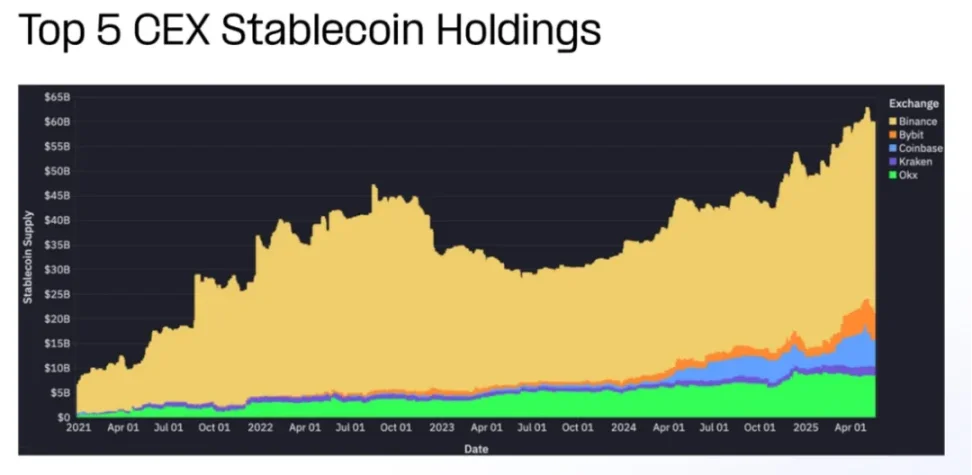
С локального минимума 2023 года предложение на ведущих центральных биржах (CEX) практически удвоилось. Предложение на Coinbase, Binance и Bybit обычно колеблется в зависимости от рыночных условий, в то время как на Kraken и OKX оно росло более плавно.
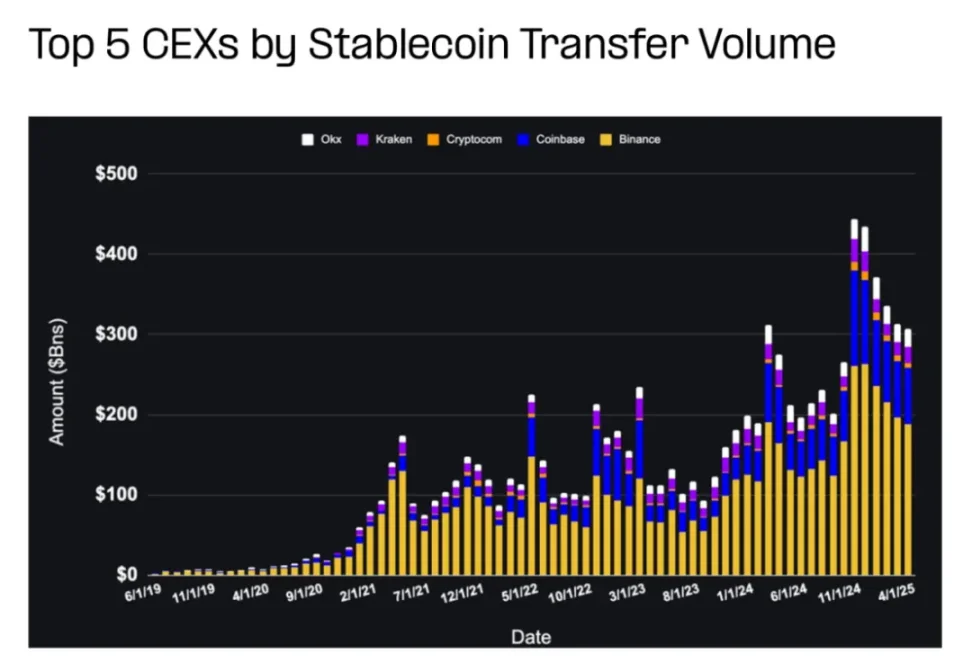
Поскольку большая часть активности происходит оффчейн (на централизованных бухгалтерских книгах), получить конкретные данные о том, как именно CEX используют стейблкоины, крайне сложно. Средства обычно объединяются в общие котлы, а детальное назначение редко раскрывается. Эта непрозрачность существенно затрудняет всестороннюю оценку уровня использования стейблкоинов внутри CEX.
Объем торгов стейблкоинами, atribuемый CEX, отражает ончейн-активность, связанную с депозитами, выводами, межбиржевыми переводами и операциями по обеспечению ликвидности, а не внутреннюю торговлю, маржинальные залоги или расчеты комиссий. Следовательно, целесообразнее рассматривать эти метрики как индикатор взаимодействия пользователей с биржей, а не как показатель общего торгового процесса.
3.3 Децентрализованные финансы (DeFi)
-
Доля от общего предложения стейблкоинов: 11%
-
Доля от общего оборота стейблкоинов за последние 30 дней: 21%
-
Доходность резервов: 1,1 млрд долларов
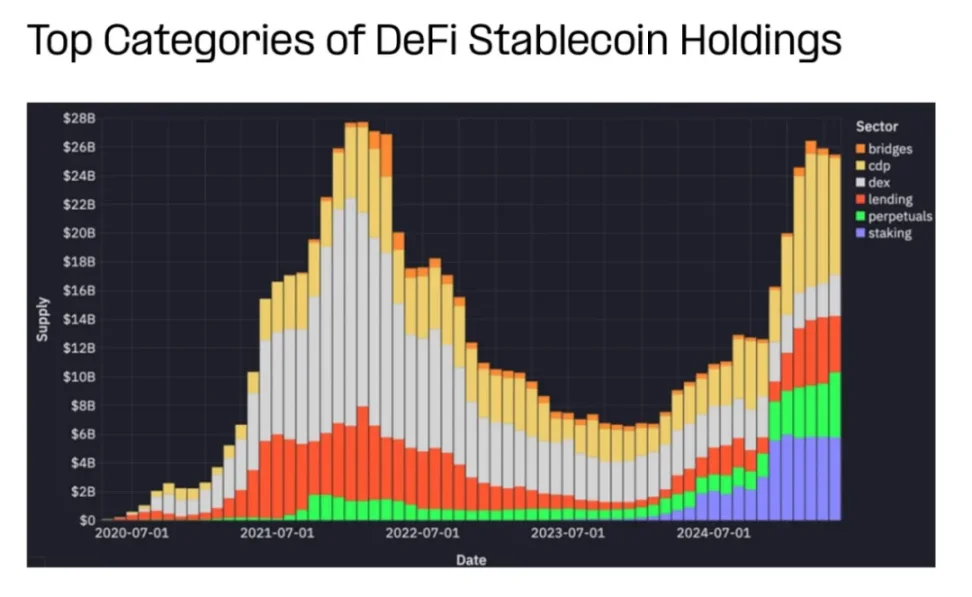
Предложение стейблкоинов в DeFi формируется за счет залога, активов поставщиков ликвидности (LP), а также уровней расчетов в кредитных рынках, децентрализованных биржах (DEX) и деривативных протоколах. За последние полгода предложение в сегментах CDP, кредитования, бессрочных контрактов и стейкинга практически удвоилось.
Доля предложения в сегменте DEX резко снизилась, что связано не с падением популярности DEX, а с повышением их капитальной эффективности. На фоне ажиотажного интереса к Hyperliquid, количество стейблкоинов, заблокированных в бессрочных контрактах, недавно значительно возросло.
За последние месяцы месячный оборот стейблкоинов в DeFi вырос с примерно 100 млрд до более чем 600 млрд долларов, чему в основном способствовал стремительный рост активности на децентрализованных биржах (DEX), кредитных рынках и в механизмах залоговых кредитных позиций (CDP).
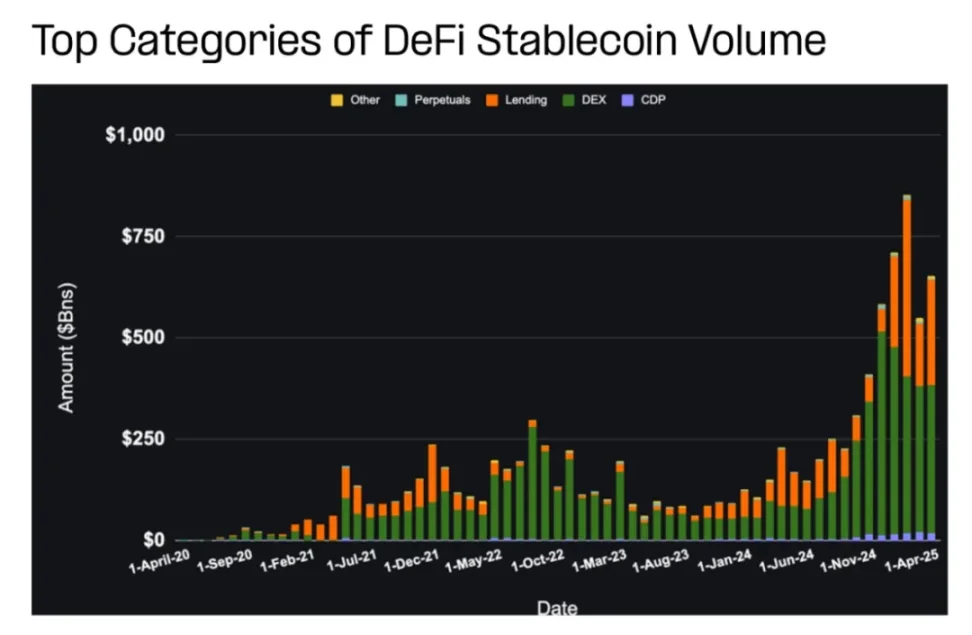
В секторе DeFi применение стейблкоинов сосредоточено в нескольких ключевых направлениях:
-
Пулы ликвидности DEX
-
Кредитные рынки
-
Залоговые кредитные позиции
-
Прочее (включая бессрочные контракты, кросс-чейн операции и стейкинг)
Способ использования стейблкоинов варьируется в зависимости от направления — будь то обеспечение ликвидности, предоставление залога или совершение платежей — что напрямую влияет на поведение пользователей и экономику на уровне протоколов.
A. DEX
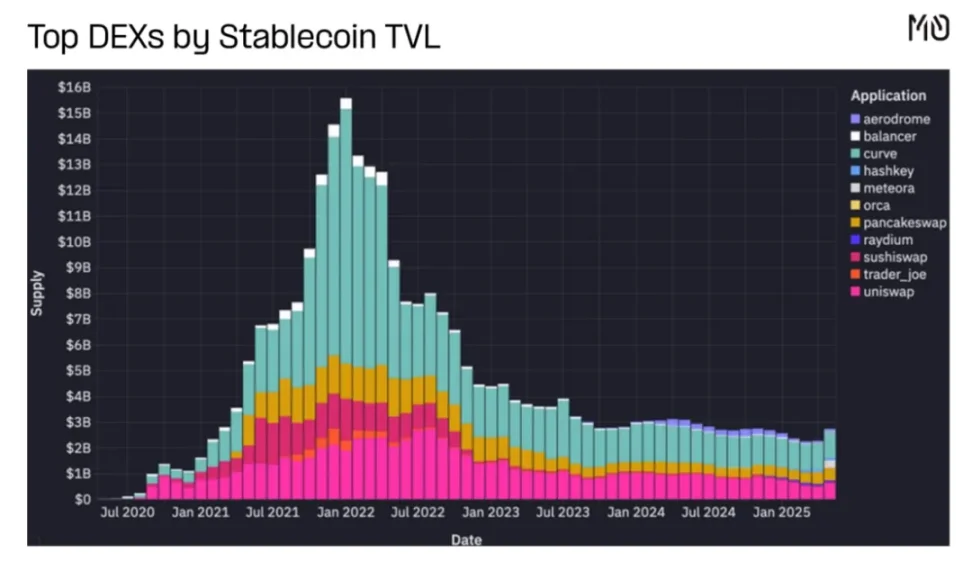
Централизованная ликвидность, специализированные DEX, ориентированные на стейблкоины, и межпротокольная композируемость снизили потребность DEX в поддержании высоких уровней остатков стейблкоинов.
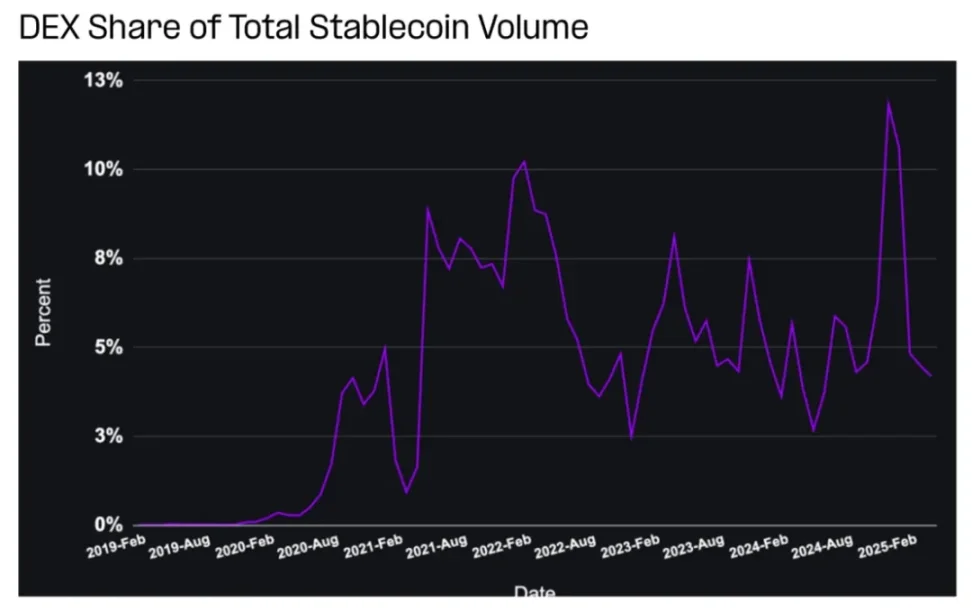
Подавляющая часть оборота стейблкоинов в DeFi генерируется именно на DEX. Доля DEX в общем объеме торгов колеблется в зависимости от рыночного настроения и торговых трендов. Недавно объем торгов мемкоинами подскочил свыше 500 млрд долларов, что составило 12% от всего оборота.
B. Кредитные рынки
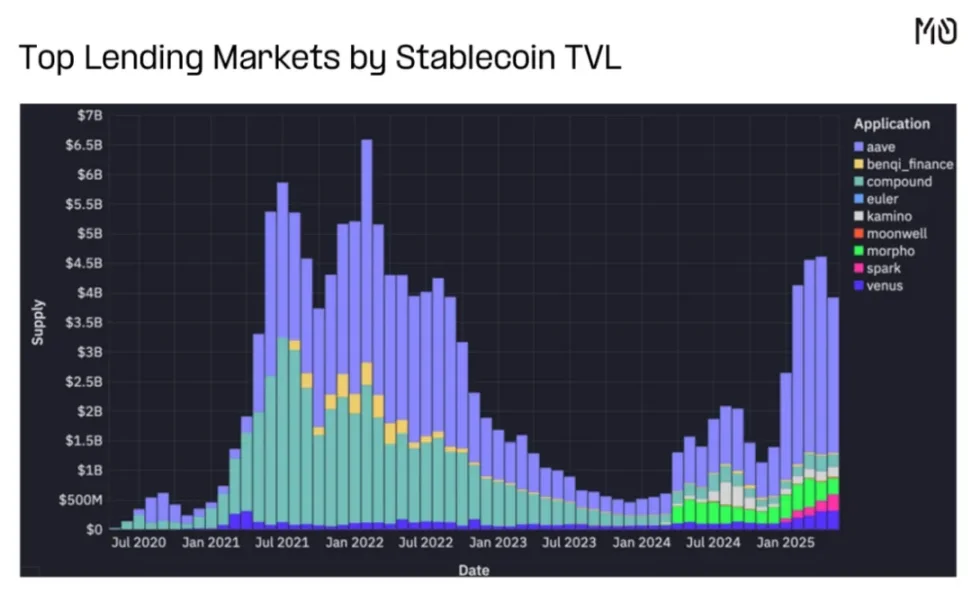
Несмотря на то что объемы кредитования снизились после пика, протокол Aave демонстрирует сильные признаки восстановления, а новые проекты, такие как Morpho, Spark и Euler, привлекают все больше внимания.
C. Залоговые кредитные позиции (CDP)
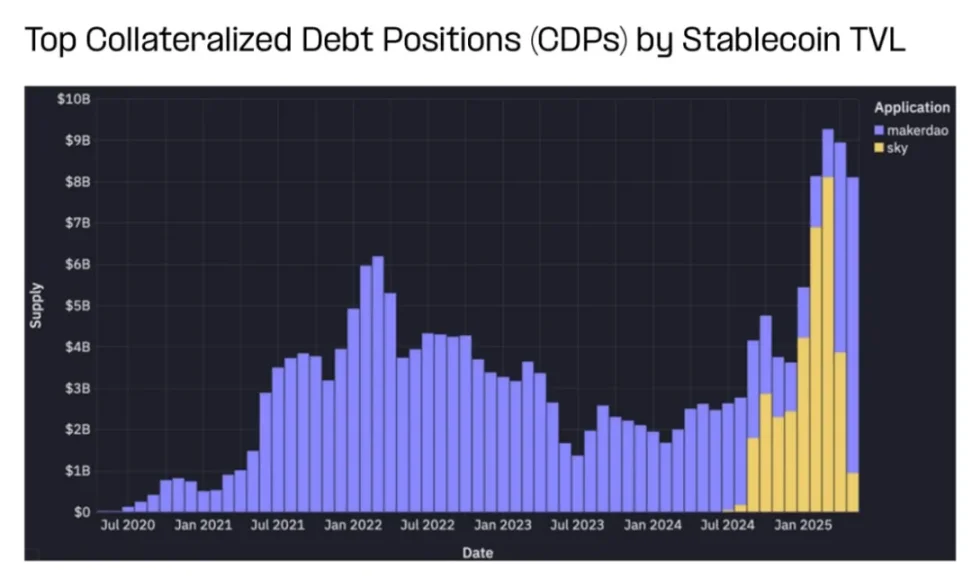
MakerDAO продолжает управлять одним из крупнейших хранилищ стейблкоинов в мире DeFi. Благодаря высоким коэффициентам сбережения уровень внедрения DAI непрерывно растет. Проект хранит десятки миллиардов долларов стейблкоинов, играя ключевую роль в поддержании паритета DAI с долларом США.
D. Прочее
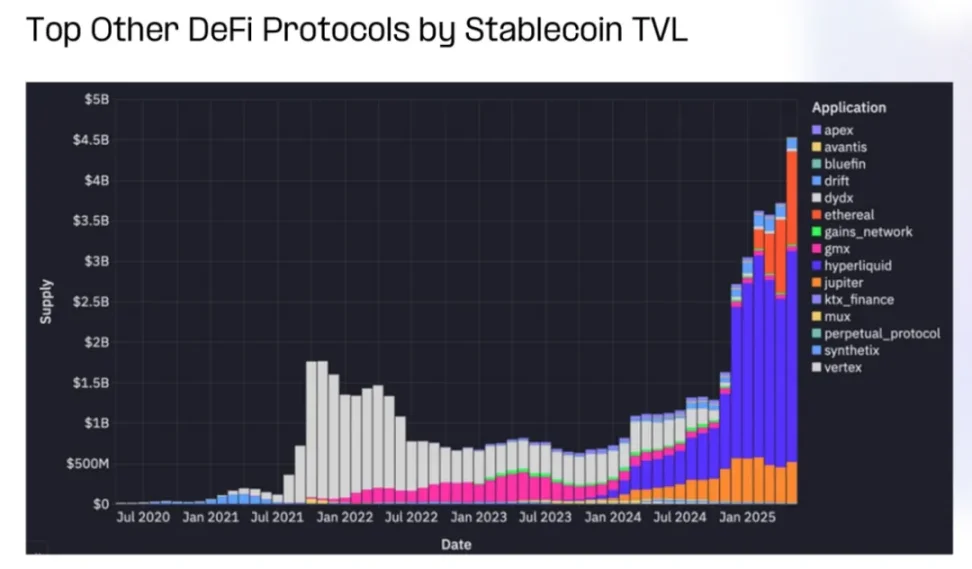
Стейблкоины также играют решающую роль в поддержке деривативов DeFi, синтетических активов, бессрочных контрактов и торговых протоколов.
Со временем предложение стейблкоинов перетекает между различными протоколами бессрочных контрактов, сейчас основные концентрации приходятся на Hyperliquid, Jupiter и Ethereal.
3.4 Участники MEV / валидаторы узлов
-
Доля от общего предложения стейблкоинов: < 1%
-
Доля от общего оборота стейблкоинов за последние 30 дней: 31%
-
Доходность резервов: /
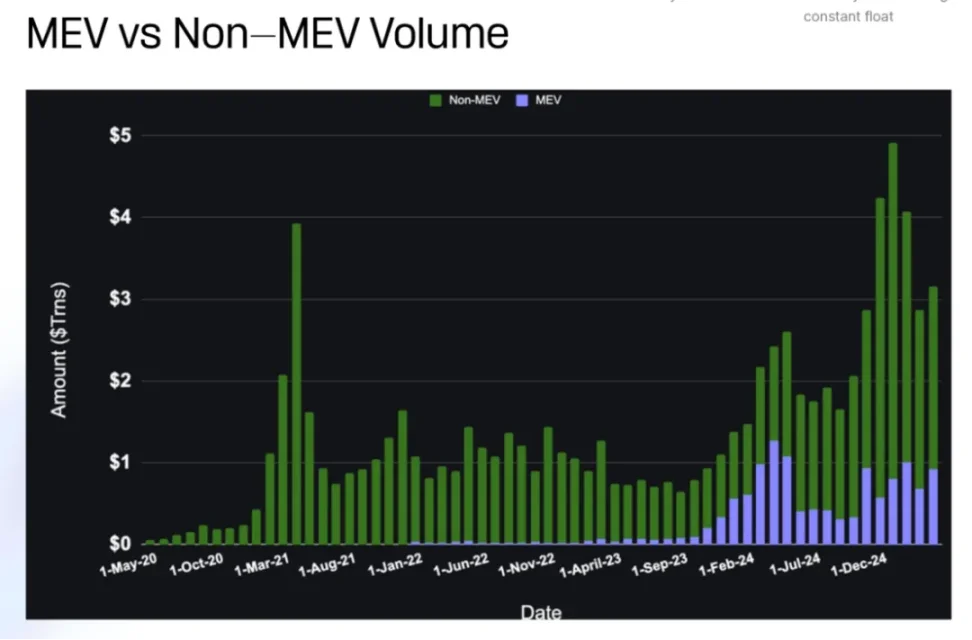
Боты MEV извлекают ценность путем переупорядочивания транзакций. Их высокочастотная деятельность приводит к искусственному завышению доли ончейн-транзакций, при этом зачастую используются одни и те же капиталы.
Вышерасположенный график отделяет активность, движимую MEV, позволяя четко разделить бот-объемы и ордер-флоу от реальных пользователей. Торговые объемы MEV взлетают в периоды пиковой активности рынка и колеблются по мере того, как блокчейн-сети и приложения разрабатывают методы противодействия стратегиям MEV.
Прогнозировать доходы от кейсов с высоким оборотом, но низкой чистой ликвидностью, таких как MEV, сложнее, чем прогнозировать доходы от высоколиквидных приложений. Применение моделей доходности резервов здесь наименее релевантно, однако эти сценарии могут монетизироваться через различные стратегии: комиссии за транзакции, захват спрэдов, встроенные финансовые услуги и таргетированную монетизацию конкретных приложений.
3.5 Кошельки без атрибуции (Unattributed Wallets)
-
Доля от общего предложения стейблкоинов: 54%
-
Доля от общего оборота стейблкоинов за последние 30 дней: 35%
-
Доходность резервов: 5,6 млрд долларов
Активность стейблкоинов в кошельках без атрибуции интерпретировать труднее, поскольку намерения за транзакциями необходимо выводить или подтверждать посредством оффчейн-данных. Тем не менее, такие кошельки владеют подавляющей частью предложения стейблкоинов и зачастую генерируют значительную долю общего оборота.
В структуру кошельков без атрибуции входят:
-
Частные лица
-
Неидентифицированные институциональные инвесторы
-
Стартапы и малый/средний бизнес
-
Спящие или пассивные держатели
-
Смарт-контракты, подлежащие дальнейшей классификации
Хотя модели атрибуции несовершенны, доля кошельков из этой «серой зоны» в реальных платежных, сберегательных и операционных процессах непрерывно растет, причем многие из этих процессов не полностью укладываются в традиционные рамки DeFi или торговых систем.
Некоторые из самых перспективных сценариев уже появляются, включая:
-
P2P-переводы
-
Управление сокращением (treasury management) стартапов
-
Сбережения в долларах для физических лиц в странах с высокой инфляцией
-
Кросс-бордерные B2B-платежи
-
Электронная коммерция и расчеты с продавцами
-
Игровая экономика
По мере повышения прозрачности регулирования и притока капитала в платежно-ориентированную инфраструктуру ожидается стремительная экспансия этих новых сценариев, особенно в регионах с низким уровнем доступа к традиционным банковским услугам.
Дополнительный материал доступен в материале: Artemis: Frontline Data from Stablecoin Payment Adoption
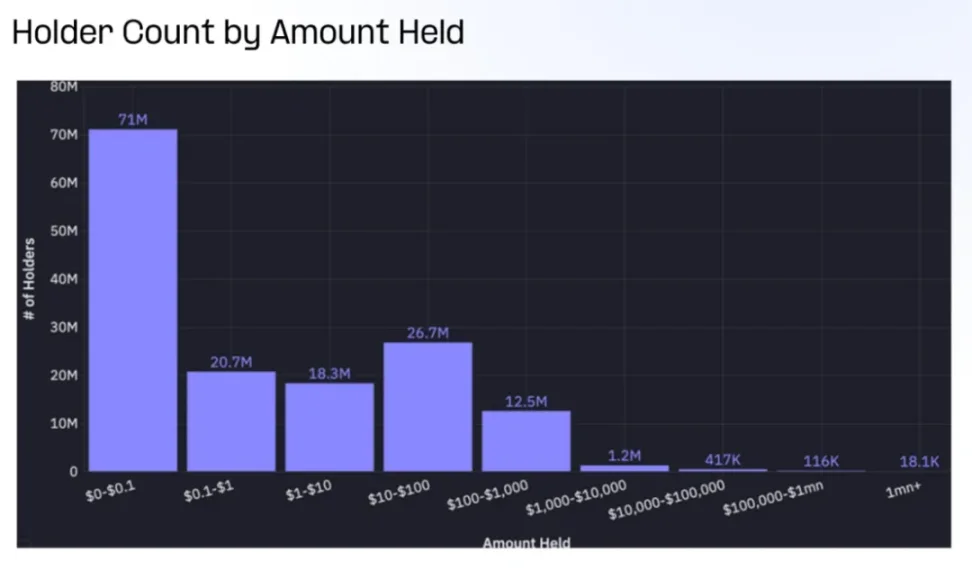
В настоящее время мы сосредоточимся на следующих ключевых трендах:
Несмотря на огромный масштаб (более 150 млн адресов), подавляющее большинство кошельков без атрибуции имеет ничтожные балансы. Более 60% из них хранят менее 1 доллара стейблкоинов, в то время как количеством кошельков с балансом свыше 1 млн долларов насчитывается менее 20 тысяч.
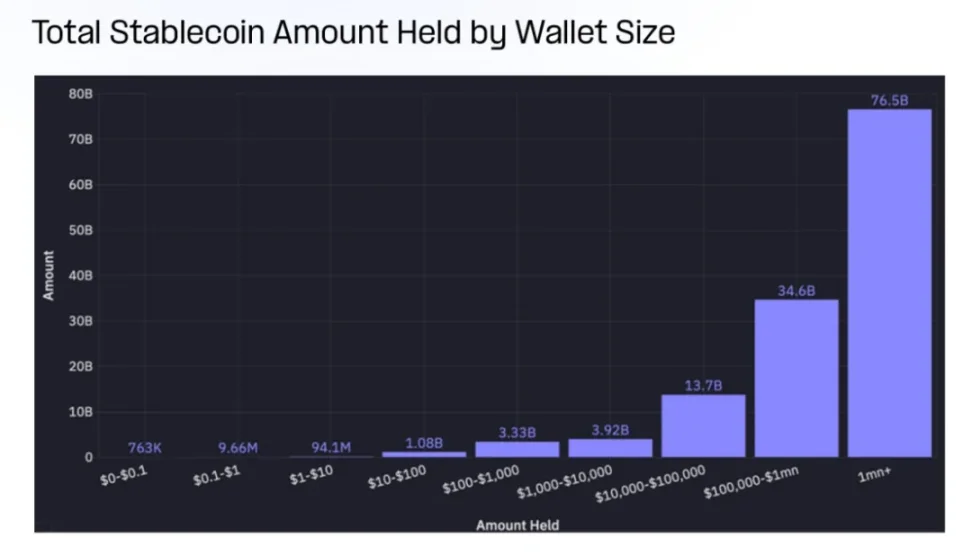
Если сместить фокус на индивидуальные балансы каждого кошелька, ситуация кардинально меняется.
Количество кошельков без атрибуции с балансом свыше 1 млн долларов не достигает 20 тысяч, однако они совместно управляют суммой более 76 млрд долларов, что составляет 32% от общего предложения стейблкоинов.
Тем временем, кошельки с балансом менее 10 тыс. долларов (составляющие более 99% от общего числа кошельков без атрибуции) владеют лишь 9 млрд долларов, что меньше 4% от совокупного предложения стейблкоинов.
Большинство кошельков имеют малые размеры, однако основная масса стейблкоинов сконцентрирована в руках небольшой группы высокомаржинальных держателей. Такая структура отражает двойственную природу использования стейблкоинов: с одной стороны — широкое распространение среди рядовых пользователей, с другой — жесткая концентрация среди институциональных игроков или китов.
IV. Заключение
Экосистема стейблкоинов вступила в новую фазу развития, когда ценность будет все больше направляться тем, кто строит приложения и инфраструктуру.
Это знаменует собой ключевую стадию зрелости рынка, смещая фокус с самой валюты на программируемые системы, обеспечивающие ее функциональность. По мере уточнения регуляторных рамок и взрывного роста удобных для пользователей приложений стейблкоины перейдут к экспоненциальному росту. Сочетая стабильность фиатных денег с программируемостью блокчейна, они станут краеугольным камнем будущей глобальной финансовой системы.
Будущее стейблкоинов принадлежит создателям приложений, инфраструктуры и пользовательского опыта, которые способны раскрыть их полный потенциал. По мере ускорения данной трансформации мы можем ожидать появления множества инноваций в способах создания, распределения и захвата ценности во всей экосистеме.
Финансовый мир будущего будет определяться не только самими стейблкоинами, но и экосистемами, которые формируются вокруг них.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @artemis__xyz














