Война за ликвидность 3.0: Взятки становятся рынком
Автор: arndxt, крипто-KOL
Перевод: Felix, PANews
Война доходности может разыграться вновь. Если вы достаточно долго находитесь в сфере DeFi, то понимаете, что общая заблокированная стоимость (TVL) — это всего лишь метрика тщеславия. Потому что в модульном мире конкурентных AMM, бессрочных контрактов и кредитных протоколов真正 важно то, кто может контролировать поток ликвидности, а не то, кто владеет протоколом, и даже не то, кто выплачивает больше всего вознаграждений. Важно то, кто может убедить поставщиков ликвидности (LP) внести средства и обеспечить стабильность TVL. Именно здесь зародилась экономика взяток.
То, что когда-то было неформальной покупкой голосов (войны Curve, Convex и т. д.), теперь стало профессиональным, превратившись в зрелый рынок координации ликвидности, оснащенный книгами заказов, дашбордами, уровнями маршрутизации стимулов и даже, в некоторых случаях, геймифицированными механизмами участия.
Сегодня это становится самым стратегически важным слоем во всем стеке DeFi.
Изменения: от эмиссии к мета-стимулам
В период с 2021 по 2022 год протоколы направляли ликвидность традиционным способом:
-
Развертывание пула средств
-
Эмиссия токенов
-
Надежда на то, что корыстные LP останутся даже после снижения доходности
Но эта модель имеет фундаментальный недостаток: она пассивна. Каждый новый протокол конкурирует с невидимой стоимостью: альтернативной стоимостью существующих потоков капитала.
I. Происхождение войны доходности: взлет Curve и рынка голосования
Концепция войны доходности началась с битвы Curve в 2021 году и постепенно конкретизировалась.
Уникальный дизайн Curve Finance
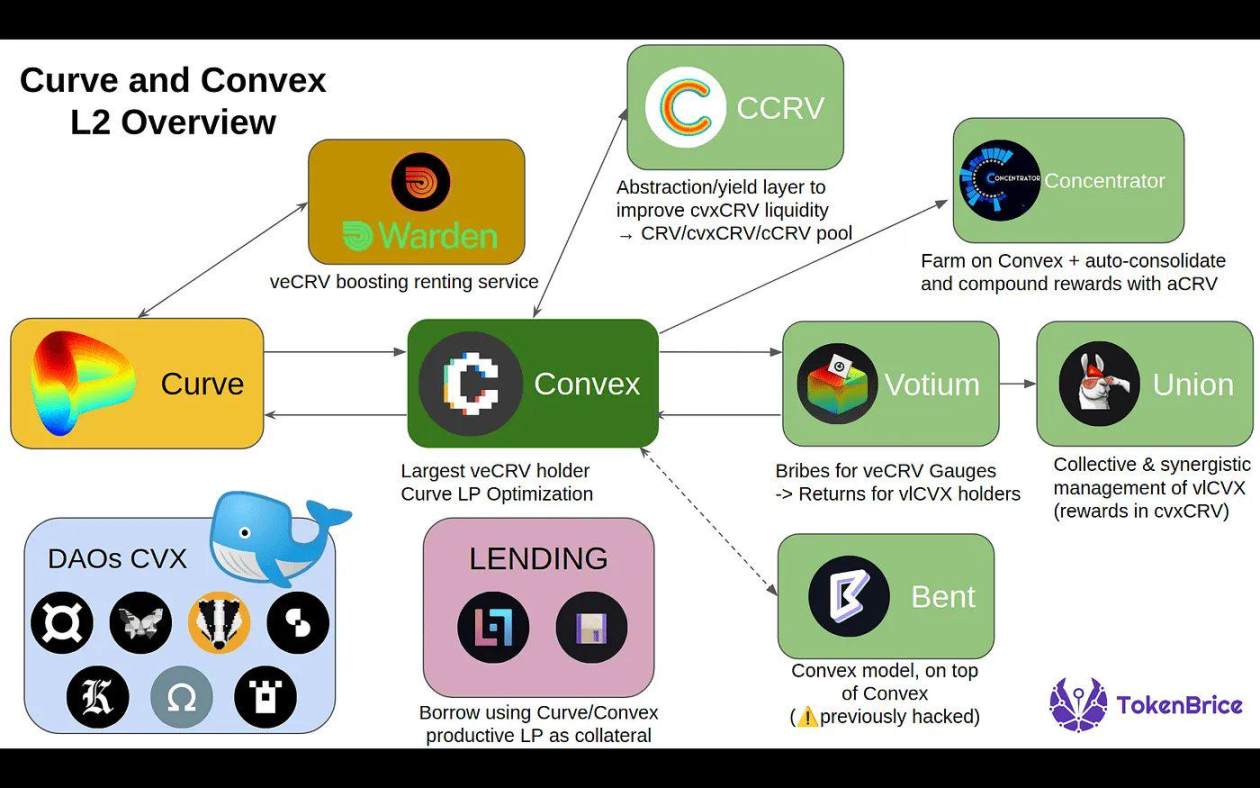
Curve внедрила токеномику голосования с блокировкой (ve), где пользователи могут блокировать CRV (нативный токен Curve) на срок до 4 лет в обмен на veCRV, что дает пользователям следующие преимущества:
-
Увеличение вознаграждений пулов Curve
-
Права управления с весом голоса (какие пулы получают доход)
Это создало мета-игру вокруг доходности:
Протоколы хотят получить ликвидность на Curve
Единственный способ получить ликвидность — привлечь голоса в свои пулы
Поэтому они начали подкупать держателей veCRV, чтобы те голосовали за них
Так появился Convex Finance (платформа, ориентированная на увеличение доходности протокола Curve):
Урок 1: Кто контролирует вес голоса, тот контролирует ликвидность.
II. Мета-стимулы и рынок взяток
Первая экономика взяток
Изначально это были ручные операции для влияния на эмиссию, но позже это превратилось в зрелый рынок, на котором:
-
Votium стал внебиржевой платформой для взяток за эмиссию CRV.
-
Появление Redacted Cartel, Warden и Hidden Hand расширило эту модель на другие протоколы, такие как Balancer, Frax и т. д.
-
Протоколы больше не просто платят за эмиссию, а стратегически распределяют стимулы для оптимизации эффективности капитала.
Расширение за пределы Curve
-
Balancer внедрила механизм голосования с блокировкой через veBAL
-
Frax, Tokemak и другие протоколы интегрировали подобные системы
-
Платформы маршрутизации стимулов, такие как Aura Finance и Llama Airforce, еще больше усложнили ситуацию, превратив эмиссию в игру координации капитала
Урок 2: Доходность больше не связана с годовой процентной доходностью (APY), а связана с программируемыми мета-стимулами.
III. Как разворачивается война доходности
Вот как протоколы конкурируют в этой игре:
-
Агрегация ликвидности: агрегация влияния через обертки, подобные Convex (например, Aura Finance для Balancer)
-
Кампании взяток: выделение бюджета на постоянный подкуп голосов для привлечения эмиссии при необходимости
-
Теория игр и токеномика: блокировка токенов для создания долгосрочной согласованности (например, модель ve)
-
Стимулы для сообщества: геймификация голосования через NFT, лотереи или вознаграждения за аирдропы
Сегодня протоколы, такие как Turtle Club и Royco, направляют эту ликвидность: вместо слепой эмиссии они аукционируют механизмы стимулирования LP на основе сигналов спроса.
По сути: «Вы предоставляете ликвидность, а мы направляем механизмы стимулирования туда, где они нужнее всего».
Это высвобождает эффект второго порядка: протоколам больше не нужно насильственно получать ликвидность, а координировать ее.
Turtle Club
Turtle Club тихо стал одним из самых эффективных рынков взяток, о котором мало кто говорит. Их пулы средств обычно встроены в партнерства, общая заблокированная стоимость (TVL) превышает 580 миллионов долларов, используется эмиссия двух токенов, взвешенные взятки и удивительно высокая база лояльных LP.
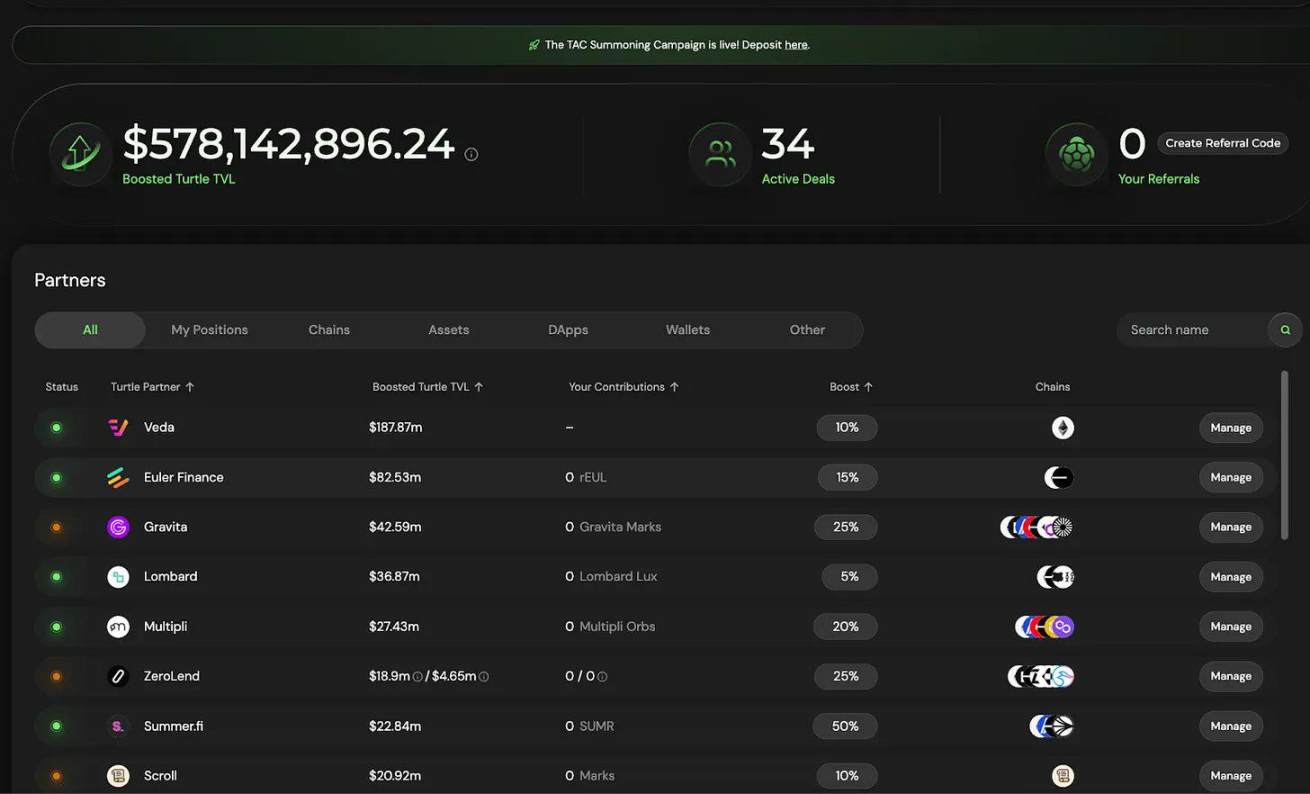
Их модель подчеркивает справедливое перераспределение стоимости, что означает, что распределение доходности определяется голосованием и реальной скоростью оборота капитала.
Это более умное маховик: вознаграждения, получаемые LP, связаны с эффективностью их капитала, а не только с размером капитала. На этот раз эффективность получила стимул.
Royco
Ежемесячная общая заблокированная стоимость (TVL) Royco взлетела более чем до 2,6 миллиарда долларов, увеличившись на 267 000% по сравнению с предыдущим периодом.
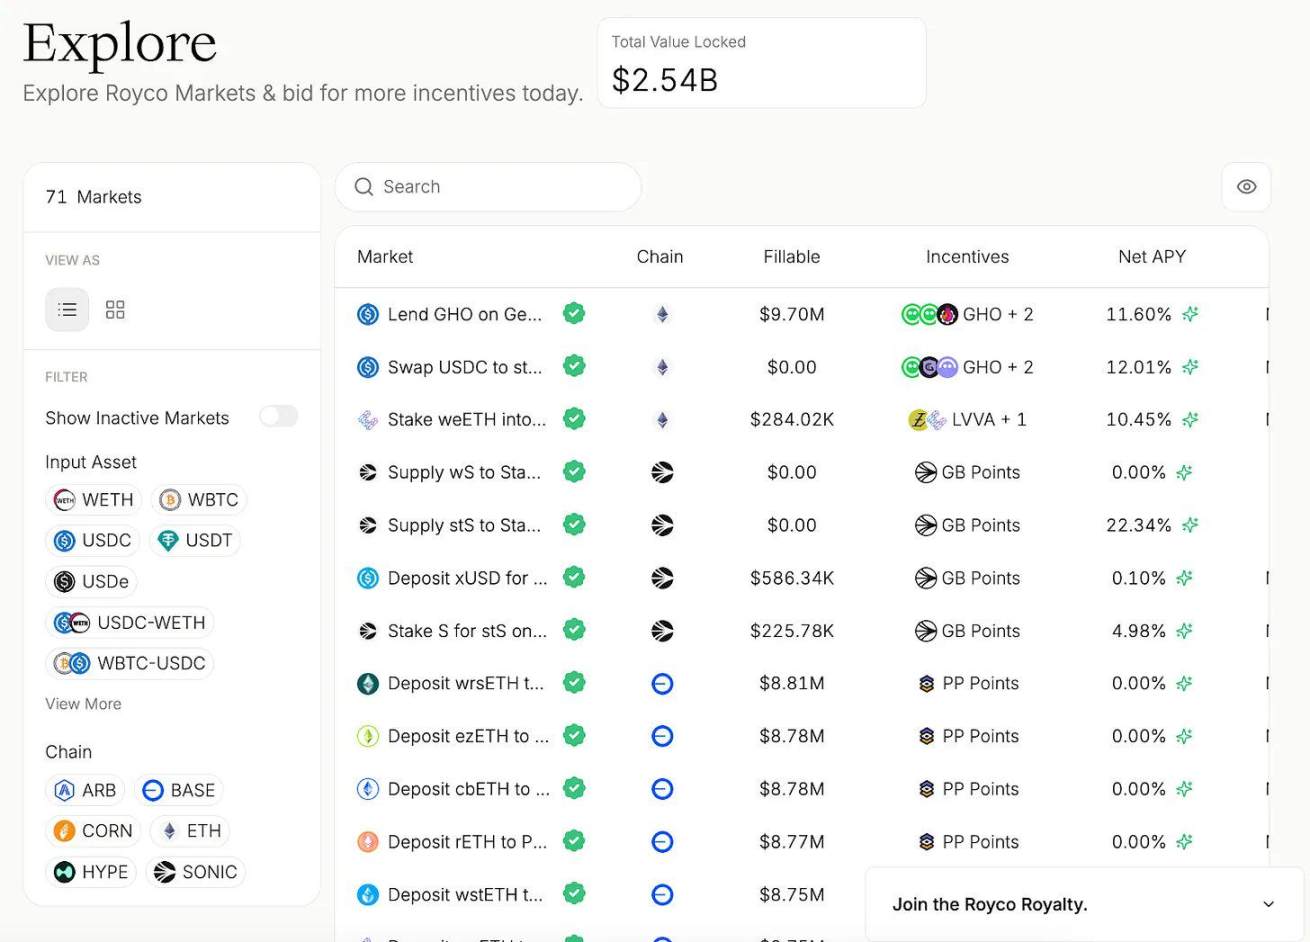
Хотя часть этих средств обусловлена «движением баллов», важно то, что стоит за инфраструктурой:
-
Royco — это книга заказов предпочтений ликвидности.
-
Протоколы не могут просто выплачивать вознаграждения и надеяться на приток капитала. Они публикуют запросы, затем LP решают вложить средства, и эта координация формирует рынок.
Вот причины, по которым этот нарратив — не просто игра доходности:
-
Эти рынки становятся уровнем мета-управления DeFi.
-
Hidden Hand уже накопила более 35 миллионов долларов взяток между основными протоколами, такими как Velodrome и Balancer.
-
Royco и Turtle Club формируют эффективные схемы эмиссии.
Механизмы рынка координации ликвидности
1. Взятки как рыночный сигнал
Проекты, такие как Turtle Club, позволяют LP понимать направление стимулов, принимать решения на основе показателей в реальном времени и получать вознаграждения на основе эффективности капитала, а не только его размера.
2. Запросы ликвидности (RfL) как книга заказов
Проекты, такие как Royco, позволяют протоколам выставлять потребности в ликвидности, как заказы на рынке, а LP исполняют эти заказы на основе ожидаемой доходности.
Это превращается в двустороннюю игру координации, а не в односторонний подкуп.
Если вы можете решить направление потока ликвидности, вы можете повлиять на то, кто выживет в следующем рыночном цикле.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arndxt_xo