


Отчет Ситибанка о стейблкоинах: Цифровой доллар — от киферпанка до правительственного банка
Подбор и компиляция: Веб3 Сяолу
Истоки публичных блокчейн-сетей восходят к публикации белого листа биткоина в 2008 году и созданию генезис-блока в 2009 году. Однако концептуальная основа блокчейна начала формироваться задолго до этого — в течение нескольких десятилетий начиная с 1970-х годов. Тем не менее, на сегодняшний день применение блокчейна в финансовом и государственном секторах остается относительно ограниченным.
Открытость исходного кода и децентрализованная природа блокчейна укоренены в ключевой идее о том, что математика и код способны гарантировать приватность и свободу. Исходя из своих корней в движении сайпеперков, блокчейн является не просто технологической инновацией, но и несет в себе сильный политический подтекст; по своей сути это философия оппозиции истеблишменту, выражающая несогласие с существующими институтами (будь то банки или правительства). Сайпеперки — это группа людей, выступающих за использование шифрования и технологий усиления конфиденциальности для продвижения социальных и политических преобразований.
Криптография с открытым ключом впервые появилась в середине 1970-х годов, а хэш-функции и деревья Меркла были созданы в конце того же десятилетия. Параллельно с этим заслуживает внимания история развития современного интернета. В 1980-х годах ARPANET начал использовать протокол TCP/IP, а в начале 1990-х годов официально возникла Всемирная паутина. Однако в период бурного развития интернета в 1990-х годах отсутствовал важнейший элемент — «цифровые деньги (Digital Money)».
Опубликованный в 2008 году белый лист биткоина предлагал создать систему «электронной наличности точка-точка»; эта идея постепенно обретала реализацию в последующие годы, а количество пользователей биткоина значительно выросло. По состоянию на апрель 2025 года биткоин остается одной из доминирующих криптовалют в криптоэкосистеме, занимая долю рынка в 64%.
С наступлением 2020-х годов нарративы вокруг блокчейна претерпели практически полное изменение на противоположное.Движение, которое ранее ассоциировалось с противостоянием системе, теперь постепенно интегрируется в мейнстрим. В 2023—2024 годах «токенизация реальных активов (RWA)» стала одним из ведущих нарративов криптоэкосистемы. По состоянию на конец марта 2025 года одним из крупнейших держателей биткоина стал американский биткоин-ETF. Кроме того, другие американские организации, включая правительство США, также входят в десятку крупнейших держателей биткоина. В 2025 году, за несколько дней до инаугурации 47-го президента США, мем-монета $TRUMP была запущена в сети блокчейна Solana.
Стейблкоины, являясь цифровой валютой на основе блокчейн-сетей, обладают огромным потенциалом роста.В последние годы наблюдается быстрое увеличение их использования. Ожидается, что в период 2025—2030 годов по мере повышения регуляторной прозрачности (особенно в США) использование стейблкоинов может существенно вырасти.
Кроме того, публичные блокчейны способны обеспечить более высокий уровень прозрачности и повысить доверие. Независимо от уровня дохода страны, государственные учреждения стремятся улучшить свои показатели доверия, и именно эти характеристики публичных блокчейнов им остро необходимы. Внедрение блокчейна продолжает развиваться на фоне эволюции регулирования, а также растущих требований к прозрачности и подотчетности.
Учитывая текущий момент 2025 года и взгляд в историю блокчейна, как мы можем заглянуть в будущее стейблкоинов и блокчейна? Свежий исследовательский отчет Citi GPS «Digital Dollars——Banks and Public Sector Drive Blockchain Adoption», возможно, дает ответ, уделяя особое внимание двум ключевым направлениям: новым финансовым инструментам (например, стейблкоинам) и модернизации устаревших систем.
Поэтому мы подготовили его подробную компиляцию, при этом рассуждения о «моменте ChatGPT» для стейблкоинов представляют особый интерес для изучения.
Для совпадения, два года назад, 1 мая, мы также готовили компиляцию отчета Citi GPS «Money, Tokens, and Games (Blockchain's Next Billion Users and Trillions in Value)», подзаголовком которого является Blockchain's Next Billion Users and Trillions in Value.
В отчете 2023 года Citi прогнозировал, что к 2030 году миллиард пользователей будут привлечены благодаря: валютным инструментам, социальным сетям и играм. Глядя на ситуацию с 2025 года, за исключением кратковременного всплеска SocialFi и GameFi в то время, этот пробел будет заполнен пользователями, держащими криптовалюты или, точнее, стейблкоины, что и стало основой для данного исследования стейблкоинов от Citi в 2025 году.
Объем полного текста составляет около 18 тысяч слов. Приступаем:
Ключевые выводы
1. Под влиянием регуляторных изменений 2025 год может стать «моментом ChatGPT» для применения блокчейна в финансовом и государственном секторах.
2. К 2030 году общий объем обращения стейблкоинов может вырасти до 1,6 трлн долларов в базовом прогнозе и до 3,7 трлн долларов в оптимистичном сценарии. Даже в этом случае, если проблемы с внедрением и интеграцией сохранятся, цифра может составить около 500 млрд долларов.
3. Мы ожидаем, что предложение стейблкоинов продолжится преимущественно в долларах США (около 90%), тогда как другие страны будут продвигать цифровые валюты центральных банков (CBDC) на базе своих национальных валют.
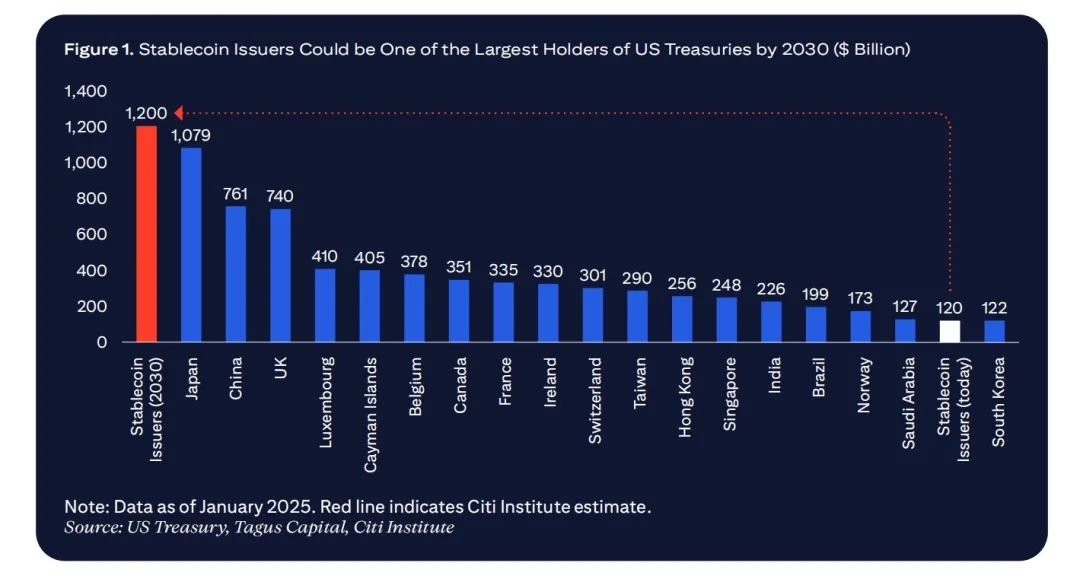
4. Регуляторная рамка для стейблкоинов в США может стимулировать чистый дополнительный спрос на казначейские облигации США, благодаря чему эмитенты стейблкоинов к 2030 году станут одними из крупнейших держателей госдолга США.
5. Стейблкоины создают определенную угрозу традиционной банковской экосистеме за счет замещения депозитов. Однако они могут открыть для банков/финансовых организаций новые сервисные возможности.
6. Применение блокчейна в государственном секторе также привлекает все большее внимание благодаря постоянному фокусу на прозрачности государственных расходов и подотчетности. Это отражается в инициативе DOGE (Департамент эффективности правительства США) правительства США, а также в пилотных проектах на основе блокчейна, реализуемых центральными банками и многосторонними организациями по развитию.
7. Основные практические применения блокчейна в госсекторе включают: отслеживание расходов, распределение субсидий, управление публичными архивами, гуманитарную помощь, токенизацию активов и цифровую идентичность.
8. Хотя первоначально объем ончейн-транзакций в государственном секторе может быть небольшим, а риски высокими и вызовов множество, рост интереса со стороны государства может служить важным сигналом к более широкому применению блокчейна.
I. Почему масштабное внедрение блокчейна происходит именно сейчас?
Почему 2025 год может стать «моментом ChatGPT» для применения блокчейна в финансовых и государственных сферах?
-
Ожидается, что поддерживающая позиция регулирующих органов США станет годом, который изменит ландшафт отрасли. Это может привести к более широкому внедрению блокчейн-валют и стимулированию появления новых сценариев использования блокчейна в частном и государственном секторах США в сфере финансов и за ее пределами.
-
Другим потенциальным катализатором остается постоянное внимание к прозрачности государственных расходов и подотчетности.
Эти изменения строятся на тенденциях последних 12—15 месяцев, включая регулирование криптоактивов MiCA в ЕС, рост пользовательского спроса, продемонстрированный выпуском криптовалютных ETF, институционализацию торговли и хранения криптовалют, а также формирование стратегических резервов биткоина правительством США.
Хотя банки, компании по управлению активами, государственный сектор и правительственные учреждения усиливают свое участие в блокчейне, они отстают от некоторых более оптимистичных ожиданий. Реальность такова: цифровые финансы уже существуют в потребительском и институциональном секторах, построенные поверх закрытых баз данных и централизованных систем, таких как интернет-банкинг. Сейчас мы наблюдаем ускоряющееся слияние интернет-технологий, криптовалют и блокчейн-решений, ориентированных на цифровые сценарии использования.
Государственное внедрение блокчейна делится на две категории:赋能 новых финансовых инструментов и модернизация систем. Системы модернизируются за счет интеграции общих реестров, что улучшает синхронизацию данных, прозрачность и эффективность.
Стейблкоины в настоящее время являются крупными держателями казначейских облигаций США и начинают влиять на глобальные финансовые потоки. Растущее распространение стейблкоинов отражает устойчивый спрос на активы, номинированные в долларах США.
Artem Korenyuk, Digital Assets – Client, Citi
1.1 Становление стейблкоинов
Стейблкоины — это криптовалюты, привязанные к стабильным активам (например, к доллару США), основным катализатором принятия которых может стать четкость американского регулирования. Это позволит стейблкоинам (и блокчейну в более широком смысле) лучше интегрироваться в существующую финансовую систему.
Учитывая доминирование доллара в международных финансах, изменения в политике США в отношении стейблкоинов окажут влияние на более широкую глобальную систему.
Правительство США проявляет явный интерес к развитию внутреннего рынка цифровых активов, что соответствует одному из приоритетов по повышению инновационности и эффективности. В январе 2025 года президент США издал административную директиву «Укрепление лидерства США в области финансовых технологий», создавшую рабочую группу по цифровым активам для разработки федерального регулирующего framework для этой отрасли.
На фоне регуляторивно-дружелюбной среды цифровые активы все чаще интегрируются с традиционными финансовыми институтами, формируя основу для роста использования стейблкоинов, причем макроэкономические факторы, такие как спрос на доллар развивающихся и前沿-рынков, дополнительно поддерживают эту тенденцию.
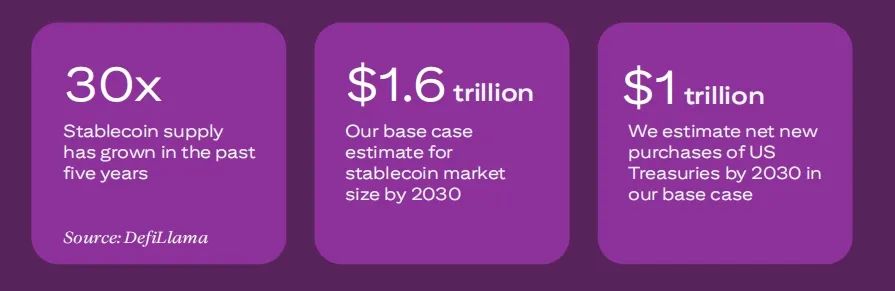
По данным DefiLlama, на конец марта 2025 года общая стоимость стейблкоинов превысила 230 млрд долларов, что в 30 раз больше показателя пятилетней давности. Это частично отражает рост общей стоимости криптовалют (выросшей на 1400% за пять лет по состоянию на конец марта 2025 года) и увеличение институционального спроса. Наш анализ показывает, что в базовом сценарии общее предложение стейблкоинов может достичь 1,6 трлн долларов, в медвежьих и бычьих сценариях — около 0,5 трлн и 3,7 трлн долларов соответственно.
Спрос на казначейские облигации США: Создание рамок регулирования стейблкоинов в США поддержит внутренний и внешний спрос на безрисковые активы, номинированные в долларах США. Эмитенты стейблкоинов обязаны приобретать казначейские облигации США или аналогичные низкодоходные активы в качестве показателя наличия безопасного базового залога.В базовом сценарии мы прогнозируем покупки казначейских облигаций США на сумму свыше 1 трлн долларов. К 2030 году объем казначейских облигаций США, находящихся в портфеле эмитентов стейблкоинов, может превысить объемы любого другого юрисдикционного пула.
1.2 Будущие вызовы
Развитие стейблкоинов сталкивается с сопротивлением и трудностями. Хотя доминирование доллара может меняться со временем, а евро или другие валюты получат поддержку со стороны национальных регуляторов, многие непольские политики могут рассматривать стейблкоины как инструмент сохранения гегемонии доллара.
Цель блокчейна — согласовать скорость движения капитала со скоростью интернета и глобальной торговли. Стейблкоины могут стать ключевым инструментом для достижения этой цели. Первый шаг заключается в законодательной и регуляторной определенности. Кроме того, необходимы правовые гарантии.
Ryan Rugg, Digital Assets – Services, Citi
Геополитическая ситуация остается нестабильной. Если мир продолжит двигаться в сторону многополярной системы, китайские и европейские политики, вероятно, будут активно продвигать цифровые валюты центральных банков (CBDC) или стейблкоины, выпущенные в национальных валютах. Политики развивающихся и的前沿-рынков также будут сохранять бдительность в отношении локальных рисков, связанных с долларизацией.
Стейблкоины и CBDC представляют собой попытки создания цифровых валют, но они различаются по технической архитектуре и управлению. Эмитентами CBDC выступают центральные банки, тогда как частные лица могут выпускать стейблкоины. CBDC часто вдохновляются принципами блокчейна, но обычно не базируются на публичных цепях. Учитывая спрос на долларовые транзакции в сфере оптовой торговли и финансов, особенно в юрисдикциях с высокой волатильностью валют, стейблкоины могут сыграть роль Евродолларов 2.0.
Таким образом, мы прогнозируем, что рынок стейблкоинов в ближайшие годы останется преимущественно долларовым.В базовом сценарии мы ожидаем, что к 2030 году около 90% предложения стейблкоинов будет номинировано в долларах США, хотя это ниже текущего уровня вблизи 100%.
Стейблкоины подвержены риску банковских паник и могут вызвать каскадные эффекты. В 2023 году произошло около 1900 случаев потери привязки (депсайнинга) стейблкоинов, из них около 600 случаев затронули крупные стейблкоины. Масштабные случаи потери привязки могут подавить ликвидность крипторынка, запустить автоматические ликвидации, ослабить способность бирж обрабатывать отзывы средств и оказывать более широкое негативное воздействие на финансовую систему. Например, в марте 2023 года слухи о банкротстве Silicon Valley Bank вызвали массовый отток средств из USDC.
В недавнем отчете Galaxy Digital указано, что Tether предоставил около 8 млрд долларов финансирования, что составляет примерно 25% от общего объема кредитования в криптосфере, и отмечено, что если Tether использует средства вкладчиков для выдачи этих займов, “это нарушает принципы部分ной банковской системы и несет серьезные системные риски”.
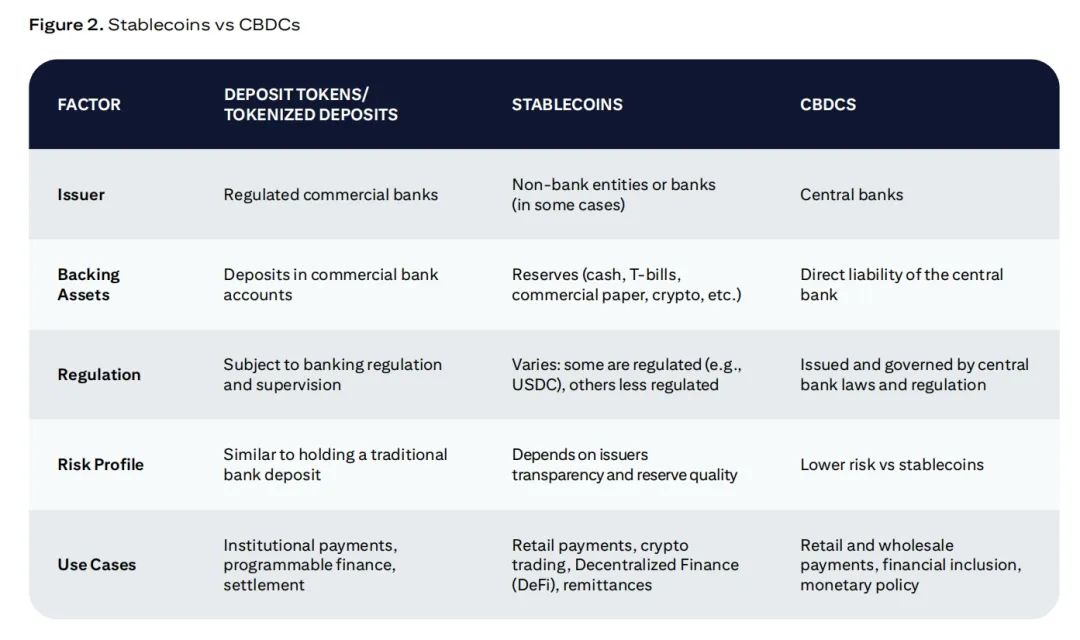
Примечание: Токенизированные депозиты являются токенизированным представлением коммерческих депозитов, где каждый токен обеспечен розничным или институциональным депозитом. Депозитные токены являются нативными токенами в блокчейне, которые напрямую представляют розничные или институциональные депозиты в токенизированном виде. На данный момент большинство банковских проектов можно классифицировать как «токенизированные депозиты». Большинство депозитных токенов находятся на стадии пилотирования или ранних разработок, например, проект Guardian, regulated liability network (RLN) или проект Helvetia.
1.3 Нужен ли государственный сектор блокчейн?
Доверие и прозрачность имеют решающее значение для поддержания общественной поддержки правительства и институтов.
Доверие — новая валюта для правительств, которым необходимо завоевывать уверенность граждан. Правительства могут продолжать использовать централизованные базы данных и традиционные программные решения, но рискуйте упустить фундаментальные преобразования, предлагаемые блокчейном.
Saqr Ereiqa, Secretary General, Dubai Digital Asset Association
Блокчейн предлагает подход к управлению данными в госсекторе, основанный на децентрализованном доверии. Доверие в традиционных системах проистекает из авторитета (например, правительство проверяет собственные записи), тогда как блокчейн позволяет криптографически подтвердить подлинность. Доверие заложено непосредственно в самой технологии.
Неизменяемость блокчейна гарантирует, что информация после записи не может быть изменена, что создает защищенные от взлома записи для критически важных государственных данных, таких как земельные реестры, системы голосования и финансовые операции. Хотя другие технологии также могут обеспечивать неизменяемость, они обычно требуют участия доверенной третьей стороны.
Трансграничная деятельность, особенно международные переводы через такие организации, как Всемирный банк, или проекты гуманитарной помощи, являются важными кейсами применения блокчейна. Международные финансовые потоки могут быть непрозрачными, и сложно эффективно проверить, достигли ли ресурсы предполагаемых получателей. Блокчейн обеспечивает прозрачность сложных транзакций, даже в отдаленных или нестабильных регионах с плохо функционирующими финансовыми институтами.
Построение блокчейна там, где достаточно простой базы данных, подобно поездке на Ferrari в ближайший магазин — дорого, неэффективно и абсолютно излишне. Если все вводные и выходные контролируются одним субъектом, блокчейн не имеет реальных преимуществ. Его настоящая ценность проявляется только тогда, когда требуется бесшовный обмен ценностью без необходимости доверия.
Artem Korenyuk, Digital Assets – Client, Citi
1.4 Мнения экспертов
A. Революция цифрового доверия
Siim Sikkut занимал пост главного информационного директора правительства Эстонии (2017-2022), ныне является членом цифрового консультативного комитета президента Эстонии. Также он является исполнительным партнером Digital Nation.
Вопрос: Что побудило Эстонию внедрить блокчейн?
Цифровая трансформация Эстонии была продиктована реальными потребностями. Как небольшая страна с населением немногим более миллиона человек, она критически зависит от эффективности и производительности. В конце 1990-х годов, с появлением интернета, Эстония начала экспериментировать с цифровыми решениями в государственном управлении и банковской сфере.
Эти ранние инициативы продемонстрировали очевидные преимущества, позволив стране преодолевать ограничения своей территории и ресурсов. Этот успех подтолкнул Эстонию к стратегическому обязательству перед цифровыми инновациями. Страна применила итеративный подход: тестировала emerging-технологии, определяла рабочие решения и масштабирвала успешные практики. Такой подход породил новаторские меры, такие как онлайн-голосование и электронный вид на жительство, которые изначально были экспериментами, а затем стали неотъемлемой частью цифровой инфраструктуры Эстонии. БлокчейнFollowed similar trajectory. Эстония приняла блокчейн не для кризисного реагирования, а для обеспечения эффективного цифрового управления.
Вопрос: Как Эстония использует блокчейн в операционной деятельности правительства и зачем?
Эстония преимущественно применяет блокчейн для обеспечения целостности данных в государственных системах. Ключевым вызовом остается поддержание доверия — обеспечение уверенности граждан в безопасности и точности их данных. Хотя шифрование и кибербезопасность решают вопросы конфиденциальности и доступности, правительству требовалось решение для проверки целостности записей.
Ключевой вопрос заключался: как довериться системным администраторам и журналам, которые они предоставляют?
В начале 21 века Эстония внедрила собственную блокчейн-систему — KSI (Keyless Signature Infrastructure), которая служит дополнительным слоем доверия. В настоящее время она применяется в различных государственных базах данных, включая Национальную систему здравоохранения.
Стоит отметить, что блокчейн не хранит фактические записи, а фиксирует метаданные о времени и лице, осуществившем доступ или изменение записи. Например, он не хранит группу крови человека, а записывает, когда и кем был произведен доступ или внесение изменений. Этот подход имеет два ключевых преимущества. Во-первых, он гарантирует конфиденциальность пользователей и соответствие нормативным требованиям. Во-вторых, хранение крупных наборов данных в цепи экономически и технически нецелесообразно с точки зрения затрат и производительности.
Вопрос: Какие потенциальные кейсы для блокчейна вы видите в будущем?
Одной из перспективных областей являются цифровые документы, где блокчейн может повысить безопасность, прозрачность и эффективность распределения пособий, грантов и государственных ресурсов. Обеспечение неизменяемого реестра снижает возможности мошенничества, укрепляет подотчетность и гарантирует бесшовную проверку между ведомствами.
Другое потенциальное применение — управление и защита ценности, особенно в государственных программах по распределению финансовой помощи или субсидий. Токенизация также обладает потенциалом, особенно для правительственных ведомств, участвующих в фискальном перераспределении.
B. Комплексная цифровая политика
Julie Monaco занимает должность глобального руководителя государственного банковского бизнеса в Citi.
Вопрос: Как выглядит успешная национальная цифровая политика?
Успешная национальная цифровая политика касается не только технологий, но и видения с целями. Она начинается с смелого лидерства и обязательства построения инклюзивной, ориентированной на человека цифровой экономики. Назначение цифрового куратора для координации приоритетов в области ИИ, конфиденциальности данных и кибербезопасности имеет ключевое значение.
Согласно оценкам, стратегические инвестиции в системы цифровой идентификации могут открыть доступ для 1,7 миллиардов человек, сэкономить 110 миллиардов часов рабочего времени и увеличить ВВП развивающихся стран на 6%. Согласно Juniper Research, по всему миру уже зарегистрировано 3,6 миллиарда человек, и тенденции очень позитивны. Такие страны, как Эстония, Индия и Сингапур, демонстрируют невероятные возможности, которые открывает политика, лидирующая в инновациях.
Вопрос: Какую роль должен играть блокчейн в рамках успешной цифровой политики в достижении подотчетности, прозрачности и эффективности?
Блокчейн безусловно может играть роль в успешной цифровой политике, особенно в укреплении подотчетности, прозрачности и эффективности. Он способен создавать неизменяемые записи и автоматизировать аудиторские треки посредством смарт-контрактов, что потенциально снижает мошенничество, улучшает соблюдение нормативных требований и формирует доверие к государственным системам. В части эффективности он может упростить такие услуги, как сбор налогов или распределение пособий, за счет сокращения бюрократических барьеров.
Но он не является панацеей; однако при правильном применении блокчейн может стать мощным инструментом, помогающим правительствам функционировать с более высокой степенью честности, оперативности и эффективности.
II. Момент ChatGPT для стейблкоинов
2.1 Как работают стейблкоины?
Стейблкоины — это криптовалюты, направленные на стабилизацию своей стоимости путем привязки рыночной цены к базовому активу. Базовыми активами могут выступать фиатные деньги (например, доллар США), товары (например, золото) или корзина финансовых инструментов.
Ключевыми компонентами экосистемы стейблкоинов являются:
-
Эмитенты стейблкоинов: субъекты, выпускающие стейблкоины и несущие ответственность за управление их базовыми активами, обычно удерживая стоимость, эквивалентную общему объему обращении стейблкоинов соответствующего базового актива.
-
Блокчейн-реестр: после выпуска стейблкоинов на публику все транзакции записываются в блокчейн-реестр. Этот реестр обеспечивает прозрачность и безопасность за счет отслеживания права собственности и перемещений стейблкоинов между пользователями.
-
Резервы и обеспечение: резервы гарантируют возможность обмена каждого токена на его привязанную стоимость. Для стейблкоинов, обеспеченных фиатными деньгами, эти резервы обычно состоят из наличности, краткосрочных государственных облигаций и других высоколиквидных активов.
-
Провайдеры цифровых кошельков: предлагают цифровые кошельки (мобильные приложения, аппаратные устройства или программные интерфейсы), позволяющие держателям стейблкоинов хранить, отправлять и получать свою валюту.
Как стейблкоины поддерживают свою привязку?
Стейблкоины полагаются на различные механизмы для обеспечения соответствия своей стоимости базовому активу. Стейблкоины, обеспеченные фиатными деньгами, поддерживают свою привязку, гарантируя возможность обмена каждого выпущенного токена на эквивалентную сумму фиатной валюты.
Основные стейблкоины на рынке
По состоянию на апрель 2025 года общая капитализация стейблкоинов превысила 230 млрд долларов, показав рост на 54% по сравнению с апрелем 2024 года. Двое лидеров занимают доминирующие позиции в экосистеме, составляя более 90% доли рынка по стоимости и объему торгов. Безусловным лидером является Tether (USDT), за ним следует USD Coin (USDC).
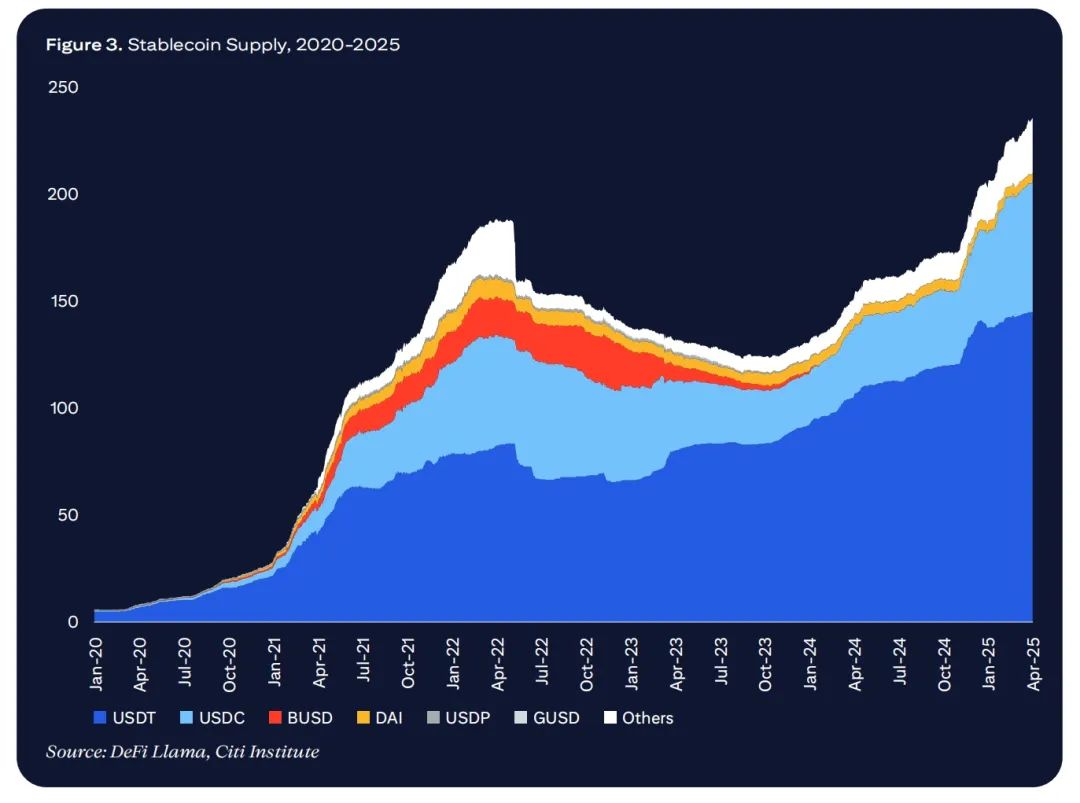
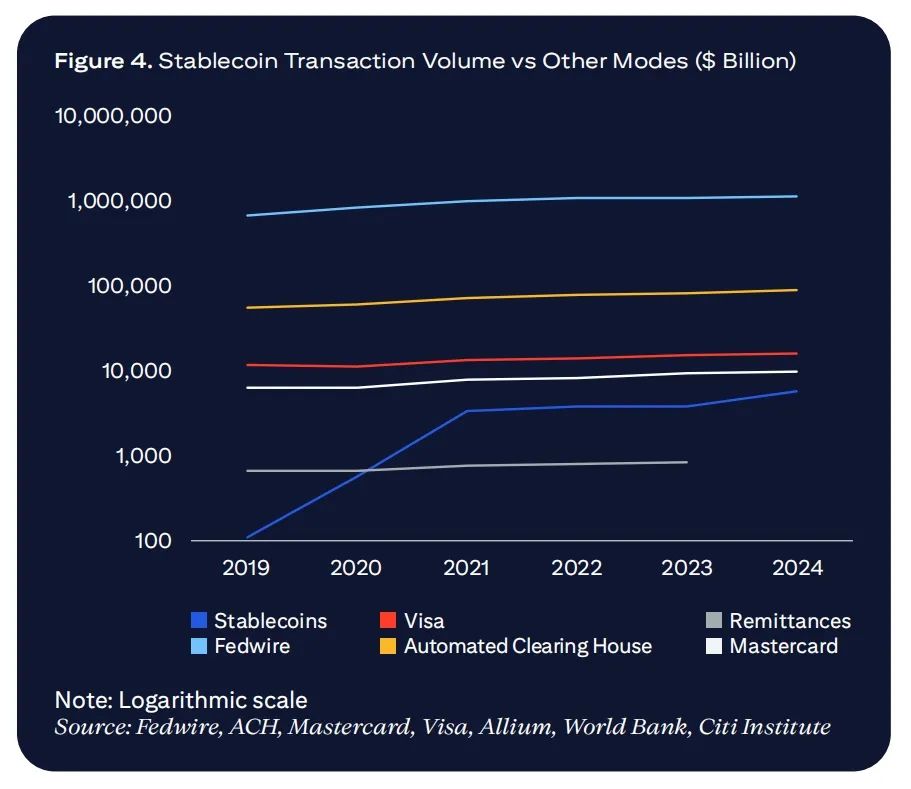
В последние годы объемы транзакций со стейблкоинами стремительно росли. После корректировки на данные Visa Onchain Analytics объем торгов стейблкоинами в первом квартале 2025 года достиг 650–700 млрд долларов в месяц, что примерно вдвое превышает уровень второй половины 2021 года — первой половины 2024 года. Торговля внутри криптоэкосистемы всегда оставалась основным кейсом использования стейблкоинов.
Самый дорогой по капитализации стейблкоин USDT был запущен в 2014 году в сети блокчейна Bitcoin, а в 2017 году расширен до сети Ethereum, что позволило ему занять нишу в децентрализованных финансах (DeFi). В 2019 году, благодаря более высокой скорости и низкой стоимости, USDT был дополнительно развернут в сети Tron, широко используемой в Азии. USDT преимущественно работал на зарубежных рынках, но времена меняются.
Мы обязательно увидим появление большего числа участников (особенно банков и традиционных игроков) на рынке. Стейблкоины, обеспеченные долларом, продолжат доминировать. В конечном итоге, количество участников будет зависеть от того, сколько различных продуктов потребуется для покрытия основных сценариев использования — и это число, вероятно, превысит количество участников на рынке сетей кредитных карт.
Matt Blumenfeld, Global And US Digital Assets Lead, PwC
2.2 Драйверы принятия стейблкоинов
По мнению Erin McCune, Founder & Principal Consultant, Forte FinTech, драйверы внедрения стейблкоинов следующие:
-
Практические преимущества стейблкоинов (высокая скорость, низкая стоимость, круглосуточная доступность) создают спрос как в развитых, так и в развивающихся экономиках. Особенно в тех странах, где мгновенные платежи еще не получили широкого распространения, малый и средний бизнес (SMB) недостаточно обслуживается действующими игроками, а транснациональные корпорации хотят облегчить глобальные денежные переводы. Трансграничные транзакции в этих странах по-прежнему дороги, банковская технология несовершенна и/или наблюдается отставание в финансовой инклюзии.
-
Макроэкономический спрос (хеджирование инфляции, финансовая инклюзия) стимулирует принятие стейблкоинов в регионах с высоким уровнем инфляции. Потребители в Аргентине, Турции, Нигерии, Кении и Венесуэле используют стейблкоины для защиты своих средств. Сегодня все больше денежных переводов поступает в форме стейблкоинов, а люди без банковских счетов теперь могут пользоваться цифровыми долларами.
-
Признание и интеграция со стороны традиционных банков и платежных провайдеров являются ключевыми факторами легитимации стейблкоинов (особенно для институциональных и корпоративных клиентов) и позволяют быстро расширить их охват и применимость. Зрелые операторы платежных сетей и процессинговые центры могут повысить прозрачность и способствовать интеграции с цифровыми решениями, на которые полагаются предприятия и мерчанты. Механизмы клиринга между различными стейблкоинами со стороны банков и небанковских учреждений критически важны для масштабирования. Улучшения в технологиях (потребительские кошельки с простым интерфейсом и платформы мерчантов, внедряющие прием стейблкоинов через API) устраняют барьеры, ранее ограничивавшие стейблкоины узкой криптоэнкликой.
-
Заслуживающие внимания регуляторная определенность позволят банкам и более широкому финансовому сектору ввести стейблкоины в розничный и оптовый сегменты. Прозрачность (требования к аудиту) и последовательное управление ликвидностью (надлежащее номинальное значение) также упростят операционную интеграцию.
Matt Blumenfeld, Global And US Digital Assets Lead, PwC указывает на следующие драйверы внедрения стейблкоинов:
-
Удобство использования: Глобальный ландшафт платежей все больше смещается в сторону мгновенных цифровых транзакций. Однако внедрение каждого нового способа платежа сталкивается с вызовами пользовательского опыта — насколько он интуитивен, есть ли понятные сценарии использования, ясно ли воспринимаемая ценность. Любая организация, успешно улучшающая пользовательский опыт (как для розницы, так и для институциональных клиентов), выделится как лидер в своей области.
Интеграция с нынешними способами платежей станет следующей волной внедрения. В рознице это проявится в распространенности банковских карт или мобильных кошельков. В институциональном секторе это означает более простые, гибкие и экономически эффективные расчеты.
-
Регуляторная ясность: После введения новых нормативов по стейблкоинам мы видим резкое снижение глобальной регуляторной неопределенности, которая серьезно тормозила инновации и применение. Введение правила MiCA, четкость регулирования в Гонконге и прогресс в законодательстве США по стейблкоинам спровоцировали всплеск инициатив, направленных на упрощение потоков институциональных и потребительских средств.
-
Инновации и эффективность: Институционам необходимо рассматривать стейблкоины как двигатель более гибкой разработки продуктов, что труднодостижимо в современных условиях. Это означает предоставление более простого, креативного или привлекательного инструмента, который усиливает традиционные банковские депозиты такими свойствами, как генерация доходности, программируемость и композируемость.
2.3 Потенциальный рынок стейблкоинов
Как отмечает Erin McCune из Forte Fintech, любые прогнозы относительно потенциального размера рынка стейблкоинов требуют осторожности. Рынок характеризуется множеством волатильных факторов, и наш собственный анализ также свидетельствует о широком диапазоне колебаний.
Мы构建了 диапазон прогнозов на основе следующих драйверов роста спроса на стейблкоины:
-
Конвертация части долларового предложения внутри и за пределами США из бумажных денег в стейблкоины — бумажные доллары, находящиеся за рубежом, традиционно служат инструментом хеджирования от локальной волатильности, тогда как стейблкоины предоставляют более удобный способ получения такого хеджирования. Внутри США стейблкоины могут частично использоваться для определенных платежных функций и удерживаться с этой целью.
-
Реаллокация части краткосрочной ликвидности в долларах, удерживаемой американскими и международными домохозяйствами и предприятиями, в стейблкоины для управления денежной массой и проведения операций. Поскольку стейблкоины просты в использовании (например, круглосуточные трансграничные платежи) и, при разрешении регулятором, могут частично заменять доходные активы.
-
Кроме того, мы предполагаем, что тренд замещения краткосрочной ликвидности евро/фунтом схож с трендом замещения долларового短期流動性, которую удерживают внутренние домохозяйства и предприятия, хотя масштабы значительно меньше. В базовом сценарии, мы прогнозируем, что рынок стейблкоинов к 2030 году в оптимистичном сценарии все еще будет в основном обусловлен долларом (около 90%).
-
Рост публичных крипто-рынков, где стейблкоины используются как фактор Settlement или Medium of Exchange; отчасти благодаря росту Adoption Institutional Crypto Assets и повсеместному использованию блокчейн-технологий. В нашем базовом сценарии мы предполагаем продолжение тренда роста эмиссии стейблкоинов в 2021–2024 годах.
-
Мы оцениваем размер рынка стейблкоинов к 2030 году в базовом сценарии как 1,6 трлн долларов, в оптимистичном как 3,7 трлн долларов, а в пессимистичном как 0,5 трлн долларов.
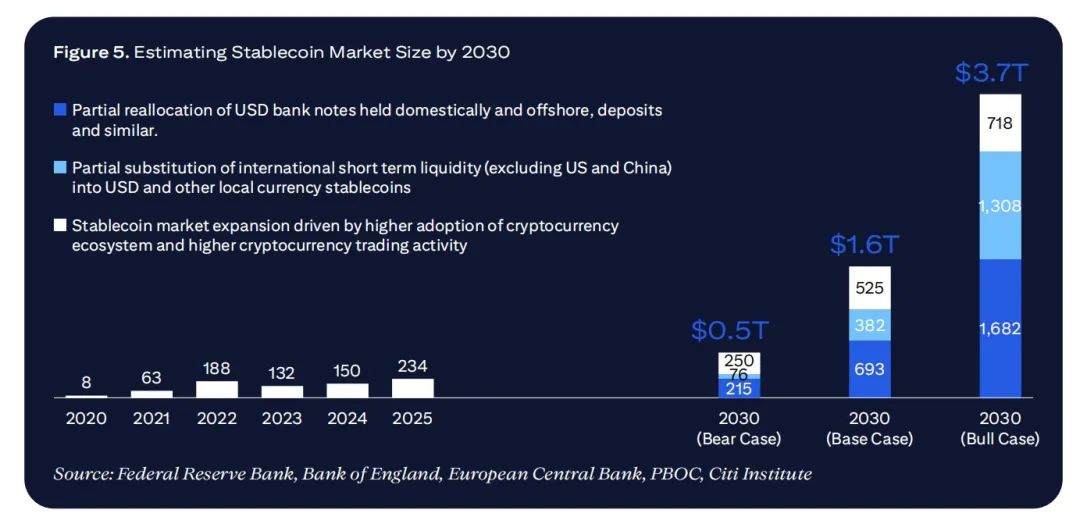
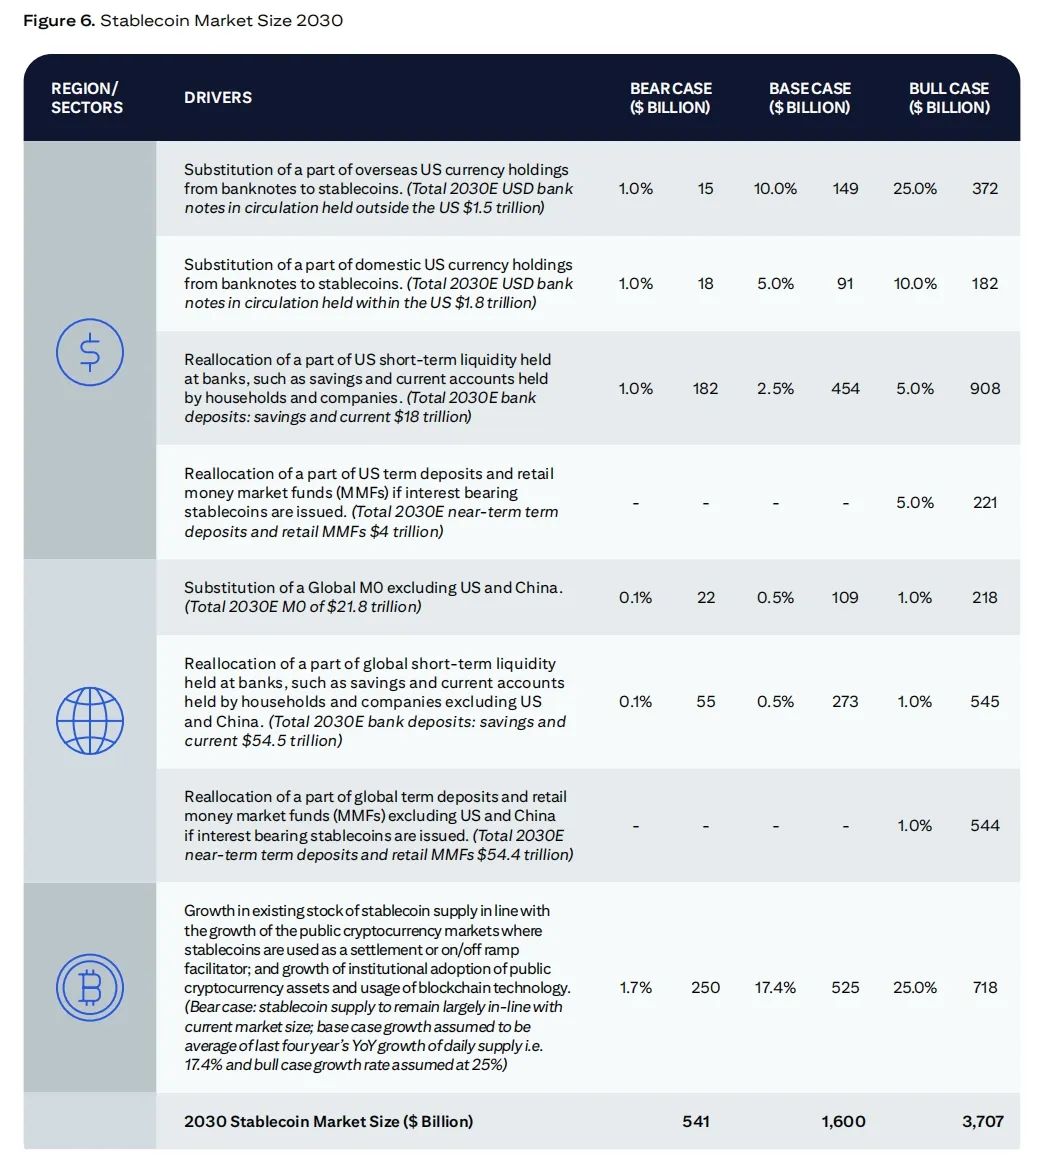
Примечание: Объем денежной массы на 2030 год (разменные монеты и купюры, M0, M1 и M2) рассчитан исходя из темпов роста номинального ВВП. Европейский союз и Великобритания могут выпускать и принимать стейблкоины в местных валютах. Китай с большей вероятностью примет суверенную цифровую валюту центрального банка (CBDC) и с меньшей — иностранные частные стейблкоины. Медвежий прогноз нефедеральных стейблкоинов на 2030 год: 21 млрд долларов; базовый прогноз: 103 млрд долларов; бычий прогноз: 298 млрд долларов.
2.4 Перспективы рынка стейблкоинов и кейсы использования
Erin McCune является Основателем и Главным Консультантом Forte Fintech. Она обладает более чем 25-летним опытом консалтинга в области платежей. Ее консультационная работа фокусируется на коммерческих платежах, трансграничных переводах, а также на пересечении корпоративных финансов, банковского дела и программного обеспечения. Перед основанием Forte Fintech она работала партнером в компаниях Bain и Glenbrook Partners.
Вопрос: Каковы оптимистичные и консервативные прогнозы по размеру рынка стейблкоинов в ближайшее время и факторам, которые могут это стимулировать?
Прогнозирование роста глобального рынка стейблкоинов требует значительного оптимизма (или самонадеянности), поскольку остается множество неизвестных факторов. Исходя из этого, я предлагаю следующие оптимистичные и пессимистичные прогнозы:
Наиболее оптимистичный прогноз предполагает расширение рынка в 5–10 раз по мере того, как стейблкоины станут повседневным инструментом для быстрых, недорогих и низкофрикционных транзакций. Относительно оптимистичный прогноз состоит в том, что,к 2030 году стоимость стейблкоинов экспоненциально возрастет с сегодняшних ~200 млрд долларов до 1,5–2,0 трлн долларов, и проникнет в платежи за международную торговлю, P2P-переводы и массовый банкинг.
Такой оптимизм опирается на несколько ключевых предположений:
-
Смягчение регуляторной политики в ключевых регионах — не только в Европе и Северной Америке, но и на рынках, где наибольшая потребность в альтернативах местным фиатным валютам, таких как Субсахарская Африка и Латинская Америка.
-
Формирование реального доверия между традиционными банками и новыми участниками, а также широкое доверие потребителей и предприятий к полноте резервов стейблкоинов (например, 1 доллар стейблкоина = 1 доллар основного фиата эквивалентной стоимости).
-
Разумное распределение доходов по всей цепи создания стоимости для стимулирования сотрудничества; и
-
Широкое внедрение технологий, объединяющих старую и новую инфраструктуру, что способствует структурной эффективности и масштабированию. Например, платежные процессоры для мерчантов уже начали использовать стейблкоины. Для приложений оптовых платежей корпоративные финансы и модули Accounts Payable (AP), а также коммерческие банки должны адаптироваться. Коммерческим банкам потребуется развернуть токенизацию и смарт-контракты.
В пессимистичном сценарии использование стейблкоинов ограничивается криптоэкосистемой и специфическими трансграничными кейсами (в основном рынки с низкой ликвидностью, которые на данный момент составляют лишь небольшую часть мирового ВВП). Геополитические факторы, сопротивление дедолларизации и массовое внедрение CBDC дополнительно тормозят рост стейблкоинов.В этом случае капитализация стейблкоинов может стабилизироваться в диапазоне 300–500 млрд долларов, а их роль в основной экономике останется ограниченной.
Следующие факторы приведут к более пессимистичному сценарию:
-
Если один или несколько крупных стейблкоинов столкнутся с недостаточностью резервов или случаями потери привязки, это сильно подорвет доверие розничных инвесторов и предприятий.
-
Высокие трения и издержки при повседневных покупках со стейблкоинами — либо получатели переводов не могут приобрести продукты питания, оплатить учебу и аренду, либо предприятия не могут легко рассчитать средства на выплату зарплат, закупку запасов и т.д.
-
Розничные CBDC пока не получили广泛关注, но в регионах, где государственные решения по замене наличных цифровыми могут достичь масштаба, стейблкоины могут оказаться менее применимыми.
-
В регионах, где стейблкоины становятся все более заметными, а зависимость от местного фиата снижается, руководители центральных банков могут усилить регулирующий надзор.
-
Если масштаб полностью обеспеченных стейблкоинов окажется достаточным большим, они могут “поглотить” существенную долю безопасных активов для обеспечения своей стоимости, что потенциально ограничит кредитование экономики.
Вопрос: Каковы текущие и будущие кейсы использования стейблкоинов?
Как и любой другой способ оплаты, релевантность и потенциал роста стейблкоинов должны оцениваться с точки зрения конкретных сценариев использования. Некоторые кейсы уже получили широкое внимание, тогда как другие остаются теоретическими или явно нереалистичными. Ниже приведены кейсы, которые вносят (или вскоре внесут) вклад в объем транзакций стейблкоинов (по убыванию):
-
Торговля криптовалютами: Использование стейблкоинов физическими лицами и институционами для торговли цифровыми активами является крупнейшим кейсом на сегодня, составляя 90–95% объема транзакций стейблкоинов. Эта деятельность в значительной степени обусловлена алгоритмической торговлей и арбитражем. На этапе зрелости, учитывая непрерывный рост крипторынка и его зависимость от ликвидности стейблкоинов, торговля (розничная + активность DeFi), вероятно, останется около 50% от использования стейблкоинов.
-
P2B-платежи (корпоративные платежи): По данным Swift, абсолютное большинство традиционных банковских транзакций через агентские сети Swift GPI достигает пункта назначения за считанные минуты. Однако это происходит преимущественно между централизованными валютными банками, в ликвидных валютах и в рабочее время банков. Сохраняется множество проблем с неэффективностью и непредсказуемостью, особенно при ведении бизнеса в странах с низким и средним уровнем дохода. Предприятия, использующие стейблкоины для оплаты зарубежных поставщиков и управления операционным денежным потоком, могут занять相当 долю рынка стейблкоинов.Учитывая, что глобальные потоки B2B-средств исчисляются десятками триллионов долларов, даже небольшая доля, переходящая на стейблкоины, в долгосрочной перспективе может составлять 20–25% от общего целевого рынка стейблкоинов.
-
Потребительские переводы: Несмотря на постепенный переход от наличных к цифровым деньгам, давление регуляторов и сфокусированные усилия новых участников, переводы иностранных работников своим родственникам на родине по-прежнему обходятся дорого (в среднем 5% от 200 долларов: в 5 раз выше целевого показателя G20). Благодаря более низким комиссиям и更快的 скорости,стейблкоины готовы занять значительную долю на рынке переводов объемом около 1 триллиона долларов. Если обещанные немедленность и существенное снижение стоимости будут реализованы, при высоком уровне Adoption стейблкоины могут захватить 10–20% рынка.
-
Институциональная торговля и рынки капитала: Кейсы стейблкоинов для профессиональных инвесторов или расчетов по токенизированным ценным бумагам постоянно расширяются. Крупные потоки средств (Forex, расчеты по ценным бумагам) могут начать использовать стейблкоины для ускорения процессов settlement. Стейблкоины также упрощают процессы финансирования розничных покупок акций и облигаций, которые на данный момент обычно осуществляются через batch processing (автоматизированную систему клиринга). Крупные управляющие компании уже начали тестировать расчеты стейблкоинами для фондов, закладывая основу для их широкого применения на рынках капитала. Учитывая огромные потоки платежей между финансовыми институтами, даже умеренное Adoption может составить около 10–15% рынка стейблкоинов.
-
Ликвидность и финансирование между банками: Банки и финансовые учреждения, использующие стейблкоины для внутренних или межбанковских расчетов, составляют меньшую долю, но могут оказать огромное влияние (вероятно, менее 10% от общего целевого рынка). Ведущий отраслевой игрок JP Morgan уже запустил блокчейн-проект с ежедневным оборотом свыше 1 млрд долларов. Несмотря на отсутствие прозрачности в регулировании, это демонстрирует огромный потенциал. Эта область может значительно вырасти, хотя она может частично пересекаться с вышеупомянутыми институциональными применениями.
2.5 Стейблкоины: банковские карты, CBDC и стратегическая автономия
Мы считаем, что использование стейблкоинов будет расти, и эти новые возможности откроют пространство для новых участников.Текущая двусторонняя монополия эмитентов, вероятно, сохранится на офшорных рынках, но внутренние рынки каждой страны, скорее всего, предоставят платформ для присоединения новых игроков.
Как происходило развитие рынка банковских карт за последние 10–15 лет, так будет меняться и рынок стейблкоинов. Стейблкоины имеют некоторые сходства с индустрией банковских карт или трансграничным банковским делом. Все эти отрасли характеризуются сильными сетевыми/платформенными эффектами и самоподкрепляющимися циклами. Чем больше мерчантов принимают определенный надежный бренд (Visa, Mastercard и т.д.), тем больше держателей карт пользуются этими картами. Стейблкоины обладают аналогичным использованием цикла.
В крупных юрисдикциях стейблкоины обычно не подлежат финансовому регулированию, но ситуация в ЕС (MiCA, 2024) и США (идет обсуждение) меняется. Более жесткие требования к финансовому регулированию и высокие издержки на партнеров могут привести к концентрации среди эмитентов стейблкоинов, как мы видели на рынке сетей кредитных карт.
В конечном итоге наличие небольшого количества тщательно отобранных эмитентов стейблкоинов благоприятно для более широкой экосистемы.
Хотя присутствие одного-двух главных игроков может выглядеть концентрированным, чрезмерное количество стейблкоинов приведет к фрагментации и немасштабируемым формам валюты.Стейблкоины процветают только при наличии достаточной капитализации и ликвидности.
Raj Dhamodharan, Executive Vice President, Blockchain & Digital Assets, Mastercard
Однако постоянное политическое и технологическое развитие приводит к усилению дифференциации на рынке кредитных карт (особенно за пределами США). Произойдет ли то же самое со стейблкоинами?
Многие страны уже разработали собственные национальные платежные программы, например, Elo в Бразилии (2011), RuPay в Индии (2012) и другие. Запуск многих национальных карт был продиктован соображениями национального суверенитета и поддерживался изменениями местного регулирования и политическими стимулами со стороны внутренних финансовых институтов. Они также интегрировались с новыми национальными системами мгновенных платежей, такими как Pix в Бразилии и UPI в Индии. Хотя международные программы карт продолжали расти, они теряли долю рынка на многих некитайских рынках. В большинстве рынков технологические перемены привели к появлению цифровых кошельков, платежей Account-to-Account (A2A) и суперприложений. Все это способствовало снижению доли рынка кредитных карт.
Как мы наблюдали взрывной рост национальных программ на рынке кредитных карт, мы с высокой вероятностью увидим, что юрисдикции за пределами США продолжат сосредотачиваться на разработке собственных цифровых валют центральных банков (CBDC) в качестве инструмента стратегической автономии, особенно в сфере оптовых и корпоративных платежей.
Согласно опросу OMFIF 34 центральных банков, 75% из них все еще планируют выпускать CBDC. Доля респондентов, планирующих выпуск CBDC в течение ближайших трех-пяти лет, выросла с 26% в 2023 году до 34% в 2024 году. Тем не менее, нарастают реальные проблемы внедрения — 31% центральных банков отложили графики выпуска, сославшись на законодательство и желание исследовать более широкие решения.
Проекты CBDC начались в 2014 году, когда Народный банк Китая (PBoC) начал исследование цифровой юаня. Для совпадения, Tether также родился в этом году. В последние годы, движимый частным рыночным капиталом, стейблкоины развивались стремительно.
Напротив, CBDC в значительной степени все еще находится на официальной стадии пилотирования. Небольшие юрисдикции, запустившие национальные проекты CBDC, не наблюдали значительного естественного роста пользователей. Однако недавнее усиление геополитической напряженности может повысить интерес к проектам CBDC.
2.6 Стейблкоины и банки: возможности и риски
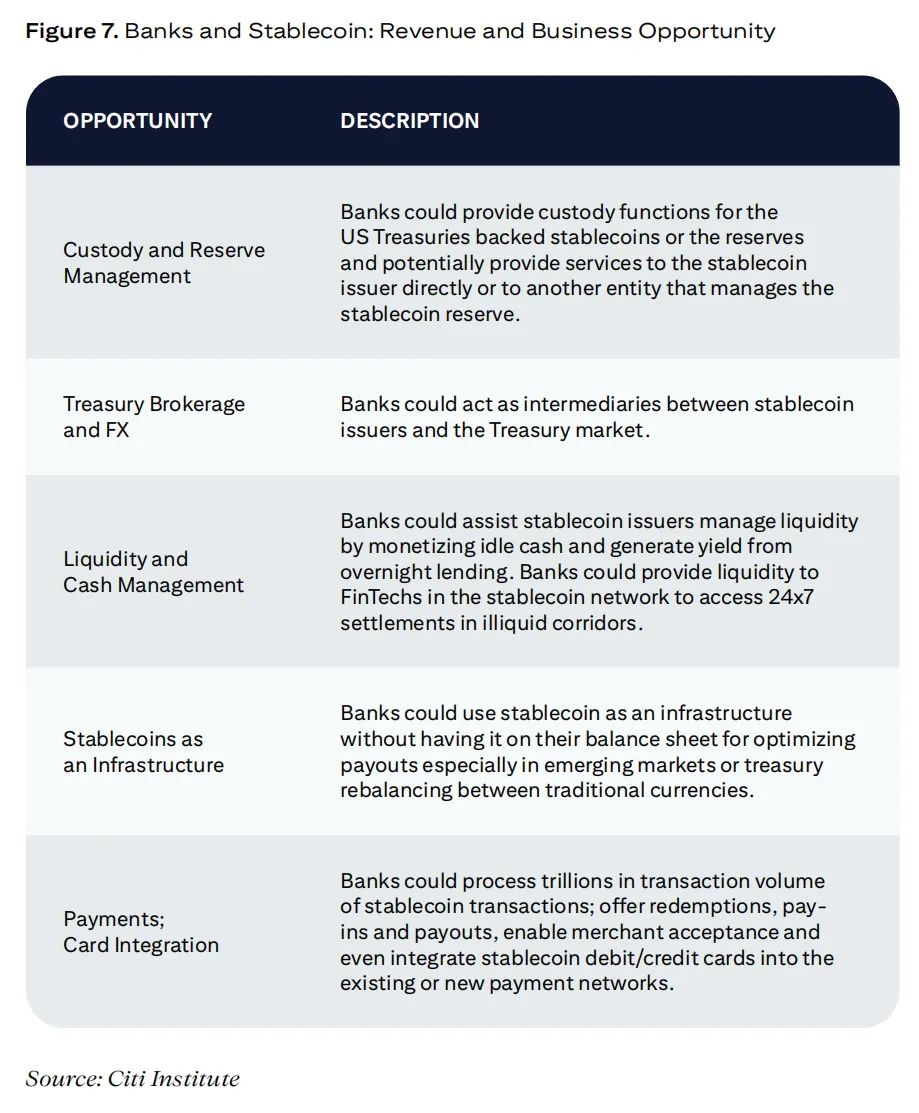
Принятие стейблкоинов и цифровых активов предоставляет некоторым банкам и финансовым институтам новые бизнес-возможности для стимулирования роста выручки:
Роль банков в экосистеме стейблкоинов
У банков есть множество возможностей участвовать в разработке стейблкоинов, продолжая оставаться хабом движения капитала. Это может быть прямое участие в качестве эмитента стейблкоинов, часть решений приема/переводов платежей, структурированные продукты вокруг стейблкоинов, общее предоставление ликвидности или участие косвенным способом.
По мере того как пользователи стремятся к более привлекательным продуктам и лучшему опыту, мы наблюдаем отток депозитов из банковской системы. Благодаря технологиям стейблкоинов банки получают шанс создавать лучшие продукты и опыт, сохраняя при этом депозиты в банковской системе — пользователи обычно предпочитают, чтобы их средства находились в безопасности внутри банковского сектора.
Matt Blumenfeld, Global and US Digital Assets Lead, PwC
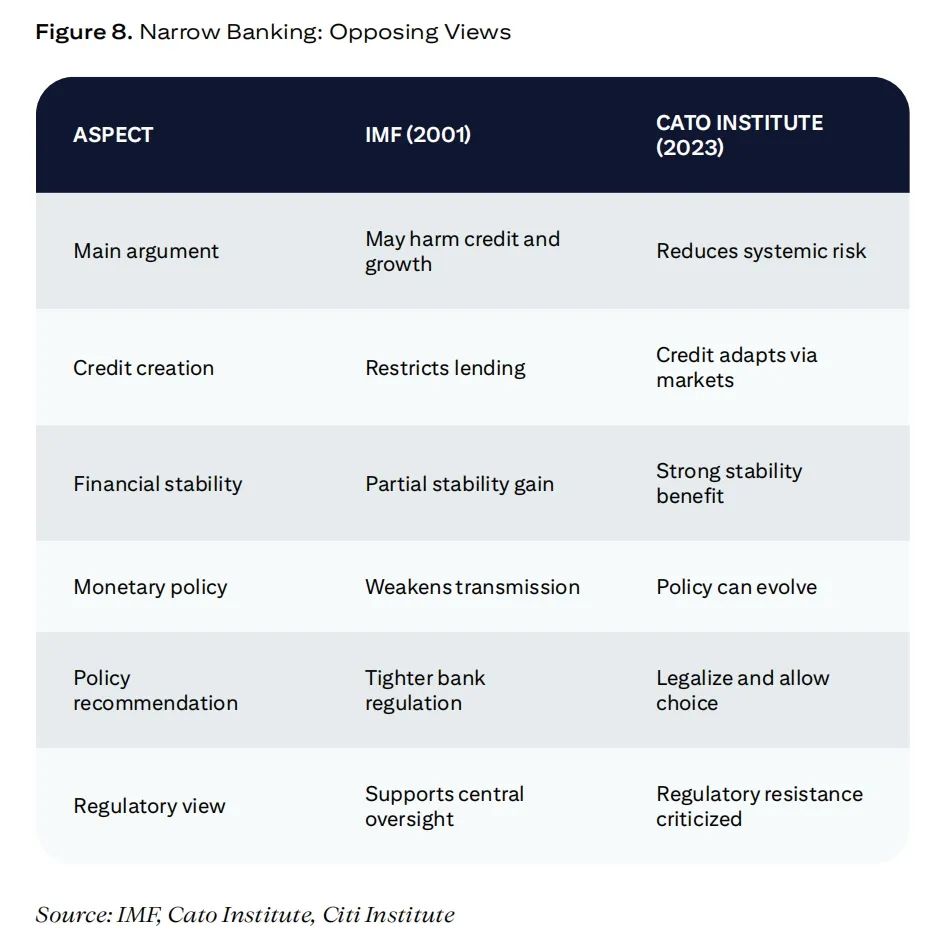
На системном уровне стейблкоины могут оказывать влияние, подобное «узким банкам», и дискуссии о достоинствах и недостатках подобных институтов ведутся давно. Перенос банковских депозитов в стейблкоины может повлиять на способность банков выдавать кредиты. Снижение этой кредитной способности может сдержать экономический рост, по крайней мере, в переходный период настройки системы.
Как резюмировано в 9-м документе МВФ 2001 года, традиционная экономическая политика выступает против узких банков в связи с обеспокоенностью по поводу создания кредита и экономического роста. Институт Катона в своем отчете 2023 года и аналогичные институты также выдвинули контраргументы, утверждая, что «узкое банковское дело» может снизить системные риски, а кредит и другая ликвидность адаптируются.
III. Взгляд государственного сектора на блокчейн
Доверие и прозрачность являются ключевыми преимуществами блокчейна в государственном секторе. Блокчейн обладает огромным потенциалом заменить существующие централизованные системы, повысив операционную эффективность, улучшив защиту данных и снизив возможности мошенничества.
Хотя первоначально объем ончейн-транзакций в государственном секторе может быть меньше, чем в частном, растущий интерес со стороны государства крайне важен для массового применения блокчейна.
3.1 Государственные расходы и финансы
Технология блокчейн способна изменить государственные расходы и финансы за счет повышения прозрачности, эффективности и подотчетности, одновременно значительно снизив зависимость от ручных и бумажных процессов. Интегрируя финансовую и нефинансовую отчетность между государственными ведомствами и внешними партнерами, блокчейн обеспечивает отслеживание расходов в режиме реального времени.
Это должно снизить риски коррупции, одновременно усиливая доверие общественности к государственным институтам. Неизменная запись блокчейна обеспечивает прослеживаемость и верифицируемость транзакций, упрощая аудиторские процедуры и укрепляя подотчетность. Блокчейн также позволяет контролировать бюджетное финансирование в режиме реального времени и предоставлять data-driven insights для оценки влияния государственных расходов.
Использование смарт-контрактов повышает эффективность тендерных процедур за счет автоматизации подачи заявок, оценки и процесса награждения контрактами. Это уменьшает человеческое вмешательство, повышает прозрачность awards и решает проблему смещения предпочтений и предвзятости, типичные для ручного выбора. Выплаты по контрактам также могут производиться поэтапно по достижении milestones, гарантируя финансирование только при выполнении этапов проекта.
Интеграция блокчейна в бухгалтерские системы упрощает администрирование налогов и комплаенс, автоматизируя расчеты налогов и перевод средств в government. Поскольку все транзакции навсегда записываются в блокчейн, уход от налогов становится значительно сложнее, что укрепляет налоговое администрирование.
Цифровые облигации на основе блокчейна также позволяют быстрее и прозрачнее выпускать ценные бумаги за счет автоматической выплаты процентов. Они также обеспечивают частичную собственность, расширяя участие инвесторов. Прослеживание долгового инструмента в режиме реального времени в течение срока действия облигации дополнительно повышает подотчетность и уверенность инвесторов.
Помимо повышения эффективности и подотчетности, цифровизация государственных услуг на базе блокчейна может сократить огромное количество бумажных документов, ежегодно используемых для контрактов, записей и транзакций. Например, стратегия Дубая по «отказу от бумаги» направлена на сокращение миллиардов листов бумаги, генерируемых ежегодно, цифровизировав все услуги (включая запросы виз, оплату счетов и продление лицензий), теперь безопасно проводимые через блокчейн.
3.2 Распределение государственных фондов и грантов
Традиционные процессы распределения государственных фондов и грантов обычно включают обширную ручную работу — обработку форм, проверку претензий и управление денежными потоками. Блокчейн предлагает более эффективную альтернативу, которая упрощает процессы, усиливает безопасность и целостность данных. Использование блокчейна также повышает прозрачность, гарантируя справедливое распределение средств, снижая возможности коррупции и мошенничества. Блокчейн также снижает операционные затраты и повышает эффективность ведения учета и сверки.
Хеши криптографических данных интегрированы в блокчейн-системы для усиления целостности информации о транзакциях и предотвращения несанкционированного доступа. Смарт-контракты также могут автоматизировать и защитить процесс распределения путем предварительно запрограммированных условий (например, проверка критериев квалификации).
Технология блокчейн особенно подходит для трансграничного использования, и инициатива World Bank FundsChain, запущенная в сентябре 2024 года, является отличным примером. Инициатива в настоящее время реализует 9 проектов в Молдове, Филиппинах, Кении, Бангладеш, Маврикии и Мозамбике.
FundsChain — блокчейн Всемирного банка для отслеживания распределения средств
Всемирный банк отвечает за распределение миллиардов долларов ежегодно и гарантирует целевое использование средств. Из-за множества проектов в разных странах отслеживание и проверка использования средств традиционно было耗时 ручной процедурой. Хотя некоторые задачи уже автоматизированы, большая часть надзорной работы все еще требует значительных человеческих ресурсов. План FundsChain направлен на повышение прозрачности и эффективности процессов распределения средств.
В сотрудничестве с EY Всемирный банк разработал блокчейн-платформу для отслеживания потоков средств и расходов в режиме реального времени. FundsChain предоставляет мощную функцию прослеживания выделения средств, позволяющую заинтересованным сторонам видеть средства в реальном времени, повышая прозрачность и уверенность, гарантируя, что средства действительно достигают конечных бенефициаров, что в конечном итоге позволяет Всемирному банку поддерживать антикоррупционную повестку заемщиков.
Токены генерируются при поступлении средств. Эти токены зачисляются на цифровые кошельки каждого субъекта. Автоматизация транзакций через смарт-контракты повышает эффективность; безопасность и целостность данных дополнительно усиливаются хранением и нотариальным заверением ресурсов в блокчейне. Алгоритмы консенсуса используются для проверки транзакций и предотвращения overspending.
В настоящее время такой контроль осуществляется через контрактные требования к заемщикам предоставлять отчеты о расходах и собирать другие подтверждающие документы. Это может быть highly manual, labor-intensive и耗时 процедура, требующая extensive coordination, времени и затрат. С помощью FundsChain все заинтересованные стороны проекта (включая заемщиков, поставщиков, аудиторов и конечных бенефициаров) видят, куда, как и когда направляются средства, обеспечивая сквозную прозрачность, где все транзакции записываются в chain, позволяя заинтересованным сторонам мониторить потоки средств в real-time.
Всемирный банк использовал private blockchain для построения FundsChain, так как они хотели контролировать платформу и ее развитие. Учитывая чувствительность своей миссии в государственном секторе, они не хотели полагаться на сторонних поставщиков. Они также хотели убедиться, что любая используемая ими платформа будет interoperable с платформами других multilateral development banks (MDBs), обеспечивая seamless integration.
3.3 Управление публичными записями
Технология блокчейн предоставляет мощную и безопасную платформу для управления публичными записями, обеспечивая достоверность, целостность и доступность критически важных данных. Используя неизменяемый реестр, блокчейн поддерживает целостность, точность и защиту от модификации записей, усиливая доверие общественности к государственным системам.
В отличие от традиционных баз данных с centralized storage, данные на блокчейне распределены по сети узлов, оставаясь доступными даже при сбое отдельного узла, и снижая риск утечек из-за кибератак. Любое изменение записи cryptographically записывается с временной меткой, создавая audit trail, который защищает данные граждан и усиливает подотчетность. Блокчейн также повышает доступность и удобство записей, так как они легко извлекаются и доступны при необходимости.
Правительства различных стран изучают блокчейн-решения для управления публичными записями. Например, Singapore OpenCerts является блокчейн-платформой, позволяющей образовательным учреждениям выдавать и верифицировать tamper-proof академические свидетельства. Это помогает снизить риск фальсификации документов и упрощает проверку квалификаций.
Еще одна область, где блокчейн может принести значительные улучшения, — это регистрация прав собственности на землю и управление недвижимостью. Эта сфера часто страдает от фрагментированного хранения записей, устаревших процессов и коррупции. В странах, где rampant государственная коррупция, риски мошенничества особенно высоки. Например, Грузия интегрировала систему регистрации прав собственности на землю в блокчейн Bitcoin, улучшив verification сделок с недвижимостью, одновременно повысив безопасность и эффективность услуг.
В странах со слабой институциональной добросовестностью открывается возможность повышения прозрачности через decentralized ledger и восстановления общественного доверия к государственным институтам. Эти реестры аудируемы, прозрачны для общественности и поддерживаются сторонами, у которых есть мотивация избегать collusion.
Artem Korenyuk, Digital Assets – Client, Citi
3.4 Гуманитарная помощь
Во время кризисов эффективная координация критически важна, поскольку множество субъектов используют разные системы для оказания продовольственной, медицинской и жилищной помощи. Блокчейн может упростить дизайн проектов, распределение ресурсов и обмен данными за счет предоставления унифицированного shared ledger, избегая дублирования усилий и гарантируя доставку помощи тем, кто нуждается больше всего. Записи транзакций в режиме реального времени и верифицируемые записи также способствуют сотрудничеству между благотворительными организациями, правительствами и НПО, сокращая общее время реагирования.
Помимо координации, блокчейн имеет потенциал трансформировать кризисное краудфандинговое финансирование, предоставляя прозрачный и децентрализованный механизм сбора средств. Используя цифровые валюты, блокчейн может собирать пожертвования и напрямую переводить их проверенным бенефициарам без посредников, снижая издержки и задержки. Использование смарт-контрактов может дополнительно автоматизировать выплаты средств на основе заранее определенных условий.
Обеспечение целостности гуманитарных цепочек поставок — еще одна ключевая проблема, которую может решить блокчейн. Обеспечивая end-to-end traceability, блокчейн позволяет благотворительным организациям отслеживать происхождение, движение и использование гуманитарных материалов. Это ломает data silos, предотвращает коррупцию и гарантирует эффективную доставку помощи пострадавшим сообществам. Оно также позволяет realtime inventory tracking, помогая организациям быстрее реагировать на нехватку ресурсов и избегать логистических узких мест.
Управление Верховного комиссара ООН по делам беженцев (UNHCR) использует блокчейн Stellar для распределения гуманитарной помощи, что является ярким примером воздействия блокчейна в государственном секторе. UNHCR внедрил технологию блокчейн для упрощения процесса распределения финансовой помощи и успешно применил его в Украине, Аргентине и других регионах мира. Ключевым преимуществом блокчейна было существенное снижение затрат за счет комплексной цифровой трансформации.
Блокчейн также обеспечивает более высокую прозрачность. Во многих кризисных ситуациях перемещенные лица могут не иметь доступа к традиционным банковским услугам. Используя блокчейн-кошельки, получатели помощи могут получать и использовать средства без зависимости от третьих сторон.
Denelle Dixon, CEO and Executive Director, Stellar Development Foundation
3.5 Токенизация активов
Токенизация, предполагающая представление реальных мировых и финансовых активов в цифровой форме посредством токенов, способна высвободить стоимость, повысить эффективность, прозрачность и доступность. В государственном секторе токенизация может применяться к финансовым и физическим активам.
Правительства могут токенизировать долговые инструменты, повышая эффективность выпуска облигаций и делая их доступными для более широкого круга инвесторов. Аналогичным образом, природные ресурсы и инфраструктурные объекты (например, дороги, мосты и коммунальные службы) также могут быть представлены в виде цифровых токенов, позволяя более эффективно отслеживать, управлять и финансировать их.
Помимо доступности инвестиций и модели частичного владения, токенизация помогает финансовым институтам и государственным органам упрощать операции, снижать неэффективность и системные риски. Автоматизация через смарт-контракты минимизирует посредников, повышает ликвидность и усиливает доверие общественности к управлению государственными активами.
Некоторые учреждения уже исследовали применение блокчейна для цифровых облигаций. Например, European Investment Bank (EIB) выпустила свою первую блокчейн-облигацию в 2021 году на сумму 100 млн евро. Выпуск был осуществлен совместно с французским банком, используя блокчейн для регистрации и расчета по цифровым облигациям.
В 2022 году ЕИБ запустила проект Venus, выпустив свою первую номинированную в евро цифровую облигацию на приватном блокчейне в форме оптовой CBDC центральной валюты. Аналогично, город Лугано в Швейцарии в 2023–2024 годах, используя оптовую CBDC Национального банка Швейцарии, выполнил три выпуска облигаций с применением Distributed Ledger Technology (DLT)/блокчейна.
Promissa – Токенизированная вексельная задолженность
Многие международные финансовые учреждения, включая Multilateral Development Banks (MDBs), финансируются частично через финансовые инструменты, известные как promissory notes, большинство из которых все еще существуют в бумажной форме. Хотя текущая системная рамка обеспечивает операционный контроль для членов вносить подписки и взносы в такие государственные учреждения, как Всемирный банк, хранение неоплаченных promissory notes может быть цифровизировано для преодоления операционных вызовов и дальнейшего повышения эффективности.
Проект Promissa, инициированный Innovation Hub Банка международных расчетов, Национальным банком Швейцарии и Всемирным банком, направлен на создание прототипа цифровой платформы токенизированных promissory notes. Проект Promissa исследует использование DLT для упрощения управления promissory notes и предоставления всем контрагентам единого источника истины на протяжении всего жизненного цикла нот. Это позволит центральным банкам членов получать всестороннюю информацию о своих неоплаченных нотах в MDBs и наоборот.
Количество междудных promissory notes огромно: например, две крупнейшие структуры Всемирного банка — International Bank for Reconstruction and Development (IBRD) и International Development Association (IDA) — с момента основания накопили значительный объем подписанных членами нот. Хотя проект Project Promissa направлен на реimagining «единого источника истины» platform решения для упрощения управления нотами между членами и MDBs, в будущем он может быть расширен до платежей, связанных с такими нотами, путем интеграции токенизации или существующих платежных систем.
3.6 Цифровая идентичность
Единая цифровая идентичность может служить эффективным доказательством для государственных и частных транзакций, обеспечивая повышенную безопасность хранения и удобство. Блокчейн-based цифровая идентичность (ID) предлагает децентрализованный, tamper-proof механизм аутентификации, снижая риски мошенничества и кражи личности.
Цифровые ID расширяют доступ к базовым услугам для недообслуживаемых сообществ и лиц без официальных удостоверений, таких как перемещенные лица. Поскольку почти 850 миллионов человек не имеют официального удостоверения личности, цифровой ID может дать людям силу действовать через использование альтернативных данных, таких как биометрия и community validation.
Неизменяемая характеристика блокчейна создает прозрачные записи для каждой транзакции, формируя верифицируемый цифровой аудиторский след, что усиливает безопасность и подотчетность. Его децентрализованная архитектура и robust cryptographic protocols защищают личные данные от утечек и мошенничества.
Кроме того, Self-Sovereign Identity (SSI) гарантирует, что отдельные лица владеют и контролируют свою информацию, выбирая выборочно делиться данными по мере необходимости. Такие передовые технологии, как zero-knowledge proofs, позволяют верифицировать атрибуты личности, не раскрывая конфиденциальную информацию.
Город Цуг в Швейцарии является ранним примером, где based на блокчейне Ethereum self-sovereign digital ID обеспечиваетResidents единую, verifiable электронную идентичность, подходящую для различных применений. Проект блокчейн-цифрового идентификатора Цуга был запущен в 2017 году, но до настоящего времени имел ограниченное применение из-за таких факторов, как сложность и ограниченная usability.
В 2023 году Бразилия запустила новый национальный цифровой ID на базе блокчейна. Новый цифровой ID может быть получен через мобильные устройства с использованием facial recognition и QR-codes. Эти идентификаторы хранятся в приватном блокчейне под названием b-Cadastros, созданном национальной ИТ-компанией Бразилии, цель которого — повысить безопасность и надежность обмена данными между государственными учреждениями.
3.7 Вызовы применения блокчейна в государственном секторе
Блокчейн приносит большой потенциал государственным услугам, обеспечивая множество преимуществ, таких как прозрачность, безопасность и эффективность. Тем не менее, массовое применение блокчейна также сталкивается с серьезными вызовами, описанными ниже.
Разработка стандартизированных протоколов и практик поможет получить более широкое признание и доверие в банковской и государственной сферах от публичных блокчейнов. Содействие сотрудничеству между государственным и частным секторами может стимулировать инновации и убедиться, что блокчейн-решения соответствуют потребностям всех заинтересованных сторон.
Ricardo Correia, Partner, Bain & Company
-
Отсутствие доверия: Многие блокчейн-решения все еще находятся на экспериментальной стадии, не пройдя полноценного тестирования, что затрудняет построение доверия в экосистеме. Необходимо повысить осведомленность во всей экосистеме и развить соответствующие навыки. Это потребует времени и инвестиций.
-
Интероперабельность и масштабируемость: Для внедрения блокчейн-решений на национальном или глобальном уровне они должны обладать интероперабельностью и масштабируемостью для обработки больших объемов транзакций. Ведется работа над созданием глобальных стандартов блокчейна для обеспечения широкого признания на различных рынках.
-
Вызовы трансформации: Полная модернизация существующей инфраструктуры может быть крайне сложной, требуя значительных временных и ресурсных затрат. Отсутствие убедительных доказательств реальной пользы, восприятие технологии блокчейн как незрелой и существование сложных legacy systems дополнительно тормозят новые инвестиции.
-
Регуляторные проблемы: Децентрализованная природа блокчейна создает вызовы для масштабирования, поэтому необходимо создать рамки регулирования для признания юридического статуса блокчейна, действительности хранения документов и выпущенных финансовых инструментов. Нечеткость регулирования замедляет Adoption.
-
Риски злоупотреблений: Хотя количественно оценить объем незаконно используемых криптовалют сложно, по оценкам, в 2024 году нелегальные адреса получили криптовалют на сумму 51 млрд долларов, что на 11% больше, чем в предыдущем году. Однако в процентном соотношении от всего объема ончейн-транзакций эта цифра обычно составляет менее 1%.
Сопротивление переменам и общественное восприятие
Внедрение блокчейна обычно означает радикальную реформу существующих систем, что может изменить все аспекты работы государственных служащих, включая их повседневные задачи. Хотя некоторые могут воспринимать блокчейн как положительную перемену, улучшающую административные процессы, многие часто сопротивляются ему, считая его угрозой.
Общественное восприятие также играет решающую роль. Иногда блокчейн связывают с спекулятивным рынком криптовалют и мем-коинами, что маскирует преимущества underlying technology в реальном мире. Это может усилить скептицизм и замедлить mainstream adoption в государственном секторе.
Saqr Ereiqat, Secretary General, Dubai Digital Asset Association
IV. Приложение
4.1 Регулирование стейблкоинов: GENIUS Act и STABLE Act
В данном разделе представлены две основные инициативы по регулированию стейблкоинов, находящиеся на рассмотрении в конгрессе США. Оба законопроекта направлены на создание регулирующей рамочки, интегрирующей стейблкоины в mainstream financial ecosystem.
Законопроект «Guiding and Establishing National Innovation for U.S. Stablecoins Act» (GENIUS Act) предлагает двухэтапный регуляторный подход, зависящий от капитализации рынка эмитентов стейблкоинов.
Эмитенты с рыночной капитализацией ниже 10 млрд долларов могут выбрать регулирование со стороны штатных регуляторов (если регламент штата substantially похож на федеральную рамку). Эмитенты, пересекающие порог в 10 млрд долларов, будут подлежать федеральному регулированию. И банки, и небанковские учреждения смогут выпускать стейблкоины при одобрении регулятора.
Законопроект определяет обязанности эмитентов, включая 1:1 обеспечение резервами, раскрытие информации и процедуры редимпшена, ежемесячную отчетность о составе резервов и аттестации, prudent standards и ряд защитных мер для потребителей.
Второй законопроект — «The Stablecoins Transparency and Accountability for a Better Ledger Economy (STABLE Act) 2025». Данный законопроект во многом схож с «GENIUS Act» в отношении типов компаний, допускаемых к выпуску стейблкоинов, и аналогичен в требованиях к поддержке 1:1 резервов (хотя состав резервов отличается), а также в раскрытии информации и ежемесячных аттестациях. В отличие от «GENIUS Act», этот закон не разделяет эмитентов по порогу капитализации в 10 млрд долларов.
Учитывая, что эти законопроекты позволят certain эмитентам стейблкоинов выбирать join into state-level regulatory regimes, они могут создать риски regulatory arbitrage, когда некоторые штаты могут ввести less stringent regimes для привлечения эмитентов. Различия в штатных регуляторных режимах могут сделать сложным для банков вести бизнес с эмитентами, подлежащими множеству различных режимов регулирования.
Хотя оба законопроекта открывают двери для банков提供 stablecoin payment services, включая предоставление custody services, private keys или reserve backing стабильных монет, обеспечение того, чтобы законодательство предусматривало appropriate safeguards against illicit financing, будет ключевым условием, позволяющим банкам в полной мере воспользоваться этими возможностями.
Оба законопроекта вступят в силу через 18 месяцев после enactment (дата TBD) или через 120 дней после выпуска final implementing rules federal banking regulators, в зависимости от того, что наступит раньше. Для прохождения и becoming law оба законопроекта должны пройти procedure reconciliation, при котором Палата представителей и Сенат голосуют за одну и ту же версию legislation. В процессе этого законопроект может быть существенно изменен по существу.
4.2 Публичный vs Приватный блокчейн
При изучении инфраструктуры на базе блокчейна необходимо weighing trade-offs между приватным и публичным блокчейнами. Публичные блокчейны представляют собой permissionless networks, позволяющие любому участнику подключаться, верифицировать транзакции и получать доступ к данным. Эта открытость делает их powerful tool для достижения доступности и прозрачности, но одновременно порождает challenges в areas like regulatory enforcement и scalability.
Это аналогично текущему ландшафту публичного cloud computing и hosting. Ранее регуляторы банков и финансовых учреждений выражали озабоченность по поводу security and control of данных, хранящихся в публичном облаке. На этот раз аналогичные concerns существуют в отношении публичных блокчейнов. Банкам необходимо принять appropriate controls и risk mitigation measures, разработать rulebooks и провести relevant education.
Biser Dimitrov, Digital Assets – Technology, Citi
-
Децентрализован и не подчиняется никакой власти: публичные блокчейны зачастую функционируют независимо от single entity, снижая риски чрезмерного вмешательства governments, censorship или unilateral manipulation. Governance обычно децентрализована и достигается через mechanisms consensus вроде Proof-of-Work (PoW) или Proof-of-Stake (PoS).
-
Прозрачность и auditability: публичные блокчейны гарантируют permanent record и public access to transactions. Эта прозрачность усиливает accountability, снижает corruption и способствует building trust в финансовой системе.
-
Interoperability и open accessibility: стейблкоины, выпущенные в публичном блокчейне, могут использоваться в multiple apps и сервисах без custom integration. Они также способствуют глобальной доступности, так как любой человек с internet connection может получить к ним доступ и использовать.
-
Security и resilience: децентрализованная природа публичных блокчейнов, защищенная massive node networks и cryptographical mechanisms, делает их более resilient к single points of failure, cyber attacks и centralized attacks по сравнению с приватными системами.
С другой стороны, публичные блокчейны могут подойти не для всех use cases:
-
Scalability and transaction throughput: публичные блокчейны могут испытывать трудности с transaction throughput, особенно при обработке large volumes of transactions, что приводит к slowdown в processing speed и higher fees. Это делает их less suitable для обработки high-volume, real-time financial transactions.
-
Lack of privacy and anonymity: поскольку все транзакции publicly visible, публичные блокчейны могут не ideal choice для обработки sensitive financial или government data. Анонимность может варьироваться в зависимости от типа блокчейна.
-
Regulatory compliance challenges: анонимность публичных блокчейнов затрудняет enforcement of Anti-Money Laundering (AML) и Know Your Customer (KYC) regulations. Правительствам может быть трудно追踪 illicit financial activity или эффективно enforce financial policies.
-
Limited customization: хотя стейблкоины, выпущенные на публичном блокчейне, предоставляют mature framework, они limited flexibility в кастомизации решений под specific use cases.
Политические деятели и managers риска также могут需要考虑 other issues: (1) uptime и reliability, а также (2) identifying most credible tokens among those associated with public chains. Для некоторых это связано с negative perception криптовалюты (из-за исторических связей с illegal activities).
Как в частном, так и в государственном секторе банки и large institutions traditionally reliance proprietary on-premises technologies. Открытый исходный код и cloud-технологии require time для penetration into these institutions. Integration of public chains, permissionless blockchains, presents a challenge — but change is underway supported by regulatory и policy shifts.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














