


Bank of America Hartnett: продавать акции США на пиках, покупать золото на спадах
Автор: Чжан Яци
Рынок переходит от «американской исключительности» к «американскому отрицанию», глобальный стратег Bank of America Майкл Хартнетт рекомендует инвесторам продавать американские акции на росте и покупать международные акции и золото на падении.
Хартнетт в своем исследовательском отчете, опубликованном 24-го числа, заявил, что недавние потоки капитала показывают отток в размере 800 миллионов долларов из американских акций, в то время как в золото приток составил 3,3 миллиарда долларов. Это указывает на растущее предпочтение золота на рынке.
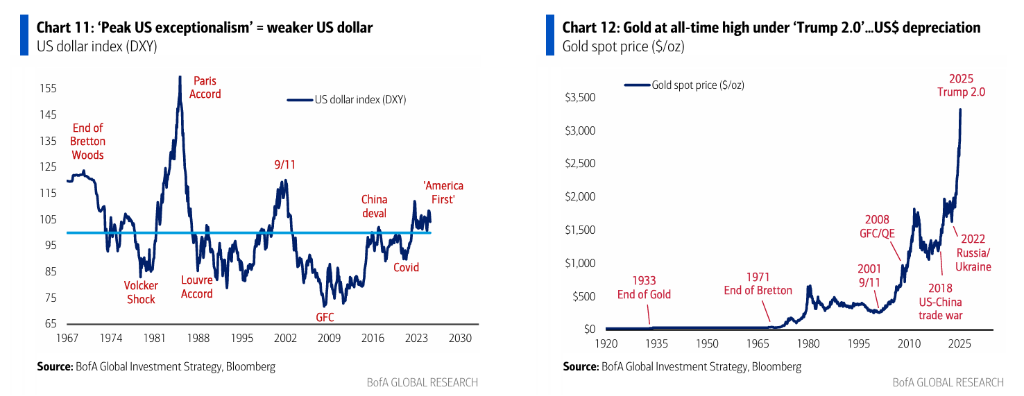
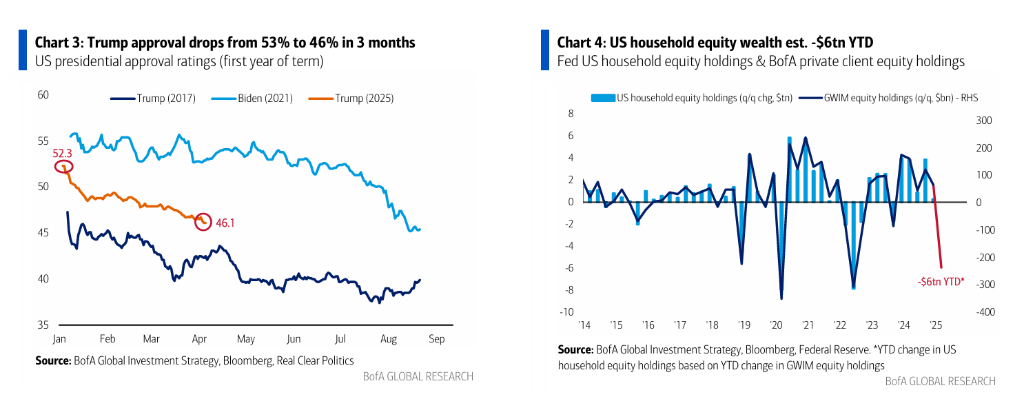
По мере ребалансировки глобальной экономики капитал перетекает с американского рынка на другие регионы, особенно на развивающиеся рынки и в Европу. Эта тенденция потоков капитала поддерживает цены на золото. С начала года золото показало лучший результат (+26,2%), за ним следуют государственные облигации (+5,6%) и инвестиционные облигации (+3,9%), в то время как американские акции упали на 3,3%. При этом биржевое богатство американских домохозяйств в этом году сократилось примерно на 6 триллионов долларов.
Хартнетт рекомендует: «Stay BIG, sell rips», то есть занимать длинные позиции по облигациям (Bonds), международным акциям (International Stocks) и золоту (Gold). Инвесторам следует продавать американские акции на отскоке рынка, а не слепо гнаться за ростом.
Хартнетт: рынок находится на историческом переломном моменте
Хартнетт заявил, что с начала года динамика финансовых активов показывает четкую тенденцию: золото лидирует (+26,2%), облигации показывают хорошие результаты (государственные облигации +5,6%, инвестиционные облигации +3,9%), в то время как американские акции (-3,3%) и доллар США (-8,5%) значительно упали.
Недавние потоки капитала показывают приток на все региональные фондовые рынки (Европа 3,4 миллиарда долларов, развивающиеся рынки 1 миллиард долларов, Япония 1 миллиард долларов), в то время как отток зафиксирован только по американским акциям в размере 800 миллионов долларов; приток в золото составил 3,3 миллиарда долларов.
Текущая тенденция указывает на то, что отношения между Уолл-стрит и Мейн-стрит находятся в процессе ребалансировки. Данные Bank of America показывают, что биржевое богатство американских домохозяйств в этом году сократилось примерно на 6 триллионов долларов, а соотношение финансовых активов частного сектора США к ВВП снизилось с более чем 6 раз до 5,4 раза.
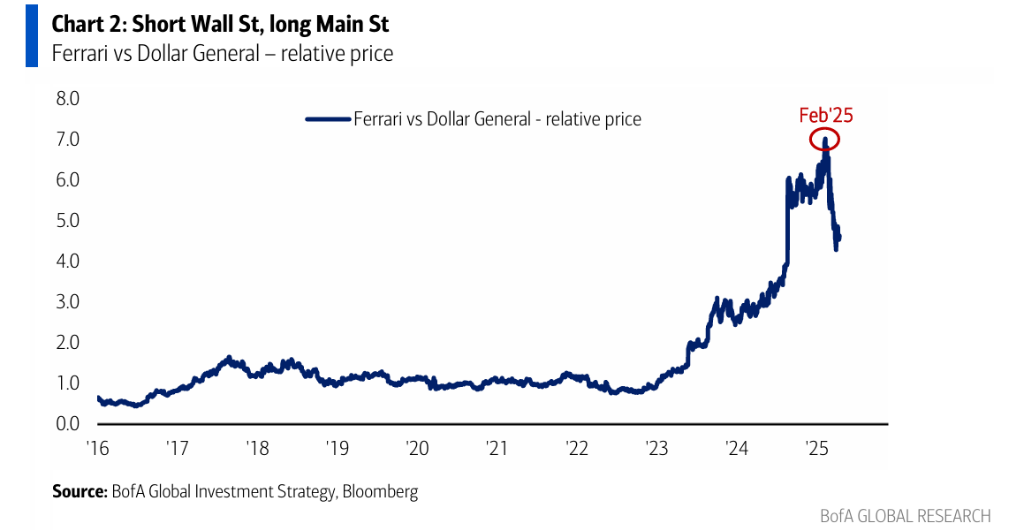
Хартнетт считает, что это изменение знаменует конец эпохи «мы никогда не были так процветающи» — низкие процентные ставки, глобальные стимулы политики свыше 30 триллионов долларов, дефицит правительства США в 9% и бум ИИ — подходит к концу.
Три ключевых драйвера изменений
Хартнетт считает, что текущая коррекция рынка вызвана факторами «3B»:
-
Облигации (Bonds): доходность казначейских облигаций США показала самый быстрый рост на 50 базисных пунктов с мая 2009 года
-
Народная база (Base): рейтинг одобрения Трампа снизился с 53% до 46%
-
Миллиардеры (Billionaires): рыночная капитализация технологических гигантов испарилась более чем на 5 триллионов долларов
Чтобы развернуть тенденцию «продавать на отскоке», рынку нужны три фактора:
-
Снижение ставок: ожидания снижения ставок ФРС (рынок ожидает снижения ставок на заседании FOMC 18 июня с вероятностью 65%, на заседании 30 июля — 100% вероятности снижения)
-
Тарифы: смягчение тарифной политики Трампа
-
Потребители: сохранение устойчивости потребительских расходов в США
Глобальная переоценка и слабость доллара
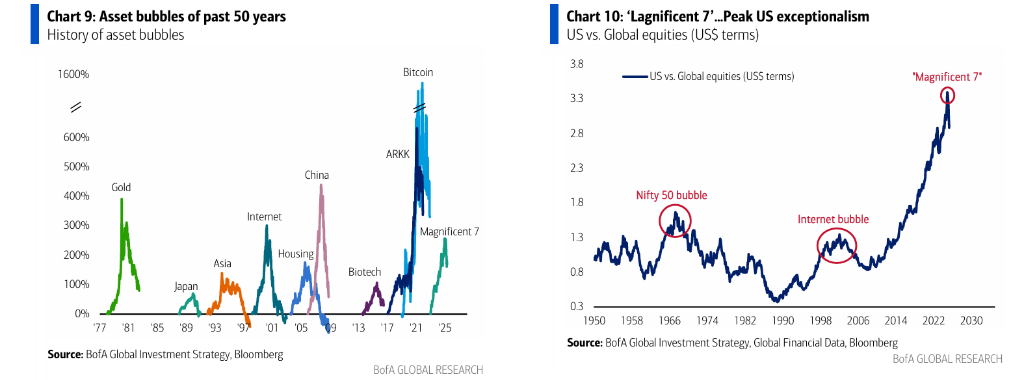
Хартнетт заявил, что главный тренд 2025 года — достижение пика оценками акций и кредита. Исторически коэффициент P/E S&P 500:
-
В 20-м веке в среднем составлял 14 раз (периоды мировых войн, холодной войны, Великой депрессии, стагфляции)
-
В 21-м веке в среднем составлял 20 раз (периоды глобализации, технологического прогресса, мягкой денежно-кредитной политики)
-
В первой половине 2020-х годов 20 раз стало нижней границей коэффициента P/E
-
В будущем 20 раз может стать верхней границей коэффициента P/E
Хартнетт считает, что непрерывное обесценение долларовых активов является самой четкой инвестиционной темой, и резкий рост цен на золото является явным сигналом этой тенденции. Тенденция ослабления доллара благоприятствует сырьевым товарам, развивающимся рынкам и международным активам (китайские технологии, европейские/японские банки).
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News












