Что должен сделать Трамп, если он действительно хочет, чтобы ФРС снизила ставки?
Автор: Гао Чжимou
В то время как рынок полон догадок относительно пути снижения ставок ФРС, анализ со стороны ведущих инвестиционных банков и высокопоставленных чиновников ФРС указывает на все более четкий вывод: ключом к тому, чтобы колеблющаяся ФРС действительно нажала на спусковой крючок снижения ставок, может быть не тонкая волатильность данных по инфляции или краткосрочный шум тарифной политики, а более прямой и, возможно, более жестокий сигнал——значительное ухудшение на рынке труда.
Для Трампа (или любого сторонника такой позиции), стремящегося к более низким процентным ставкам, слабый рынок занятости может стать наиболее эффективным катализатором для достижения его целей.
Взгляд Goldman Sachs: “Значительное восходящее давление” на уровень безработицы является сигналом к действию
Стратег Goldman Sachs Доминик Уилсон (Dominic Wilson) в своем отчете четко указал, что “резкое ухудшение” на рынке труда является ключом к развороту политики ФРС. Он подчеркнул: “Любое значительное восходящее давление на уровень безработицы заставит ФРС решительно перейти к действиям (снижению ставок).”
Уилсон проанализировал, что, хотя приостановка взаимных тарифов 9 апреля ненадолго предотвратила сползание экономики к рецессии, фундаментальные риски не устранены. Высокая неопределенность, вызванная политикой, низкое доверие потребителей и бизнеса, а также давление на рост реальных доходов означают, что экономика США “все еще с большой вероятностью может столкнуться с рецессией”.
Goldman Sachs прогнозирует, что в случае полномасштабной рецессии индекс S&P 500 может упасть до уровня около 4600 пунктов, кредитные спреды высокодоходных облигаций могут превысить 600 базисных пунктов, а доходность краткосрочных казначейских облигаций может опуститься ниже 3%.
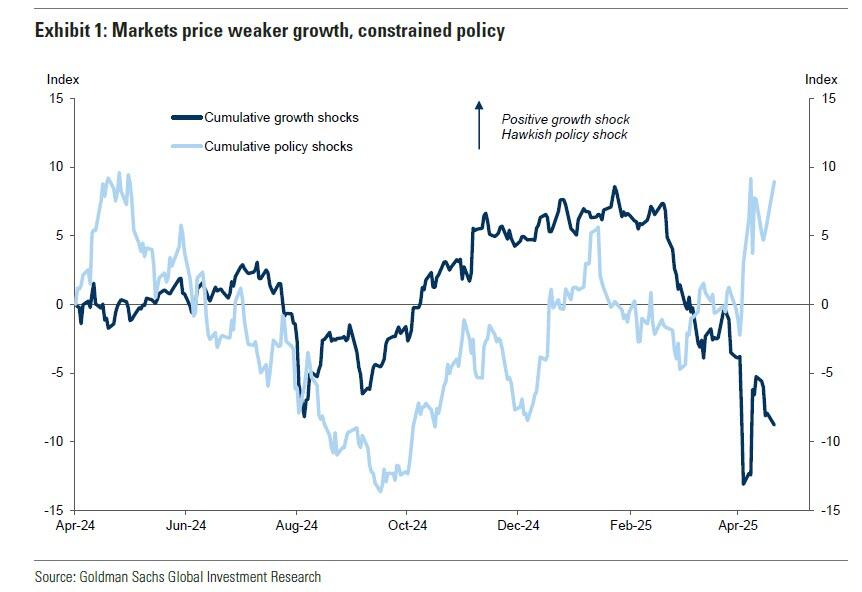
В то же время финансовая уязвимость, выявленная недавней рыночной волатильностью (включая рынок казначейских облигаций), остается скрытой угрозой. Окончательное влияние тарифов на инфляцию и занятость проявится со временем, что означает, что ФРС в ближайшие два-три месяца может продолжать находиться в режиме “наблюдения за рецессией”. Неясность путей торговой и фискальной политики в сочетании с необходимостью якорения инфляционных ожиданий затрудняет для ФРС решительные действия.
Исходя из этого, Goldman Sachs считает, что даже несмотря на краткосрочные помехи в виде инфляции, вызванной тарифами, “любое значительное восходящее давление на уровень безработицы побудит ФРС к решительным действиям”.
Они полагают, что рецессия может “легко” спровоцировать снижение ставок ФРС примерно на 200 базисных пунктов в краткосрочной перспективе, что “значительно превышает текущую рыночную оценку”. Иными словами, восходящее давление на уровень безработицы, вызванное скачком числа безработных, может стать ключевым фактором, вынуждающим председателя ФРС Пауэлла действовать.
Высокопоставленный чиновник ФРС подтверждает: внимание на “скорость роста” безработицы
Недавние заявления вице-председателя ФРС Кристофера Уоллера (Christopher Waller) подтвердили вышеизложенную точку зрения изнутри руководства. Он также считает рынок труда ключевой переменной.
Уоллер признал, что полное влияние тарифов может проясниться только во второй половине 2025 года, и склоняется к мнению, что их эффект будет “однократным эффектом уровня цен” (то есть временной инфляцией).
Он добавил, что “требуется мужество, чтобы столкнуться с ростом цен, вызванным тарифами, и рассматривать его как временное явление”——эти слова подразумевают сложность принятия таких решений в текущих условиях, особенно учитывая потенциальные политические факторы.
Итак, что может побудить ФРС действовать быстро? Ответ Уоллера совпадает с мнением Goldman Sachs: данные по занятости. Он заявил, что “не удивится”, если тарифы приведут к большим сокращениям и более высокой безработице. Что еще важнее, Уоллер подчеркнул, что фокус внимания ФРС будет на “скорости роста” безработицы, а не на ее абсолютном уровне. Он считает:
“Тарифы могут быстро поднять уровень безработицы.”
Эту логику поддержал экономист ФРБ Миннеаполиса Хавьер Бьянки (Javier Bianchi), который считает, что тарифы по своей сути являются “негативным шоком спроса”, имеющим дефляционный эффект. Это дополнительно поддерживает мнение, что ФРС должна “видеть насквозь” краткосрочную инфляцию и проводить экспансионистскую денежно-кредитную политику (снижение ставок), чтобы избежать худших экономических последствий.
В заключение Уоллер предупредил, что текущая зависимость от данных может подвергнуть ФРС риску повторного “запаздывания с действиями” (аналогично 2021 году, но в противоположном направлении). Как только рост безработицы приведет к экономическому спаду, “может последовать значительное снижение ставок”.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News