


Большой долговой цикл США, о котором должен знать каждый: риски, возможности и размышления
В данной статье рассматривается новая книга Далио (Dalio) «Как страны банкротятся», и в конце, сочетая с моей личной точкой зрения, я систематизирую возможности и риски крупного долгового цикла США, исключительно как вспомогательный материал для инвестиционных решений.
Сначала представлю Далио—основателя фонда Bridgewater, который неоднократно успешно предсказывал такие крупные экономические события, как финансовый кризис 2008 года, долговой кризис в Европе, Brexit, и被誉为 (被誉为 -> прославился как) инвестиционный Стив·Джобс, далее переходим к основному тексту.
Ранее при изучении долга обычно имели в виду кредитный цикл, синхронизированный с деловым циклом (около 6 лет ± 3 года), однако крупный долговой цикл является более важным и фундаментальным, это связано с тем, что с 1700 года в мире существовало около 750 видов валют или долговых рынков, но сегодня存续 (存续 -> сохранилось) лишь около 20%. И даже сохранившиеся валюты в большинстве случаев经历了 (经历了 -> пережили) серьезную девальвацию, что тесно связано с “крупным долговым циклом” из книги.
Ключевое различие между малым и крупным долговым циклом заключается в способности центрального банка разворачивать долговой цикл. В традиционном процессе deleveraging малого долгового цикла центральный банк снижает процентные ставки и увеличивает предложение кредита. Однако для крупного долгового цикла ситуация становится очень сложной, поскольку рост долга уже стал неустойчивым. Типичный путь应对 (应对 -> преодоления) крупного долгового цикла выглядит так: здоровый частный сектор->чрезмерное заимствование частным сектором, трудности с погашением->правительственный сектор приходит на помощь, чрезмерное заимствование->центральный банк печатает деньги и покупает государственный долг для оказания помощи (центральный банк является кредитором последней инстанции).
Крупный долговой цикл обычно длится около 80 лет и делится на пять этапов:
1)Этап здоровых денег(Sound Money Stage): вначале процентные ставки очень низкие, доходность от заимствований в этот момент превышает стоимость капитала, в это время происходит расширение долга.
2)Этап долгового пузыря(Debt Bubble Stage): по мере расширения долга экономика начинает процветать, цены на определенные активы (фондовый рынок, недвижимость и т.д.) начинают расти, по мере роста цен на активы и продолжающегося процветания экономики частный сектор становится более уверенным в своей способности погашать долги и доходности активов, поэтому продолжает расширять долг.
3)Этап пика(Top Stage): цены на активы уже достигли стадии пузыря, расширение долга не прекращается.
4)Этап делевериджа(Deleveraging Stage): вспыхивает волна дефолтов по долгам, цены на активы резко падают, совокупный спрос сокращается, экономика попадает в цикл долг-дефляция(эффект Фишера), номинальные процентные ставки снижаются до нулевой границы, реальные процентные ставки растут из-за дефляции, давление по обслуживанию долга усиливается.
5)Этап долгового кризиса(Debt Crisis Stage): из-за лопающегося пузыря активов одновременно лопается и долговой пузырь. В такой ситуации люди, взявшие кредиты для покупки активов, возможно, не смогут погасить долги, в этот момент вся экономика сталкивается с банкротством, реструктуризацией долга, этот этап также знаменует затухание крупного долгового кризиса, достижение нового равновесия, начинается новый цикл.
На каждом из этих пяти этапов центральный банк должен принимать различные меры денежно-кредитной политики для обеспечения стабильности долга и экономики, поэтому мы также можем наблюдать текущий этап крупного долгового цикла через денежно-кредитную политику.
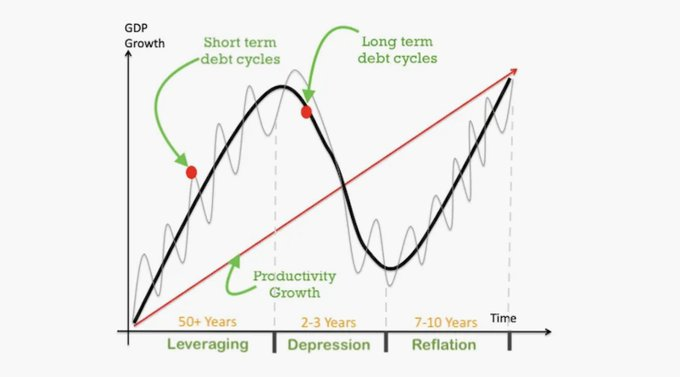
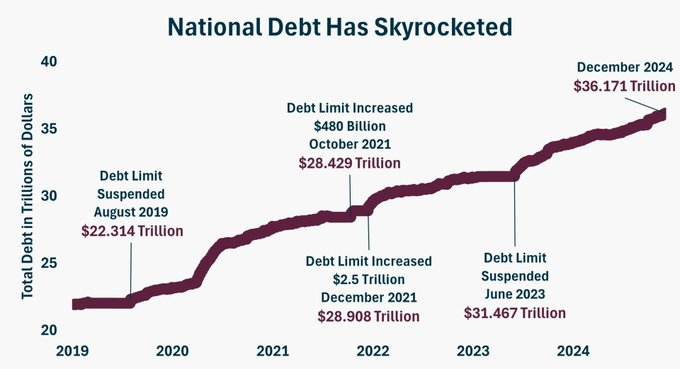
В настоящее время США с 1945 года пережили 12,5 краткосрочных долговых циклов, расходы США на обслуживание долга в этом году, как ожидается, превысят 1 трлн долларов, в то время как общие доходы правительства составляют всего 5 трлн долларов. Другими словами, на каждые 4 доллара, собранные правительством США, 1 доллар должен быть выделен на выплату процентов по долгу!
Если эта тенденция продолжится, правительству США будет все сложнее погашать долг, в конечном итоге оно будет вынуждено провести монетизацию долга(печатать деньги для погашения долга), это将进一步 (这将进一步 -> это дополнительно) подтолкнет инфляцию, вызовет серьезную девальвацию валюты, поэтому в настоящее время США находятся во второй половине крупного долгового цикла, то есть на грани Stage 3“этапа лопающегося пузыря”, это означает, что долговой кризис, возможно, уже близок.
Далее мы回顾 (回顾 -> рассмотрим) первый долговой длинный цикл, пережитый США с 1981 по 2000 год, конкретно разделенный на несколько коротких циклов.
Первый короткий цикл(1981 год~1989 год): второй нефтяной кризис, вспыхнувший в 1979 году, привел США в эру “стагфляции 2.0”, с февраля по апрель 1980 года лучшая процентная ставка по кредитам банков США连续 (连续 -> подряд) повышалась 9 раз с 15,25% до 20,0%. Уровень инфляции находился на историческом максимуме, процентные ставки также были исторически самыми высокими. Чтобы избежать системных рисков, денежно-кредитная политика сменилась с жесткой на мягкую, с мая по июль 1980 года ФРС снизила ставки 3 раза, каждый раз на 100 б.п., ставка была снижена с 13,0% до 10,0%, всего снижение ставок составило 300 б.п., после прихода Рейгана к власти в 1981 году оборонные расходы значительно увеличились, на этом этапе коэффициент левериджа правительства резко вырос, существующий долг в этот период быстро расширился, и в 1984 году достиг высшей точки этого долгового длинного цикла, доля дефицита составила高达 (高达 -> достигла) 5,7%. В мае у Illinois Continental Bank, одного из десяти крупнейших банков США, произошел “набег на банки”, в том же месяце 17 числа банк принял временную финансовую помощь FDIC, это стало самым значительным решением о банкротстве банка в истории FDIC. В июне лучшая процентная ставка по кредитам банков продолжила расти,直到 (直到 -> вплоть до) Соглашения Плаза в 1985 году, принудившего доллар к девальвации, после подписания «Соглашения Плаза» был принят «Закон Грамма-Рудмана-Холлингса 1985 года», требующий к 1991 году基本 (基本 -> в основном) сбалансировать федеральный бюджет. 28 октября 1985 года председатель ФРС Волкер выступил с речью, считая, что экономика нуждается в помощи более низких процентных ставок. На этом этапе ФРС для повторного стимулирования экономики постепенно снизила процентные ставки с 11,64% до 5,85%.
Однако Гринспен, ставший председателем ФРС в 1987 году, снова ужесточил денежно-кредитную политику, рост стоимости финансирования привел к снижению готовности предприятий и жителей к финансированию, повышение ставок также стало важной причиной,触发 (触发 -> спровоцировавшей) биржевой крах “Черного понедельника”, темпы экономического роста进一步 (进一步 -> дополнительно) снизились. В 1987 году Рейган подписал закон о снижении федерального дефицита, прирост коэффициента левериджа правительства также начал снижаться, прирост коэффициента левериджа всех секторов持续 (持续 -> продолжал) замедляться к концу 1989 года, масштаб социального левериджа вошел в стадию бокового движения.
Второй короткий цикл(1989 год~1992 год): в августе 1990 года вспыхнула война в Персидском заливе, международные цены на нефть резко выросли, CPI вырос до максимума с 1983 года, темпы роста ВВП в 1991 году достигли отрицательных значений, в марте 1991 года уровень безработицы продолжал значительно расти, чтобы扭转 (扭转 ->扭转 -> разворот) ситуацию экономического застоя, ФРС в этот период приняла мягкую денежно-кредитную политику, снизив целевую ставку по федеральным фондам с максимума цикла 9,8125%连续 (连续 -> подряд) до 3%. Большие财政 (财政 -> бюджетные) расходы, вызванные ведением войны, также привели к резкому росту коэффициента левериджа государственного сектора, что вызвало рост прироста социального левериджа в 1991 году. 1 апреля 1992 года в Японии произошел биржевой крах, индекс Nikkei упал ниже 17000 пунктов, в это время от исторического максимума 38957 пунктов в начале 1990 года уже отыграно 56%; фондовые рынки Японии, Великобритании, Франции, Германии, Мексики из-за ухудшения экономики出现了 (出现了 ->出现了 ->出现了) цепное падение, чтобы应对 (应对 ->应对 ->应对) глобальную рецессию, 2 июля ФРС снова снизила ставки на 50 б.п.
Третий короткий цикл(1992 год~2000 год): пришедшее к власти в 1992 году правительство Клинтона сбалансировало бюджетный дефицит за счет повышения налогов и сокращения расходов, однако благоприятная среда экономического развития после войны и хорошие ожидания экономического развития усилили готовность к финансированию у сектора жителей и предприятий, способствовали росту прироста социального левериджа, после этого экономика расширилась, инфляция снова поднялась, ФРС с февраля 1994 года начала 6 раз подряд повышать ставки всего на 3 процентных пункта до 6%, в декабре 1994 года, из-за того что ФРС в течение года 6 раз подряд повышала ставки, что привело к тому, что рост краткосрочных процентных ставок значительно превысил рост долгосрочных процентных ставок, кривая доходности облигаций出现了 (出现了 ->出现了 ->出现了) инверсию, с начала 1994 года до середины сентября стоимость американского облигационного рынка потеряла 600 млрд долларов, за весь год глобальный облигационный рынок потерял 1,5 трлн долларов, это и есть известное событие большого краха облигаций 1994 года.
Затем в 1997 году вспыхнул азиатский финансовый кризис, в 1998 году вспыхнул долговой кризис в России, что напрямую привело к тому, что одна из четырех крупных хедж-фондов США, Long-Term Capital Management, LTCM, в одночасье рухнула. 23 сентября Merrill Lynch, Morgan выделили средства для收购 (收购 ->收购 ->收购) и接管 (接管 ->接管 ->接管) LTCM. Чтобы предотвратить колебания финансового рынка, препятствующие экономическому росту США, в 3-м квартале 1998 года ФРС снизила ставки на 50 б.п., энтузиазм развития интернет-предприятий продолжал расти, прирост левериджа неправительственного сектора продолжал повышаться, среди них прирост левериджа предприятий достиг максимального значения с 1986 года,带动 (带动 ->带动 ->带动) рост прироста социального левериджа.
В 2000 году лопнул интернет-пузырь, Nasdaq упал на 80%. После прокалывания интернет-пузыря прирост левериджа неправительственного сектора и темпы роста ВВП значительно снизились, прирост социального левериджа стал отрицательным, масштаб коэффициента левериджа出现了 (出现了 ->出现了 ->出现了) снижение, экономическая рецессия, инфляция снизилась, что вызвало新一轮 (新一轮 ->新一轮 ->新一轮) кредитное смягчение и экономическое восстановление, с этого момента текущий долговой цикл вошел в заключительную стадию.
Затем финансовый кризис 08 года, уровень безработицы в США достиг 10%, глобальные процентные ставки снизились до 0%, невозможно было дальше стимулировать экономику за счет снижения ставок, ФРС запустила самую крупную монетизацию долга, покупая долг за счет печати денег, в течение 12 лет с 2008 по 2020 год США запустили расширение баланса центрального банка и покупку долга, по сути это печать денег, монетизация долга и количественное смягчение, затем с конца 21 года началось ужесточение для борьбы с инфляцией, ставки по казначейским облигациям США выросли, доллар укрепился, в 2021 году индекс Nasdaq соответственно упал с максимума на 33%, в то же время высокие процентные ставки также привели к убыткам ФРС.
Кратко回顾 (回顾 ->回顾 ->回顾) один долговой цикл, ранее упоминалось, что США即将 (即将 ->即将 ->即将) войти в грань этапа лопающегося пузыря, путь передачи крупного долгового цикла — частный сектор-правительство-ФРС, тогда когда крупный долговой цикл доходит до центрального банка, что произойдет?
Первый шаг: ФРС расширит баланс для монетизации долга
Когда возникает долговой кризис и процентные ставки невозможно снизить(например, до 0%),就开始 (就开始 ->就开始 ->就开始) печатать деньги и покупать облигации, этот процесс начался с 2008 года, то есть количественное смягчение(QE), в настоящее время США провели всего 4 раунда QE, массово покупая казначейские облигации США и MBS. Особенность QE заключается в том, что покупаемые активы имеют длительную дюрацию, это насильственно снижает доходность казначейских облигаций, побуждая деньги течь в рисковые активы, подталкивая цены рисковых активов вверх.
Здесь деньги QE реализуются через резервы(деньги коммерческих банков, хранящиеся в ФРС), когда ФРС покупает облигации у банков, не нужно тратить деньги, а просто сообщить банку, что резервы ФРС увеличились.
Второй шаг: когда процентные ставки растут, центральный банк несет убытки
ФРС в основном имеет процентные доходы и процентные расходы, структура баланса — занимать короткое, покупать длинное, нужно платить проценты по коротким активам типа RRP и Reserve, получать проценты по относительно длинным активам типа казначейских облигаций США и MBS. Однако с повышения ставок в 22 году краткосрочные и долгосрочные ставки инвертировались, поэтому ФРС теряет деньги, в 23 году ФРС потеряла 114 млрд долларов, в 24 году потеряла 82 млрд долларов.
Ранее, когда у ФРС была прибыль, она передавала прибыль в Министерство финансов. А когда убытки, эта часть становится отложенными активами(Earnings remittances due to the U.S. Treasury)эта часть уже накопилась более чем на 220 млрд долларов.
Третий шаг: когда чистые активы центрального банка значительно отрицательны, вход в спираль смерти
Если ФРС будет постоянно терять деньги, рано или поздно это приведет к тому, что чистые активы станут значительно отрицательными, это настоящий сигнал опасности. Это знаменует спираль смерти, то есть рост процентных ставок приводит к тому, что кредиторы видят проблему и распродают долг, что приводит к дальнейшему росту процентных ставок, что进一步 (进一步 ->进一步 ->进一步) приводит к распродаже долга и валюты, конечный результат — девальвация валюты, вызывающая стагфляцию или депрессию.
На этом шаге ФРС сталкивается с тем, что с одной стороны нужно поддерживать мягкую политику для поддержки слабой экономики и правительства со слабыми финансами, с другой стороны нужно ужесточать политику(высокие процентные ставки)чтобы предотвратить распродажу валюты рынком.
Четвертый шаг: делеверидж, реструктуризация долга и девальвация
Когда долговое бремя слишком велико, происходит масштабная реструктуризация и/или девальвация, что значительно снижает масштаб и стоимость долга. В то же время валютная девальвация, держатели валюты и долга несут тяжелые потери реальной покупательной способности,直到 (直到 ->直到 ->直到) не будет построена новая валютная система с достаточным кредитом, способная привлечь инвесторов и сберегателей снова держать эту валюту. На такой стадии правительство обычно внедряет чрезвычайные политики, такие как чрезвычайные налоги и контроль за капиталом.
Пятый шаг: возвращение к равновесию, establishment нового цикла
Когда долг девальвирован, цикл подходит к концу, ФРС может, привязав валюту к твердой валюте(например, золото), в условиях очень жесткой валюты и очень высоких реальных процентных ставок, строго выполнить переход от быстро девальвирующейся валюты к относительно стабильной валюте, то есть建立 (建立 ->建立 ->建立) новая циклическая система.
Через вышеуказанные шаги в основном можно судить, что сейчас США находятся посередине между вторым шагом(убытки центрального банка)и третьим шагом(чистые активы центрального банка значительно отрицательны, вход в спираль смерти). Тогда каковы будут следующие меры реагирования ФРС?
Обычно есть два пути контроля долга. Первый — финансовое подавление, по сути это снижение стоимости процентов, другой выбор — контроль за финансами, то есть снижение не процентного дефицита. Снижение стоимости процентов — это снижение ставок, смягчение давления расходов на проценты, снижение не процентного дефицита无非 (无非 ->无非 ->无非) два пути, один — сокращение расходов, один — повышение налогов, эти два направления правительство Трампа уже активно продвигает, Департамент эффективности правительства DOGE сокращает государственные财政 (财政 ->财政 ->财政) расходы, тарифная политика увеличивает государственные доходы.
Несмотря на то, что Трамп энергично уже начал, глобальные финансовые рынки на самом деле не так认可 (认可 ->认可 ->认可). Глобальные крупные центральные банки рано начали持续 (持续 ->持续 ->持续) покупать золото. Сейчас золото仅次于 (仅次于 ->仅次于 ->仅次于) доллар и евро, превысив иену, стало третьей крупнейшей резервной валютой в мире.
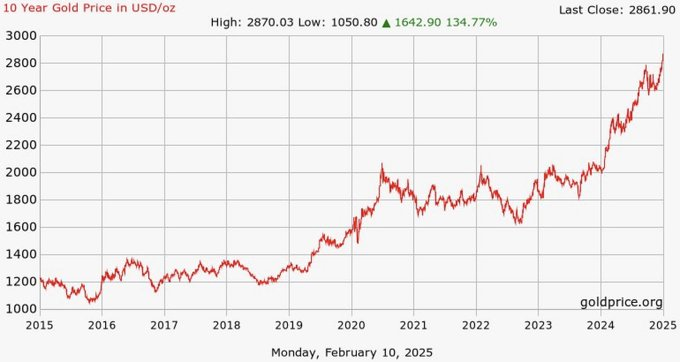
В настоящее время финансовое состояние США имеет серьезную проблему——занимать новый долг для погашения старого, но заполнение бюджетного разрыва за счет выпуска облигаций, а эти новые облигации приносят более высокие расходы на проценты, что заставляет США попасть в “порочный круг долга”, в конечном итоге может попасть в затруднительное положение “никогда не погасить”.
В такой ситуации тупик с казначейскими облигациями США нельзя решить за короткое время, в конце концов все равно придется обрабатывать по вышеуказанным двум путям долгового кризиса, поэтому ФРС выберет снижение стоимости процентов, смягчение давления расходов на проценты, снижение ставок хотя и не может фундаментально решить проблему долга, но действительно может временно смягчить часть давления по выплате процентов, дать правительству больше времени для应对 (应对 ->应对 ->应对) огромного долгового бремени.
Снижение ставок на самом деле также高度 (高度 ->高度 ->高度) согласуется с политикой Трампа “Америка прежде всего”, в настоящее время рынок единодушно считает, что тарифная и финансовая политика после прихода Трампа к власти сделает дефицит США失控 (失控 ->失控 ->失控) как “оторвавшийся от вожжей конь”, и приведет к снижению кредита США, росту инфляции и процентных ставок, а на самом деле, рост доллара вызван тем, что процентные ставки других стран относительно процентных ставок рынка США снизились больше(страны с относительно более высокими процентными ставками, валюта укрепляется), падение цены казначейских облигаций США(то есть рост доходности)также属于 (属于 ->属于 ->属于) нормальное явление краткосрочного отскока в цикле снижения процентных ставок.
Что касается ожидаемой рынком реинфляции, если только Трамп не вызовет четвертый нефтяной кризис, иначе исходя из любой логики, невозможно объяснить, что он希望 (希望 ->希望 ->希望) снова подтолкнуть уровень инфляции, которую американцы больше всего ненавидят.
Что касается снижения ставок, почему это дело始终 (始终 ->始终 ->始终) трудно родить? В этом году ожидания снижения ставок постоянно и反复 (反复 ->反复 ->反复) колеблются, я думаю, это не想让 (不想让 ->不想让 ->不想让) чрезмерного透支 (透支 ->透支 ->透支) ожиданий снижения ставок, сейчас “ястребы” могут обеспечить пространство для последующего “снижения”.
Об回顾 (Об回顾 ->Об回顾 ->Об回顾) исторический опыт с 1990 года, ФРС соответственно в августе 1989 года и августе 1995 года приостанавливала снижение ставок, чтобы оценить последующий рост и решить скорость и силу снижения ставок. Например, после “превентивного” снижения ставок в июле 1995 года ФРС три заседания подряд оставалась бездейственной,直到 (直到 ->直到 ->直到) правительство США из-за несогласия по бюджету нового финансового года дважды закрывалось, только тогда решило в декабре 1995 года снова снизить ставки на 25 б.п.
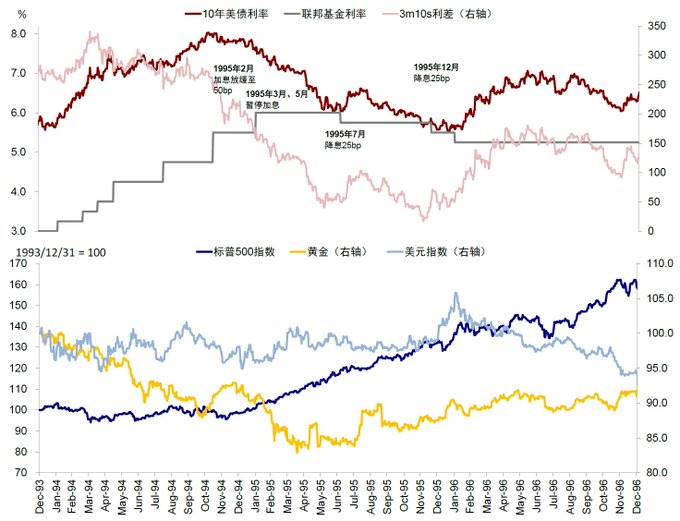
Поэтому нельзя следовать логике рынка для推理 (推理 ->推理 ->推理), часто возникают проблемы, следует “думать наоборот, действовать наоборот”. Тогда какие возможности далее?
1、С точки зрения активов в долларах, золото все еще является хорошим активом; казначейские облигации США, особенно долгосрочные, — очень плохой актив
2、В определенный момент времени США активно или пассивно начнут снижать ставки, мы должны做好 (做好 ->做好 ->做好) моделирование и подготовку, внимательно следить за доходностью десятилетних казначейских облигаций США.
3、Биткоин все еще является качественным инвестиционным объектом среди рисковых активов, ценность биткоина все еще устойчива.
4、Как только на американском фондовом рынке произойдет коррекция большого уровня, покупать на низких уровнях частями, технологические акции все еще обладают высоким соотношением доходности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @shufen46250836







