도이체방크 "시장 '3중 하락 리스크' 직면" 경고: 약세 요인 상쇄 가능하나 반등 시 연준 매파 자극 가능성
작성자: 샤오옌옌, 진스 데이터
독일은행은 중동 에너지 충격, AI 투자 사이클 냉각, 유럽 부채 리스크라는 세 가지 주요 시장 위협을 분석하며, 이들이 반드시 상호 강화되지는 않으며 오히려 상쇄될 가능성도 있다고 지적했다. 하지만 각 위험 완화로 인한 시장 반등은 금융 환경을 완화시켜 연준의 강경 입장을 다시 부활시킬 수 있다.
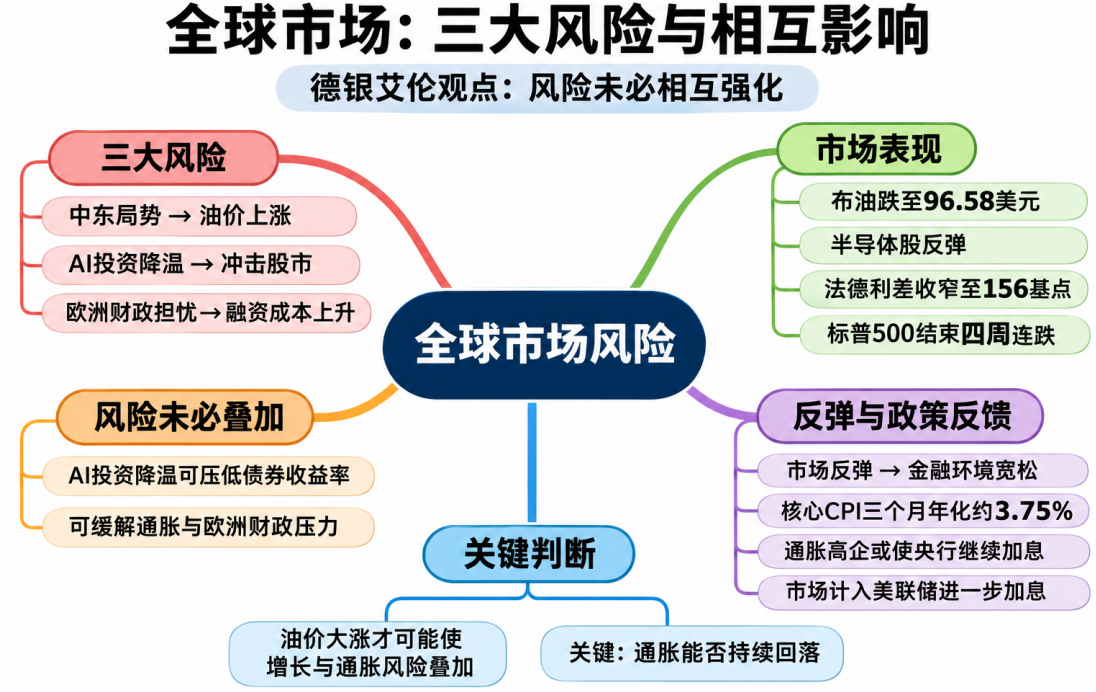
글로벌 시장은 세 가지 위험에 직면해 있다: 중동 정세 긴장 고조로 인한 유가 상승, AI 투자 사이클 냉각이 주식 시장에 미치는 타격, 그리고 유럽 재정 우려가 정부 조달 비용을 높이는 것이다.
독일은행 매크로 전략가 헨리 앨런(Henry Allen)은 최신 보고서 ‘하방 리스크는 어떻게 상쇄되는가(How the Bearish Risks Can Offset Each Other)’에서 투자자들이 이 세 가지 위험이 상호 강화될 것으로 쉽게 간주하기 쉬우나 실제 상황은 그렇지 않다고 밝혔다. 한 위험이 가져오는 부정적 영향은 다른 위험의 시장 효과에 의해 부분적으로 상쇄될 수 있다.
AI 투자 냉각, 오히려 부채 및 인플레이션 압력 완화 가능
앨런은 세 가지 위험 중 AI 투자 둔화가 나머지 두 가지 위험과 특이한 관계를 맺고 있다고 보았다.
AI 투자가 크게 냉각되면 테크주가 가장 먼저 타격을 입을 것이다. 반도체, 데이터 센터 및 관련 인프라에 대한 수요가 감소할 수 있으며, 기업 실적과 향후 생산성 성장 전망에도 영향을 미칠 것이다.
하지만 한편으로는 AI 투자 감소가 긍정적 시장 효과 두 가지를 가져올 수도 있다.
첫째, AI 투자 둔화는 경제 성장 기대를 약화시켜 투자자들이 미국 국채 등 안전자산으로 움직이게 하고, 채권 가격 상승과 금리 하락을 촉발한다. 낮은 채권 금리는 높은 부채 국가인 유럽의 자금 조달 부담을 줄이고, 시장에서의 주권 부채 우려를 완화할 수 있다.
둘째, AI 기반 시설 구축에는 많은 에너지가 소모되며 고급 저장 메모리 칩 등 제품의 수요를 동반한다. 투자 둔화는 이러한 분야에 대한 수요를 감소시켜 부분적 인플레이션 압력을 완화시킬 수 있다.
따라서 AI 투자 냉각은 주식시장에는 불리할 수 있으나 동시에 채권 금리를 낮추고 인플레이션을 완화하며 일부 재정 부담을 덜어줄 수 있다. 세 가지 위험이 반드시 동일한 방향으로 흘러갈 필요는 없다.
시장 반등이 가져온 새로운 문제: 중앙은행 추가 인상 가능성
최근 시장 흐름은 이미 이러한 위험 상쇄 징후를 보이고 있다.
10월 말 이후 중동 정세 긴장도가 다소 완화되면서 브렌트 원유 가격은 배럴당 113.43달러에서 96.58달러로 하락했으며, 이에 따라 미국과 유럽의 단기 인플레이션 기대감도 뒷걸음질 쳤다.
이에 따라 반도체주는 11월 5일 저점에서 반등했으며 그다음 금요일까지 필라델피아 반도체지수가 누적 12% 이상 상승했다. 미국과 유럽의 크레딧 스프레드도 축소되어, 시장에서 AI 투자 리스크가 자금조달 시장으로 전파될 우려가 줄어들었음을 시사한다.
유럽 부채 압력 역시 완화되는 양상이다. 프랑스 10년물 국채와 독일 국채 간 금리 차이는 10월 22일 약 174bp에서 156bp로 좁혀졌다.
이러한 변화는 S&P 500지수가 연속 4주 낙세를 끝내고 4주 만에 주간 첫 상승을 기록하도록 했다.
하지만 문제는 주식시장과 크레딧시장 반등이 금융환경의 완화를 의미한다는 점이다. 인플레이션이 여전히 높은 수준이라면 중앙은행은 이전의 시장 압력으로 인해 통화정책을 완화할 필요가 없으며, 오히려 추가로 금리를 인상할 수도 있다.
10월까지 미국의 핵심 소비자물가지수(CPI) 3개월 연율 상승률은 약 3.75%로 2024년 4월 이후 최고치를 기록했다. 인플레이션 압력이 다시 수면 위로 떠올랐고, 시장은 연준의 추가 금리 인상 가능성을 pricing하기 시작했으며, 심지어 12월 기준금리 50bp 인상 시나리오까지 논의하고 있다.
앨런은 투자자들이 주식시장 하락과 경제 성장 둔화를 중앙은행의 금리 인하와 연결 짓기 쉬우나, 다른 가능성을 간과한다고 지적했다. 즉, 주식시장 반등과 크레딧 스프레드 축소가 중앙은행에게 추가 인상 여지를 제공할 수 있다는 것이다.
것이 현재 시장의 가장 모순된 지점이다. 시장 심리가 회복될수록 오히려 통화정책이 완화로 전환되기 어려워질 수 있다.
유가 상승이야말로 세 가지 리스크의 진정한 중첩을 가능케 한다
AI 투자 둔화와 달리 중동 정세 격화 및 유가 급등은 경제 성장을 동시에 위축시키고 인플레이션을 부추길 수 있다.
에너지 가격 상승은 가정 소비와 기업의 생산, 운송 비용을 증가시켜 경제 활동을 위축시키고, 동시에 인플레이션 기대와 금리를 높인다. 정부의 자금 조달 비용도 함께 오를 수 있어 유럽 부채 압박을 더욱 가중시킨다.
이러한 상황은 AI 투자 냉각과는 정반대다. 후자는 경제 성장 기대와 채권 금리를 낮출 수 있으나, 에너지 쇼크는 경제 둔화와 인플레이션 상승을 동시에 초래하여 중앙은행의 의사결정을 더 어렵게 만들 수 있다.
앨런은 2022~2023년 기준금리 인상 사이클을 예시로 들며, 시장이 여러 차례 중앙은행의 추가 인상 중단임을 예상했으나, 끈적이는 인플레이션과 견실한 경제활동이 이를 끊임없이 무너뜨렸다고 지적했다. 2023년 실리콘밸리 뱅크(SVB) 파산과 지역 은행권 동요도 연준과 유럽중앙은행(ECB)이 정책을 계속 긴축하는 것을 막진 못했다.
현재 시장은 2027년 9월까지 연준의 누적 인상폭이 약 113bp에 달할 것으로 예상하고 있으며, 이는 이번 긴축 사이클 시작 당시 예상치였던 95bp보다 높다.
이는 시장이 향후 금리 전망을 단계적으로 상향 조정하고 있음을 시사한다.
독일은행의 분석 핵심은 중동 에너지 충격, AI 투자 냉각, 유럽 부채 리스크가 단순 합산되지 않는다는 점이다. AI 투자 둔화는 인플레이션과 재정 압박을 완화할 수 있으나, 유가가 다시 급등하거나 주식시장 반등이 금융환경을 과도하게 완화시키는 요인으로 작용할 경우 시장은 여전히 더 강도 높은 통화정책에 직면할 수 있다.
궁극적으로 시장 방향을 결정하는 관건은 인플레이션이 지속적으로 내려갈 수 있느냐 하는 것이다. 인플레이션 압박이 실질적으로 완화되어야만 주식시장 반등과 중앙은행의 통화정책 완화가 동시에 이루어질 가능성이 열린다.