Kalshi의 400억 달러 평가 가치 뒤에, 주말 스포츠 베팅 수수료가 선거일을 넘어선 이유는?
저자: Alea Research
번역: TechFlow
TechFlow 가이드: 새로운 10억 달러 규모 G 시리즈 투자를 완료한 뒤, 예측 시장 플랫폼 Kalshi의 기업 가치는 400억 달러로 치솟았다. 그러나 시장의 일반적인 인식은 여전히 ‘정치 대선이 플랫폼 번영을 이끈다’는 전통적 서사에 머물러 있어, 플랫폼의 기반 사업 구조에서 일어난 질적 변화를 심각한 수준으로 과소평가하고 있다.
Alea Research의 심층 데이터 리포트에 따르면, 선거일에는 2억 달러가 넘는 일일 거래량을 기록했지만, 실제로 Kalshi에 지속적인 현금흐름과 고액 수수료료를 안겨준 것은 주말의 NFL 스포츠 경기와 콤보 배팅(Combos)이었다. 단 하루치 풋볼 수퍼 선데이(Super Sunday)가 생성한 수수료는 이미 선거일의 35%를 넘어서는 수준이다.
본 문서는 Kalshi의 실제 수익 모델과 수수료 산정 공식을 체계적으로 분석하고, 기존 파생상품 거인인 CME의 밸류에이션 승수와 비교함으로써, 예측 시장이 우발적 정치 이벤트에서 주기가 짧고 꼬리가 긴 엔터테인먼트 금융으로 나아가며 작동하는 비즈니스 플라이휠을 조명한다.
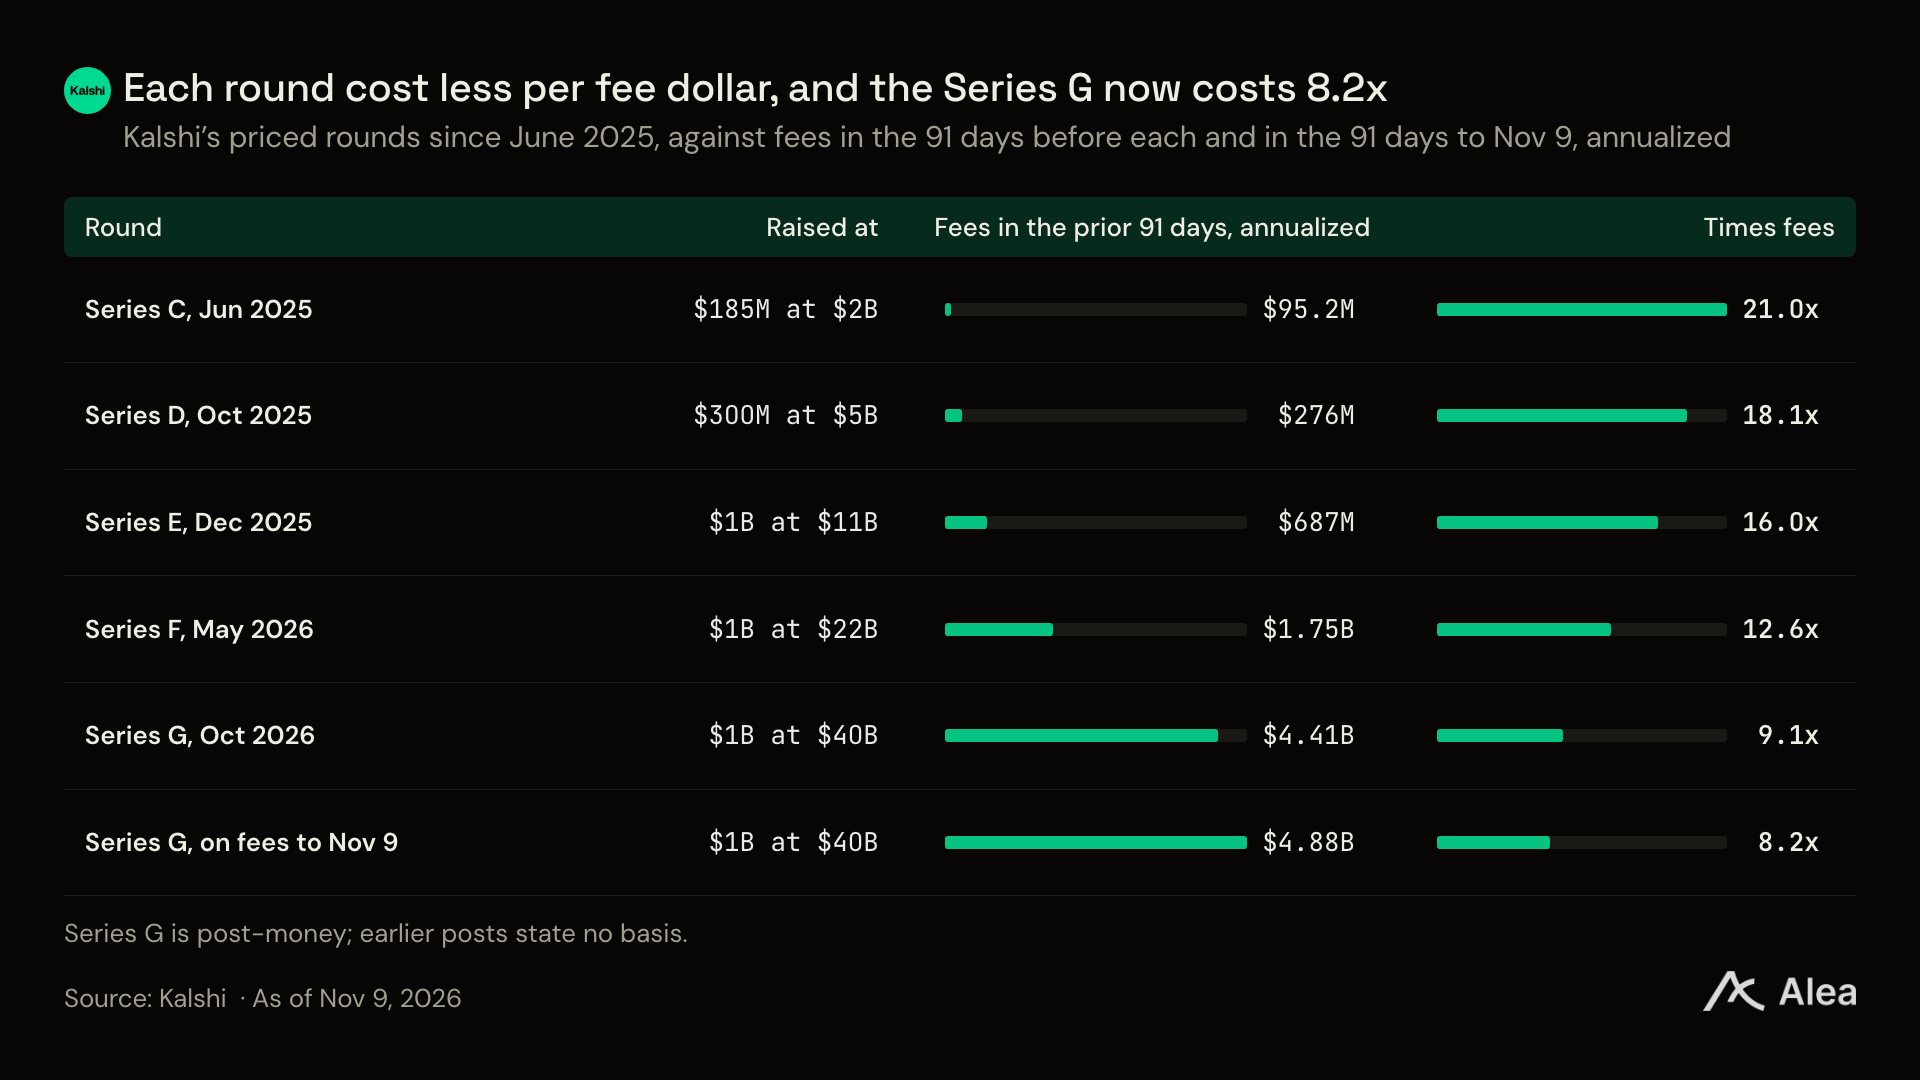
Kalshi의 이번 400억 달러 G 시리즈 투자 가치는 최근 91일 간 연산화한 수수료 수입의 8.2배에 해당한다. 반면, 2025년 6월 마지막 라운드 투자의 밸류에이션 승수는 무려 21.0배였다.
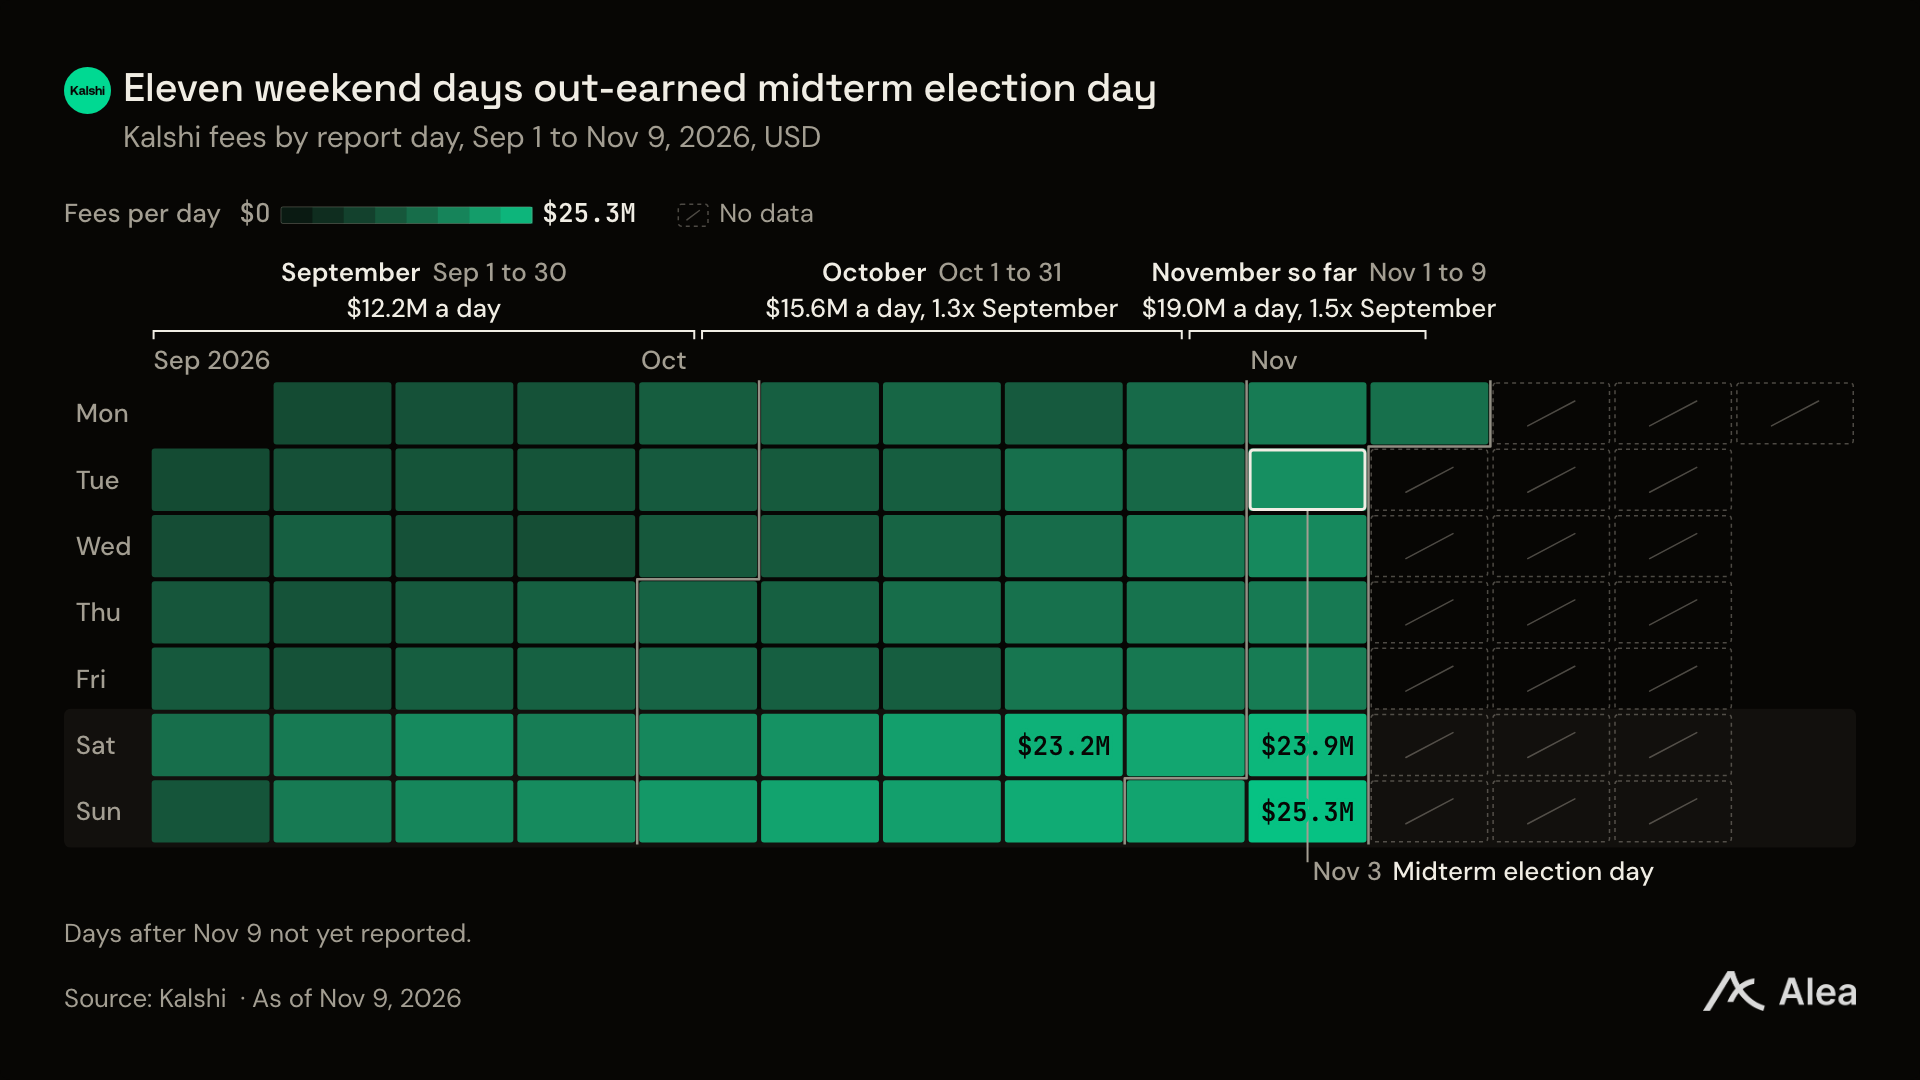
10월부터 시작하여, Kalshi는 주말 11일(토요일 및 일요일) 동안 매일 벌어들인 수수료가 중간선거 투표 일일보다 많았다. 이는 정치적 사건이 엄청난 명목 거래량을 만들어냈음에도 불구하고, 진정한 지속적이고 고액의 수수료 발생 동력이 긴 꼬리(Long-tail) 스포츠 이벤트 및 콤보 트레이드로 이동했음을 나타낸다.
핵심 포인트 정리
연간 완전한 수수료 수입 기준으로 계산할 경우, Kalshi의 G 시리즈 투자 대비 밸류에이션 승수는 14.5배로 시카고 상업 거래소(CME)의 15.7배 시가 매출비율(P/S) 평가치를 이미 하회한다. 최근의 수수료 폭발적 성장세만 고려할 경우, 밸류에이션 승수는 9.1배까지 축소된다.
4분기 초반 40일 만에 발생한 수수료는 무려 6억 5천 3백만 달러로, 이는 Kalshi의 지난 네 분기 총수입 중 정확히 3분의 2에 해당한다.
콤보 배팅(Combos)은 수수료 증가분에서 결정적인 역할을 했다. 10월부터 11월까지 일평균 수수료는 1,220만 달러에서 1,900만 달러로 치솟았는데, 이 중 313만 달러의 증가는 콤보 트레이드에서만 기인했다.
정치성 계약물은 선거일 당일 2억 1천 1백만 달러의 거래량을 기록했으나 수수료 기여도는 331만 달러에 불과했다. 반면, 선거 직후 이어지는 일요일에 Kalshi의 일일 수수료 수입은 놀라운 2천 5백 30만 달러를 기록하며 선거일 대비 무려 35% 더 높았다.
선거일 수수료 수익이 풋볼 수퍼 선데이보다 낮은 이유
11월 3일 선거에서 Kalshi 시장 내 인기 후보자들은 첫 487건 중 479건을 정복했다. Kalshi가 발표한 중간선거 총 거래 규모는 25억 달러로 2024년 대선 때보다 약 두 배에 달했으나, 수수료 수익 측면에서는 폭발적인 폭리를 보지 못했다.
이는 Kalshi의 핵심 수수료 산식에서 비롯된 것이다. 매매당 수수료 = 7% × 계약 건수 × 가격 × (1 - 가격). 1달러 거래 기준 환산 시, 수수료율은 본질적으로 7% × (1 - 가격)이다.
선거일 당일 대부분의 자금이 높은 확정도를 지닌 인기 후보자 쪽으로 쏠렸다. 주요 상원 선거전에서는 CNN 등 주요 언론사가 최종 승자를 보도하기 평균 115분 전부터 Kalshi 시장이 우승 확률을 99% 이상으로 끌어올렸다. 승률이 99%에 도달하면 (1 - 가격)은 단 0.01 남게 되어, 1달러 거래당 발생하는 수수료가 사실상 제로에 가까워진다.
반면 주말 스포츠 베팅 시장은 확률 곡선의 반대편에 위치한다. 최고의 성과를 보인 한 일요일에 스포츠 이벤트와 콤보 배팅이 하루 전체 수수료 수입의 87%를 차지했다. 스포츠 베팅의 개별 경기 배당은 대체로 50:50에 가깝고 복수 경기 조합 배당 역시 매우 다양하게 분포되어 있어, 플랫폼의 수수료 포착 능력이 이론적 최대치에 달한 것이다.
콤보 배팅이 현재 플랫폼 수수료의 3분의 1을 차지
모든 제품 라인업 중 콤보 배팅(Combos)이 Kalshi에 가져다주는 일평균 수수료 증가분은 나머지 모든 세그먼트 시장의 합계를 뛰어넘는다.
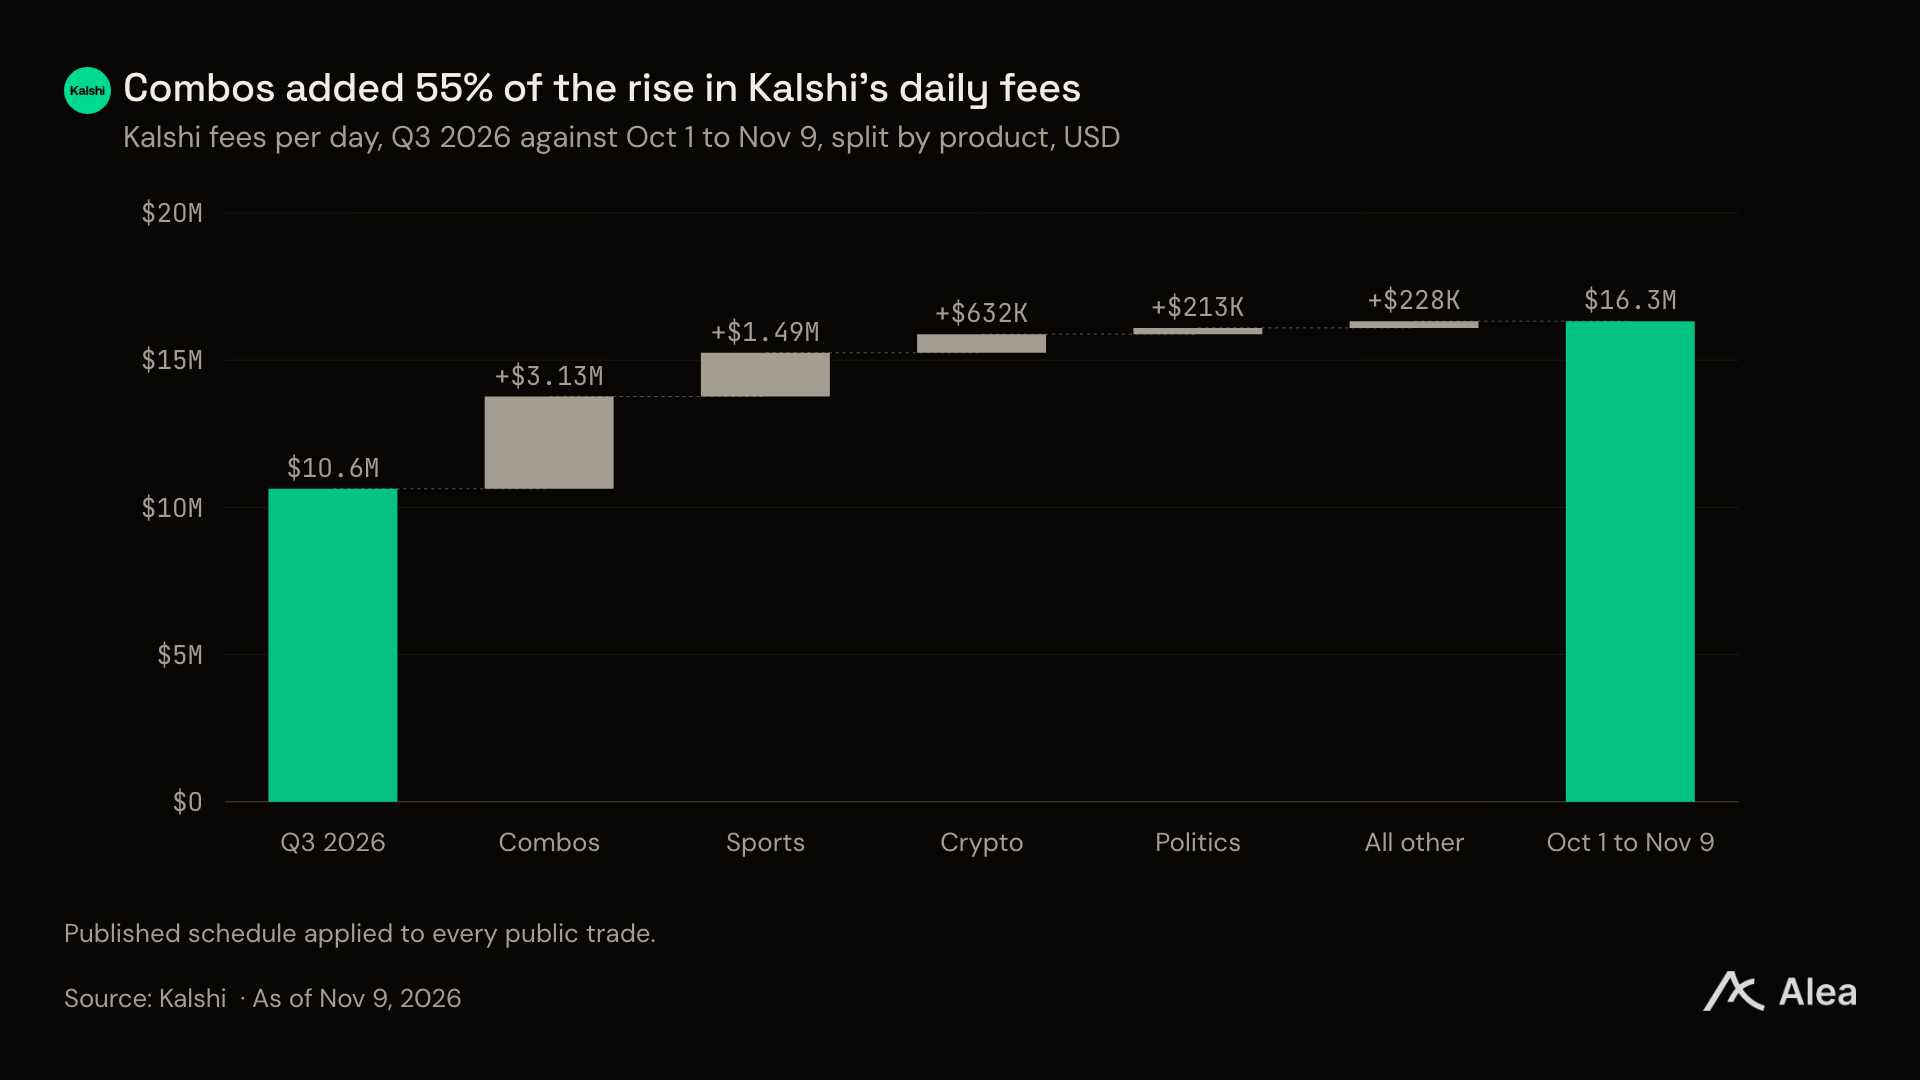
10월 1일부터 11월 9일까지 콤보 배팅은 플랫폼 전체 거래액의 15.6% 비율을 차지했을 뿐이지만 수수료 수입의 33.3%라는 높은 기여도를 보였다. 짧은 한 달간 콤보 배팅의 일평균 수수료는 10월 초 하루 243만 달러에서 11월의 556만 달러로 두 배 이상 뛰었다.
콤보 배팅은 현재 Kalshi의 단일 스포츠 베팅에 이어 두 번째로 큰 수익 버팀목이 되었다. 스포츠 이벤트는 하루 평균 149만 달러의 증분을 기여했으며, 가장 성과가 좋았던 일요일에는 미식축구(NFL) 시리즈 경기들이 스포츠 부문 수수료의 단독 59%를 벌어왔다. 암호화폐 예측 시장은 규모가 확대되었으나 일평균 수수료 증분은 고작 57만 달러에 그쳤다.
지난 1년치 실적 기준이든 최근 실적 기준이든 밸류에이션 승수는 CME보다 저렴
이번 10억 달러 자금 조달은 상위 기관인 웰링턴 매니지먼트(Wellington)와 세쿼이아 캐피탈(Sequoia Capital)이 리드를 맡았다. 공동 창립자 Tarek Mansour는 이번 막대한 자본이 개인 주식 파생상품 사업 확장, 기반 컴퓨팅 클러스터 도입, 지수 구성 및 기관 전용 채널 구축에 주로 투입될 것이라고 밝혔다.
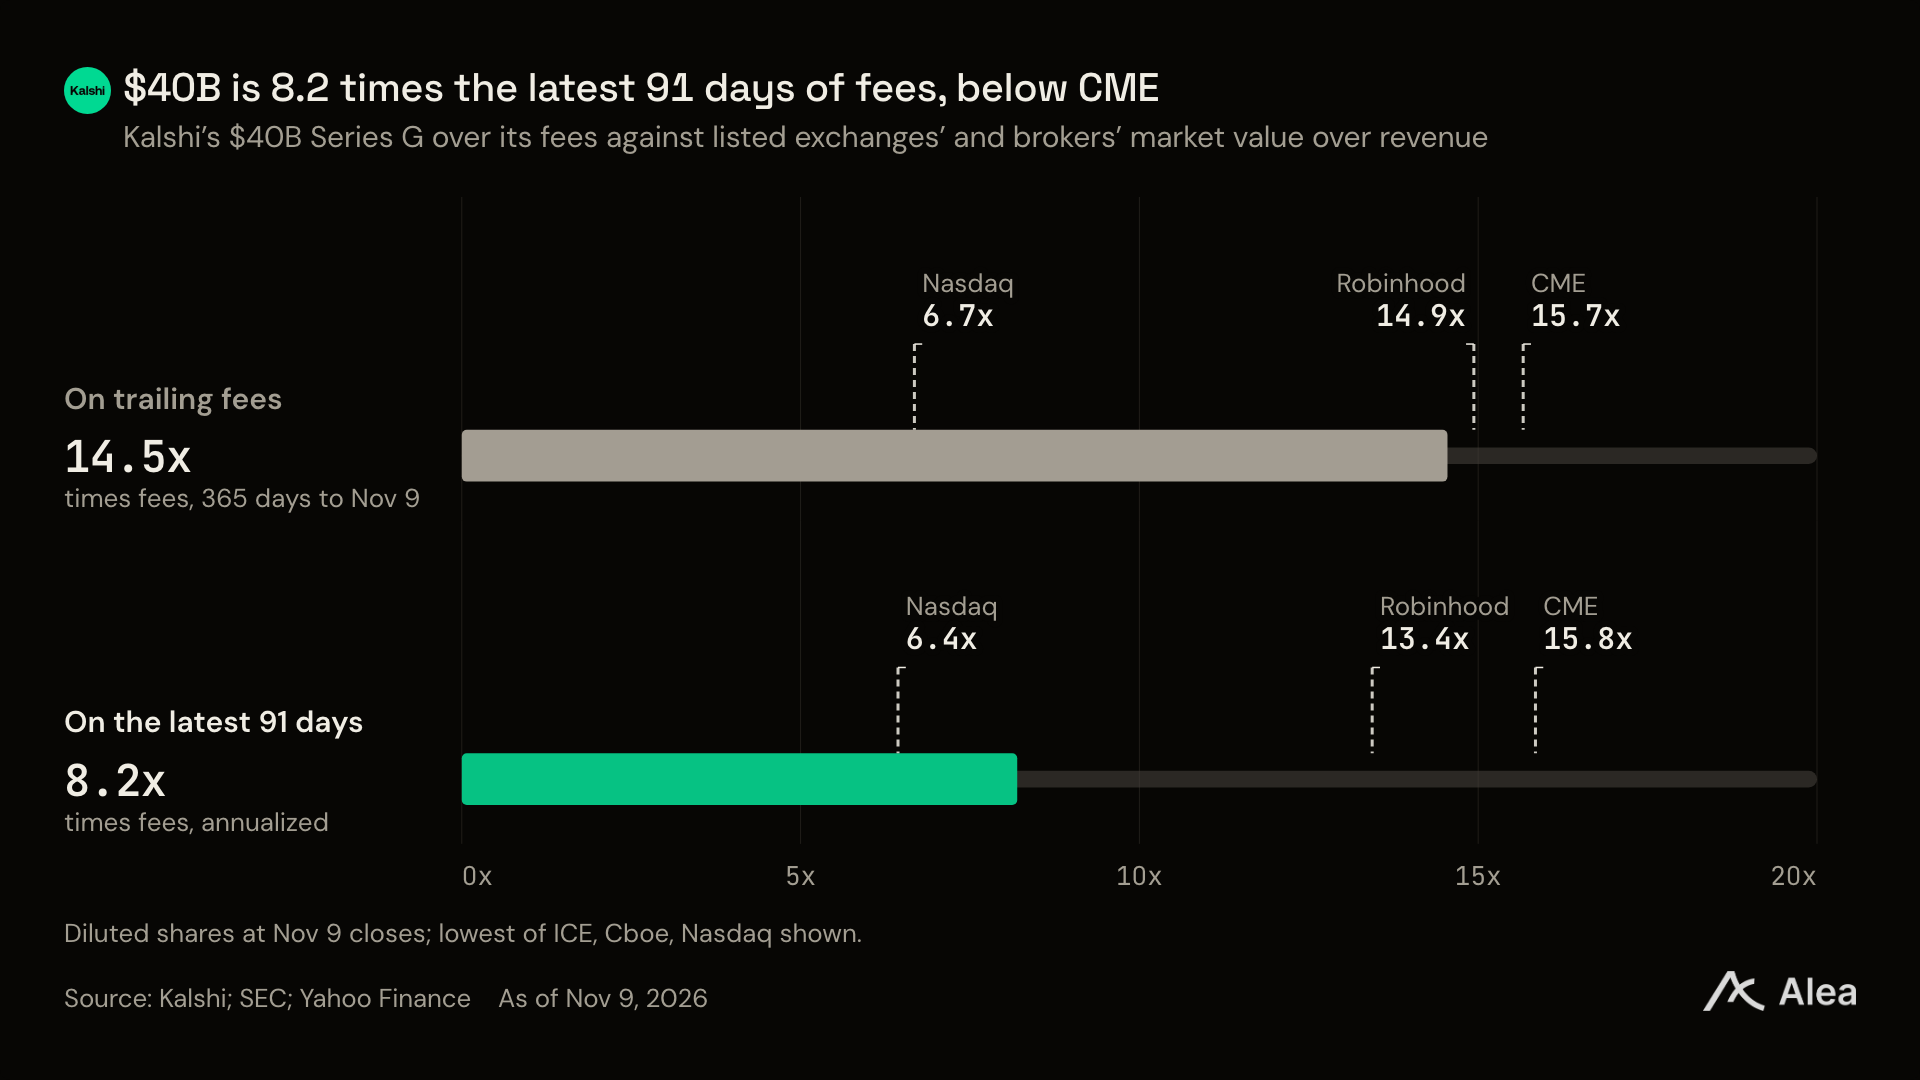
지난 1년간의 수수료 수입을 기준으로 할 경우 Kalshi의 밸류에이션 승수는 14.5배다. 비교 대상인 세계 최대 파생상품 거래소인 시카고 상업 거래소(CME)의 지난 4분기 시가 매출비율(P/S)은 15.7배이며, 인터넷 증권사 대표 기업 로빈후드(Robinhood)의 시가 매출비율(P/S)은 31.7배에 달한다.
참고로 상기 데이터는 모두 리베이트 및 유동성 인센티브 차감 전의 총 수수료를 의미하며, 최근에 상장不久的 주식 영구 계약물(Perpetual) 업무는 전제 반영되지 않았다. 스포츠 베팅과 콤보 베팅이 최근 91일 동안 수수료 수입의 77%를 차지하면서 플랫폼의 연간 수익 창출 가능 여력(Revenue Runway)을 즉시 48억 7천만 달러로 끌어올린 결과다.
스포츠 및 콤보 트레이드 제외 시 밸류에이션 승수는 33배로 치솟아
전체 지표가 눈부셔도 있으나 자산 포트폴리오의 단일성은 핵심 잠재적 리스크로 작용한다. 스포츠 이벤트와 콤보 베팅을 배제한다면 Kalshi의 지난 91일 사이 다른 사업부문(주로 암호화폐)에서 연산화된 총 수수료 수입은 고작 12억 1천만 달러에 불과하다.
스포츠 및 콤보 부문의 강력한 현금 흐름을 제외한다면 400억 달러라는 기업 가치를 유지하려면 밸류에이션 승수가 순식간에 33.0배까지 도약해야 하며, 이는 CME 등 전통적인 금융 인프라 기업의 밸류에이션 중심선을 뚜렷이 상회한다.
뿐만 아니라 Kalshi는 제품군마다 독립적인 가격 결정 권한을 확보하고 있다. 올해 8월 플랫폼은 야구 시리즈 경기 19종의 수수료를 자체적으로 절반으로 낮췄고, 2주 뒤에는 단건 미결제 계약 건수가 10만 건을 초과하는 경우 수수료율을 즉시 4배로 올리는 등의 강력한 플랫폼 가격 탄력성을 보여주었다.
주식 영구 계약물 출시 5일 만에 거래액 11억 3천만 달러 기록
단일 주식 영구 선물 계약물은 11월 5일 정식 개설됐다. 극히 짧은 5일 사이 이미 58개 종목을 대상으로 하는 영구 계약물이 거래되었으며, 여기에는 SpaceX, 엔비디아(Nvidia), 마이크론(Micron) 등 뜨거운 관심을 받고 있는 종목들이 포진해 있다.
현재 한 중요한 법적 소송이 이 제품의 장기 생존 여부를 결정짓고 있다. 11월 3일 뉴욕 내 연방 법원은 단일 주식 영구 계약물 거래 정지를 위한 금지 명령 신청을 기각하며 이 혁신적 제품에 귀중한 현실화 시간을 마련해 주었다.
비즈니스 의도는 분명하다. Kalshi는 해당 제품을 기존 증권사 중심의 ‘주문유대 보상(PFOF, Payment for Order Flow)' 구조에 직접 대응시키기 위함이다. 기존 방식에서 Citadel Securities 같은 대형 메이커들은 소규모 브로커들에게 리베이트를 제공하며 리테일 주문유대를 확보하지만, Kalshi 플랫폼 이용자들은 규제를 받는 중앙집중형 매칭 시장에서 24시간 저렴한 비용으로 레버리지 포지션을 취할 수 있다.
미국 상품선물거래위원회(CFTC)는 주 차원의 법적 쟁투에서도 Kalshi를 단호하게 옹호했다. 10월 27일 CFTC는 연방 규제를 받은 거래소에 대해 주 단위 감독 기관이 추가 집행 활동을 하지 못하도록 막기 위해 유타주를 공식 고발했다. 아울러 CFTC의 Kalshi 예측시장 마진제도 검토 절차는 12월 21일에 종료된다. 현재 확장 속도를 감안할 때 4분기는 예측 시장 발전사에서 분수령이 될 시즌임이 틀림없다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @AleaResearch