IOSG|비트코인 25만 달러 상승해야 채굴도 AI 임대 수익을 따라잡는다
작성자: Mario Chow, IOSG Ventures
주가는 2026년 11월 13일 종가 기준; 비트코인 가격은 11월 16일 기준 6만 4,400달러. 문중 MW는 핵심 IT 부하, 즉 서버에 실제로 공급되는 전력을 의미함. 총 MW(gross MW)는 냉각을 포함한园区 전체 전력을 지칭하며, 일반적으로 IT 부하보다 20%~40% 높음.
TL;DR
전환 배경.
코인쉐어즈(CoinShares)는 기완료·임대된 AI 데이터센터의 가치를 MW당 약 2,700만 달러로 평가하며, 전원 공급만 완료된 미입주 마이닝产能은 300만 달러 미만으로 평가함.
이 9배 차이가 모두 계통 연계 비용 때문은 아님. 전자에는 MW당 800만~1,500만 달러의 건설비가 포함되므로, 건설비를 차감하면 격차는 여전히 4~6배임.
MW당 영업이익 기준, 현재 해시가격(hashprice)으로 1년 간 마이닝 시 순수익은 약 23만 달러이며, AI 임대료는 약 190만 달러임. 비트코인이 약 25만 달러까지 오를 때야만 이 경영 격차가 해소됨. 배경에는 AI 전력 부족 문제 있음: 미국 최대 신규 시장에서는 계통에 신규 접속하기까지 3~4년이 소요되지만, 마이닝 기업들은 이미接通된 단자를 보유하고 있음.
11월 3일 중간선거는 이러한 단자를 더욱 희소하게 만들었음. 이는 데克萨斯주에서 데이터센터 인가를 일시 중단하겠다고 공약한 주지사가 선출되었기 때문임.
전환 방식.
계통 연계구, 변전소, 토지 및 인허가 용도는 유지 가능하며, 나머지는 거의 모두 철거 후 재건축해야 함. MW당 비용은 800만~1,500만 달러로 신설과 유사함. 마이닝 기업이 판매하는 것은 건물이 아니라, 임차인이 건너뛸 수 있는 2~4년의 대기 시간임.
참여자.
상장 마이닝 기업 8곳이 약 6.3GW의 IT 용량 계약체결. 선거 다음날 아침 라이엇(Riot)은 910MW 코르시카나(Corsicana)园区 전체를 임대해버렸으며, 사이퍼(Cipher)는 추가로 700MW 총 전력을 보유함. 실제로 운영 중인 용량은 약 1GW 정도임. 코드웨이브(CoreWeave)가 24%를 차지하며, 임대료 뒤에 담보 제공자가 없음.
라이엇의 AI 연구소 임차인(보도에 따르면 애슬론트로프/Anthropic 추정)은 현재 18%를 차지하며, 코드웨이브와 거의 동등함.
수익과 비용.
운영비용 차감 후, NOI를 공개한 임대계약의 경우 MW당 연간 185만~215만 달러 구간임. 갤럭시(Galaxy) 헬리오스(Helios) 2기의 NOI는 이윤율을 기준으로 추산한 것으로, 약 230만 달러로 예외적임. 건물 연回报율은 15%~20% 사이임.
라이엇의 코르시카나 계약은 이 구간을 깨고 약 33%를 기록함. 이는 데이터 룸을 임차인이 라이엇의 전원 공급 부지에서 직접 구축했기 때문임. 명목租金의 차이는 신용위험 보상보다는 계약 구조에서 기인함.
영향.
마이닝 고수 기업들은 비트코인의 약 40%를 매도했으며, 남은 매도 압력은 주로 메라(MARA)에게 집중됨. 라이엇은 올해 20,264개를 매도해 2,418개만 남겼고, MARA는 분기 종료 후 13,597개를 매도해 비트코인 담보 대출을 상환함.
세 기업now 약 36,000개 보유(8월 대비 60,500개 감소). 그중 MARA의 약 20,400개가 시장에 유입될 가능성이 가장 큼. 해시레이트가 하락했다 회복되었으며, 마이닝 기업의 퇴조가 네트워크를 약화시키지 않았음. 마이닝 기업 주가는 이제 비트코인 대체재가 아님.
선거 이후 주별 양상이 갈림: 라이엇은 25% 상승, 동기간 비트코인 12% 하락. 데克萨斯주 및 조지아주에 인도 예정 프로젝트가 남아있는 기업들은 15%~18% 하락함.
IOSG 관점
코드웨이브는 임대료 프리미엄 없이 노출된 리스크이며, 테ксăs 주는 두 번째 리스크임.
갤럭시가 코드웨이브에게 받는 임대료가 전 산업 최고 수준이지만, 건물回报율(연간 약 15%)은 최저임. 클린스파크(CleanSpark)는 메타(Meta)에 약 16%, 헛8(Hut 8)는 투자등급 임차인에게 17%~21%. 임차인 신용이 낮을수록 집주인이 더 많이 벌어야 하지만 현실은 정반대임.
코드웨이브는 갤럭시 AI 사업의 100%, 코어 사이언틱(Core Scientific)의 약 53%, 애플라이드 디지털(Applied Digital)의 28% 차지. 헛8, 클린스파크, 라이엇, 테라울프(TeraWulf)는 노출 없음.
코드웨이브는 11월 10일 실적발표에서 수익이 예상치를 넘어섰으나,次日 주가가 25% 급등함. 그러나 분기 중追索부채가 약 100억 달러 증가하여 416억 달러에 달했고, 11월 13일 주가는 다시 53달러로 회귀함.
선거로 인해 두 번째 시험대가 추가됨. 인가 획득·임대 완료·자금 조달이 완료된 회사의 MW는 상승했으나, 데克萨斯 또는 조지아 주의 인가를 기다리는 회사의 MW는 하락함. 갤럭시는 두 가지 조건을 모두 충족하지 못함: 사업이 전적으로 코드웨이브에 의존하고 있으며, 헬리오스园区가 데克萨斯주에 위치하고 헬리오스 2기는 아직 임대되지 않음.
코드웨이브 신용 안정 및 데克萨斯暫停령에 명확한 종료期限이 설정되기 전까지는, 높은 노출도를 가진 집주인들이 낮은 노출도 기업보다 할인되어야 함. 코어 사이언틱은 코드웨이브 노출도가 가장 투명한 표본으로, 선거 후 주가가 안정화된 이유는 590MW 중 이미 485MW가 수익 창출 중이기 때문임.
두 가지 시험대를 종합할 때, 집주인들을 세 그룹으로 분류 가능.
1그룹: 임대 완료, 데克萨斯 및 조지아주 제외, 자금 조달 완료: 테라울프(뉴욕 및 켄터키, 구글이 애슬론트로프 계약 프로젝트 자금 조달을 담보), 헛8의 리버벤드(River Bend, 루이지애나, 무상가债券), 애플라이드 디디지털(북다코타, 담보증권).
2그룹: 임대 완료, 그러나 데克萨斯 또는 조지아주, 향후 단계는 주로 주 단위 허가 또는 미결정 대출에 의존: 라이엇의 록데일(Rockdale) 및 코르시카나, 헛8의 비콘 포인트(Beacon Point), 갤럭시의 헬리오스 1기 및 클린스파크의 샌더스빌(Sandersville).
3그룹: 미임매·미인가: 갤럭시의 헬리오스 2기, MARA의 마타고르다(Matagorda)园区, 사이퍼의 데克萨斯 예비 프로젝트. 1그룹 할인은 최소화, 3그룹 최대; 갤럭시는 2·3그룹에 중복되며 코드웨이브 노출도가 추가됨.
기대대로 마이닝 고수 기업들이 비트코인 매도의 주요 세력이며, 나머지는 주로 MARA.
8월 기준, 전환 완료 집주인들은 비트코인을 거의 보유하지 않았으며, MARA, 클린스파크, 라이엇은 합계 약 60,500개 보유 (모두 AI 사업 자금이 필요함). 이후 3곳 중 2곳이 매도 시작. 라이엇은 상반기 20,264개 매도(약 15억 달러), 대부분 데이터센터 건설 자금으로 사용, 9월 말 잔액 2,418개.
MARA는 분기 종료 후 평균 8.1만 달러에 13,597개 매도해 7.5억 달러 비트코인 담보대출 상환 완료하며, AI 사업 자금 조달을 위해 계속 매도할 것이라고 밝힘. 세 기업now 합계 약 36,000개(약 23억 달러), 즉 약 40% 매도, 60% 잔여. 나머지 매도 여부는 자금 요구 사항에 따름.
라이엇의 2,418개는 중요하지 않으며, 코르시카나 프로젝트 비용은 현금 및 프로젝트 대출로 조달됨. 클린스파크의 13,530개는 변동 없음, 샌더스빌 프로젝트는 담보증권으로 자금 조달되어 매도 필요성이 가장 낮음. 다만 10월부터 월간 생산 보고서를 중단함.
MARA의 약 20,400개(13억 달러)가 주목해야 할 매도 압력: 계속 매도할 것이며, 데克萨斯园区 인가 시 최대 6억 달러 납부 필요, 또한 두 건의 임대계약 진행 중이라 체결 시 자체 건설 자금 필요. 재고 매도 피크는 지났지만 종료되지는 않음.
마이닝 기업 주가는 이제 AI 신용 거래가 되었으며, 선거 이후 데克萨斯 허가 거래라는 레이어가 추가됨.
전환 완료 집주인들은 비트코인 흐름이 아닌 코드웨이브 및 네비우스(Nebius) 흐름을 따름: 10월 비트코인 상승 시 코드웨이브 회사채와 동반 하락함.
11월 3일~13일 기간, 비트코인 12% 하락, 라이엇은 910MW 전원 인가 완료 데克萨斯 계약을 바탕으로 25% 상승; 갤럭시, 사이퍼, 클린스파크는 데克萨斯 및 조지아주 인도 대기 프로젝트로 인해 15%~18% 하락.
이 주식 바구니 매수는 AI 데이터센터 자금 조달 및 주 단위 허가 사안에 베팅하는 것으로, 비트코인 비중은 극히 작음.
마이닝 기업의 전환 배경
코인 가격 상승에도 마이닝 환경 악화
해시가격(hashprice)은 PH/s당 해시레이트로 하루 동안 예상 채굴 수익(비용 차감 전)을 의미하며, 마이닝 기업의 생존 여부를 결정하며 이 수치는 지속적으로 하락 중임.
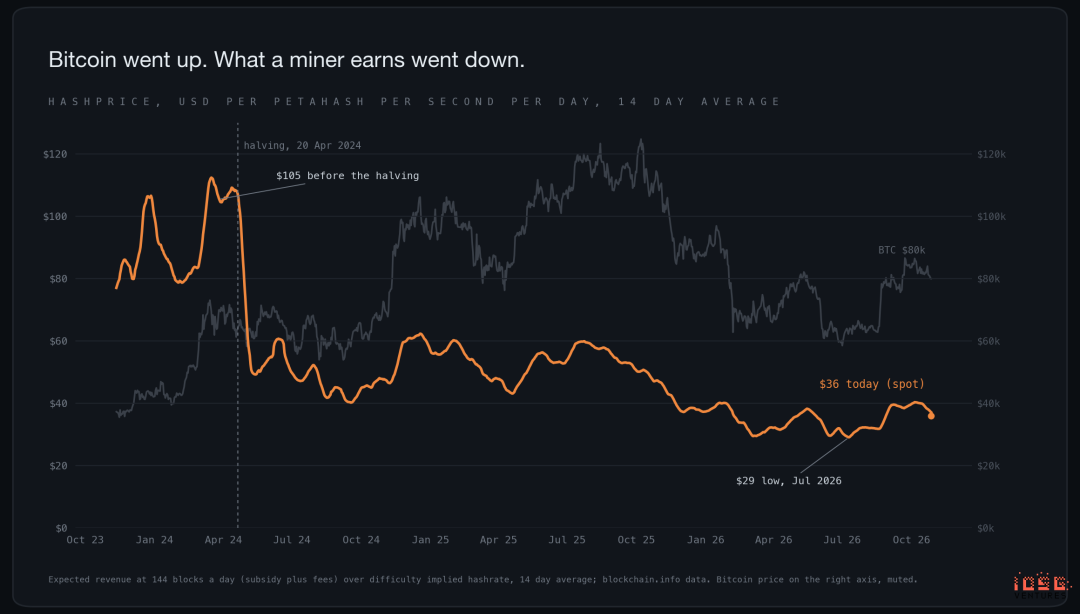
2024년 반감 전, 1PH/s 당 일일 수익은 약 105달러였음. 현재는 약 30달러이며, 비트코인 가격도 당시 수준으로 회귀함. 반감으로 블록 보너스가 절반으로 줄었고, 전체 네트워크 해시레이트는 약 70% 증가해 장비당 점유율이 두 차례 축소됨.
이는 올 여름 저점에 가까움: 당시 해시가격이 30달러 미만으로 떨어졌을 때, 코인쉐어즈는 상장 마이닝 기업의 평균 현금 비용을 비트코인당 7.55만 달러로 추산했으며, 가격이 약 6만 달러로 내려앉아 업계 전체가 적자 마이닝 상태임.
비트코인은 10월에 8.4만 달러까지 상승했으나 이번 달 다시 6.44만 달러로回落. 두 번의 변동 모두 경영상 큰 변화를 가져오지 못했는데, 다른 경로와의 수익 격차가 너무 크기 때문임.
동일 1MW, 두 가지 모델
하단 그래프는 10월 말 해시가격 약 35달러 기준 적용; 현재 30달러 적용 시 마이닝 항목은 더 낮아짐.
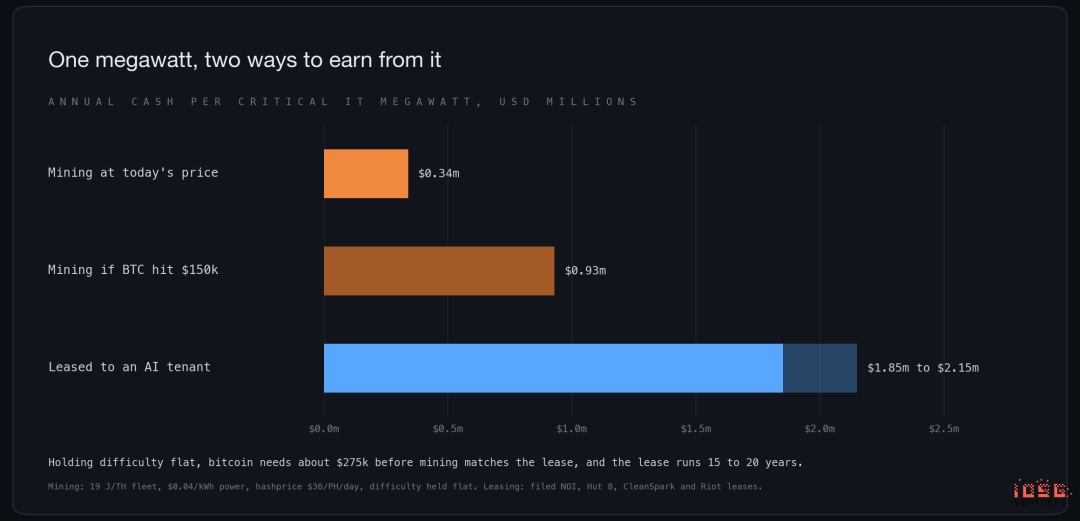
MW당 영업이익 기준, 현재 해시가격으로 새로운 세대 마이닝 장비 1MW의 전기료를 제외한 연간 순수익은 약 23만 달러이며, 차세대 장비 구매 비용은 별도로 발생함.
AI 임차인에게 임대할 경우, 동일한 1MW는 15~20년 계약 기간 중 연간租金 증가요구를 포함해 185만~215만 달러의 NOE(순영업소득)을 창출함. 비트코인이 15만 달러까지 상승해도 난이도가 동일하다면 마이닝 연간 소득은 약 100만 달러에 불과하며, 계약 보장조차 없음.
비교 시 임대계약에 유리한 점은: 190만 달러 NOE를 달성하려면 MW당 800만~1,500만 달러 건설비가 들지만, 마이닝은 MW당 약 80만 달러 장비 비용만 필요하다는 점임. 코인쉐어즈의 가치 평가도 단순히 결론을 내리기에는 제한적임.
기완료·满租 AI 데이터센터 가치를 MW당 약 2,700만 달러, 전원 공급만 완료된 마이닝产能은 300만 달러 미만으로 평가함. 이는 두 유형 자산 간 비교이지, 동일园区 출임 전후 가치 비교는 아님.
임대완료 평가액에서 건설비 차감 시 MW당 1,200만~1,900만 달러 남으며, 이는 미임대 평가액의 4~6배. 하지만 여기에는 완공 리스크 및 임대 개시 전 2년을 고려하지 않았음. 방향성은 명확하나 정확한 배수는 아님.
설득력 있는 증거는 마이닝 기업이 전환을 위해 지불하는 대가. 코어 사이언틱은 15EH/s 신규 장비 주문 취소에 약 4,200만 달러 투입. 키틀(Keel, 구 Bitfarms)은 6월 마이닝 중단. 갤럭시는 헬리오스 광장을 전체 개조 및 감가상각 처리함.
광장(Data Farm)에서 데이터센터로 전환 과정
콘센트 유지, 나머지는 재건축
리모델링 후, 발전계량기 외부(계통 측) 시설만 유지 가능.
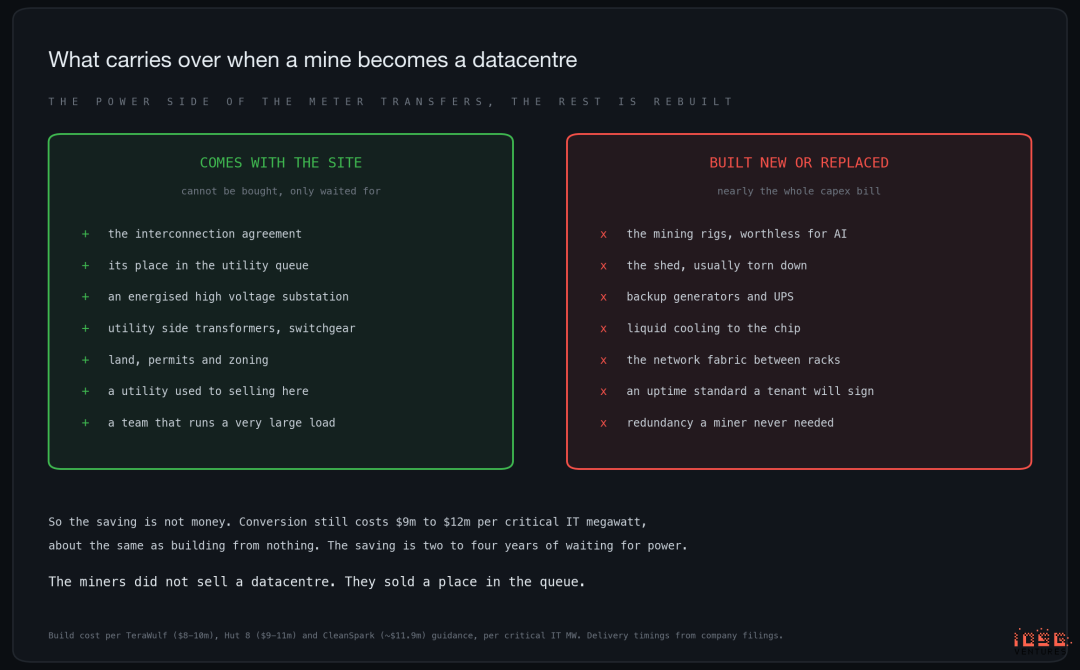
계량기 외부 시설은 재활용 가능하지만, 내부 시설은 거의 폐기됨. ASIC 장비는 AI에无用하며, 공장 건물도 보통 철거됨. 마이닝 기업은 전기 요금이 오르면 자동으로 부하를 낮추므로, 비상 발전기나 중복 배전설비를 전혀 장착하지 않았고, AI 임차인이 요구하는 온라인가동률(uptime) 보증도 제공할 수 없음.
NVIDIA GB300 랙은 전력 소모가 130~140kW이며, 일반 서버 랙은 약 9kW에 불과함. 열 배출은 칩 연결 액침식 냉각 시스템으로 해결해야 함.
따라서 리모델링 비용은 MW당 800만~1,500만 달러: 테라울프 안내치 800만~1,000만 달러, 헛8은 900만~1,100만 달러, 클린스파크 약 1,190만 달러, 갤럭시 헬리오스 2기 약 1,540만 달러,
신규 건설과 거의 동일함.
절약되는 것은 돈이 아니라 시간임.
MW 판매 세 가지 방식
집주인은 빈 건물 임대, 컴퓨팅 파워 임대, 또는园区 전체 매가가 가능.
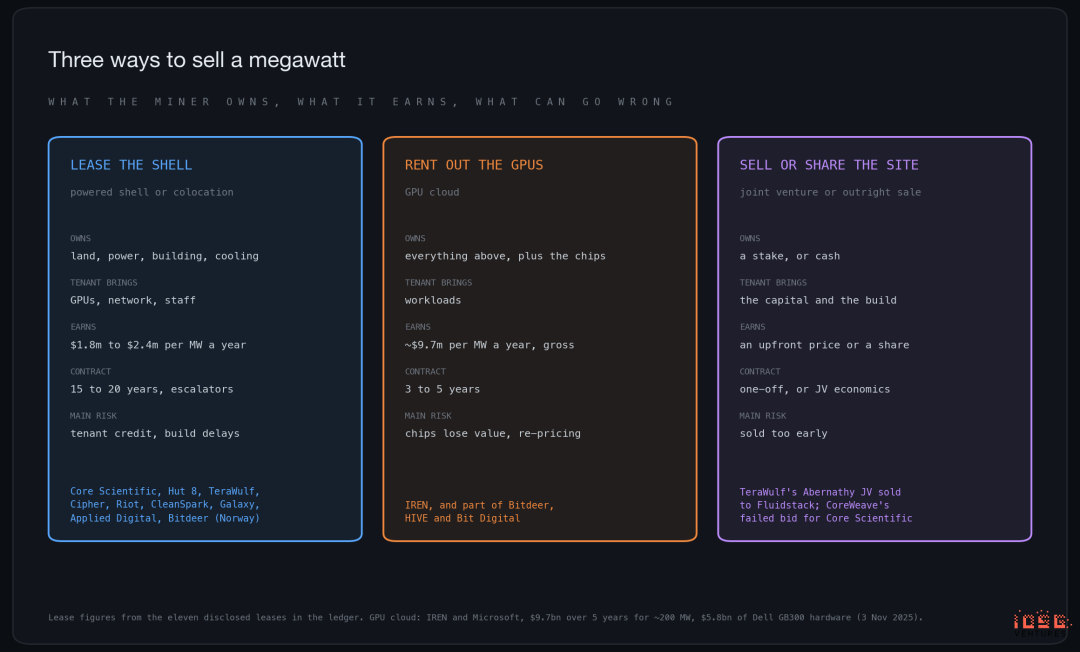
업계에서 가장 많이 파는 것은 '전원 공급된 외관(powered shell)': 토지, 전력, 건물 및 냉각시설을 제공하고, GPU, 네트워크 및 운영 인력은 임차인自备. 이러한 분업화 덕분에 전환형 마이닝 기업은 부동산 회사로서 평가받을 수 있게 됨.
라이엇 코르시카나 계약은 이를 한 단계 더 발전시켜 '전원 공급된 부지(powered land)' 판매: 라이엇은 토지, 전력 및 랙 플랫폼만 인도하고, 데이터룸은 임차인이 자체 구축 및 운영.
이렌(IREN)은 컴퓨팅 파워 임대 방식을 채택. 마이크로소프트와 5년간 97억 달러 계약이 대표적이며, 이를 위해 58억 달러戴尔(Dell) 하드웨어 구매 필요. MW당 수입은 임대료의 약 5배이나, 칩 가치는 5년 내 대부분 상실되며 계약 기간은 임대료의 3분의 1 수준임.
MW당 수입으로 이렌을 집주인들과 비교하는 것은 이 업계에서 가장 흔한 실수임.
세 번째 길은园区 매각. 테라울프는 어번티(Abernathy) 합작투자 지분을 플루이드스택(Fluidstack)에 약 5.3억 달러 매각(其三季报中 2.5억 달러 이미 수령).
코드웨이브는 2025년 코어 사이언틱 인수 시도했으나, 주주 총회 투표 부결됨.
자금 조달 출처
200MW园区는 MW당 1,000만 달러 기준 20억 달러 소요. 또한 건설비는 임대 개시 약 2년 전에支出해야 함.
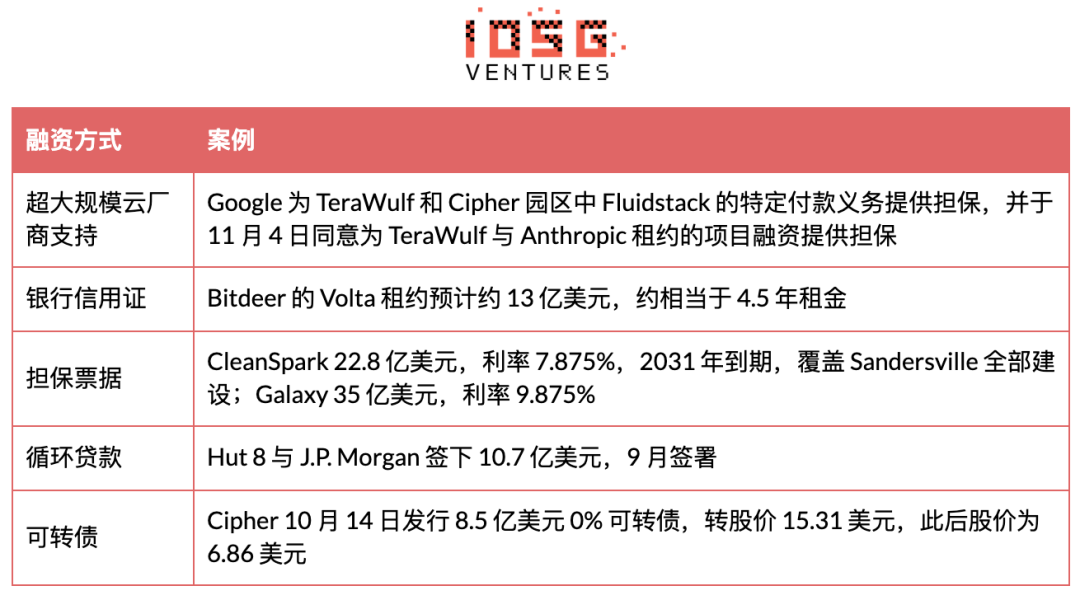
가장 우려되는 타임라인 리스크는 여전히 라이엇. 5.73억 달러 모건 스탠델 bridges 대출은 2026년 12월 31일 만기이나, 록데일首批 96MW는 2027년 12월才开始租金 생성. 91억 달러 규모 계약의 투자등급担保는 아직 확정 중.
라이엇은 9월 말 현금 및 비트코인 9.5억 달러 보유, 주식 추가 발행 계획 없음을 밝혔으며, 록데일 및 코르시카나 프로젝트 대출 arrangement 중. 임대 개시 전 반드시 대출 조달 완료 필요.
현재 참여 현황
집주인: 계약체결 ≠ 준공
코르시카나 계약으로 라이엇은 계약 용량 기준 2위 집주인이 되었으나, 실제 가동률은 매우 낮음.
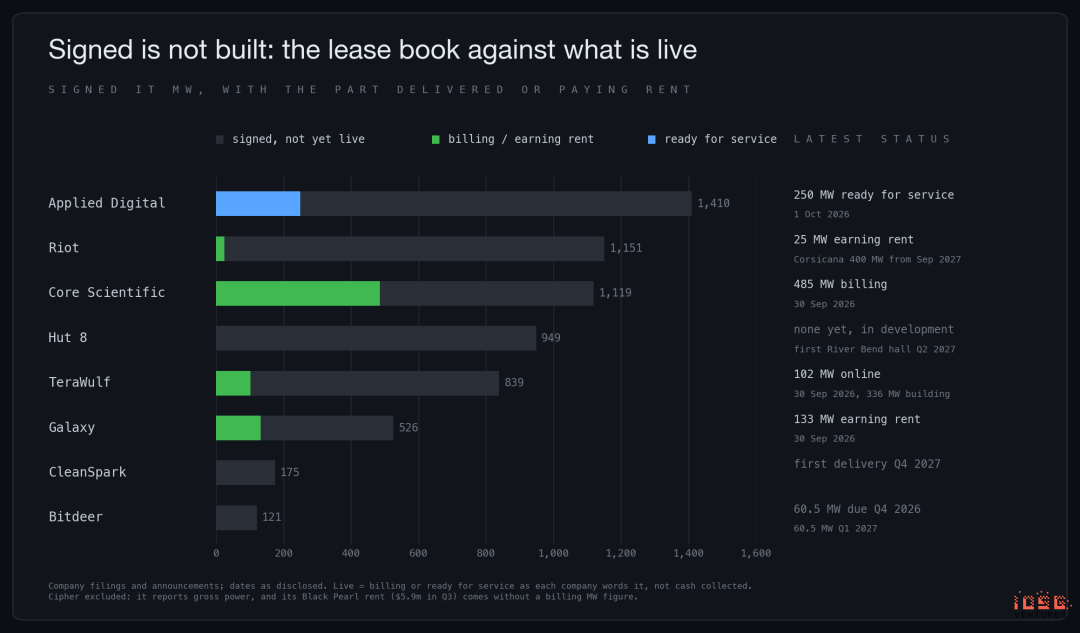
계약 MW에는 미래 몇 년 내 인도 예정 용량이 포함되며, 과금 MW才是 수익 발생 시작 부분. 갤럭시는 코드웨이브에게 526MW 임대, 그중 133MW만 수익 발생. 나머지 393MW는 텅 빈 것이 아니라 이미 임대되어 공사 중.
코어 사이언틱은 9월 30일 기준 485MW 과금, 6월 30일 395MW, 달튼(Dalton) 잔여 100MW는 2027년 초 예상.
계통 연계는 병목 현상 하나만 해결할 뿐, 이후 자금조달, 공사, 냉각, 중복성 및 임차인 검수가 필요하므로, 과금 용량이 낮고远期 계약이 많다고 해서 수요가 약한 것은 아님.
사이퍼의 700MW는园区總電力가 아닌 IT 부하이므로 용량 비율에 포함하지 않음. 다만 문서에 따르면 아마존 블랙 펄(BLack Pearl) 계약의 IT 부하는 216MW이며, MW당 연간租金은 약 170만 달러.
블랙 펄은 3분기 590만 달러 임대수익 발생, 사이퍼 첫 번째 수익.
업계 최대 규모 계약은 선거翌日 오전 등장. 11월 4일, 라이엇은 코르시카나园区 전체 910MW를 록데일 동일한 AI 연구소에 15년, 약 280억 달러로 임대.
이전부터 9월 18일 이후 신규 계약 없음; 사이퍼는 바버레이크(Barber Lake) 계약을 20년까지 연장하여 계약 가치 52억 달러 증가되었으나, 신규 1MW 추가는 없음.
임차인
有了 Corsicana,AI 研究室직임의占比翻了一倍多。
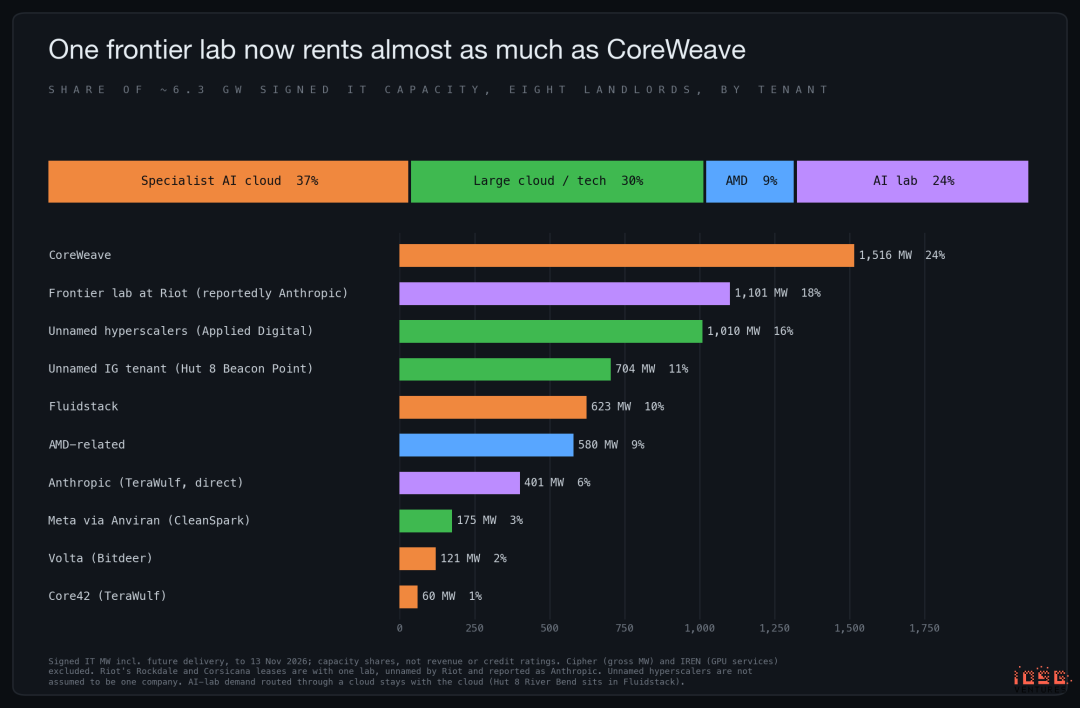
전문 AI 클라우드(neocloud)가 여전히 최대 임차인 군으로, 계약 총량 6.3GW의 37% 차지.其中 코드웨이브는 애플라이드 디지털, 코어 사이언틱, 갤럭시 통해 1,516MW 공동 임대, 전체의 24% 차지, 플루이드스택 10% 추가.
대규모 클라우드 및 테크 기업 약 30%, AMD 관련 arrangement 9%, AI 연구소 직임 24%(코르시카나 이전 11%).
라이엇 임차인이 보도대로 애슬론트로프라면, 애슬론트로프 직임 약 1.5GW + 플루이드스택을 통한 리버벤드 245MW 임대로 최종 수요가 코드웨이브 초과.
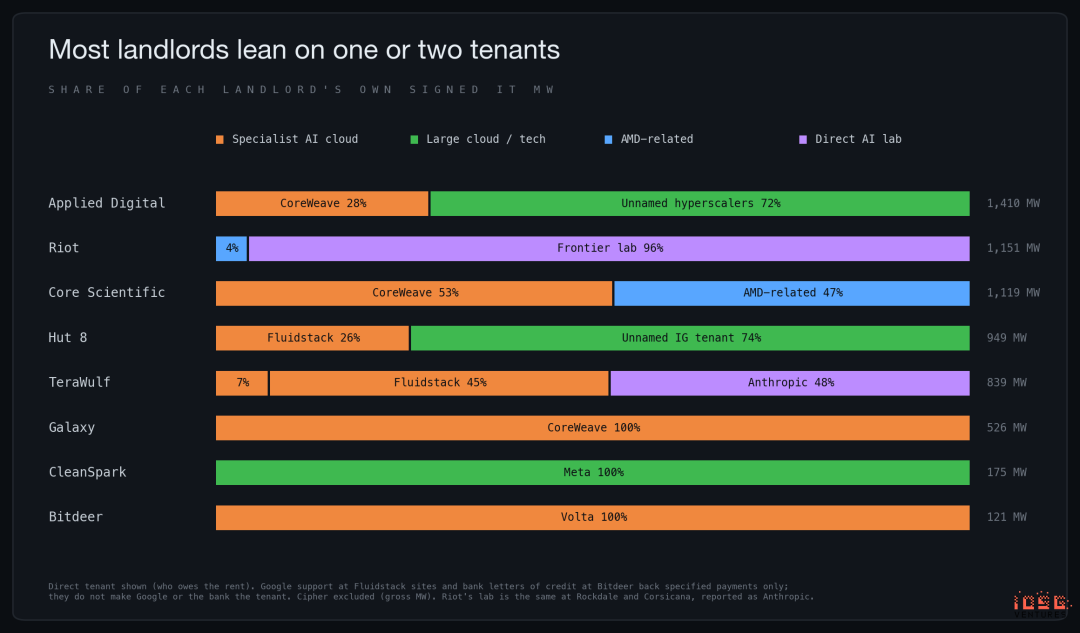
각 집주인의 임차인 집중도 매우 높음. 갤럭시, 클린스파크, 비트딜(Bitdeer)은 임차인 각각 1곳, 라이엇now 96% 용량이 동일 연구소에서 발생. 진정한 문제는 코드웨이브 집중도로, 여름以来 신용 구도가 역전되었기 때문. 당시 등급 없는 AI 연구소 신용에 대한 우려가 있었음.
이후 애슬론트로프는 9,650억 달러 기업가치로 650억 달러 유치했으며, 9분기 매출 168억 달러 보고, 10월 26일 S-1 제출, 현재 IR 진행 중, 기업가치 약 1조 달러 추정.
시장을 두려워하게 만드는 것은 코드웨이브: 등급 B+, 9월 말追索債務 416억 달러(분기 약 100억 달러 증가), 10월 중순債券收益率 15% 근접, 5년 만기 CDS 1,000bp 초과, 11월 10일 실적 발표 전까지 해당 수준 유지.
이 임대계약군에서 리스크가 가장 큰 것은 연구소가 아니라, 용량을 연구소에 재임대하는 중개업자임.
마이닝 지속 기업들
대규모 마이닝 계속하는 곳은 몇 곳뿐: 비트딜 82EH/s, MARA 약 71, 클린스파크 50, 헛8 소속 아메리칸 비트코인(American Bitcoin) 약 25. 모두 양손 전략 준비 중.
MARA 데克萨斯 마타고르다 2GW园区는 ERCOT 배치 제로(Batch Zero) 절차에 '연구 대상 부하'로 등재됨. MARA는 연말까지 두 건 계약 체결 계획이나 내년으로 연기 가능 명시. 클린스파크 광장 옆에는 조지아주 메타 계약이 현재 가동 중.
라이엇은 명목상 마이닝 고수: 마이닝이 여전히 수익의 주축이나, 1,151MW 이미 임대, 비트코인 거의 매도 완료.
수익과 비용
MW당 임대료 산정
명목租金는 계약 가치를 MW 수 및 기간으로 나눈 값. NOE는 집주인이物業運營費用 차감 후 남은 금액으로, 자금조달, 감가상각, 세금은 차감 전. 트라이플 넷(triple net) 계약下運營費用은 임차인 부담, 두 숫자는 거의 동일; 서비스 포함 계약下 집주인이 higher租金으로 자체 비용 충당하므로 10%~20%를 떼어냄.
IT 부하 기준 명목租金는 MW당 연간 약 144만 달러(코드웨이브 코어 사이언틱)에서 약 260만 달러(코드웨이브 갤럭시 헬리오스 2기)까지 다양. 동일 임차인이 양단에 appearances表明 명목租金는 분명히 신용 pricing 아님.
코어 사이언틱 사례에서 대부분의 랙 구축 비용은 코드웨이브 자체 부담, 코어 사이언틱의 경제적 투입은 MW당 약 150만 달러이므로, 낮은租金은 적은 건물 투입을 반영. 아래 그래프의 네 건 계약이租金와 NOE 동시에 공개되어 확인 가능.

라이엇 록데일 AI 연구소(보도상 애슬론트로프 추정) 계약은 헛8 고등급 트라이플 넷 임차인보다 명목租金가 28% 높음. 운영費用 차감 후 라이엇 공개 범위 중앙값 기준 9% 차이, 하한 기준 4% 차이만 발생.
추가租金은 대부분 집주인 부담 비용 커버용이며, 약한 신용에 대한 보상은 거의 남지 않음.
라이엇 코르시카나 계약은 최신 형식이며 제품 구분됨. 910MW 평균 연간 약 18억 달러租金, MW당 연간 약 200만 달러(租金 인상 포함), NOE margins 99%, 록데일 구간 내 포지션. 비용 구조가 바뀜.
라이엇은 MW당 약 600만 달러만 투입(완전建設비 800만~1,500만 달러 대비), 이는 랙을 임차인이 자체 구축했기 때문. 첫 번째 '인가 완료 데克萨斯 전력' 기반 Pricing 계약. 계약 시점은 선거翌日 오전이었으며, 그 선거로 인해 데克萨斯 인가済지 전력이 더욱 희소해짐.
타이밍이 신용보다 중요할 수 있음. 아마존은 2025년 말 사이퍼와 계약, MW당 약 170만 달러; 메타는 9개월 후 클린스파크와 189만 달러 계약. 둘 다 트라이플 넷, 최고 신용.
2026년 중반기 결정한 AI 연구소 직임(테라울프, 라이엇 록데일, 비트딜)은 237만~243만 달러 청구.
코르시카나 11월 계약, 약 200만 달러, 기존規律 파괴; 기초 기간 기준이라면 더 낮음(200만 달러는 인상 포함 평균치이고, 기타 숫자는 미포함). 커버하는 건물비도 훨씬 적음. 다른 구조에서의 명목 수치이므로, 참고용으로만 활용하며 절대 결론으로 보지 않음.
成本回報
건물비 역시租金 상승 속도와 거의 동일하므로, 건물 ROI는 좁은 구간에 정체됨. 여기서의 ROI는 건물비 대비 연간 NOE(자금조달 제외)이며, 주주回报가 아님.
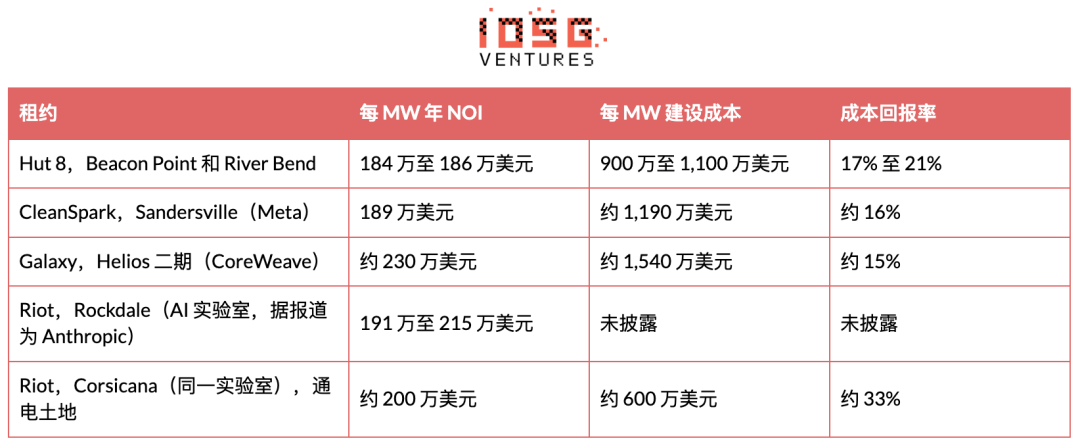
15년 임차인 계약 건물의 연간 15%~20%回报率는 매우 우수한 부동산 비즈니스임. 마이닝 기업이 이 돈을 벌 수 있는 것은 희소要素 보유 덕분이며, 코르시카나는 건물비 임차인 부담 시 해당 요소가 얼마나벌 수 있는지 보여줌. 33%는 라이엇 자체 수치로, 프로젝트 대출 성공 가정하에 계산됨.
임차인 신용 최약체인 갤럭시는 구간 바닥 위치: 최고租金, 최고建築費, 최저回报.
실제租金 발생 규모
최신 공개 기준, 코어 사이언틱은 9월 30일 기준 485MW 과금. 갤럭시는 9월 30일 133MW 수익 발생(분기 변동 없음), 2기는 2027년 2분기 개시. 테라울프는 9월 30일 102MW 가동, 336MW 공사 중.
애플라이드 디지털은 10월 1일 기준 250MW 인도 준비 완료, 연말 300MW 목표 안내. 사이퍼는 3분기 블랙 펄에서 첫 번째租金 받음(MW 누락); 아마존 6단계 인도는 9월 30일부터 2027년 2월 28일까지 배치.
라이엇 AMD 25MW는 2분기부터 과금 시작. 나머지는 모두 인도 파이프라인.
비트딜은 두 단계 각 60.5MW가 각각 2026년 4분기 및 2027년 1분기 인도 예정, 헛8 리버벤드 첫 랙은 2027년 2분기, 라이엇 록데일 연구소 용량은 2027년 12월,
코르시카나는 세 단계로 2027년 9월부터 2028년 7월까지, 클린스파크 첫租金는 2027년 4분기.
이 날짜 및 마일스톤 기준은 기업별 상이하므로, 업계 전체 백분율로 합산하지 않음.
영향
비트코인에 대해: 마이닝 고수 기업들의 매도
먼저 공매도 세력의 가장 강력한 논리를 제시. 블록웨어(Blockware) 통계에 따르면, 상장 마이닝 기업의 비트코인 재고는年初 약 127,000개에서 8월 중순 약 99,000개로 감소했으며, 이는 데이터센터 건설 자금으로 사용된 약 18억 달러의 순매도에 해당함.
MARA가 최대 보유자이자 '고유방산, 판매 금지' 발언이 가장 강한 기업. 3월 정책 변경으로 재고 매도 허용 후 6개월 내持仓 53,822개에서 35,577개로 감소. 블록웨어는 이 매도 압력이 2026년 비트코인 약세 과소평가 요인 중 하나라고 분석하며, 이는 타당성 있음.而且还在继续.
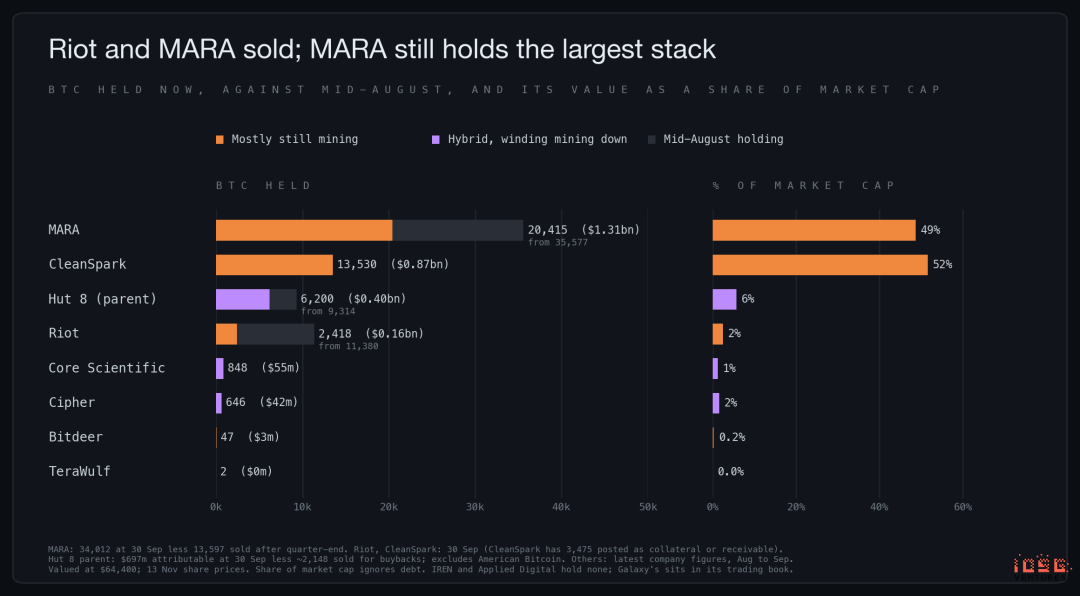
전환 완료 집주인들은 이미 팔 거 거의 없음: 코어 사이언틱 및 사이퍼는 각각 1,000개 미만 보유(시가총액 약 1%), 테라울프, 이렌, 애플라이드 디지털은 사실상 제로. 이에 따라 매도 압력은 여전히 마이닝 중이며 AI 사업 진출 초기 단계인几家身上.
라이엇 상반기 20,264개 매도(주로 데이터센터 건설 자금), 9월 말 잔고 2,418개. MARA는 분기 종료 후 평균 8.1만 달러에 13,597개 매도, 7.5억 달러 비트코인 담보대출 상환 완료, 담보 해제. 헛8는 주식 양수를 위해 약 3,100개 매도.
클린스파크의 13,530개는 고수 기업 중 유일한 증가분(변동 없음). 10월부터 월간 생산보고서 중단. MARA, 클린스파크, 라이엇 합계 약 36,000개(현재가 기준 약 23억 달러), 8월 대비 60,500개에서 40% 감소(완판 아님).
MARA는 약 20,400개 보유하며 계속 매도하여 AI 자금 조달할 것임을 명시; 클린스파크는 증권 자금 조달, 라이엇 잔여 2,418개는 중요도 낮음.
재고가 유일한 공급원은 아님. 전체 네트워크 일일 신규 발행량 약 450개이며, 마이닝 기업이 보유 여부는 자율적 선택. 전환은 이 선택을 매도로 이끌었음. MARA는 2025년 채굴된 코인 매도 허용 정책 변경, 2026년 재고 확대 적용; 라이엇은 올해 채굴량 이상 매도.
크립토퀀트 데이터에 따르면, 10월 26일 마이닝 기업들이 바이낸스에 21,140개 입금함(2월 이후 6번째单日 2만 개 이상 돌파). 마이닝 기업 재고가 5년 저점에 근접. 이 유동량에는 프라이빗 마이닝 및 풀도 포함되며, 거래소 입금이 곧 매매 성사를 의미하지 않음: 거래 가능한 곳으로 이동했다는 뜻일 뿐.
이후 비트코인은 10월 말 8.4만 달러에서 6.44만 달러로 하락(8월 이후 신저), 동기간现物 ETF 자금 유출, 연준 긴축 기조 발언, NVIDIA 11월 12일 저엔쉬 CEO 퇴진 발표에 따른 AI 종목 매도 발생. 마이닝 코인 매도는 이번 하락세에 공급을 추가했지만, 원인은 아님.
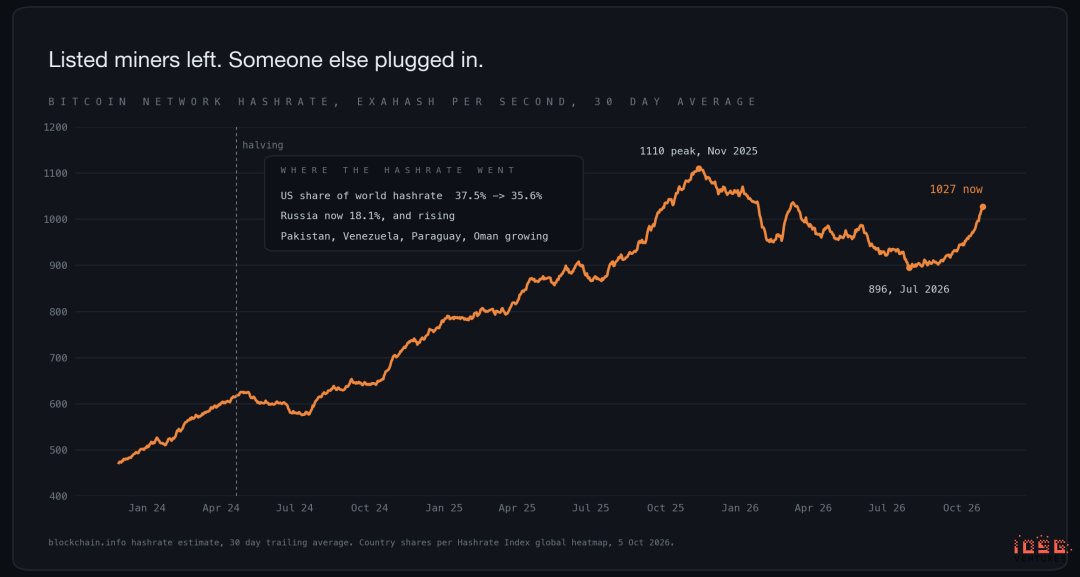
네트워크는 이번 이탈을 평온히 소화. 해시레이트는 작년 11월 고점에서 올해 7월 19% 하락했으나, 10월 다시 1,000EH/s 이상으로 복귀, 11월 중순 난이도 기준 약 965EH/s 추정. 난이도 조정 효과 발휘: 상장 마이닝 기업 휴지 후 나머지 마이닝자들은 단위 해시레이트당 더 많은 비트코인 채굴 성공, 다른 곳에서 신규 용량 흡수.
장기적 문제는 보안 예산. 올해 수수료는 마이닝 기업 수익의 0.63%에 불과하며, 연속 15개월 1% 미만. 수익은 거의 전적으로 블록 보너스 의존, 보너스는 2028년 또 반감. 아담 뱅크(Adam Back) 견해는 마이닝과 AI는 арбитра지 관계이며, 양측 수익이 균형을 이루는 지점에서 최종 균형에 도달한다는 것. 올해 해시레이트 회복은 그의 주장 지지.
2028년 반감이 진정시험. 현재 가격 기준, 보너스 반감 시 전기 요금 0.04달러/kWh라도 차세대 장비는 전기료도 커버 불가하며, 더 많은 마이닝企業が 전력을 AI로 전환. 올해 경험은 네트워크가 소화 가능함을 입증, 이탈자에게는 언제나 대체자가 존재.
암호화폐 시장에 대해: 마이닝 기업 주가는 비트코인 트레이드가 아님
8월 3일 이후 비트코인은 상승했으나, 모든 마이닝 기업은 하락.
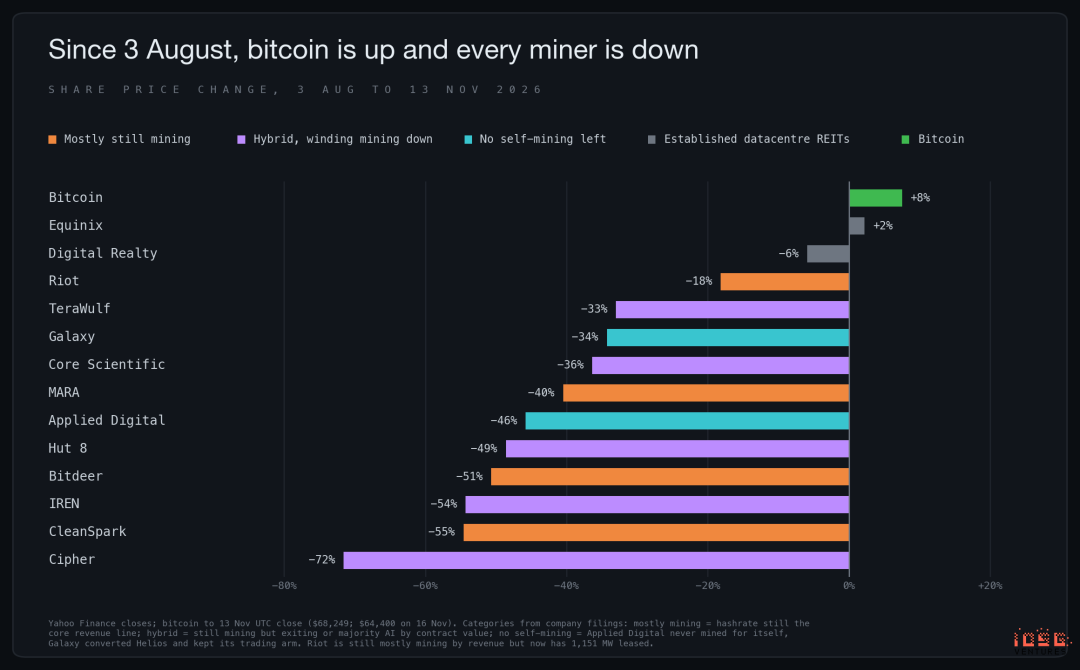
8월 3일~11월 13일 기간, 비트코인 8% 상승, 모든 마이닝 기업 하락(라이엇 18% ~ 사이퍼 72%). 마이닝 고수와 전환 완료 기업 하락 폭 동일하므로, 이는 시장이 전환을 처벌하는 것이 아님.原因如下五點.
첫째, 타임라인 불일치: 마이닝 기업 주가는 6월 AI 인프라 강세장에서 정점을 찍었으나, 비트코인은 8월 초 6.3만 달러대에서 바닥 형성. 둘째, 모든 기업(고수 포함)이 지금 AI 프로젝트 자금 조달 필요, 주가 자금 조건 기준 설정. 셋째, 10월 코드웨이브 신용 쇼크, 모든 AI 데이터센터 관련 부채 노출 기업에 미치는 영향.
넷째, 코인 가격 상승의 도움은 겉보기보다 작음, 해시가격이 35달러를 뚜렷하게 상회한 적 없음. 다섯째, 11월 3일 선거, 데克萨斯 또는 조지아주 인가 대기 프로젝트에 할인 적용.
동기간 디지탈 리얼티 및 이쿼니ックス는 -6%~+2% 변동, 문제는 마이닝 기업 내부(자금조달, 허가, 인도, 임차인 신용)에 있음을 의미.
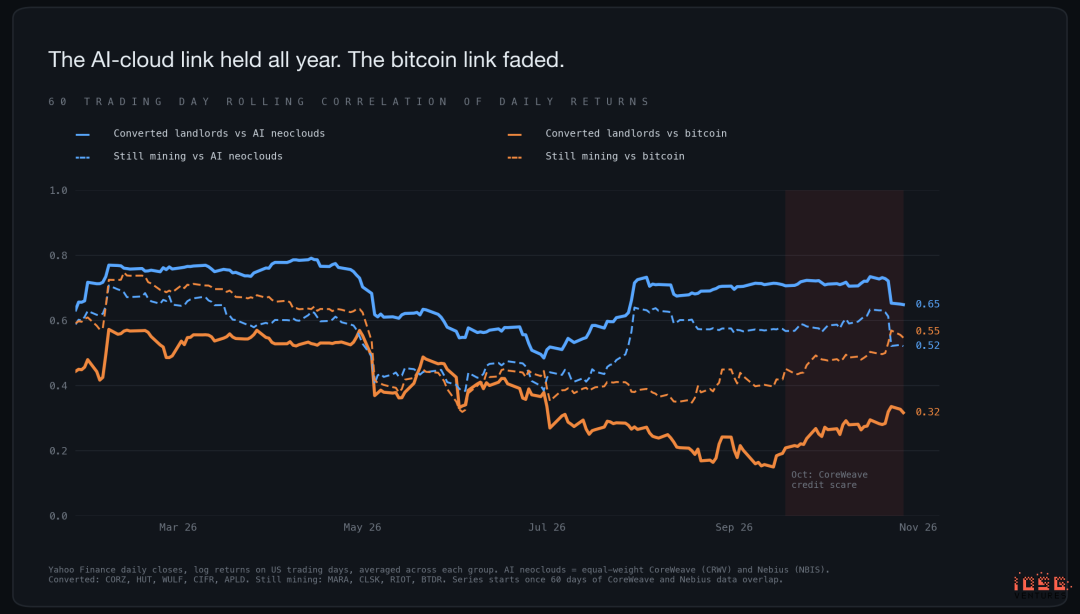
60일 롤링 상관관계 기준, 전환 완료 집주인들은 코드웨이브 및 네비우스와全年 상관도 0.6~0.8로, 디지탈 리얼티나 비트코인보다 더tight. 끊어진 것은 비트코인 연계: 봄 0.55에서 9월 중순 0.15로 하락.
크립토슬레이트 보고에 따르면, 헛8의 비트코인 베타 1.18→0.53, 사이퍼 1.13→0.58.
선거는 섹터를 다시 분리. 11월 3일~13일, 비트코인 12% 하락, 라이엇 25%, 코어 사이언틱 2%, 테라울프 1%; 갤럭시 15%, 사이퍼 16%, 클린스파크 18%.
버나스타인은 7개 마이닝 기업 목표주가 35%~54% 인하,明年 EBITDA 12배로 AI 호스팅 사업 평가, 자금시장 긴축 및 데克萨斯 불확실성 때문.
모건 스탠델은 테라울프, 헛8, 애플라이드 디디지털 더 긍정적,园区 de Texas之外理由이나, 헛8 Beacon Point는 실제로 데克萨斯주에 있음.
이번 매도 라운드는 차입하여 AI 컴퓨팅 파워 임대 기업에서 시작, 현재是整个 AI 섹터 확산. 8월 3일 이후 코드웨이브 38%, 네비우스 46%, NVIDIA 21% 하락, NVIDIA 하락 대부분 CEO 퇴진 발표 이후 발생.
10월 14일 코드웨이브 회사채 매도, 사이퍼 당일 convertibles定價; 사이퍼 당일 12% 하락, 섹터 대부분 5%~10% 하락.
가장 유명한 마이닝 ETF WGMInow 상위 비중 종목은 사이퍼, 네비우스, 코드웨이브, 헛8, 그중 두 곳은 코인 한번 채굴 안 함. 암호 투자자에게 상장 마이닝 기업 바구니는 이제 비트코인 노출이 아닌, AI 인프라 신용이며 비트코인은 일부만 포함.
AI 에 대해: 실제 생산량, 주로 훈련용
JLL 통계에 따르면, 북미 건설 중 데이터센터 용량은 약 66GW; BNEF 보고에 따르면, 미국 계통 신규接入 데이터센터 부하는 연간 최대 약 7.1GW에 불과. 2029년까지的真正通电产能中, 마이닝 기업 보유한 계약이不小的份额,因为 계통 연계가 이미 그곳에 있기 때문.
중간선거로 이 점이 더 분명해짐: 데克萨斯, 조지아, 오하이오新州长都以暂停新建数据中心为竞选主张. 이로 인해 이미 계약된 연계 단자의 가치가 상승. 제약사항은 다음节参照.
리스크
데克萨斯주
라이엇, 갤럭시, 사이퍼의 AI园区均位于德克萨斯주, 헛8 Beacon Point 및 MARA 신규园区도 마찬가지.
라이엇, 헛8 Beacon Point, 갤럭시만 해도 2.4GW로 계약总量 38% 차지. 코어 사이언틱 및 사이퍼의 데克萨斯园区는 제외.德克萨斯주已是共和党州长任期内按下暂停键.
8월 3일 그렉 애벗 지사는 대용량接入 queue 감사 명령, ERCOT 즉시 배치 제로 연구 및 대형 계산 부하 신규接入审批停止; 9월 21일 데이터센터 주 환경 허가 동결. 시장은 그가 당선 후 완화할 것으로 예상했으나.
결과 11월 3일 민주당 지닌 히노호사 당선. 주 의회에서 신규 법률 통과 전所有 데이터센터 허가暂停 공약,暂停令因此无明确结束期限. 1월 19일 취임, 주议会开会前一周.
그녀의 권한에는 한계 있음: 공공사업 위원회委员均为 애벗 임명, 그녀 추천人选需州参议院三分之二同意,共和党在州参议院仍以 19:12多数. 판단으로는暂停至少延续至 2027년 중반, 최종 결과는禁令가 아니라 stricter conditions.
다음 마일스톤은 ERCOT 12월 10일 감사 보고서 및 공공사업위원회 12월 17일 회의. 인가済み 전력上的已签约容量目前稳定: 라이엇 코르시카나 계약 당시 전력이 이미 인가됨.
리스크는接入 또는 허가 대기 부분: 갤럭시 헬리오스 추가 830MW 미임대, MARA 마타고르다园区供电批准付款 조건,已签约项目所需备用发电许可.
클린스파크 메타 계약 위치인 조지아주, 새 주지사全州临时暂停 희망, 공공사업위원회 2027년 민주당 다수로 전환 예정.
수요 추론 쪽으로 전환
이러한园区는 본질적으로 훈련용: 마이닝 기업은 저렴한 전력을 위해选址,通常远离用户. 가트너는 올해 AI 최적화 클라우드 지출中推理将超过训练, 233억 달러 대 190억 달러, 2027년推理占比将达 59%.
오픈AI는 일부 자체 건설 계획 축소, 3월 Abilene 800MW 확장 포기, 4월 Stargate UK 중단.不过 Abilene及挪威容量微软接手, 需求是转移而非消失. 반方견解合理: 배치 추론, 에이전트 및 강화학습은延迟不敏感, 두 부하 경계가 명확치 않음.
그러나 15~20년 계약은 양쪽 수요가 항상 중복될 것이라는 장거리 베팅과 동일.
중개업자 신용
약 37% 용량이 전문 AI 클라우드에 임대, 이후 연구소에 재임대. 코드웨이브 24%, 임대료背後无担保方, 追索债务 416억 달러, 10월一度困境债定价; 管理层now表示在当前收益率下不再发行无担保债券.
플루이드스택 10%, 무등급私募企业; 구글은 테라울프 및 사이퍼 특정 의무만 지원, 전체 커버 불가. 비트딜 볼타 의존도 여전히 조건부 은행 신용증서 attachment.
중개업자 붕괴 시, 집주인手中只剩半成樓且仅有一個租户,而最终研究从未与其直接签约.
자금 조달
이 임대계약 대부분 미결제, 자금은 8월 이후 1/3 이상 하락한 주식 또는 코드웨이브 spread 기준定價债务에서 조달. 밴에크는 업계剩余资金缺口近 500억 달러 추정, 버나스타인now도 자금시장 긴축 언급.
헛8 분기 내 무제한 현금 1.57억 달러로 하락, 비트딜 9월 말 2.14억 달러, 타달(tydal?)殘余资本开支数億美元. 라이엇 12월 31일到期 bridges loan, 최근 시험.
결론
전환은 사실이며, 결정도 기본적으로 완료됨. 마이닝 기업手中的电网接口是 AI建设中最稀缺要素. 완성 및 임대 후园区價值約每 MW 2,700万 USD, 未入驻時不到 300万 USD; 扣減建築後, 有租賃の接口仍值四到六倍. ビートコインが約 25万 USDまで上昇しないと経営面での収支は変わらないので、
所以连坚守者也在两手准备。
高수 기업들도 양손 전략 준비 중.
선거는 이 요소의 가격을 상승시키고 양분함. 미국에서 신규 1MW 확보는 이제 더 비싸고 느리므로, 인가 완료·임대 완료·자금 조달 완료 MW는 더 가치 있고, 데克萨斯/조지아주 인가 대기 MW는 덜 가치 있음.
투표翌日 오전 라이엇 코르시카나 계약은 전자에 대한 가장 명확한 Pricing: 임차인 자가 구축 시, 건물 ROI 연간 약 33%.
미완료 부분은 건설. 약 6.3GW 계약, 약 1GW 가동, 나머지는 금내년 자금 조달 필요. 연간 15%~20% 비용回报 기준 이 계약들은 좋은 비즈니스, 강약 임차인 간租金 차이는 계약 구조에서 기인. 안심시키는 요소이자 문제점: 코드웨이브 노출도 최대 집주인이 이로 인해 추가 보상을 받지 못함.
비트코인 측면에서는 재고 매도 피크 지난 상태이나 종료되진 않음. 전환 기업 우선 매도, 다음은 라이엇 및 MARA. 세 고수 기업now 약 36,000개 보유 중 MARA 약 20,400개 시장 유입 가능성最高. 해시레이트 회복, 네트워크 현재까지 이번 이탈 소화.
암호 투자자 측면에서, 마이닝 기업 주가는 비트코인 보유 통로 아님. AI 인프라 신용 리스크 및 데克萨斯 허가 리스크 짊어짐, 비트코인 비중僅存小部分.
방법 및 설명
용량 통계는 2026년 11월 13일 기준 공개된 AI 임대계약 포함(이렌 GPU 클라우드 계약 제외). 계약 용량에는 미래 인도 부분 포함. 인도 가능, 인도 완료, 과금 기준은 각 기업 자체 기준 별기, 통계日因企業異動,我们不计算全行业的计费百分比.
용량 비율은 계약 IT MW 비율이며, 수익 비율 또는 신용등급 아님. 익명 초대규모 클라우드厂商不假定同一家公司, 经由云层转租의 AI 연구소 수요仍归入云层.
라이엇 연구소 임대계약 두 건 모두 임차인 명칭 공개 안 함; 블룸버그 보도 록데일 임차인 애슬론트로프, 라이엇 코르시카나 동일 연구소 명시.
사이퍼 공개 700MW는 총 전력이지 IT 부하 아니므로 용량 비율에 미포함.
사이퍼 2026년 2월 투자자 자료 기준, 블랙 펄은 300MW 총 전력, 216MW 핵심 IT 부하이므로, 아마존 15년 55억 달러 계약은 IT MW당 연간 약 170만 달러(총 MW당 122만 달러) 환산.
사이퍼는 8월부터 블랙 펄租金 발생, 과금 MW 미공개.
명목租金는 기초期間契約價值除以關鍵 IT MW 及年數,不含租金增長; 科西卡納例外, 萊奧特僅披露含增長的平均租金. NOI 僅採用公司公開數據, 來自亨特 8、克萊恩斯帕克和萊奧特.
갤럭시 2기 NOE는 공개된 90% 이상 이윤율을 공개 수익에 곱산. ROI는 각사 건축비 안내치 적용; 코르시카나 라이엇 MW당 600만 달러 적용, 이는 임차인에게 반환된 400만 달러 포함.
데克萨斯 비율 집계: 라이엇(록데일 및 코르시카나), 헛8 비콘 포인트, 갤럭시 헬리오스. 코어 사이언틱 데克萨斯园区(园区별 분류 미공개) 및 사이퍼 제외.
마이닝 경제성 가정: 장비 효율 19 J/TH (MW당 52.6 PH/s), 전기료 0.04달러/kWh, 가동률 100%, 난이도 일정, 수익-전기료만 계산.
해시가격은 일일 144 블록, 난이도 추산 전 네트워크 해시레이트 기준 예상 수익 계산; 현재 숫자는 11월 중순 난이도 134.8T 및 코인 가격 6.44만 달러 적용. 상관관계는美股交易日 日對數收益. 비트코인 持仓為各公司截至图中日期的最新披露, 按 6.44 万美元估值.
계약 상세
IG는 투자등급, n/d는 미공개. 기초 가치는 기초 기간 내 계약 가치. "미공개"는 검토된 문서에서 NOE 수치 찾을 수 없음.
자료 출처
마이닝 경제성 및 네트워크
코인쉐어즈, 비트코인 마이닝 보고서 2026년 2분기
해시레이트 인덱스, 2026년 9월回顾
블록웨어 인텔리전스, 공개 마이닝 기업 약 28,000 BTC 매도, 코인데스크 17.8억 달러 매도 압력 기사
코인데스크, AI 전환 자금 조달을 위한 마이닝 기업 BTC 매도
크립토퀀트, 마이닝 기업 바이낸스로 21,140 BTC 송금
찰스 에드워즈 및 아담 뱅크, AI 전환 및 보안 관점
네트워크 데이터: blockchain.info 및 mempool.space API
시장 및 신용
크립토슬레이트, 마이닝 기업 이제는 순crypto 대체재 아님
WGMI holdings
코드웨이브: 2026년 3분기 실적, 테크타임스 구제채무 기사, CNBC 채무preview 11월 10일, 2026년 2분기 실적
CNBC 코드웨이브 CDS distress 레벨 10월 15일, 블룸버그 코드웨이브 위험게이지 기록 10월 15일, 블룸버그 코드웨이브 채권 distress 급락 10월 14일
애슬론트로프 시리즈 H; 로이터 2026년 10월 14일 "애슬론트로프 3분기 매출 45% 급증해 약 170억 달러"; 애슬론트로프 S-1, 2026년 10월 26일; 로이터 IPO 기업가치 목표 11월 10일
11월 비트코인 및 엔비디아: 코인데스크 11월 13일, 야후파이낸스 엔비디아 CEO 교체기사
선거 후 애널리스트: 코인데스크 마이닝 기업 목표주가 인하, 야후파이낸스 버나스타인 인하, 로이터(Sar star 통해) 섹터 동향
시장 데이터: 야후파이낸스 2026년 11월 13일 종가
전력, AI 수요, 데克萨斯주 및 선거
JLL 북미 데이터센터 연중보고 2026 (네트워크 월드 인용)
BNEF (블룸버그로 인용), 미국 데이터센터 전력 수요
GB300 NVL72 랙 전력
가트너, AI 최적화 IaaS 예측, 2026년 8월 10일
오픈AI 후퇴: 블룸버그 아빌레나, CNBC 스타게이트 UK, CNBC 노르웨이
데克萨斯주: 유틸리티 다이브 계통 연계 중단 및 ERCOT 감사, 베커 앳츠 배치 제로, 텍사스 트리뷴 허가 중단, 이후 발급 허가 및 히노호사 계획 11월 4일, 비버리지&다이아몬드, 텍사스 데이터센터 관찰哪家暂停
선거: CBS 텍사스 데克萨斯주 하원 선거, 조지아 리코더 조지아주 PSC, 스크립스 뉴스 주지사와 데이터센터
더 블록, 버나스타인 "기가와트 추종"
코인데스크, 밴에크 500억 달러 자금 부족 전망
기업 문서 및 공고
애플라이드 디디지털: 회계연도 2027년 1분기 실적, 회계연도 2026년 4분기 실적
코어 사이언틱: 2026년 3분기 10-Q 요약, 2026년 3분기 콜, 2026년 2분기 실적, 2026년 2분기 슬ライド, 코드웨이브 HPC 계약 2024년 6월, AMD 파트너십 529MW
헛8: 2026년 3분기 실적, 2026년 2분기 10-Q, 10.7억 달러 리볼버 8-K, 리버벤드 임대계약, 비콘 포인트 2차 임대계약
테라울프: 2026년 3분기 실적, 2026년 2분기 투자자 프레젠테이션, 적정애슬론트로프 임대계약, 플루이드스택 및 구글 지원(데이터센터 다이나믹스)
사이퍼: 2026년 3분기 사업 업데이트, 블랙 펄 슬اید 2026년 2월, 투자자 슬ライド 2026년 10월 13일, 바버레이크 개정, 8.5억 달러 컨버터블 노트
갤럭시: 2026년 3분기 실적, 2026년 3분기 개요 슬ライド
라이엇: 2026년 3분기 실적 및 코르시카나 계약, 2026년 3분기 10-Q, 2026년 2분기 실적 및 록데일 계약, 모건 스탠델 시설 8-K, 더 블록 블룸버그 애슬론트로프 보고서
클린스파크: 샌더스빌 계약, 메타 명기 투자자 프레젠테이션 2026년 9월, 노트 신디케이션, 22.76억 달러 선임 담보부 채권, 2026년 9월 운영 업데이트
비트딜: 2026년 3분기 실적, 볼타 타달 임대계약
MARA: 2026년 3분기 주주서한, 2026년 3분기 10-Q, 데克萨斯 부지 매수 8-K
이렌: 마이크로소프트 AI 클라우드 계약, 회계연도 2026년 10-K
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 IOSG Ventures