


Bitget UEX 일간 보고서|미국·이란 재협상 추진에 유가 2% 하락…한국 DRAM 수출 가격 전년 대비 401% 급등…엔비디아, 7연속 낙세 종식 및 실적 발표 예정

일. 주요 핫이슈
미 연준 동향
워시 잭슨홀 연설 임박, 9월 금리 동결 확률 약 60%
- 미 연방준비제도(Fed) 의장 케빈 워시는 8월 28일 잭슨홀에서 연설할 예정이며, 시장은 물가 및 재정 문제에 대한 그의 입장을 계속 주시하고 있다.
- CME 데이터에 따르면, 9월 금리 동결 확률은 약 60.4%, 기준금리 최고 25bp 인상이 누적될 확률은 약 39.6%이다.
- 이번 주에는 리치몬드시 연준 총발 발킨 등 관리들의 발언도予定되어 있다.
시장 영향: 연설과 코어 PCE 데이터가 단기 정책 가격 형성의 핵심을 구성하며, 기간 프리미엄과 위험 자산 수익률에 영향을 미칠 수 있다.
국제 원자재
러 매체 "미-이란 재협상 재개" 보도, 원유 크게 하락
- 이란과 오만은 호르무즈 해협의 임시 항로 구축 및 기뢰 제거 방안을 논의 중이며, 30~60일 내에 영구 항로 확보를 추진할 계획이다.
- 파키스탄과 이란 관계자에 따르면, 미-이란이 해협 자유항행 조항을 포함한 휴전 협정안에 합의를 보았으며, 며칠 내 공식 발표와 협상 개시가 예상된다.
- 반 루티오 미국 국무장관은 이란에 대한 새로운 군사 공격 계획이 없으며, 해군 봉쇄와 재무부 제재로 압박할 것이라고 밝혔다. 트럼프는 국제 수역의 모든 기뢰가 제거되었다고 주장했다.
시장 영향: 지정학적 리스크 프리미엄이 빠르게 소멸하며 WTI 원유가 nearly 2% 하락했고 브렌트유도 동반 하락했다. 이는 단기적으로 인플레이션 경직성에 대한 우려를 완화하여 위험 자산에 긍정적이다.
거시 경제 정책
캐나다, 미국에 보복 관세 부과…미국 측 추가 조치 검토 중
- 캐나다는 9월 8일부터 약 200억 달러 규모의 미국산 품목에 15%~50%의 관세를 부과한다. 금속 제품 최고 관세율은 50%이며, 동시에 75억 캐나다달러의 지원 자금을 제공한다고 발표했다.
- 미국 정부는 캐나다에 추가 제재 조치를 취하는 방안을 논의 중이며, 무역 마찰은 더욱 격화될 전망이다.
시장 영향: 북미 간 무역 긴장감이 고조되면 관련 공급망과 시장 심리에 영향을 미칠 수 있으나, 단기적으로는 미-이란 관계 개선 소식으로 일부 상쇄된다.
ii. 시장 분석
원자재 및 외환 성과
- 스팟 금: 약 $4,650/온스, -0.25%
- 스팟 은: 약 $68.6/온스, +0.05%
- WTI 원유: 약 $80.47/배럴, -2.12%
- 브렌트 원유: 약 $83.4/배럴, -2.12%
- 달러 지수 (DXY): 약 98.93, +0.02%
주도 요인 분석: 미-이란 재협상 기대감이 호르무즈 해협 위험 프리미엄을 크게 낮추면서 원유의 급락이 주요 동인이 되었다. 금은 유가 하락과 안전자산 수요 사이에서 등락했으나, 은은 산업적 특성으로 비교적 독립적으로 움직였다. 기관들은 단기간 원자재 시장에서 지정학적 완화 국면이 주도권을 잡고 있다고 분석했으며, 유가 하락은 인플레이션과 금리 인상 기대감을 완화하는 데 도움이 될 것으로 전망했다. 자산 간 연동성은 지정학 리스크 감소 → 원유 하락 → 인플레이션 우려 해소 → 위험자산 지지 구조로 해석된다.
암호화폐 성과
- BTC: 약 $78,770, -1.17%
- ETH: 약 2,4754, -1.37%
- 암호화폐 시총: 2.73조 달러, -1.9%
- 청산 현황: 24시간 청산 규모 6.24억 달러, 롱 포지션 청산 3.22억 달러
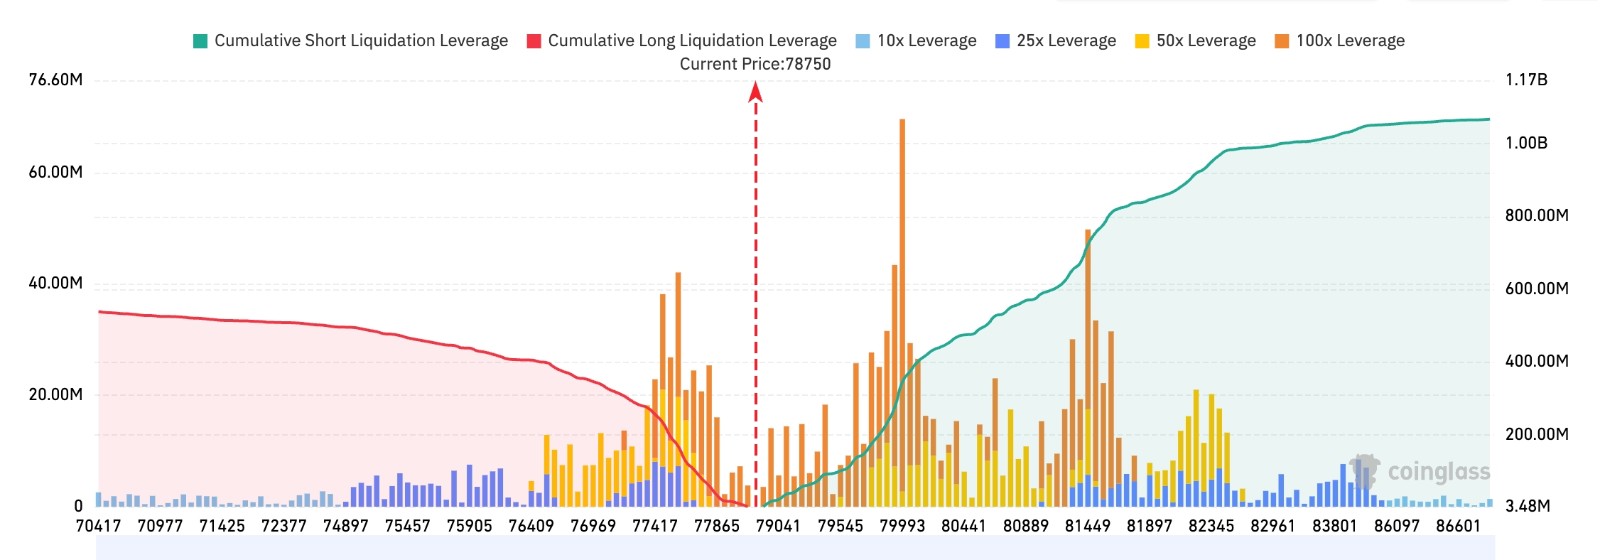
- Bitget BTC/USDT 클레어 맵(청산지도): BTC 현물가는 약 7.88만 달러로, 상단 8만~8.15만 달러 구간에 숏 포지션 청산 압력이 집중되어 있다. 8만 달러를 돌파할 경우 뚜렷한 숏 스퀴즈(short squeeze)가 발생할 수 있다. 하단 7.7만~7.9만 달러 구간에도 롱 포지션 청산이 비교적 밀집되어 있어, 7.8만 달러 근처 지지선이 무너질 경우 레버리지 롱 포지션의 청산이 가속화될 전망이다.
- 스팟 ETF 순유입/유출: 최근 지속적인 순유입세를 보이고 있으며, 어제는 3.38억 달러가 유입되었고 현재 24시간 기준 순유입액은 0.299억 달러이다.
주도 요인 분석: 미-이란 관계 개선과 원유 가격 하락이 위험 성향을 끌어올리며 암호화폐 시장도 고공 행진 속 등락을 반복하고 있다. BTC는 한때 8만 달러 선을 테스트했으며, ETH 또한 비교적 동기화된 양상을 보였다. 기관들의 공조 견해는 단기적으로 유동성과 정책 서사가 시장을 지탱하고 있다는 것이며, 코어 PCE 발표와 잭슨홀 연설 이후 거시경제 전이 효과를 주시해야 한다고 지적한다.
미국 주식 지수 성과
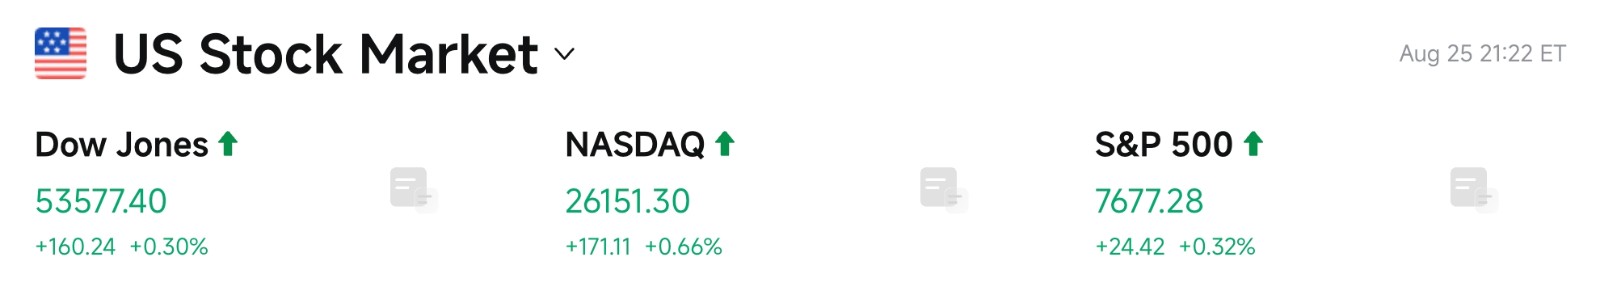
- 다우존스: 종가 53,577.40포인트, +0.30%
- S&P 500: 종가 7,677.28포인트, +0.32%
- 나스닥: 종가 26,151.30포인트, +0.66% (기술주 및 반도체 부문 반등)
테크 기업 동향
- NVDA: 213.05달러, +2.19% (연속 7일 낙세 마감)
- AAPL: 309.90달러, -0.14%
- MSFT: 491.71달러, +0.90%
- GOOGL: 약 347달러, 소폭 하락
- AMZN: 261.06달러, -0.39%
- META: 570.05달러, +1.97%
- TSLA: 350.25달러, +0.37%
성과 요약 및 주도 요인 분석: 3대 지수 모두 상승했으며, 엔비디아의 연속 낙세 종식 후 기술주 섹터가 반등했다. 메모리와 광통신 섹터가 전반적으로 상승했으며 AMD가 Nearly 5% 올랐다. 미-이란 긴장 완화와 국채 수익률 하락으로 자금이 성장주로 유입되었으나, 종목별 차별화는 여전히 존재하며 소비기술주는 비교적 안정세를 보이고 있다.
섹터 이상 관측
반도체/메모리 집단 반등
- 대표 종목: AMD Nearly 5% 상승, 마이크론 테크놀로지, SK하이닉스 2% 이상 상승, 시게이트 테크놀로지, 웨스턴디지털 3% 이상 상승.
- 주도 요인: 한국의 DRAM 수출 가격이 전년 대비 401% 폭등하며 공급 부족 기대감이 강화되었고, 엔비디아 반등 심리가 겹쳤다.
광통신 부문의 강력한 상승
- 대표 종목: Lumentum 약 7% 상승, Applied Optoelectronics 5% 이상 상승, Coherent, Ciena 4% 이상 상승.
- 주도 요인: 사전 조정국면 이후 기술적 회복과 AI 인프라 수요 기대감.
암호화폐 관련주 강세
- 대표 종목: Robinhood 8% 이상 상승, Circle, Coinbase 4% 이상 상승, Strategy 3% 이상 상승.
- 주도 요인: BTC 고공 행진과 위험 선호도 회복.
iii. 미국 주식 개별 종목 심층 분석
1. 엔비디아(NVDA) - 연속 7일 낙세 마감 및 실적 발표 임박
사건 개요: 엔비디아는 2% 이상 상승하며 거래일 연속 7일간의 하락세에 종지부를 찍었다. 회사는 아울러 Jetson Orin Nano 2 로봇용 컴퓨터를 출시했으며, 78 TOPS 연산 성능, 8GB 메모리, 8코어 ARM CPU를 탑재해 전작 대비 추론 성능이 2배 향상됐다. 15W 모드에서 전력 소비는 40% 절감되었으며, 주로 로봇, 드론 및 엣지 AI 애플리케이션을 대상으로 한다. 2027년 상반기 양산을 목표로 하고 있다. 장후 2분기 실적이 발표되며, 시장은 데이터센터 매출, 마진률 및 가이던스를 주시하고 있다.
시장 해석: 기관들은 연속 하락 이후의 반등이 감정 회복과 실적 기대감 간의 변수 조정을 반영한다고 분석했다. 신제품 Jetson은 엣지 AI 및 물리적 AI 포트폴리오를 강화하며, 서버 가격 인상은 메모리 원가 전가에 도움을 줄 전망이다. 애널리스트들은 고객사의 자본 지출 둔화 여부 및 경쟁 심화가 점유율에 미치는 영향을 주목하고 있으며, 실적 가이던스가 단기 가격 결정의 핵심이 될 것이다.
투자 시사점: 중기적 로직은 여전히 AI 인프라 및 로봇 수요에 기반하나, 오늘 밤 실적 발표 시 데이터센터 성장률과 가이던드 변화에 세밀하게 주목해야 한다.
2. AMD - 약 5% 대폭 상승
사건 개요: AMD가 약 5% 상승하며 반도체 섹터를 이끌었다. 동사는 UCIe 인터콘넥트 기술을 Versal 적응형 SoC에 도입하겠다고 밝혔으며, 저전력 고포괄적 chiplet 통신을 지원한다. 또한 레이먼드 제임스가 '매力强'로 등급을 상향조정하며 목표가를 641달러로 제시했다. Helios 랙 레벨 AI 플랫폼은 9월부터 출하될 전망이다.
시장 해석: 기관들은 AI 서버 CPU 및 완전한 랙 솔루션 측면에서의 진전을 긍정적으로 평가하며, 이전 조정국면 이후 밸류에이션 매력도가 높아졌다고 지적했다. 애널리스트들은 데이터센터 업무가 전년 대비 2배 성장했으며 OpenAI, 메타 등의 고객 설계 채용을 강조했다. 다중 공급업체 환경은 AMD의 점유율 확대에 유리하다고 판단했다.
투자 시사점: AI 연산 능력 다변화 전략의 일환으로 주목할 필요 있으며, Helios 출하 일정과 데이터센터 매출 비중 추이가 핵심 관찰 포인트이다.
3. 마이크론 테크놀로지(MU) - 메모리 공급 부족 논리 강화
사건 개요: 마이크론 테크놀로지가 2% 이상 상승하며 저장장치 섹터가 전반적으로 상승했다. 한국의 8월 DRAM 수출 단가는 킬로그램당 92,183달러로 전년 대비 401% 폭등했으며, 2023년 저점 대비 약 12.5배 상승했다. 골드만삭스는 글로벌 DRAM 수급 부족률이 올해 5.0%에서 내년 5.9%로 확대될 것으로 예상하며, 2028년까지 지속될 수 있다고 봤다. 트렌드포스에 따르면 삼성, SK하이닉스, 마이크론의 HBM 웨이퍼 투자 비중은 30%로 상승할 전망이다.
시장 해석: 기관들은 스퍼사이클 슈퍼사이클(super cycle)에 대한 낙관론을 높였으며, HBM 및 대용량 서버 DRAM이 생산량을 계속 흡수하고 있어 일반 DRAM 공급이 추가로 팽창한다는 분석이다. 애널리스트들은 가격 결정 권한이 크게 강화되었으나, 2027년 이후 생산 라인 가동 확대에 따른 사이클 리스크에 유의해야 한다고 지적했다.
투자 시사점: 수급 긴장감이 중장기적인 지지대로 작용하므로, 향후 계약 가격과 생산 라인 확장 일정을 면밀히 관찰해야 하며 무분별한 매수 추격은 삼가는 것이 좋다.
4. Lumentum / Applied Optoelectronics - 광통신 섹터 회복
사건 개요: Lumentum이 약 7% 상승하며 Applied Optoelectronics가 5% 이상 올랐고, Coherent과 Ciena 역시 동시대에 4% 이상 상승하며 광통신 섹터가 집단 반등했다.
시장 해석: 기관들은 이번 움직임이 큰 조정 이후 나타난 기술적 반등으로 보고 있다. AI 데이터센터의 800G/1.6T 광모듈 및 고속 인터커넥트 수요라는 근본적인 논리는 여전히 유효하다. 애널리스트들은 백오더와 생산 설비 투입 속도를 주시하고 있으며, 단기 탄력은 높으나 변동성이 뚜렷하다고 진단했다.
투자 시사점: 고베타 테마성 포트폴리오에 적합하나, 높은 위험 감내력이 필요한 투자자에게 적합하며 산업 주기 및 경쟁 구도에 대한 모니터링이 필요하다.
5. 로빈후드(HOOD) - 암호화폐 관련주 선도
사건 개요: 로빈후드가 8% 이상 상승했으며 Circle과 Coinbase는 4% 이상, Strategy는 3% 이상 오르며 암호화폐 관련주가 강세를 나타냈다.
시장 해석: BTC의 고가 유지와 위험 선호도 회복이 거래 플랫폼 및 비트코인 보유 관련 종목을 직접적으로 부양했다. 기관들은 규제 명확화 기대(Clarity Act)와 거래량 탄력이 핵심 동인이라고 강조하며, 단기적으로 BTC 가격과 높은 상관관계를 보인다고 밝혔다.
투자 시사점: 높은 탄력의 정책과 암호화폐 가격이라는 이중 동인으로 변동성이 크므로, 엄격한 포지션 관리가 필요하며 BTC의 핵심 기술적 지지/저항선을 지속적으로 추적해야 한다.
iv. 시장 및 프로젝트 동향
1. 블룸버그 ETF 애널리스트 에릭 볼쿠나스는 GLD 골드 ETF와 IBIT 비트코인 ETF가 거래량 상위권으로 복귀하며 여름 내내 정점을 지키던 반도체 ETF를 밀어냈다고 전했다. 이는 ‘디플레이션 플레이(devaluation trade)’가 AI 열풍을 대체하기 시작했다는 또 다른 신호로, 투자자들이 AI 성장株 추구를 통해 가치 보존을 위한 하드 자산 배분으로 방향을 틀고 있음을 보여준다. 반도체 ETF 역시 높은 거래 활력을 유지하고 있지만, 여름 정점 시절에는 비해有所下降했다.
2. 한국의 8월 DRAM 수출 가격은 전년 대비 401% 폭등했으며, 공급 부족에 대한 기대감은 2027년 이후까지 지속될 전망이다.
3. 러시아 스푸트니크 통신 보도에 따르면, 파키스탄 군부와 이란 안전 부서 관계자는 미-이란이 호르무즈 해협의 자유 항행을 비롯한 휴전 협정 조항에 합의를 보았다고 밝혔다. 관계자는 “휴전 협정에 합의했으며, 여기에는 호르무즈 해협 자유 항행 조항이 포함된다”고 말했다.
4. 모건 스탠리는 주요 클라우드 5사와 엔비디아, 브로드컴의 AI 관련 표외 약속 규모가 3.1조 달러를 돌파했다고 발표했다.
5. Anthropic는 잠재적 시장 규모가 30조 달러를 초과할 것으로 예상하며, IPO 추정 가치가 2조 달러에 이를 수 있다고 밝혔다.
6. 애플(AAPL.O)은 M6 및 M5 Ultra 칩을 공개함과 동시에 신규 Mac mini와 Mac Studio를 동시 출시했다. 그중 M6은 Apple의 최초로 2nm 공정 적용 칩으로, 12코어 CPU, 12코어 GPU, 듀얼 16코어 뉴럴 엔진을 탑재했다. M5 Ultra는 최초로 쿼드 다이(4개 칩 집적) 아키텍처를 채택해 최대 36코어 CPU, 80코어 GPU, 512GB 통합 메모리, 1.2TB/s 메모리 대역폭을 갖췄다.
v. 오늘의 시장 캘린더
데이터 발표 일정표
| 저녁 | 미국 | 7월 코어 PCE 물가지수 | ⭐⭐⭐⭐⭐ |
중요 이벤트 예고
8월 26일(수요일)
★★★★★ 미국 7월 코어 PCE, 개인수입/지출, 2분기 GDP 수정값, 내구재 주문 발표; ★★★★ 엔비디아(NVDA) 장후 실적 발표 (데이터센터 매출, 마진율, 가이던스 중점 관전); ★★★ 크라우드스트라이크, 셀스포스 장후 실적 발표
8월 27일(목요일)
미국 신규 실업 수당 청구 인원, 무역수지, 도매재고 발표; 잭슨홀 학술대회 개막; ★★★ 마벨(MRVL), 울타, 갭 등 장후 실적 발표
8월 28일(금요일)
★★★★★ 연준 의장 워시가 잭슨홀에서 기조연설 실시 (베이징 시간 22:00), 시장의 인플레이션 및 정책 경로 입장 주목; 미국 시카고 PMI, 고용보고서 기준 개정 잠정치, 미시간대 소비자 신뢰도 최종치 발표
기관 견해:
투자은행 애널리스트들은 미-이란 재협상 기대감이 지정학 리스크 프리미엄을 크게 낮추며 원유 가격 하락이 인플레이션 우려 완화에 기여하고 위험 선호도를 자극할 것으로 봤다. 한국 DRAM 가격 폭등은 메모리 수급 타이트니스 서사를 강화했으며, 반도체 및 광통신 섹터가 반등했다. 엔비디아의 연속 낙세 종식과 임박한 실적 발표는 단기적 초점이 되고 있다. 암호화폐 시장은 고가 상태를 유지하고 있다. 전반적인 전략으로는 코어 PCE 결과, 엔비디아 가이던스, 잭슨홀 연설에 주목해야 하며, 고평가 성장주에 대해서는 유연하게 대응하면서 에너지 부문 하락 이후 자산 섹터 이동(sector rotation)을 지켜보는 것이 좋다.
면책 조항: 이상의 내용은 AI 검색을 통해 정리되었으며, 인간 검증을 거쳐 배포되었습니다. 본 자료는 어떠한 투자 조언으로도 사용되지 않습니다. 기재된 데이터는 불가피하게 오차가 있을 수 있으므로 최신 시장 데이터를 기준으로 하시기 바랍니다.














