


의견: 미국 주식의 가치 투자는 펀더멘털 투자와 같지 않다.
저자: 0xsmac
편집: TechFlow
TechFlow 요약: 시장이 '기본면은 끝났다'고 환호하며 자금이 테크 거대 기업에게 맹목적으로 집중되는 시대, 필자는 한 가지 천문학적 발견을 통해 이러한 서사가 지닌 논리적 허점을 드러냈다. 본고는 밸류에이션 배율의 구성 요소를 분석하며, 기업의 실질적 질과 시장이 지불하려는 프리미엄을 명확히 구분할 것을 권고한다. 암호화폐 및 테크 분야의 장기 자산 배분 관점에서 특히 유의미한 경고문을 던진다.
이번 서론은 지난 날씨 관련 글만큼 길지 않을 것이다 guaranteed.
하지만 90초만 부여해달라.
100여 년 전, 헨리에타 스완 리벳이라는 여성이 고단한 작업에 종사하고 있었다. 현막 사진(필름 등장 이전의 영사 방식) 위에서 수천 개의 항성 밝기를 측정하는 일이었다. 그녀는 한 종류의 펄싱 항성(변광성)에 주목했는데, 이들은 맥동 주기가 느릴수록 내재 광도가 훨씬 높다는 특징이 있었다.¹
오늘날 이건 그저 '흥미롭군' 혹은 '꽤 재미있다'라고 생각할 뿐일지도 모른다. 그러나 당시에는 천문학자들이 지구 근처의 어두운 별과 멀리 떨어진 밝은 별을 구분하지 못했다. 둘 다 사진판 위에서 동일한 얼룩 패턴을 남겼기 때문이다. 겉보기 밝기는 두 가지 변수가 혼재된 결과물이었다: 별 자체의 절대 광도와 지구로부터의 거리.
헨리에타는 이 두 요소를 분리해냈다. 맥동 주기를 관측하기만 하면 절대 광도를 알 수 있고, 절대 광도를 알면 겉보기 밝기와의 차이를 통해 거리를 역산할 수 있었다. 천문학자들은 이를 '표준 촉광(Standard Candle)'이라 명명했다.
몇 년 후, 에드윈 허블이라는 인물이 해당 변광성 중 하나를 발견했고, 리벳의 수학적 프레임워크를 적용해 자신이 은하계 내 가스 구름이라고 믿어왔던 대상이 실제로는 백만 광년 떨어진 독립적인 은하임이 확인되었다. 간단히 말해, 한 인간이 사물이 보이는 모습과 실제 모습을 구분하는 방법을 파악했을 뿐인데, 관측 가능한 우주의 규모가 약 1조 배 팽창한 것이다.
당연히 이는 매우 흥미로운 사실이다.
그러나 또 다른 흥미로운 지점은, 대략 동시기에 두 명의 천문학자가 각각 독립적으로 산점도를 작성했다는 점이다. 축 하나는 절대 광도, 다른 축 하나는 온도를 나타냈었는데, 그들은 별들이 우주 공간에 무작위로 흩어져 있지 않고 특정 계열로 뭉쳐 있음을 발견했다. 이 사실은 겉보기 밝기가 완전히 동일한 별이라도 서로 완전히 다른 계열에 속하며, 완전히 다른 역사를 가지고 있으며, 무엇보다 완전히 다른 미래를 맞이할 수 있음을 시사한다…
그러면 별들이 말하는 바는 무엇인가?
최근 몇 년간 시장, 서사, 자본, 빌딩(기업 건설), 금융 허무주의에 대한 논의가 끊임없이 이어져 왔다. 테크와 금융권이 과거 수십 년과 근본적으로 다른 미래에 직면하면서, 이러한 경향은 어느덧 열광적인 정점에 도달한 듯하다. 특히 진보와 자산 가격을 분리해내는 과정에서 노이즈가 커졌으며, 많은 측면에서 반사성(reflexivity) 또한 강화되고 있다. 다만 (잠깐) 초과수익을 낼 자산을 매수하는 방식으로 생계를 유지하는 투자자에게 간단한 프레임워크는 다음과 같다:
기대 수익률 ≈ 기본면 성장 × 배율 변화 × (과정 중 받은 배당금)
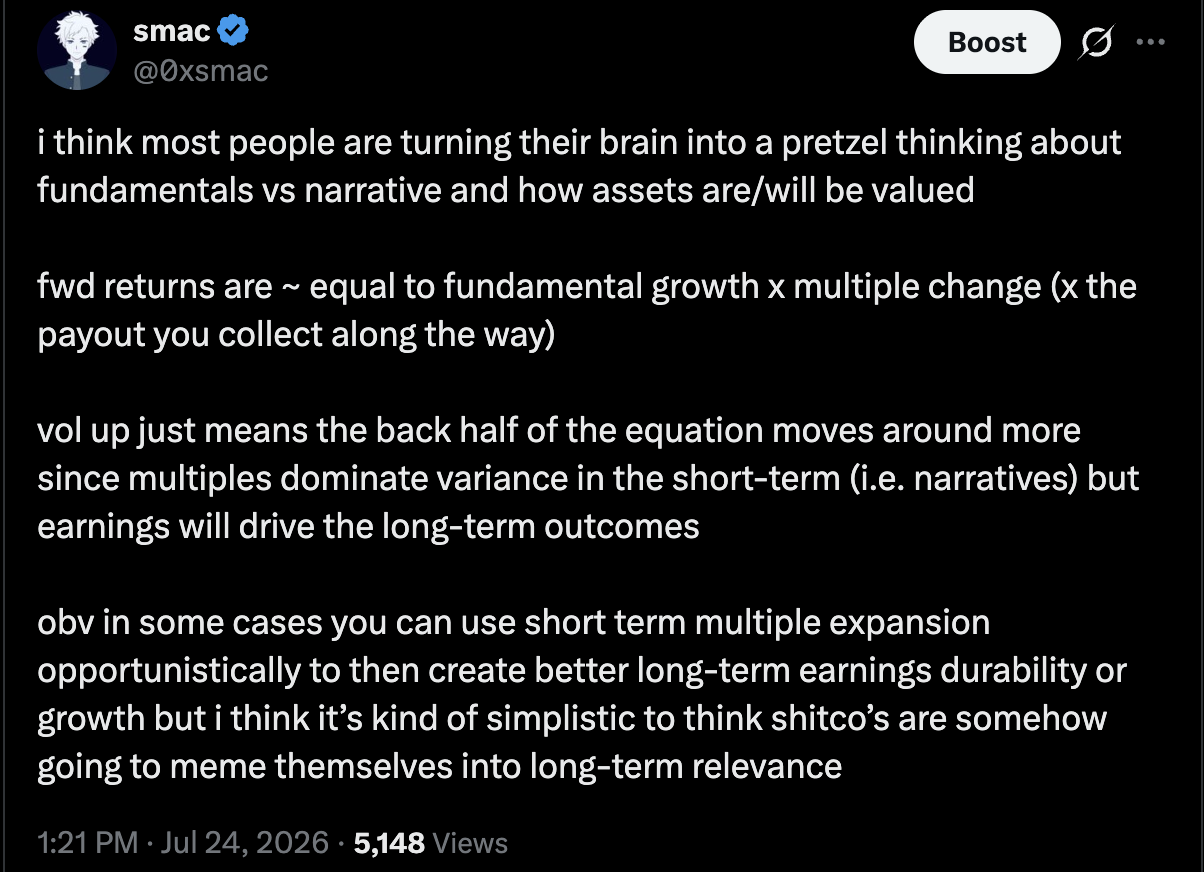
여기서 배율은 사진판 위의 얼룩과 완벽하게 대응된다. 이는 관측 가능한 데이터 포인트이지만, 시장이 직접 확인할 수 없는 두 가지 요인을 얽혀 있게 한다: 해당 기업이 실제로 얼마나 우수한지, 그리고 향후 현금흐름이 지금으로부터 얼마나 먼 곳인지(또는 얼마나 지속적으로 유지될지). 나는 이 중 가장 큰 수익은 타인보다 먼저 이 두 변수를 푸는 능력(즉, '차별적 관점')을 보유한 자에게 돌아갈 것이라고 본다. 우리는 얼룩을 별인 줄 착각한 투자자들이 놀라운 자본 소멸을 겪는 장면을 계속해서 목격하게 될 것이다.
가치 투자가 기본면 투자와 동일하지는 않다
기본면 투자가 역사적으로 초과수익 창출을 주도해 왔다는 오해가 널리 퍼져 있다고 생각한다. 이러한 신화는 대부분 그레이엄, 버핏, 타이거 팩터一脉(타이거 펀드 및 이들의 서사 주변에 구축된 이야기들)에서 유래했다. 사람들은 2000년대 어느 시점부터 이 방식이 효능을 잃었고, 이렇게 투자하는 이들은 모두 모멘텀, 트렌드, 그리고 '테크 거대 기업 직접 매매'에 짓눌렸다고 믿는다. 당시 결론은 '기본면은 죽었다'였다.(² 현재도 여전히?)
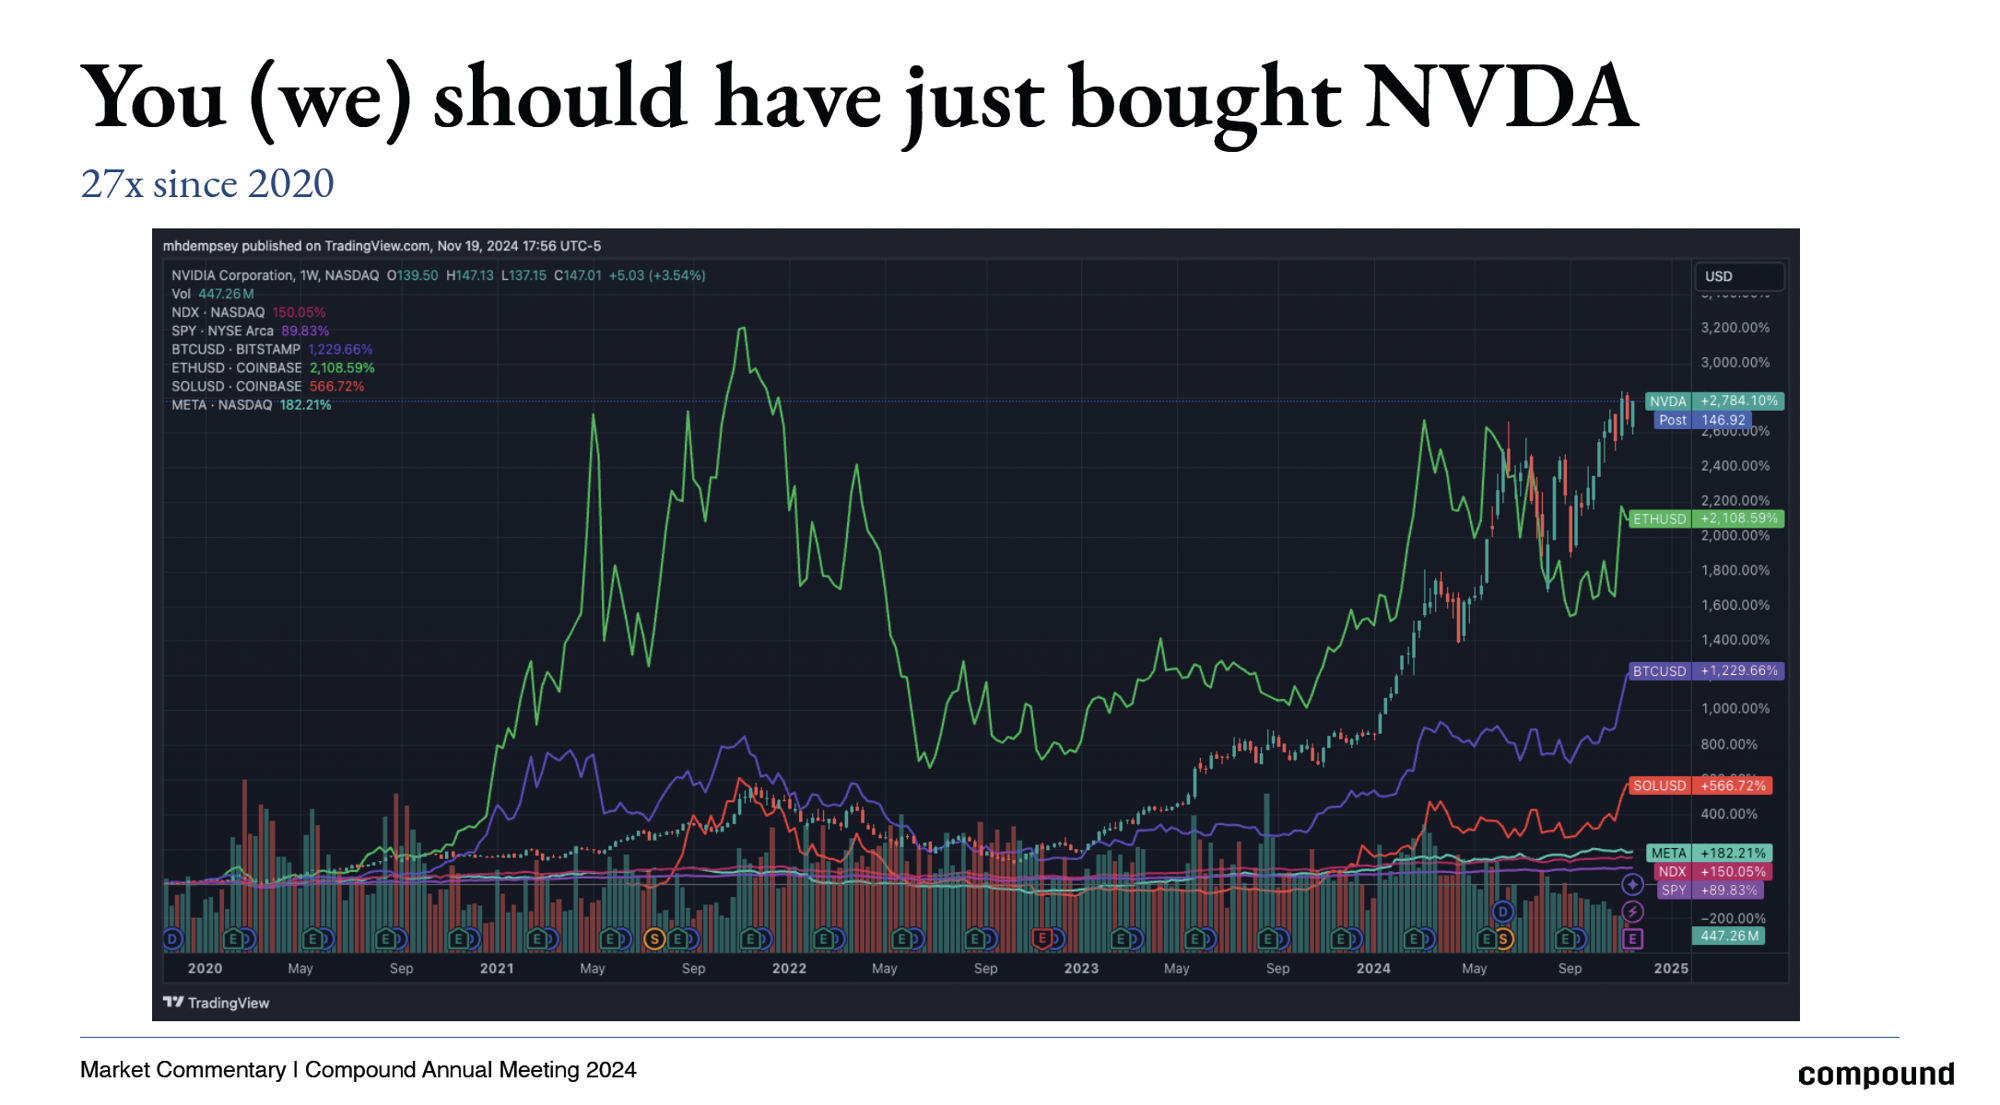
현대판 '기본면 중요성 무시' 논리는 본질적으로 우습지 않다. 이는 우리 Compound 팀 구성원들이 이전에 자주 썼던 생각들과 깊이 연루되어 있다. 최대규모 기업들은 가장 강력한 기계적 매수를 받으며, 소프트웨어 산업에는 승리자가 독식하는 경제 구조가 존재하고, AI 덕분에 거두들이 Challenger들보다 훨씬 빠르게 규모를 경쟁력 있는 우월성(해자)으로 전환할 수 있으며, 시장 미세구조상의 이유로 모멘텀이 우리 시장 인프라에 더욱 깊숙이 심화되어 있다. 이것들은 모두 사실이다. 그러나 마찬가지로 오늘날我们所知的科技公司七巨头(Mag 7)이 초과수익을 낸 이유는 그들의 실제 이익 복합성장률이 반복적으로 입증되었으며, 다시 한번 증명한 것은 그들이 지급한 배율이 정당했기 때문이다. 2026년 8월 현재, 적어도 한쪽 주장에 따르면 우리는 새로운 AI 가속 시대로 진입하거나 진입 중이다. 이 시대에서는 대거 자본을 투입해 컴퓨팅 파워를 대규모 구매할 수 있는 연구소와 초대규모 클라우드 업체들이 격차를 회복불가하게 벌릴 것이다.⁶ 밸류에이션 분석을 위해 시간을 낭비할 필요도 없으며, 사전에 과잉 할인된 부분이 어느 정도인지 따질 필요도 없다. 경제적 성장이 누군가의 기대치를 감당하기에 충분히 커야 하는지 물을 필요도 없다. 단지 몇몇 종목에 매수하여 보유하며新技术范式의 추풍낙엽처럼 휩쓸리면 된다. 기본面은 구시대를 그리워하는 사람들의 Role-play에 불과하므로.
나는 사람들이 항상 공포를 조장하며 상장 주식시장 상부의 Concentration(집중도)이 얼마나 높아졌는지 경고하지만, 이 Concentration에는 여전히 상당한 여지가 있다고 생각한다.⁷ 그러므로 여기서 미리 본인 자신의 입장을 반박한다: '이미 멱법칙(power law) 곡선의 정점에 도달했다'는 주장 자체는 그렇게 설득력이 없다고 판단한다.⁸
그럼에도 불구하고 위에 나열한 결론—이巨頭들을 보유하며 1~4조 달러 규모 기업에서 10~20조 달러 규모 기업으로 성장하는 과정을 지켜보는 것—에는 근본적인 결함이 다수 존재한다.
첫째, 이러한 논리는 수많은 시행착오를 거쳤으며, 과거 성과는 분명히 저조했다⁹. 비판자들은 '네가 모르니까 그래', '우리가 처음으로 Intelligence 문제를 해결하는 것인데', "'AGI'", "'Computer God'", "'황인순, 머스크, 알트만이 틀렸다고 네가 더 잘한다고?'라며 이것은 나중에 논의할 Pandora 상자다. 정의상 어떤 truly disruptive technology(진정한 파괴적 기술)이든 이러한 과장된 예측을 동반한다. 지금 거대한 Social Media 엔진이 이를 부채질하고 있다. 또한 대부분의 업무가 artificially created(인위적으로 생성된) 것이며 앞으로도 끊임없이 새로운 Job이 생성될 것이라는 견해에 대체로 동의한다.¹⁰
시장은 점점 비효율적으로 변한다
우리는 거대하고 지속적으로 분석되며 여러 차례 연구된 회사조차 과도하게 overpriced(가격이 과대평가될 수 있다는 사실)을 계속 목격하고 있다. 메타는 전 세계에서 가장 광범위한 영향력을 가진 기업 중 하나이며, 거의 모든 운영 시장에서 실질적 Oligopoly(과점) 지위를 차지하고 있다. 그런데도 2022년 하반기에는 약 8배의 Forward P/E(전방 주가수익비율)로 거래되었다. 녹아내리는 얼음덩어리처럼 가격이 책정되었고 이후 눈앞에서 8배 이상 급등했다. 전체 과정은 Valuation Event(배율 변동 사건)였다. 이토록 익히 알려진 기업에 대해 Basic Face(기본면)에 엄청난 차이가 존재했던 셈이다.
아마도 가장 날카로운 지적은 이러한日益 보편화되는 underlying belief(근본 신념) 자체가 곧 Positioning(포지셔닝)이라는 점이다. 최근에 많은 아이디어를 접했으나 간결하게 정리하자면, 실리콘밸리가 금융시장에 미치는 영향력이 상승하면서 시장의 작동 방식과 참가자들의 행동이 왜곡되었다. 이제 너무 많은 사람이 배의 반대쪽으로 이동하고 있다.¹¹
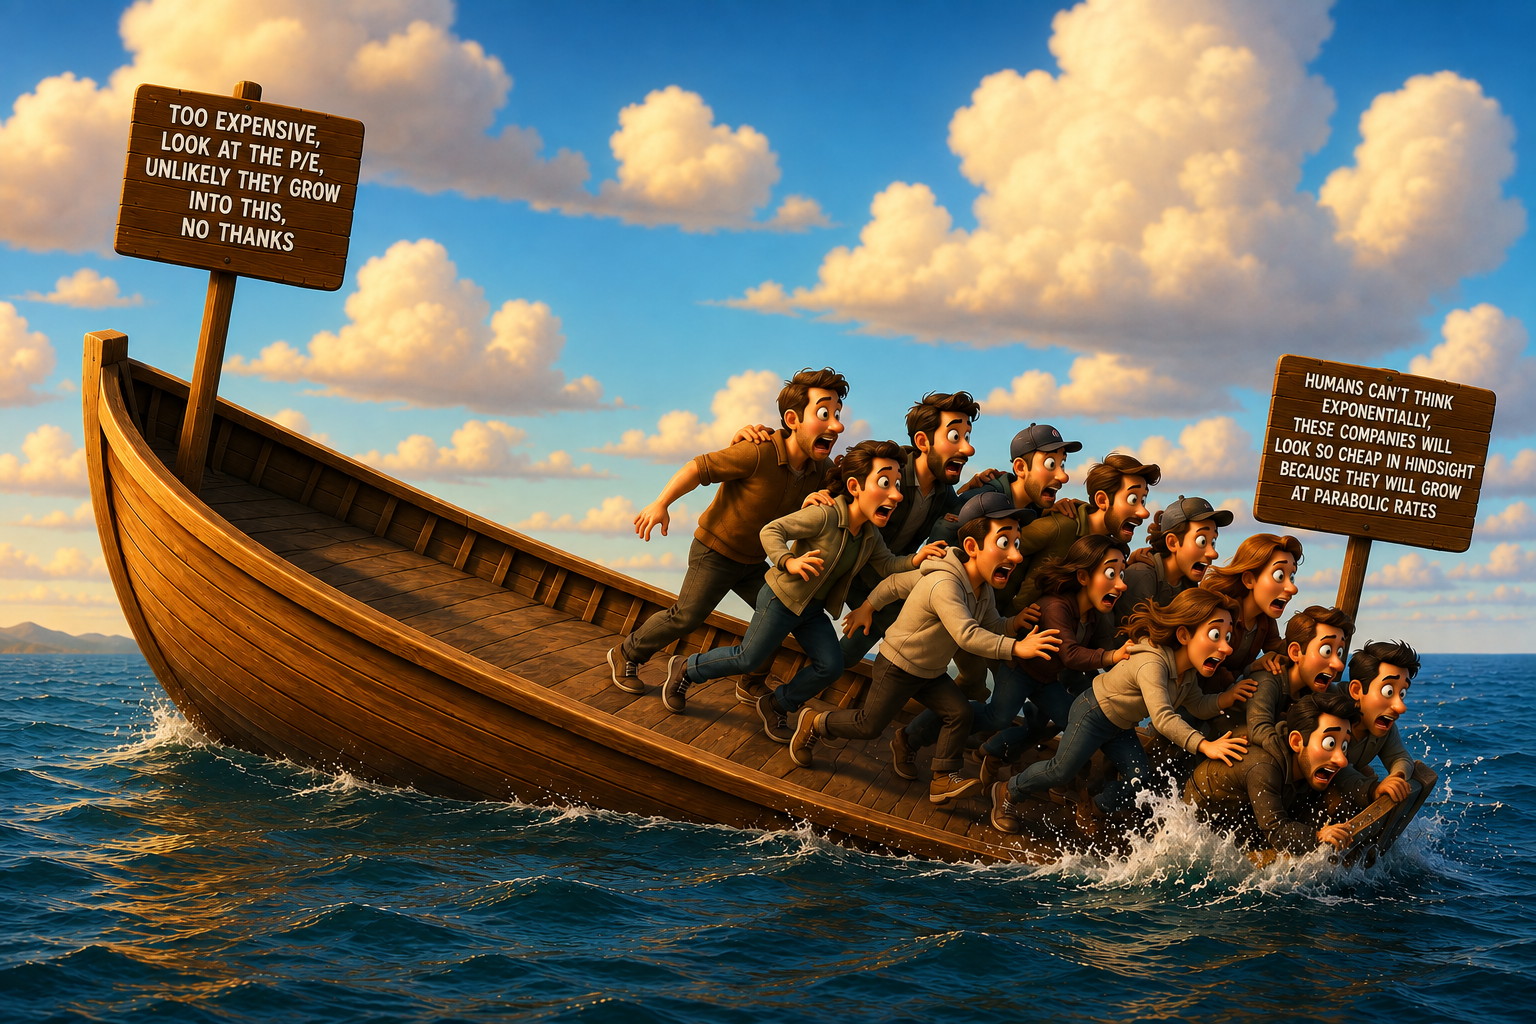
Alpha는 타인의 실수나 오인에서 발생한다. '기본면은 죽었다'는共识(합의)가 형성되었다. 최근까지도 다수 투자 집단은 Narrative(서사)가 증권 가격 결정에 미치는 영향을 제대로 이해하지 못했다. 그러나 실리콘밸리 컴플렉스가 더 넓은 금융시장에서 중요한 위치를 차지하면서 이러한 관점은 이미 낡았다. 이제는 당신이 아는 가장 멍청한 사람조차 '모든 것은 바로 Memoryism(메모이즘/모임)이다'라고 입에 달고 다니며 자신을 똑똑해 보이려 한다.
다수의 Fundamental Long/Short Hedge Fund는淘汰(도태)되었다. 대신 15년 전 QQQ를 매수했던 사람들, 혹은 Systemic Pod-shop(시스템 hedge fund)들이 자리를 채우고 있다. 적어도 고려해볼 만한 점은 시장 합의가 어떤 Contrarian View(역발상적 관점)도 시간 낭비라고 할 때, 오히려 Reverse Bet(역방향 베팅)이 최적기의 적기에 들어맞을 수 있다는 점이다.
aside(부연설명): 게빈 베크의 Podcast를 즐겨 듣지만 최근 에피소드에서 잠시 멈칫했다. 그는旅途中遇到的每个人都比他更看多(여행길 만난 누구나 자신보다 더 Bullish하다)고 말한다. 그의 말을 믿지 않는 건 아니다. 사실 이건 나도 많은 이들이 도시를 방문한 경험과 일치한다. 하지만 그가 '데이터 포인트 하나가 아닌全都(전부)가 Bullish하다'고 주장할 때는 명백한 Disconnect(단절)가 존재한다. 그리고 이는 Memory Stocks가 50% 급락한 직후 발생한 일이었다. 정확히 내가 말하려던 점이 맞다: 많은 사실이 동시에 참일 수 있다. 그는 Long-term Demand가 풍부하며 회사들이 relatively cheap Forward P/E로 거래된다고 볼 수 있다. 그러나 동시에 다수 회사의 배율은 시장이 Expectations를 사전에 이미 과소평가(Discoutn)했기 때문에 Compress(압축)되었을 가능성도 크다.
시장 가격이 주로 오류를 범한다고 말한다면 이는 naivety/arrogance(순진함/오만함)일 것이다. 나는 가격 안에 풍부한 Signal들이 포함되어 있다고 믿는다. 나(혹은 어떤 투자자든)가 해당 Baseline(기준선)을 falsify(입증 거부/거부)할 의무가 있다.顺便提一下, 나는 단기 시장이 점점 더 inefficient하게 변한다고 보는 편이다. 하지만 대부분의 경우, '싼' 회사에는 이유가 있다. 값비싸지는 회사는 대부분 Those Forward Expectations(미래 기대치)를 실현하지 못한다. 따라서 시점별로 Forward Return(전방 기대수익률)을 평가할 때 이러한 Tension(긴장관계)는 항상 존재한다.¹²
인지 매트릭스
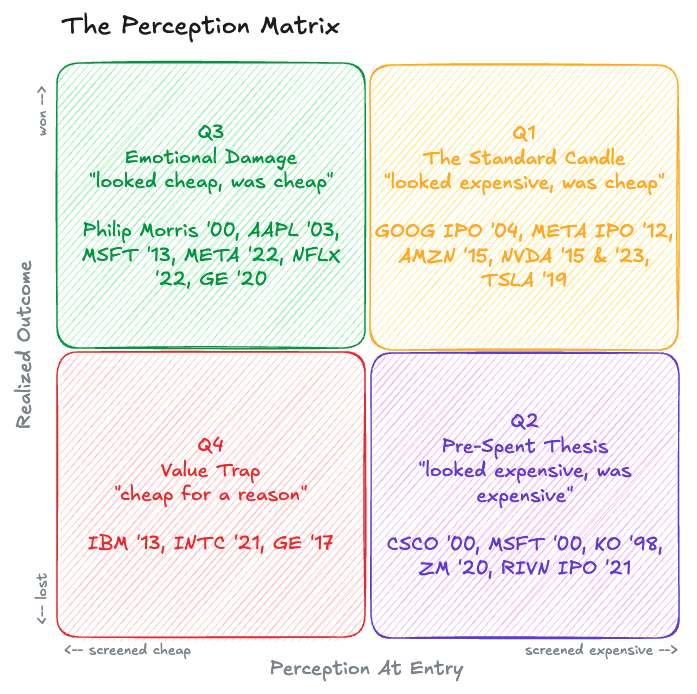
Quadrant 1(Q1): 당시엔 비싸 보였으나 실제로는 싸졌다.
Quadrant 2(Q2): 당시엔 비싸 보였으며 실제로도 비쌌다.
Quadrant 3(Q3): 당시엔 싸 보였으며 실제로도 지나치게 쌌다.
Quadrant 4(Q4): 싸 보였으며, 싸기에는 나름의 이유가 있었다. 전형적인 Value Trap(가치 함정).
이 포괄적인 Framework의 가장 흥미로운 지점은 Company를 Timestamp(시간 표시)할 수 있다는 점일 것이다. 즉, 같은 기업을 이 Matrix에 넣을 수 있다는 뜻이다(나중에 자세히 보겠다). 시점마다 다른 Quadrant에 분류된다. 이러한 회사들이 어떻게 Quadrant 간을 이동하는지 관찰하는 것은 매우启发적(통찰력)이다. 1999년 12월 60배였던 MSFT(마이크로소프트)와 2013년 10배였던 MSFT는 코드가 동일하더라도 절대 같은 Quadrant에 놓여선 안 된다.
또 다른 self-evident point는 Result Axis(결과 축)가 무엇을 지불했는지 측정한다는 점이다. 이는 Company Execution(기업 수행 실적)과는 완전히 다르다. 이 지점은 Cryptocurrency 커뮤니티의 많은 구성원들이 이미 깊이体会(경험)했을 것이다(그렇기를 바란다). 이 Quadrants는 Built-in Expectations(내재 기대치)와 미래 Actual Delivery(실제 전달) 사이의 Gap(격차)를 표현한다.¹³
우리는 나중에 이 주제로 다시 돌아가겠다.
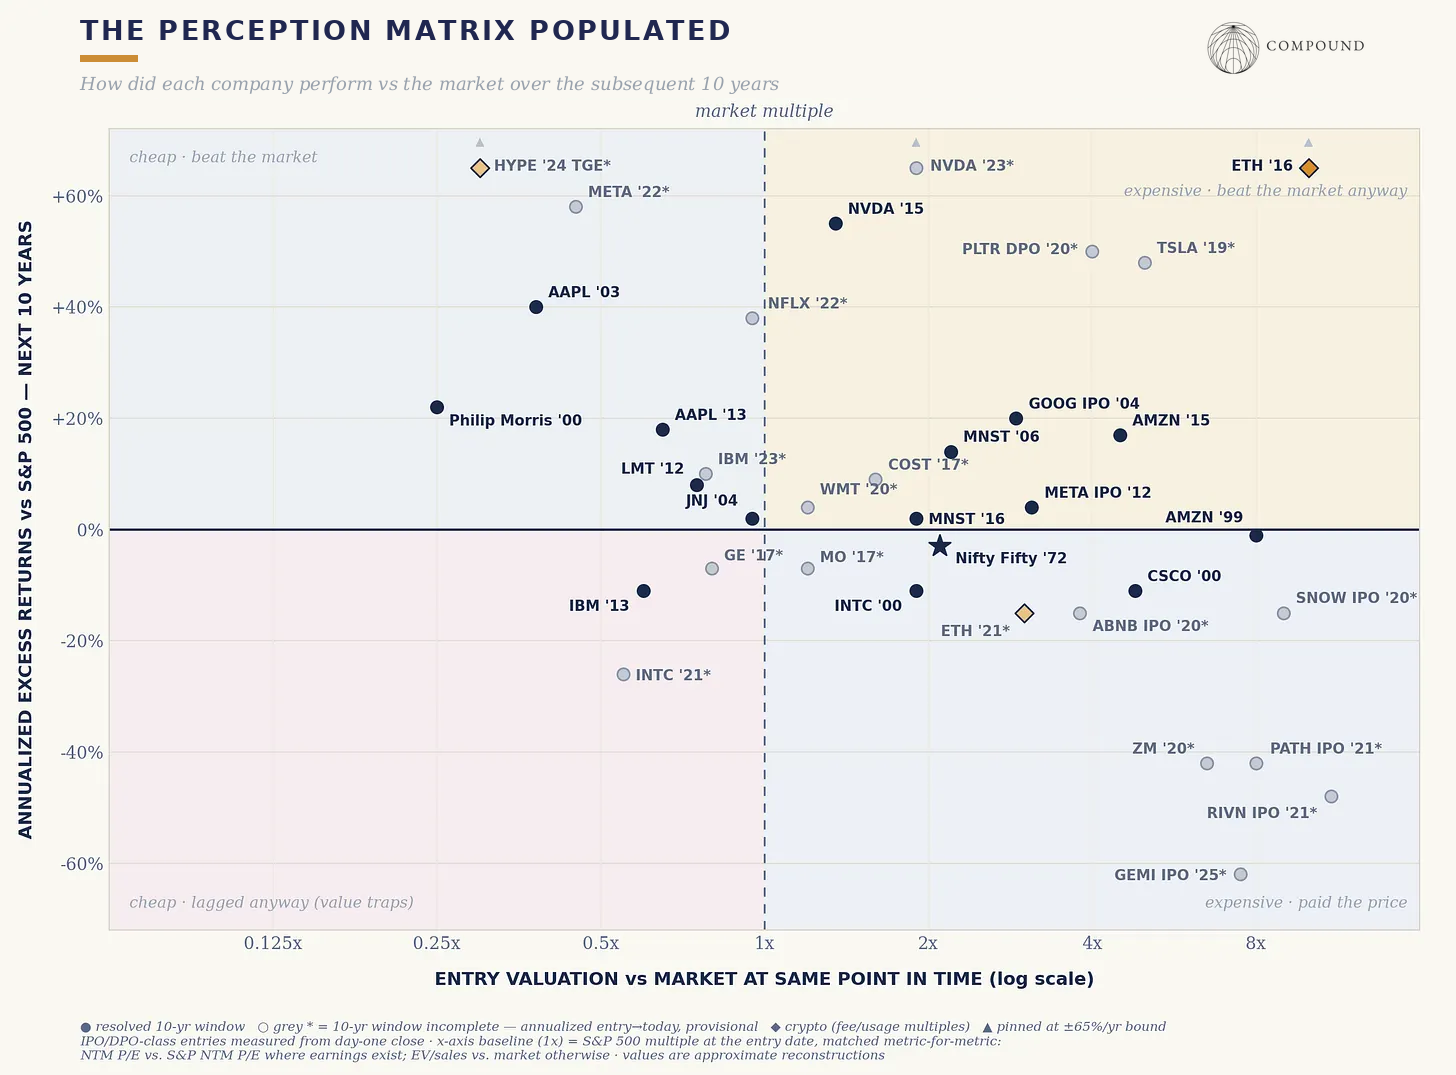
이 그림은 잠시 더 오래 보고展示内容(전시 내용)에 익숙해진 뒤 자신의 첫 인상을 형성해볼 가치가 있다. Cross-industry Company Sample(-cross산업 기업 샘플)을 선택했으며 테크 Sector에 상당히 편중되어 있다. 하지만 History Broadly Wider Companies(역사적으로 더 넓은 기업군)를 확인할 수 있는 Mini-game을 설계했다.
우리는一整天坐在这里, observing those clustered near similar locations 대비해 볼 수 있다. 2000년의 CSCO와 2015년의 AMZN은 모두昂贵的 Right Tail Far End(고가 우측 꼬리 먼 끝)에 자리 잡고 있다. 하나는长达 25年往返 Journey(25년 동안 왕복한 여정)였으며, 다른 하나는每年 Run Beat(매년 시장 평균을 웃돌) Market by ~8 Percentage Points(약 8%포인트). 2015년의 NVDA와 2000년의 INTC는 당시的主流 Market Multiples(주류 시장 배율) 근처에 있었다. 전자(Former)는 10년 동안 시장年均跑赢(연간 평균 초과수익) 약 50%를 달성했으며, 후자(Latter)는 이후 10년 사이 Investor를 약 60% 손해하게 만들었다.
Quadrant 내 항목 분석
각 Quadrant를 빠르게 살펴보자…
Q1: 당시엔 비싸 보였으나 실제로는 싸졌다
지금 Hotspot이 되는 Quadrant다. 모든 VC는 그들의 핵심 회사가 이 Quadrant에 있다고 확신하길 원한다. 물론 일부는 정말 그렇고 향후 함께 확인해보겠지만 Silicon Valley Influence가 부상함에 따라 이것이 Asset Pricing Structure에 어떤 의미를 갖는지 살펴볼 필요가 있다.
만약 15~20년 전 Tech Optimist의 발언권이 훨씬 작았더라면 underestimated Growth Hypothesis에 기반해 가격책정된 자산을 보유함으로써巨大 Opportunity(거대한 기회)가 존재했을까? 당시 우리가 Atom에서 Bit로의 전환기에 있었다면 Relative Consensus(相대적 합의)보다 먼저 Software Adoption이 faster pace(더 빠른 속도)로 이루어질 것이라고 예언한 것이巨幅 Advantage(폭넓은 우위)였을 것이다. 하지만 Belief System(신념 체계)이 확산되면서 더 많은 Capital Allocator(자본 배분자)가 'Expectation比你想象的更强'(기대가 너가 생각하는 것보다 강하다)는 태도로 이동했으며, 특정 시점이 되면 Expectation이 Overstated(과대평가)될 것이다. 또는 적어도 즉시那些 Growth Expectations(그 성장 기대치)를 관찰해야 한다는 요구는合理性(타당성)을 상실하게 된다.
나의 견해로는 이 특정 Quadrant에 속하는 Company 수는 과거보다 감소할 것이며, 그에 따라 Quadrant 2는 증가할 것이다.
이 Space가 이처럼 매력적인 이유는 역사상 최고급 Company가 여기에 몰려 있기 때문이다. 종종 이는 Business가 근본적으로 State Change(상태 전환)를 겪는 시점에 발생한다.
2015년 Amazon. 2019년 Mid-year Tesla. 심지어 2023년 5월 NVDA까지.¹⁴
또 한 무리의 특이한 회사들, 그들의 특징은 연속된 십 수 년간 항상 비싸 보여 결국 극도로 낮은 가격으로 판명난 경우.
HEICO — Aviation Replacement Parts 판매. 과거 거의 20년간 Earnings Multiples가 25~40배 사이였으며, 이는 보통 Hyper-growth company에만 주어지는 수준이다. 그러나 수십 년간 Compound Annual Growth Rate(CAGR) 약 20% 이상 기록.
Old Dominion — Trucking Company. Multiples가 25~30배였으나 Peer는 10~14배 수준. 2012년 이후 ODFL은 Margins과 Network Density가 지속적으로 개선되며 약 20배 상승.
Constellation Software — 현재 분명히 Software selloff의 충격에 직면했다. 그러나 이 회사는 Public Market에서 200배 상승했으며 과거 10년간 Free Cash Flowmultiples(Free Cash Yield)가 30~40배로 거래됨.
Monster Beverage — 내게는 Modern era의 가장 뛰어난 Equity(현대 최고의 주식)로 보임.
여기서 공통된 Theme(주제)는长期 Reinvestment Opportunities(장기 재투자 기회)를 갖춘 기업과 High Incremental Returns(높은 한계 수익률)을 지닌 경우, Consensus가 Multiples(mean reversion priors, 즉 35배에서 25배로의 압축 등)에 대해 Systematic bias(시스템적 편향)를 적용해 항상 Underlying Compound Earnings(하층 복리 수익)보다 한 발짝 늦어지게 만든다는 점이다.(물론 Reinvestment Machine이 지속적으로 Transformation될 경우).
제2사분면: 당시엔 비싸 보였으며, 실제로도 비쌌다
직관적으로 AI가 일부 protected margins(보호된 마진)을 보유하고 있던 특정 회사를 파괴함에 따라 다수 회사가 이 방향으로 밀려날 것이다. CSCO(시스코)가 대표적 사례다. Internet thesis(인터넷 이론)는 정확했고 CSCO Execution(실행력)도 훌륭했다: Revenue가 약 125억 달러에서 570억 달러로 성장했으며 Net Income은 2003년에 1999년 Peak를 넘어섰고 전체 2000년대 동안 Earnings CAGR이 약 14% 기록했다. 그러나 주가는 2025년 12월까지 2000년 3월의 고점을 되찾지 못했다.¹⁵
이 영역에는 Directionally correct argument(방향성은 정확하나)가 자주 포진하며, 단지 Attached Stock Price(부수적인 주식 가격)가 상당한 Future Reality(미래 현실)를 사전에 반영해버린 경우다. 2000년의 MSFT는 CSCO의 완화된 버전이었지만 60배 Multiples가 수십 배로 압축되며 Shareholder는整整十年回报(整整十年的回报)를 잃었다. KO(코카콜라)는 테크 Non-version(비테크 버전)으로 동일한 Story(이야기)를 공유한다.
2020~2021년这批公司就是这种形态的狂欢. (이 시기 회사군은 이러한 양상의 향연이었다.) SNOW, ZM, BYND, PLTR(Peloton). 등등. 살짝概括(요약)하자면, 여기의 공통적 오류는 Entire Correlation Chain(전체 상관관계 체인)을 질문하지 않았다는 점이다. 우리는 Market Rhythm(장세 리듬), Scale(규모), 그리고 Future(미래)에 의해 쉽게 휘둘린다.
「인터넷이 거대해질 것이다」(정확) — ≠ 「CSCO가 130배 Expected Earnings(예상이익)일 때 매수할 가치가 있다」
「Remote work이 Permanently solidify(영구화)될 것이다」(부분적 정확) — ≠ 「Zoom이 60배일 때 매수할 가치가 있다」
「Perpetual合约가 CEX 거래량을 침식할 것이다」(정확) — ≠ 「dydx가 이 Category를 지배할 것이다」
적어도 여기에서는 Signal이 존재한다: Bullish Logic이 주로 Category Thesis(카테고리 이론)에 기반하고 Valuation Defense(밸류에이션 방어)가 vaguely points to Total Addressable Market(잠재적 총가능시장)을 향해 있다면 Analytically 부족(Roughly far short)하다. Room에서 반드시 누군가 물어야 한다: Current Price(현재 가격)에 이미 What is implied(무엇이 내재되어 있는지).
제3사분면: 당시엔 저렴해 보였으며, 실제로도 지나치게 저렴했다.
솔직히 대부분 Reader(독자)에게 이는 가장 지루할 것이다. 그러나 묘하게도 Cigarettes가 다시 Trending(유행)하면서 다시 Relevancy(관련성)를 얻었다. S&P 500 index 창립(1957년)부터 2003년까지 최상위 performer는 Phillip Morris였다. 그러나 최고의 Buy Timing(매수 타이밍)은 Litigation Disaster(소송 재난) 기간 중 Hatred Peak(적대감 정점)에出现了( 나타났다). 당시 Company는 약 6~7배 Earnings(수익)까지 하락했으며(동시에 Dividend Yield는 약 9%), Basically priced for death(죽음을 가정해 가격책정)되었다.
이 Location은 플레이하기 어렵다. 왜냐此类公司很多要么无聊——现金流大致稳定,资本回报的算术比较可观。(이러한 회사 중 상당수는 지루해서现金流大致稳定, 자본수지 산술적으로 꽤 선명하다.) 하지만你需要极其精确地指出什么催化剂会推动边际买家入场.(하지만 Marginal Buyer를 끌어올 Catalyst를 매우 정확하게 지적해야 한다.)
2013년 AAPL — 약 10배 Earnings(현금보유금 제외 시 더 낮음). 이유는 iPhone이 Hardware Cycle(하드웨어 사이클)에 속해注定商品化(결국 상품화될 것)으로 여겨졌기 때문이다. Einhorn(其后 Icahn)은 현재 자명해 보이는 Argument(논증)를 제시했다: Retention과 Ecosystem Lock-in, 그리고 Balance Sheet가 Massive Amounts of Float流通股를 Repurchase(매입)할 수 있다는 점.
2013년 MSFT — 잠시 동안 Next IBM가 될 것처럼 여겨짐.
2020년 XOM(엑손) — Dow Index에서剔除(제외)당한 상황(웃음), 당시 Accelerating Entry into Ultimate Decline(궁극적 침체로의 가속 진입) Scenario(시나리오)로 가격책정. 이후它取代进入道指的公司(Salesforce)보다 Nearly 5倍(약 5배) 더 상승.
2022년 META — 앞서 약간言及(언급)。
최종적으로 이곳으로 Fall( 떨어지는) Company는 아마도 Another Shape(다른 형태)일 것이다. 그것은 Desperation(절망)과 연관되어 있다. 필립 모리스가 이에 부합할지라도, 다른 예로는 AMD, Domino's, Carvana, 2022년 말의 Solana, 심지어 TGE 시점의 Hyperliquid도 매우 Cheap(저렴)해 보였다.
이 Group(그룹)에게 Consensus Error(합의 오류)는 Market이 Temporary Emotional State(임시 감정 상태)를某种 New Fundamental Reality(새로운 기본면 현실)로 Extrapolate(외삽)하려는 경향을 보인다. 다양한 Context가 있을 수 있으나 이 사례들은 Disgust(혐오: 담배, 석유)와 Trauma(트라우마: FTX 붕괴, META 2022년 전체)다. 어떤 의미에선 Career Risk(커리어 리스크)에 가장 취약할 수도 있다. 만약 이 보유가 당신을在别人面前显得丢脸让别人觉得羞耻), 그게 바로 Signal일 수 있다.
제4사분면: 저렴해 보였으며, 그에게는 저렴한 이유가 있었다.
이 사례 유형은 다수 존재한다. 2013년 IBM가 Modern Classic(현대적 고전) 사례다. Revenue가 Year-over-Year 지속 하락했으며,残酷的是,吸引了许多投资者的回购,事后看只是管理层用股东的钱对抗重力。(残酷한 것은 투자자들의回购(환매)을 유도했으며, 후회롭게도 Management가 Shareholders' money로 Gravity에 저항했던 것에 불과하다는 것이 밝혀졌다.) 2021년 INTEL(인텔)도 대동소이하다. 이러한 Dynamics(동학)에 관한无数文章이 쓰여졌으므로 detailed discussion은省略(생략)하겠다.
이를 해부하다
이는 다시 앞선 Formula(공식)로 귀결된다:
기대 수익률 ≈ 기본면 성장 × 배율 변화 × (과정 중 받은 배당금)
Matrix의 각 Item(항목)은 전两项(두 요소) 사이의 일종의 Tension(긴장 관계)이다. Shorter Horizons(较短周期)에서는 Multiplier Term이 Variance(분산)를支配(지배)하므로, 이러한 Market이 Narrative만으로 움직이는 것 같다는 느낌을 주는 것이다. 그러나 Timespan(기간)을 확장하면 Basic Face Factor(기본면 요소)가 Dominant(우세)해진다.
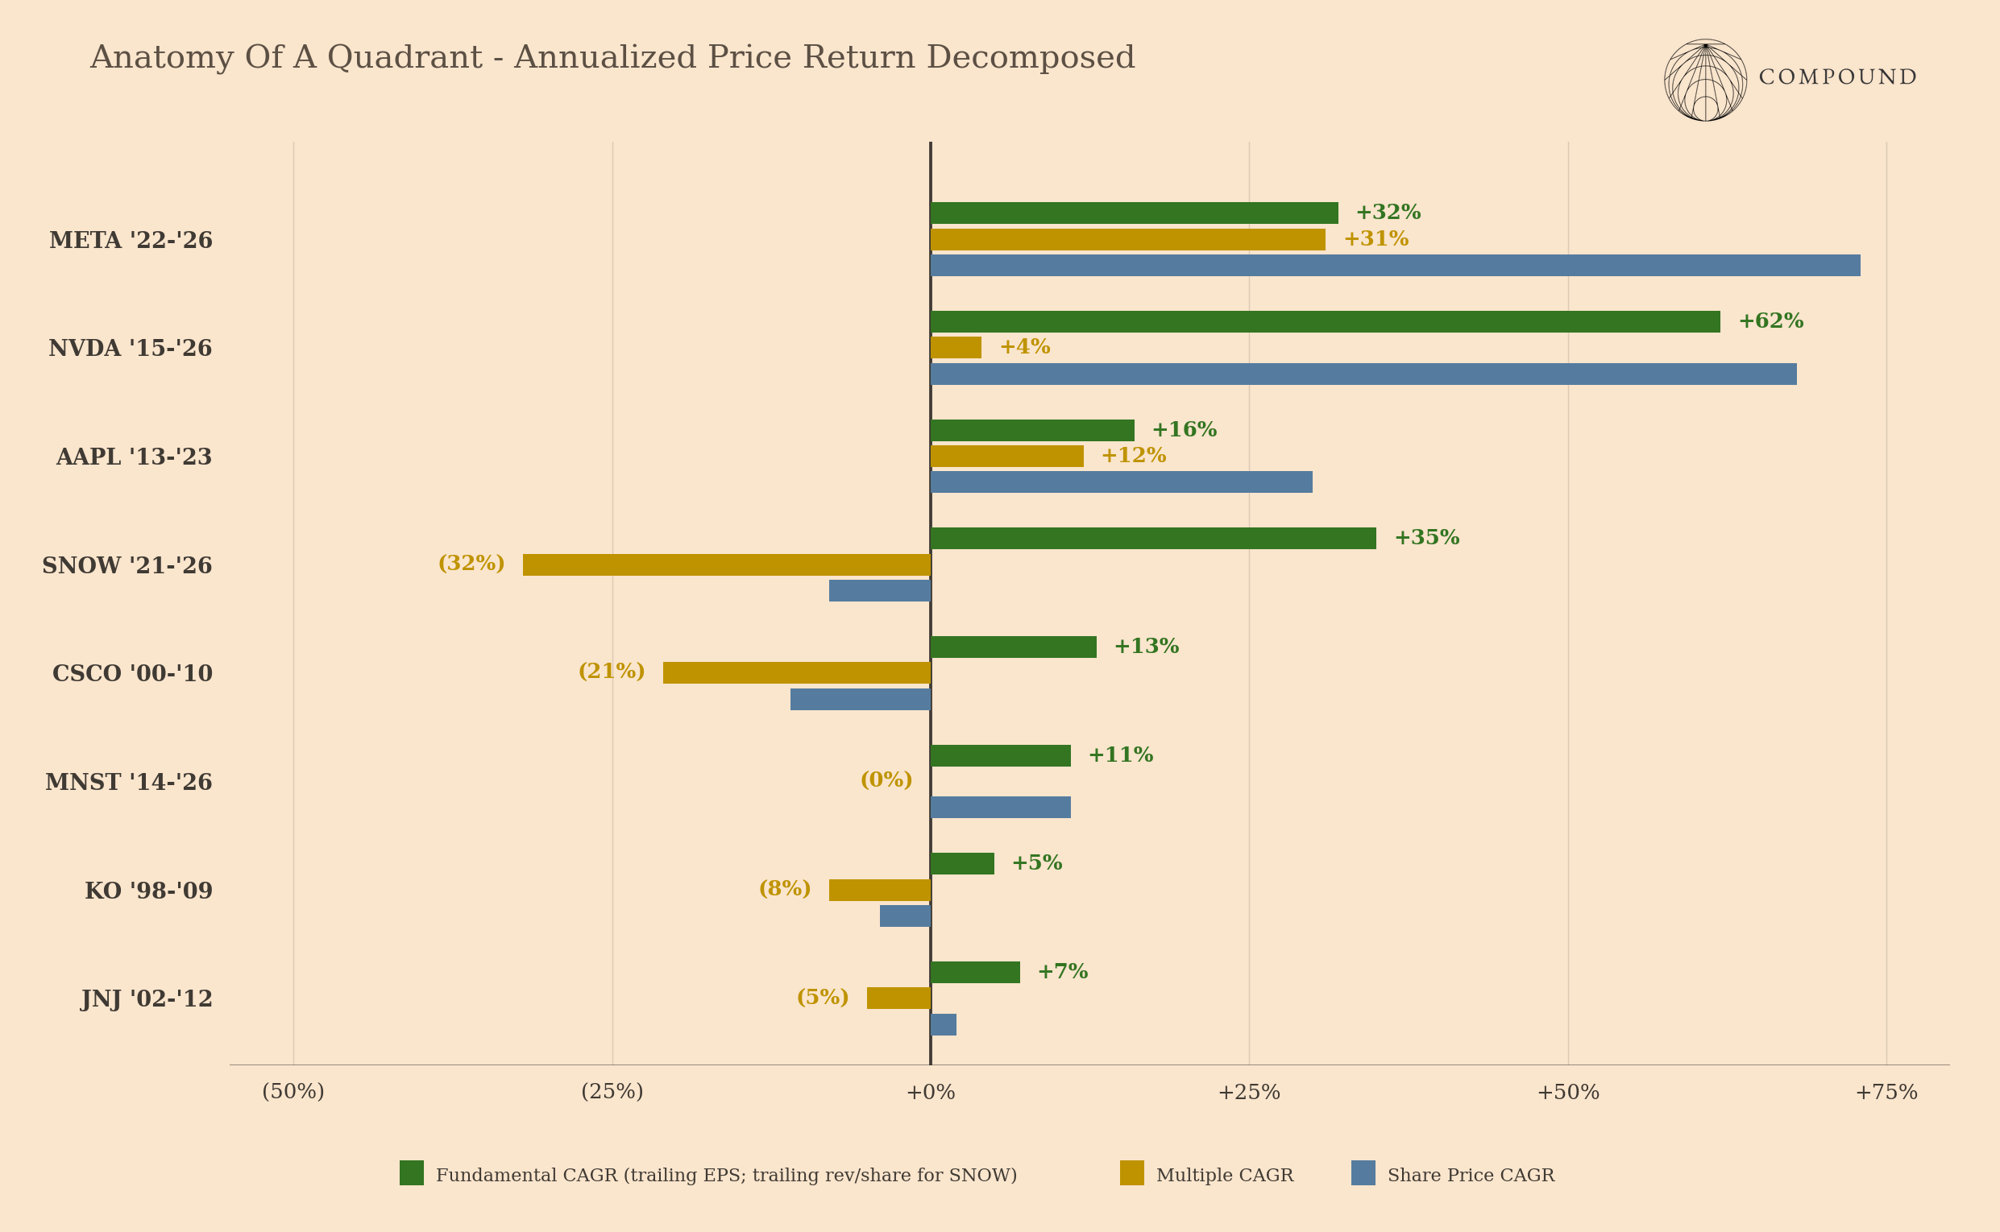
몇 가지 Observation(관찰):
나는 Pure Multiple Victim Cluster(순수 배율 희생자 군집: 예컨대 2000년대 초반 CSCO와 MSFT, 2021년대 초 SNOW와 ZM)가 우연이 아니라고 본다. Basic Face Pillar가 Positive(양수)임에도 Multiplier Compression(배율 압축)이 극심했던 것은 Entrance Price(입장 가격)가 이들 Even More(더욱 높은 기대치)를 사전에 discount(할인)했다는 뜻일 뿐이다.
NVDA '15는 이 Chart에서 가장 Pure Earnings Story(순수 실적 이야기).
Double Kill(더블 킬: 배율과 실적 동시 하락)은 당신이 Huge Excess Returns(巨額 초과수익)를 거둘 때 발생한다(Apple '13, MSFT '13, META '22). Earnings Growth + Valuation Rerating(실적 성장 + 배율 재평가).
KO(코카콜라)와 JNJ(존슨앤존슨)는相当残酷的躺平者(상당히 잔인하게 방치된 종목). 당시股票市场Compound Return(주식시장을 통한 복리 수익률)이 훨씬 더 높았던 시절이었다.
다만 짚고 넘어갈 점은, 비록 Multiplier Compression이 Persistently Continued(지속적으로 이어지더라도)只要基本面长期盈利增长继续支付「降估值」的通行费,资产仍可能获胜。(Basic Face Long-term Earnings Growth가 여전히 'Valuation Downside Fee'를 지불하고 있으면 Asset은 여전히胜诉(승리)할 수 있다는 점이다.)
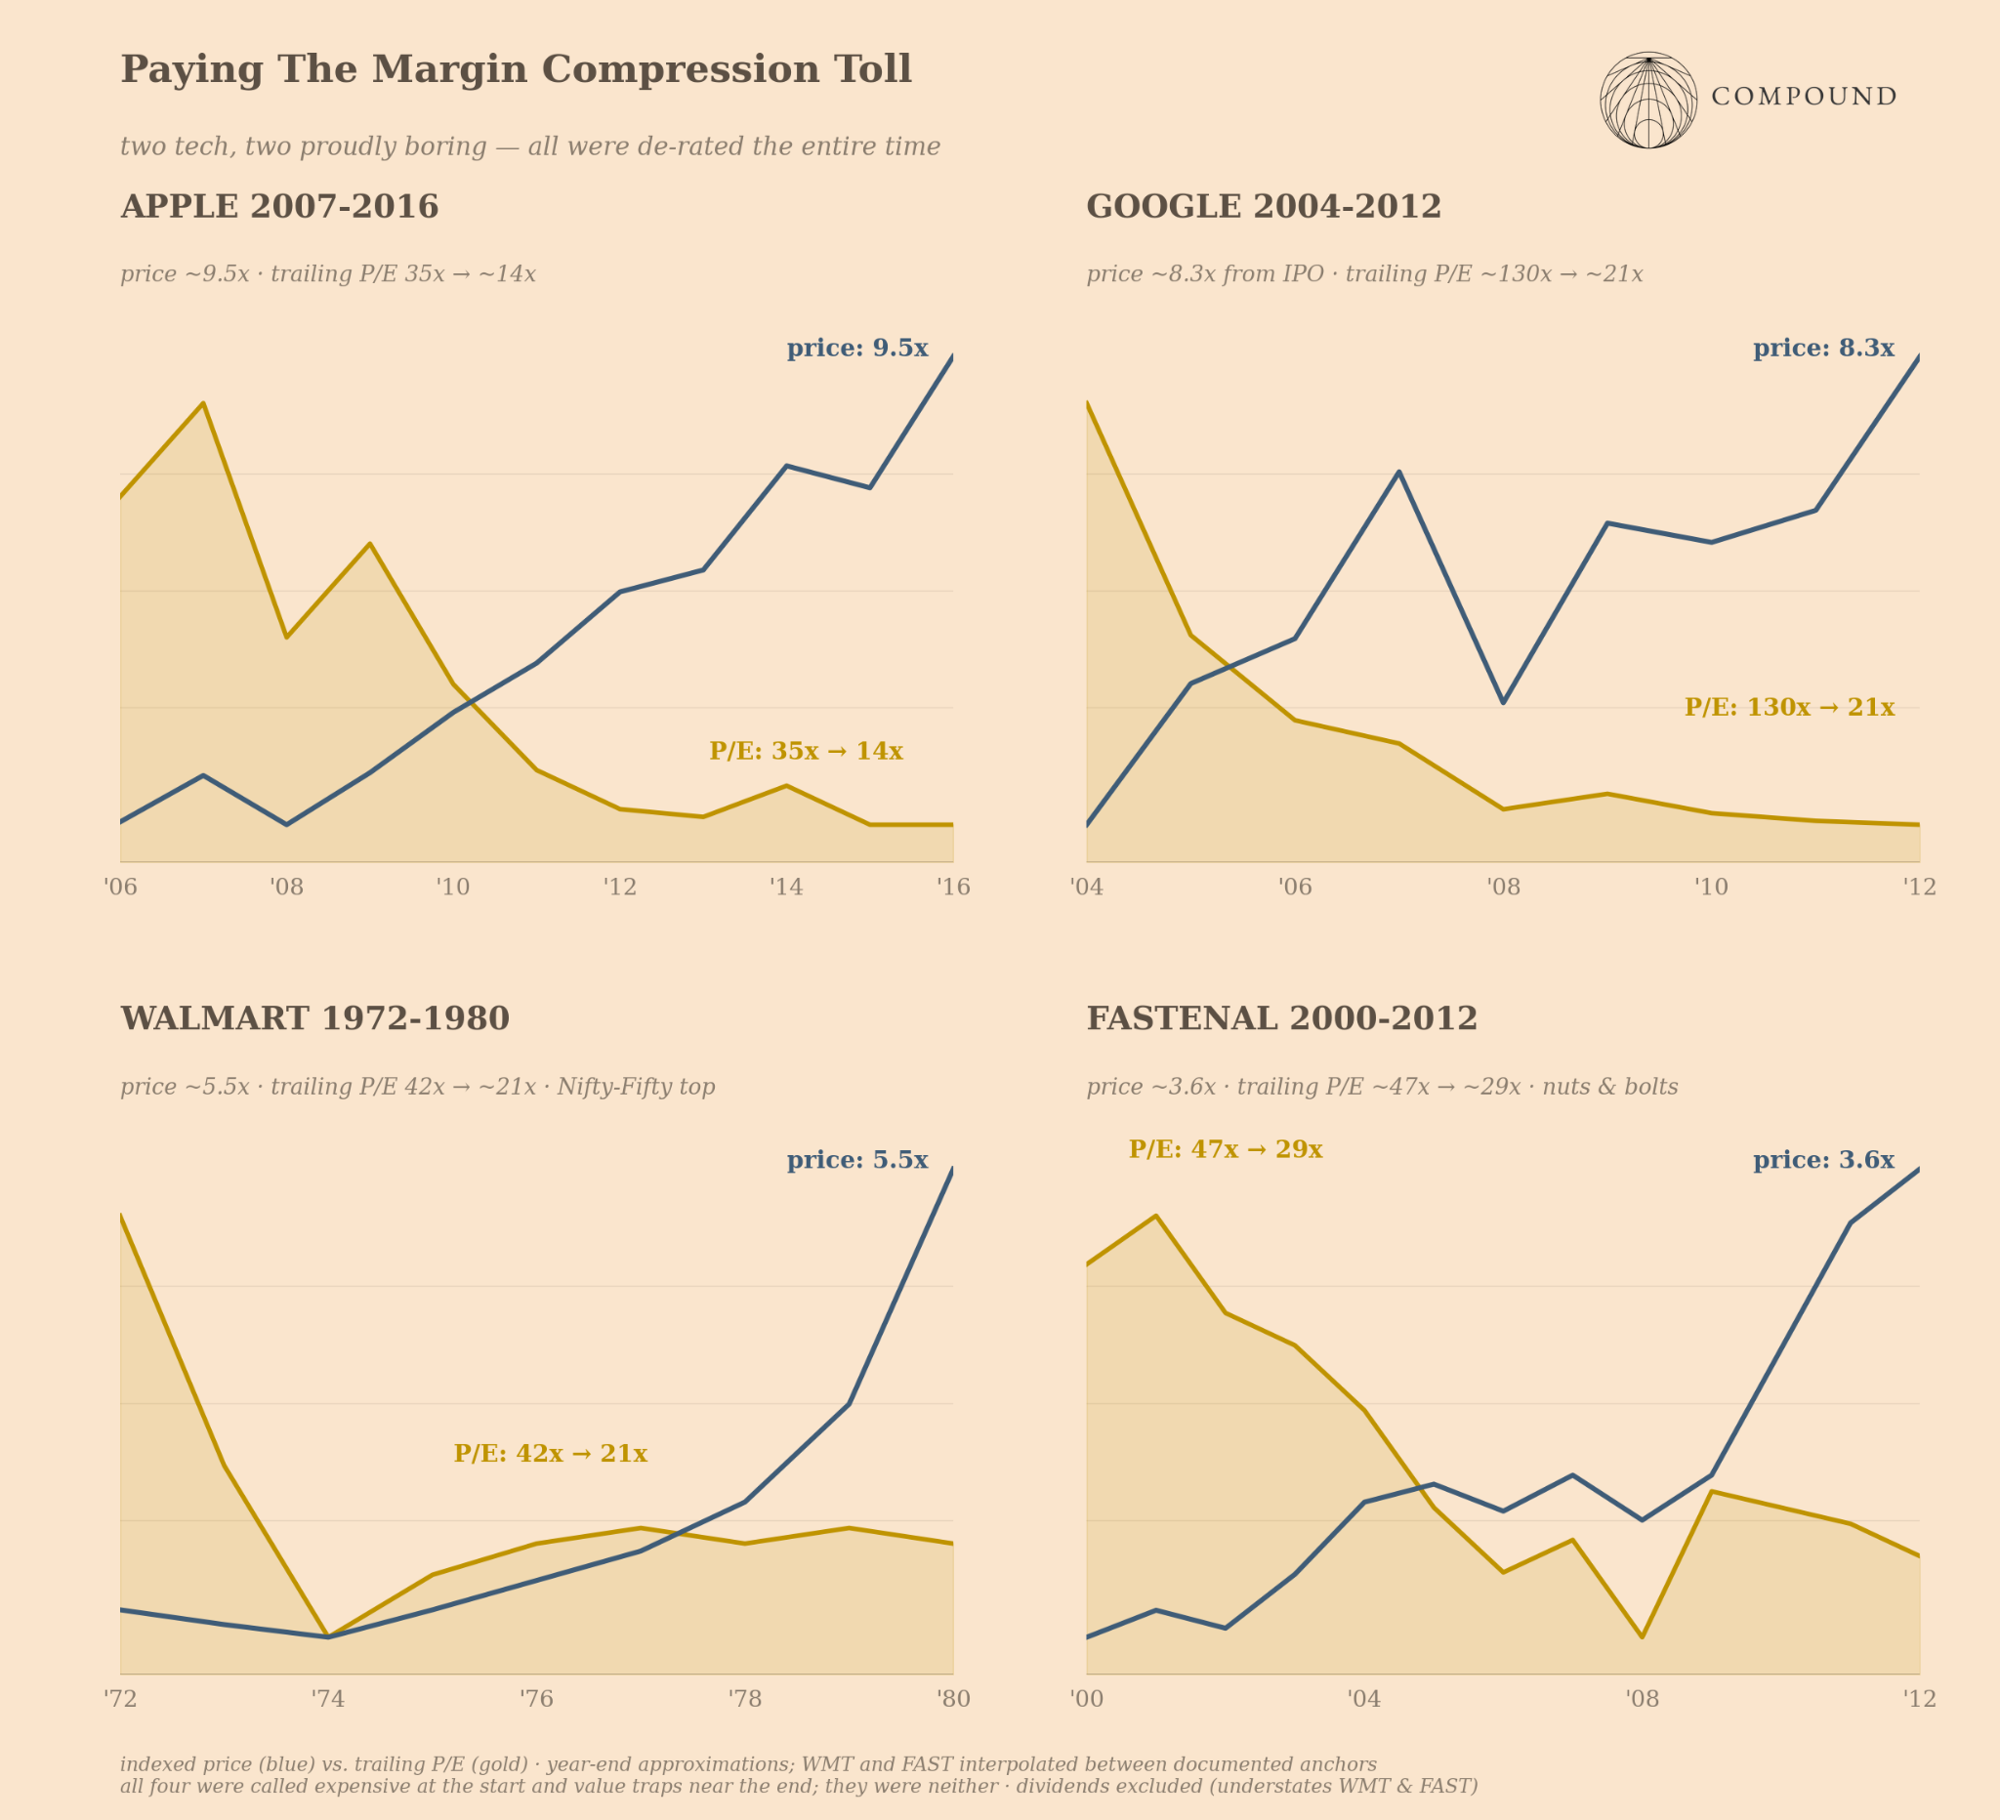
마지막으로 강조할worthy의 지점은, 각 Type의 Common Error(공통 오류)는 Multiple(배율) 내 두 Variable(변수)를 Decompose(분리/분석)하지 못한 채 Form(형식)만 다를 뿐이라는 점이다. 두 Type은 Duration(만기/기간) 관점에서 Opposite Direction Mistakes(역방향 오류)를 범하며, 즉 Long Runway(장기 레인지) 또는 Long Decay(장기 쇠퇴)를 underestimate(과소평가)한다. 또 다른 두 Type은 Quality Attribution(품질 귀속) 관점에서 역방향 오류를 범하며, 예컨대 Category Quality를 Wrong Asset(잘못된 자산)에 귀속하거나, 'Clean'(순수한) Asset에 Emotional Stigma(감정적 낙인)를 입힌다.
이러한 흐름은 계속될까?
사실我加速(나는 오히려 가속될 것이라고 생각한다). Making Decision Human Decrease(결정을 내리는 인간의 감소) Plus Near Infinite Data Availability(거의 무한한 데이터 이용 가능)로 인해 Market이 More Efficient(더 효율적)해진다는 주장이 존재한다. 그러나 나信(믿지 않는다). 만약 변화가 있다면 Market은 더 Inefficient(비효율적)해지고 World는 더 Turbulent(불안정)해진다는 것이다. 이 Perception vs Reality Gap(인지 vs 현실 괴리)는 Past Era Market(과거 시장시대)의 Lingering Artifact(잔재)가 아니다. If Gap Widens(격차가 벌어지지 않는다면) 5~10년 이내라면我惊讶(놀랄 것이다).
Market Composition(시장 구성)은 Basic Face와 Growth Uncertainty(성장 불확실성)가 Past보다 Higher(더 높)한 기업으로 전환되었다. Small Commodity Factory(소형 상품 공장)는我们现在看到以及未来将看到的商业模式截然不同. Now由于头部集中度连指数本身也天然具有更长久期. (최근 Head Concentration(두드러진 집중)으로 인해 Index 자체도 inherently Longer Duration(내재적 장기간)을 갖게 되었다.)
我之前写过的对流体制几乎在以工业级规模制造这些 Q2 和 Q3 公司. (이전에 내가 언급한 Convective Regime(대류 체제)는 거의 Industrial-Scale Scale(산업적 규모)로 이러한 Q2 및 Q3 Company를 양산하고 있다.) Rotation Narratives(로테이션 서사)는 현재 Whose Under Storm(현재 폭풍 아래에 있는가)에 따라 Bidirectional Overreaction(쌍방향 과반응)를 일으킬 가능성이 높다. Each Unit Mature(각 단위가 성숙할 때마다)又会催生一批新的这类公司. (또 다른 batch의此类 Company를 탄생시킬 것이다.)
AI simultaneously扼杀了廉价版本的工作,并抬高了「真实」或更难版本的价格. (AI는 cheap version jobs를 동시에 eradicated(말살)하며 'real' 또는 more difficult versions의 price를 elevated(상승)시켰다.) Everything可筛选的东西(모든 Filtering 가능한 요소: Multiples, Comparables, Filings, Call Meeting Sentiment 등)都已商品化. (Commoditized(상품화)되었다.) Through Data-Driven Methods获取阿尔法的窗口期每次都在迅速缩短. (Data-Driven Approach를 통한 Alpha Capture 창구는 점점 더 빠르게 shrinking(축소)된다.) But如果我们假设性地认为每个人都拥有同样完美的可读层,那么全部优势都来自围绕不可读层的决策和判断. (그러나 모두가 동일한 완벽하게 readable layer(읽을 수 있는 층)을 확보했다고 가정하면, 모든 Advantage(우위)는 unreadable layer(읽을 수 없는 층) 주변의 Decision and Judgment(의사결정과 판단)에서 나온다.)
私人市场正在吸收这些公司中一些最极端案例的更大份额. (Private Markets는 이러한 Company 중 일부 가장 extreme cases(극단적 사례)를 larger share(더 큰 비중)으로 흡수하고 있다.)这些东西没有连续定价,所以倍数争论被暂时隐藏了. (Continuous Pricing이 없으므로 Multiplier Debate는 temporarily obscured(잠시 숨김).)
有很多理由说明当下是一个独特时刻. (현재가 Unique Moment임을 설명하는 Reasons는 다수 존재한다.)但即便在我写这些的时候,我倾向于说:在当今世界,最大的风险是我们以为这些公司看似昂贵,但它们会增长到超出当前预期。」不过我不确定这是否真的成立。主要是因为,至少在公开市场,这些公司的估值在历史上并不算贵。这些公司的盈利以几乎难以想象的速度增长,所以我们实际上看到倍数下降了。这是好消息。
(하지만 내가 이를 작성하는 순간에도, 나는 다음과 같이 말하고자 한다: "현재 세계에서의 최대 위험은 이러한 Company가昂贵해 보이지만 They Will Grow Beyond Current Expectations(현재 기대치를 초월할 성장할 것)"라고我们认为(생각)하는 것이다." 그러나 이것이 진짜로 Valid(타당성)하다고 확신하진 않는다. 주로 공개 Market에서 these Company의 Valuation이 Historically Not Expensive(역사적으로 비싸지 않)기 때문이다. These Company의 Earnings는 거의 unimaginably fast pace(상상 초유의 빠른 속도)로 성장하므로, we actually see Multiples Declined(우리는 실제로 배율이 하락하는 것을 관찰한다). 이것은 Good News(희소식)다.)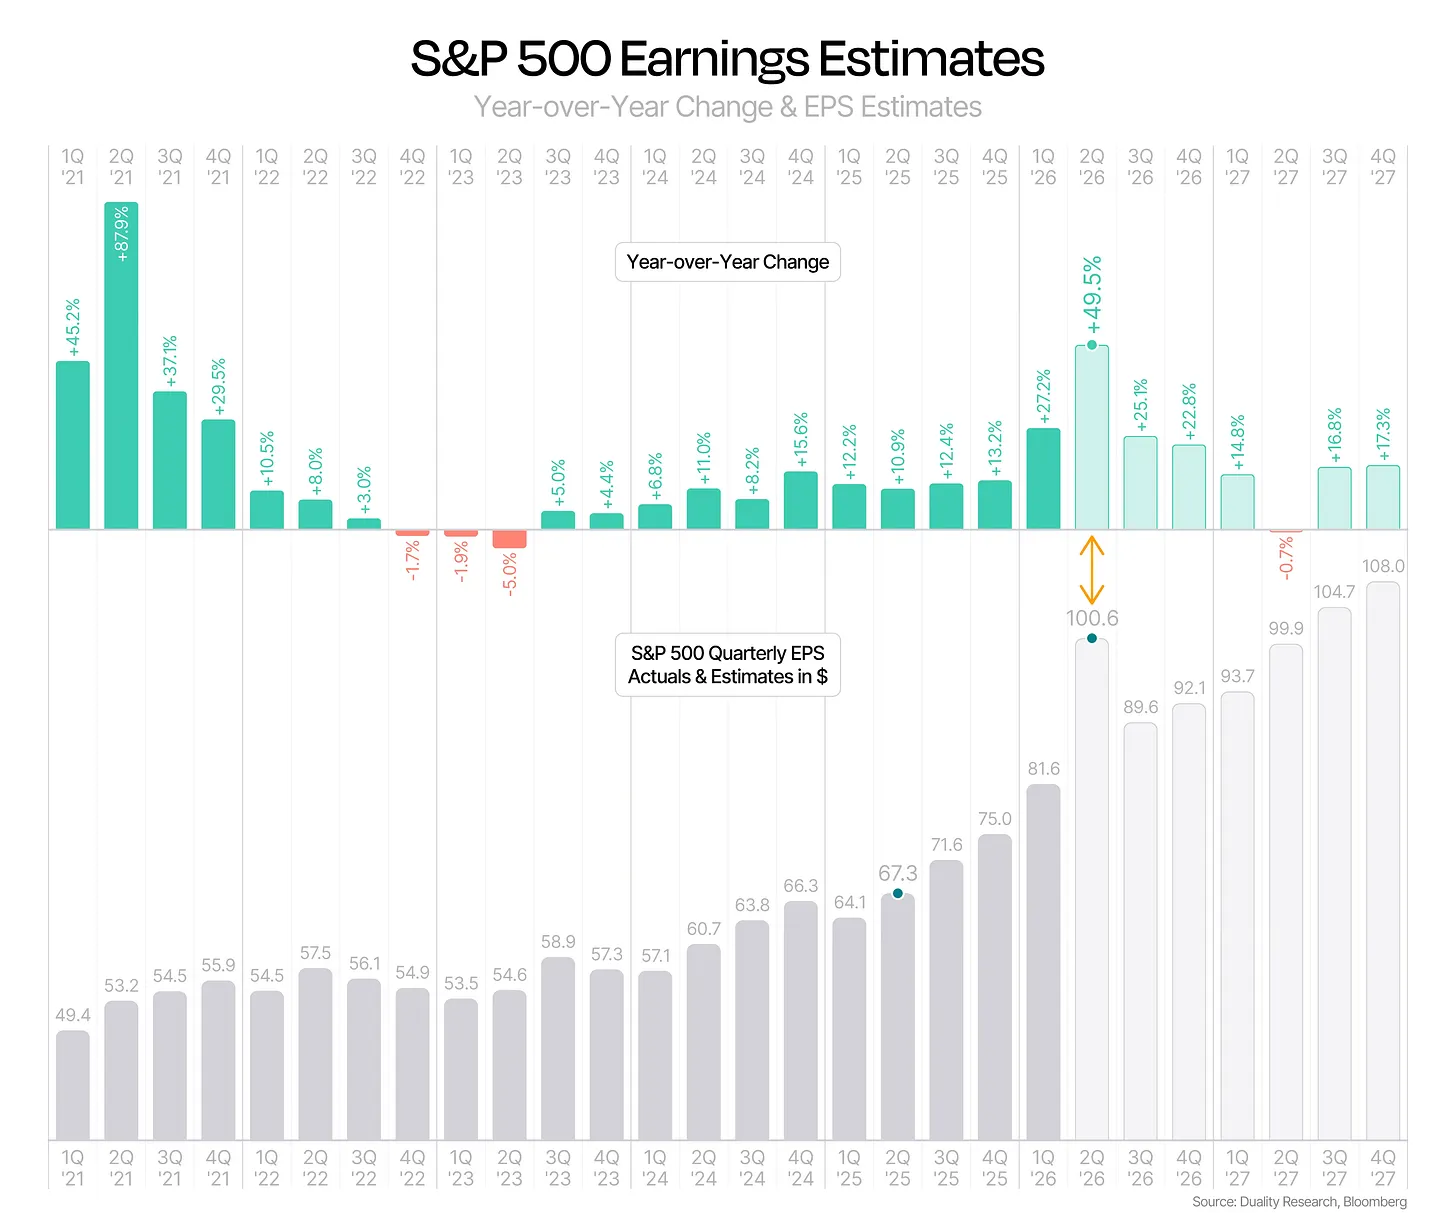
坏消息是,如果我们已经过了增长峰值,那会怎样?在一个增长正在放缓的世界里,你会预期倍数扩张吗?你真的相信我们正站在持续 8% GDP 增长的边缘吗?你知道美国历史上上一次出现这种情况是什么时候吗?这次会不同吗?我在这里是故意挑衅,因为现实是世界很复杂,我想它会继续如此。除了 AI,外面还有很多事情在发生。
(Bad News는 무엇일까? 만약 우리가 Growth Peak(성장 정상)를 이미 넘었는가? Growth Slowdown(성장 둔화)가 발생하는 세상에서 Multiples Expansion(배율 확장)을 예상하겠는가? 당신이 정말 Continuous 8% GDP Growth(연속적인 8% GDP 성장)의 Edge(턱)에 서있다고 믿겠는가? 미국 history상上一次这种情况是什么时候你知道吧? 이번은 다른가? 나는 여기서 의도적으로 Provocative(도발적으로) 발언한다. Why? Because reality is complex world, and I believe it will continue如此. AI以外还有很多 things happening outside.)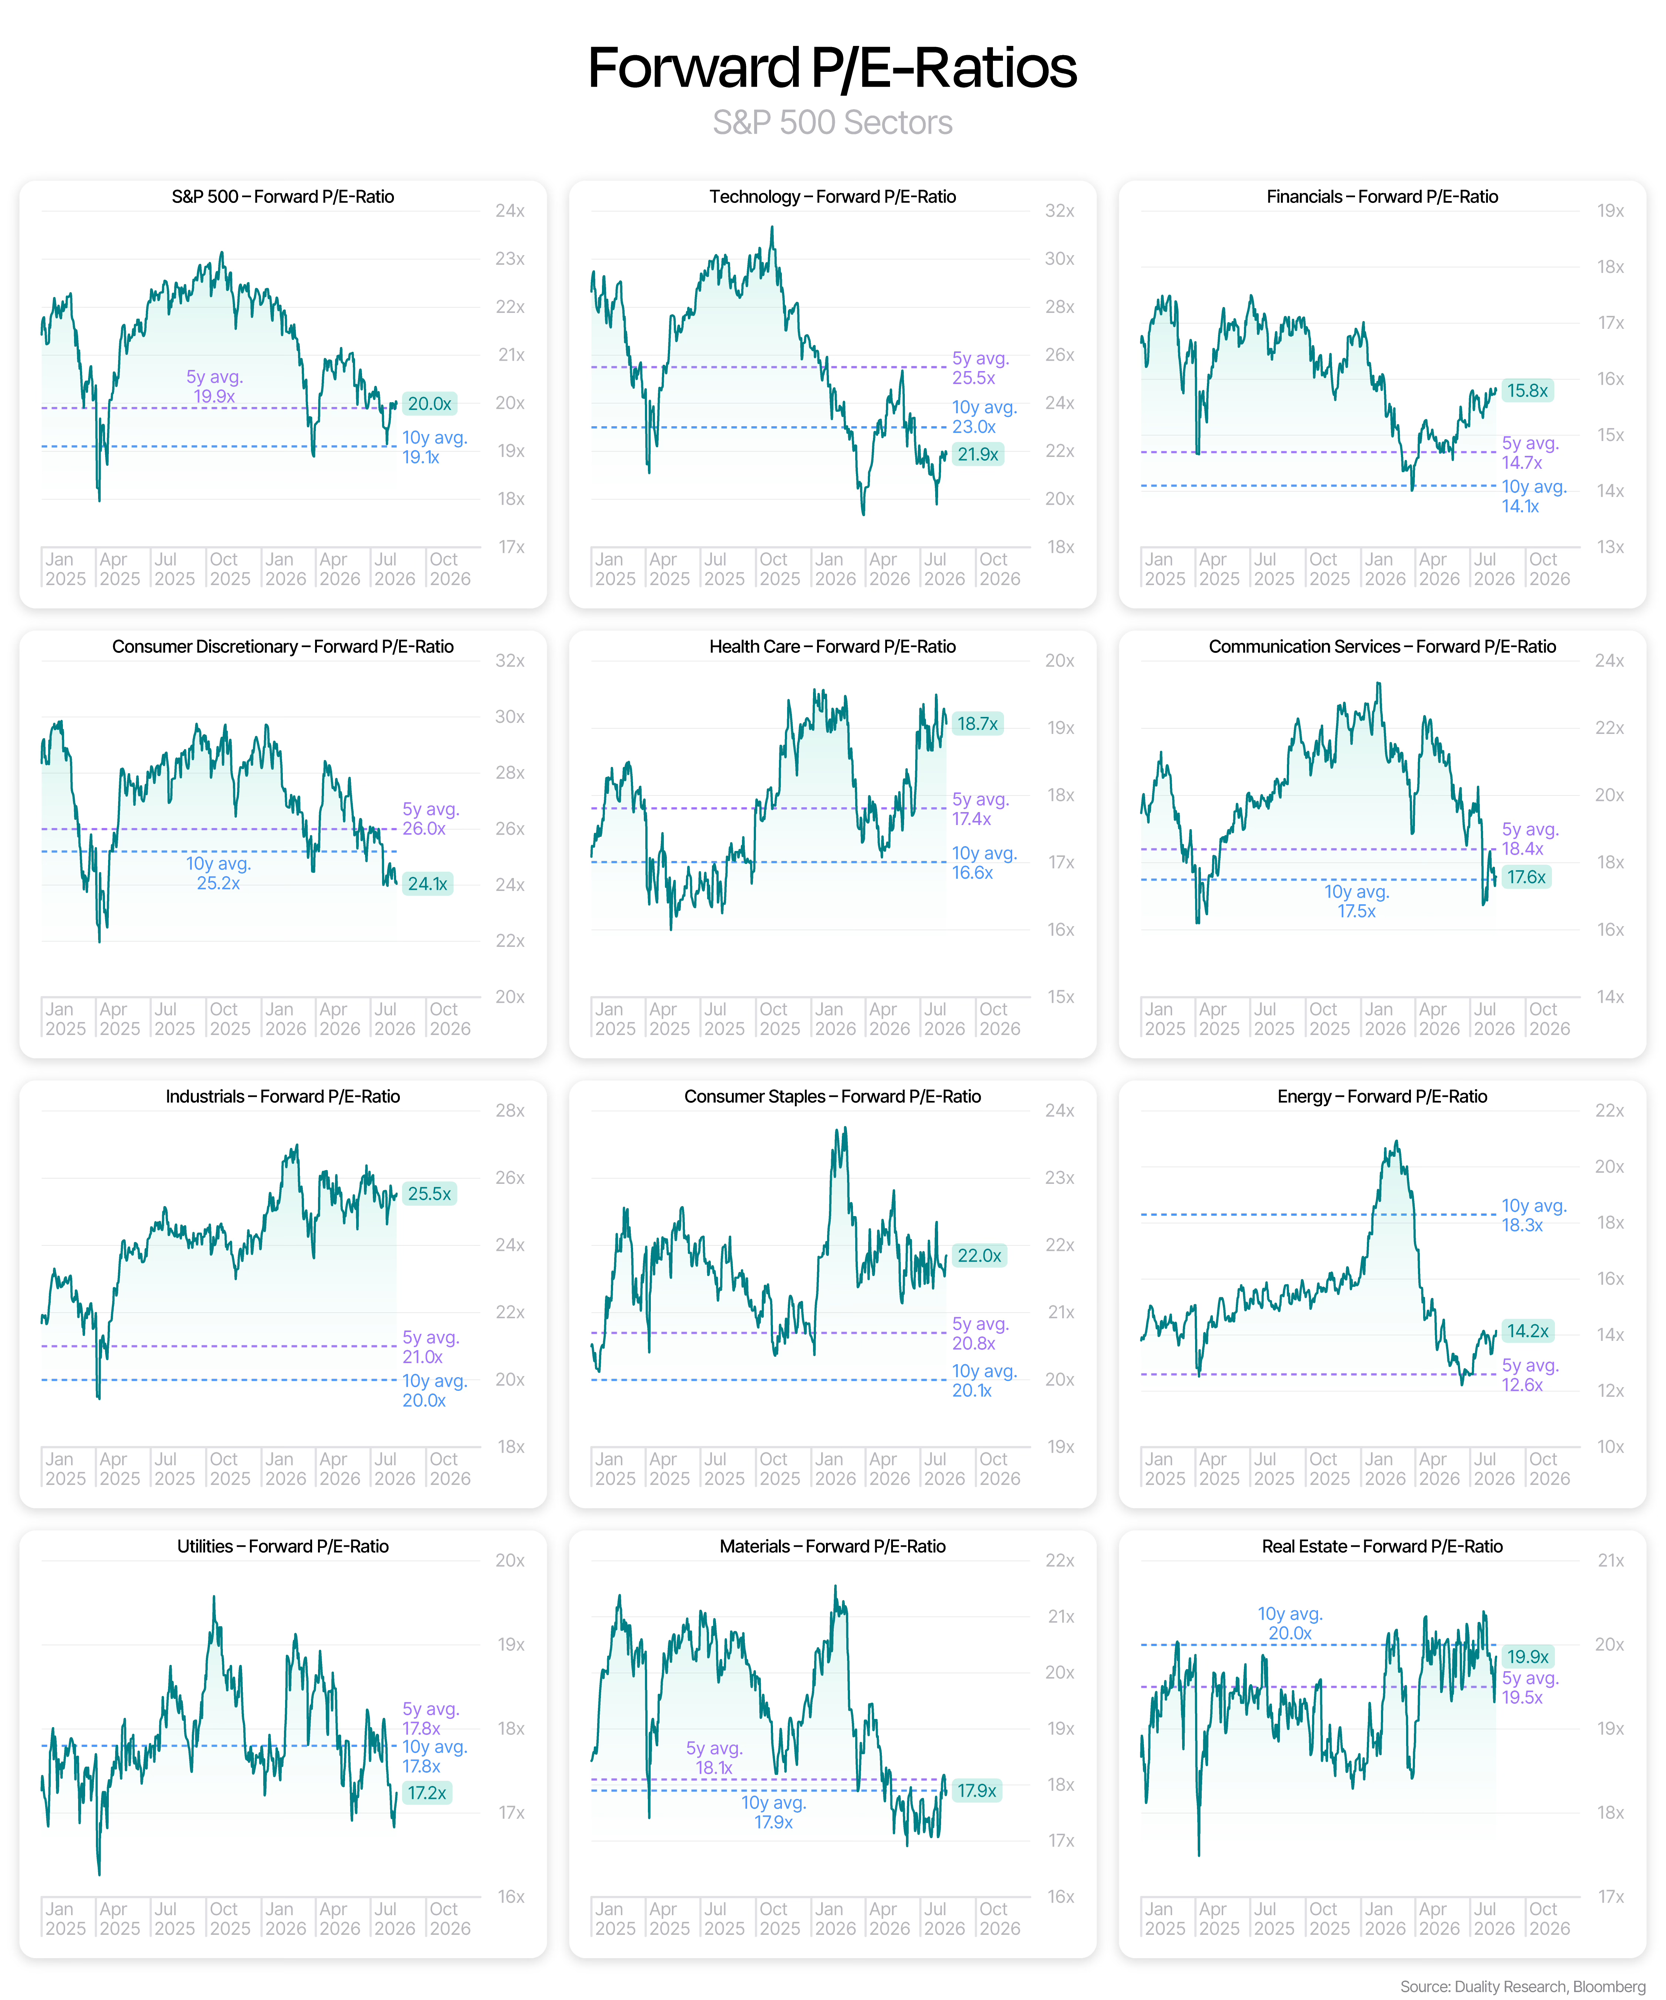
每一位高调的创始人、投资人、媒体品牌和哲人都有动机去延续一种叙事:承担估值风险(即 Q1)是当今新游戏的必要部分。这让资金持续流动。它让人们可以说出「我们正在使智能民主化」之类的话。它提高了最终胆小鬼博弈的赌注。但它也让棋盘倾向于动量型投资。当我们谈论的是物理世界的约束和供应链,而不是 SaaS 业务时,这是一种脆弱得多的游戏。这个复杂体系里嵌入了大量杠杆和大量长久期假设。即使时机或规模上出现轻微停顿,也会对整个链条产生重大影响。
(모든高调 Founder, Investor, Media Brand, Philosopher는 Narrative를延续(계속)할 동기를 지니고 있다: Taking Valuation Risk(밸류에이션 리스크 수용, 즉 Q1)는 today's new game의 necessary part(필수 요소)라고. 이는 Capital Flow(자본 흐름)를 지속시킨다. 이는 사람들이 "우리는 Intelligence를 democratizing 중이다"라는 식의 발언을 할 수 있게 한다. 이는最終 Chicken Game(최종 치킨 게임)의 Stakes(도박 금액)를 upward pressure(상승 압력)한다. 그러나 이로 인해 Chessboard(체스판)가 Momentum Investing(모멘텀 투자)를 favor(지원)하도록 기울어졌다. Physical World Constraints(물리적 세계 제약)과 Supply Chains(공급망)을 논할 때 이는 SaaS Business와 비교할 때 훨씬 더 fragile(취약한) 게임이다. 이 복잡 system은 embedded massive levers(막대한 레버)와 long-duration assumptions(장기적 가정)을 포함한다. Timing이나 Size(규모)에서 slight pause(약간의 일시정지)가 발생할 even entire chain에 significant impact(중대한 영향)를 미칠 수 있다.)有可能一切都会成功。那将是理想情况。但无论我们迎来的是欣快还是反乌托邦,市场的路径依赖特性意味着,5 年或 10 年后回看,我们几乎肯定会嘲笑[某]公司在[某]远期倍数上的样子。唯一的问题是那会是哪种笑……
(Possibility exists that everything succeeds. That would be ideal scenario. But whether we迎来 eureka(or dystopia), Market's path dependency characteristic means, looking back in 5 or 10 years, we almost definitely will laugh at [some] Company's appearance at [some] forward multiple. Only question is what kind of laugh it will be...)感谢阅读半清醒思考。想看更多就订阅。不想就别订。
(읽어주셔서 감사합니다 semi-awake thinking. 더 보고 싶으면 구독하세요. 원치 않으면 구독 취소하세요.)感谢 mike 、 jmo 和 BR 的反馈,帮助我理清想法。
(mike, jmo, BR feedback에 감사드리며, 내想法을 clarify하는 데 도움 주었습니다.)免责声明:
(Disclaimer:)本网站内容仅供教育和信息参考。以上任何内容均不构成出售或购买证券或权益的要约或招揽。它不能替代专业建议。投资涉及风险,包括可能损失本金。
(The content on this website is for educational and informational purposes only. Nothing above constitutes an offer or solicitation to sell or purchase securities or interests. It does not replace professional advice. Investing involves risk, including potential loss of principal.)1.本质上更亮,是指它们实际上更亮,无论从地球上看如何。
(Footnote 1: Essentially brighter means they are intrinsically brighter, regardless of how they appear from Earth.)2.我有点夸张了,因为大多数大型科技公司的基本面一直很出色。
(Footnote 2: I exaggerated slightly because most large tech companies have consistently had excellent fundamentals.)3.在美国以及 13 个广泛国际市场中的 12 个都成立。
(Footnote 3: This holds true in the US and 12 out of 13 broad international markets.)4.Ken French 数据库
(Footnote 4: Ken French Database)5.最著名的是本·格雷厄姆和沃伦·巴菲特。巴菲特著名地开创了投资者每年去俄克拉荷马朝圣、聆听 Oz 的传统。
(Footnote 5: Most famously Benjamin Graham and Warren Buffett. Buffett famously pioneered the tradition of investors making an annual pilgrimage to Omaha to hear Oz speak.)6.当被问及这个新兴世界中的护城河时,Sam 从规模理念开始并非巧合:「卓越的智能可以从任何产品迁移到任何其他产品。网络效应仍然具有竞争优势。经济规模以及制造最便宜计算集群的能力,仍然具有竞争优势。」
(Footnote 6: When asked about moats in this emerging world, Sam starting with the concept of scale is no coincidence: "Superior intelligence can transfer from one product to any other. Network effects still confer competitive advantage. Economic scale and the ability to build the cheapest compute clusters still provide competitive advantage.")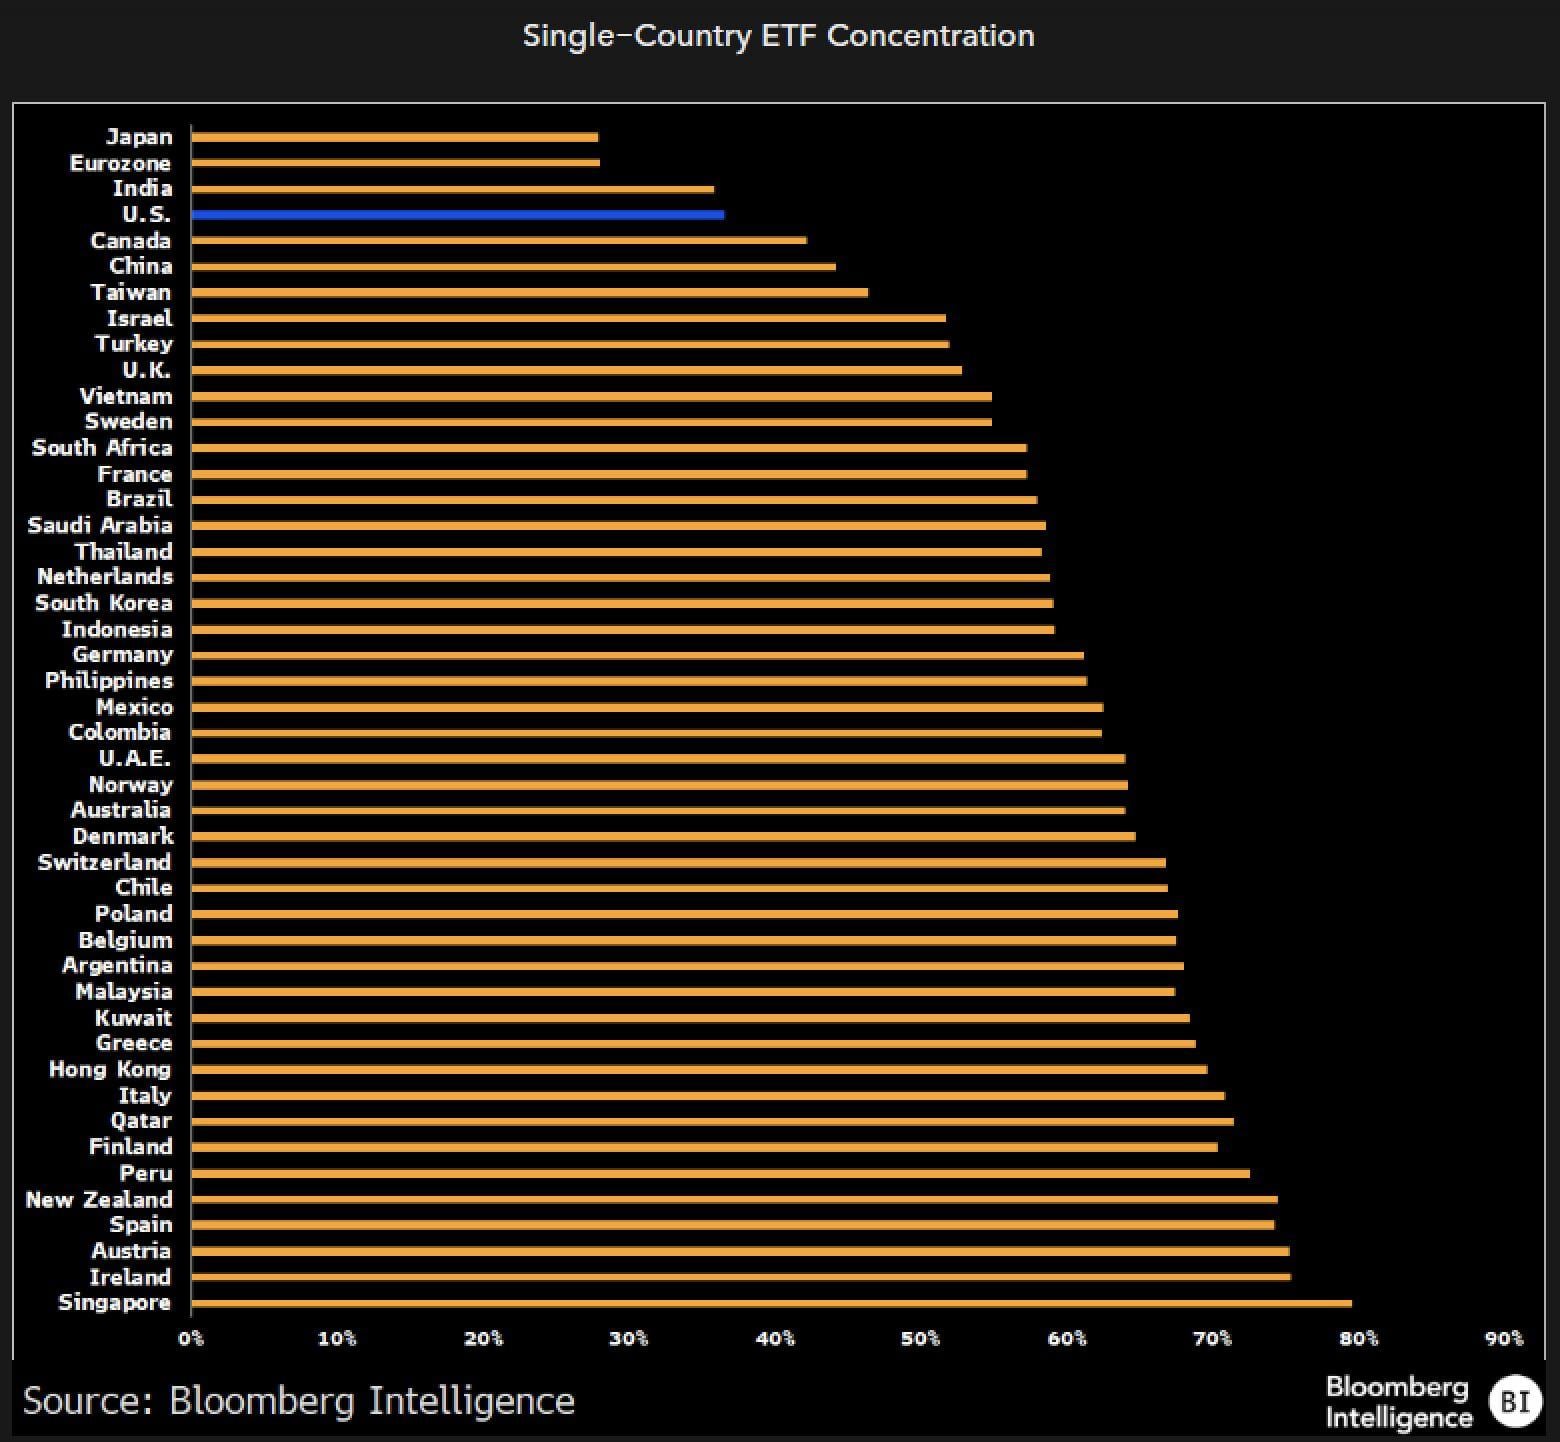
7.一个警示是,存在一个临界点,到了那个点,尽管有增长,市场仍会因大数定律而折价这些巨型公司的倍数。我认为我们在 NVDA 上已经看到了这一点。
(Footnote 7: One caveat is there exists a tipping point where, despite growth, markets still discount these mega-company multiples due to mean reversion/large number dynamics. I believe we've already seen this with NVDA.)8.现在有点过时了。
(Footnote 8: This is slightly dated now.)9.有点好笑的是,大家普遍认同 80/20 法则,但我们并没有看到公司每年裁掉 50% 以上的员工。
(Footnote 9: Ironically, while the 80/20 rule is widely accepted, we don't see companies laying off more than 50% of staff annually.)10.这是两条相关的推文,我发现它们与这个更广泛的讨论有关。
(Footnote 10: These are two related tweets I found relevant to this broader discussion.)11.现在说过去 15 年你本应只持有 NVDA 当然很容易,但这正是重点。 15 年后人们会说「你本应只持有____」。
(Footnote 11: It's easy now to say you should've just held NVDA for the past 15 years, but that's the point. 15 years from now people will say 'you should've just held ____'.)
12.这也是为什么我们看到顶部往往在「好」消息附近形成,底部在「坏」消息附近形成。
(Footnote 12: This is also why tops tend to form near 'good' news and bottoms near 'bad' news.)13.在它第一次给出炸裂的数据中心指引后,股价翻倍,静态倍数看起来疯狂。
(Footnote 13: After it first delivered explosive data center guidance, the stock doubled, and static multiples looked insane.)14.即使那时,市值也约为泡沫峰值的 40% 。
(Footnote 14: Even then, its market cap was roughly 40% of the bubble peak.)15.我在概括。
(Footnote 15: I am generalizing.)16.NVDA 从 2024 年 7 月到上个月基本横盘了两年,尽管执行得和任何人期望的一样好。
(Footnote 16: NVDA essentially traded sideways for two years from July 2024 until last month, despite executing as well as anyone expected.)













