


Bitget UEX 데일리|미국 국채 옵션 2027 년 금리 인하 베팅으로 전환; 9 월 금리 인상 기대감 크게 완화; AI 산업 체인 일제히 압박

일、핫 뉴스
연준 동향
미국 국채 옵션, 2027 년 금리 인하 베팅으로 전환; 9 월 금리 인상 기대감 뚜렷이 둔화
- 미국 7 월 인플레이션, 소매 판매 및 소비자 심리 약세, 비농업 고용이 예상외로 23,000 명 감소한 후 금리 옵션 시장에서 연준 정책 반전에 대한 헤지 거래 출현.
- 투자자들은 9 월 만기 옵션을 매입하여 금리 동결에 베팅하는 동시에 2027 년 3 월 및 6 월 SOFR 콜 옵션을 배치.
- 9 월 금리 인상 확률은 2 주 전 최고치 약 68% 에서 약 절반으로 감소; 금리 스왑은 9 월 회의에서 약 9bp 인상만 시사. 시장 영향: 정책 경로 재평가로 일부 긴축 우려 완화, 그러나 장기 수익률 여전히 고공행진, 단기 및 장기 기대감 분화로 성장주에 분화 압력 형성.
국제 원자재
트럼프, 이란 접촉 중단; 지정학적 교착 상태 지속
- 미국 관리들은 트럼프가 부통령 밴스, 특사 위트코프 및 쿠슈너를 포함한 협상 팀에 이란과의 접촉을 중단하도록 요구했다고 밝힘.
- 백악관 전략이 '신속한 타격'에서 장기적인 '목 조르기'로 전환,此前 적극적 논의 후 지시 하달. 시장 영향: 호르무즈 해협 관련 협상 중단으로 공급 불확실성加剧, 유가 지정학적 지지 확보, 인플레이션 점착성 우려 지속.
거시 정책
미국 다수 주, 데이터센터 전력 사용 규제 강화, AI 인프라 중간 선거 이슈로 부상
- 펜실베이니아주 데이터센터 자체 전력 보유 및 청정 에너지 비율 향상 요구; 텍사스주 전력망 접속 감사 시작; 뉴욕주 대형 데이터센터 신규 건설 중단.
- 뱅크오브아메리카 전략가 이를 중간 선거 변수로 분류, 규제 강화는 AI 자본 지출 리듬에 영향 가능. 시장 영향: 전력 및 커뮤니티 제약으로 AI 인프라落地 비용 및 불확실성 증가, 관련 장비 및 전력 공급사 주목 받음,科技 하드웨어 밸류에이션 압박.
이、시장 복기
원자재 & 외환 성과
- 현물 금: 약 4,343 달러/온스, +0.2%
- 현물 은: 약 63 달러/온스, -0.52%
- WTI 원유: 약 85 달러/배럴 부근, +0.87%
- 브렌트 원유: 약 89 달러/배럴 부근, +0.56
- 달러 인덱스 (DXY): 약 99.645, 소폭 변동
드라이버 요인 분석: 트럼프, 이란 접촉 중단으로 호르무즈 불확실성 지속, 유가 지정학적 지지 확보. 금은 금리 인하 기대감 고조와 장기 채권 수익률 고공행진 사이에서 등락, 은은 산업 및 안전자산 이중 영향으로 성과 분화. 미국 국채 옵션은 9 월 금리 인상 확률 뚜렷이 둔화 시사, 그러나 30 년물 수익률 여전히 고위치, 귀금속 상승 공간 제한. 기관觀點, 단기 원자재는 지정학 및 금리 경로 재평가에 의해 공동 주도, 유가 고위치 운영은 인플레이션 점착성 내러티브 강화 가능, 자산 연동은 지정학적 교착→유가 지지→인플레이션 기대→정책 경로 재평가로 표현.
암호화폐 성과
- BTC: 약 64,600 달러, +0.31%
- ETH: 1915 달러, +0.32%
- 암호화폐 시가총액: 2.29 조 달러, +0.2%
- 시장 청산 상황: 24 시간 청산 2.05 억 달러, 롱 청산 1.19 억 달러.
- Bitget BTC/USDT 청산 지도: 현재 BTC 가격 약 64,538 달러, 상방 65,000–66,000 구간大量 고레버리지 (50x/100x) 숏 청산 주문聚集, 돌파 시 숏 연쇄 청산触发 및 상승 모멘텀 확대 가능; 하방 63,000–64,000 지역 롱 청산 압력 일부 해소, 단선 레버리지 중심 명확히 상방으로 편향.
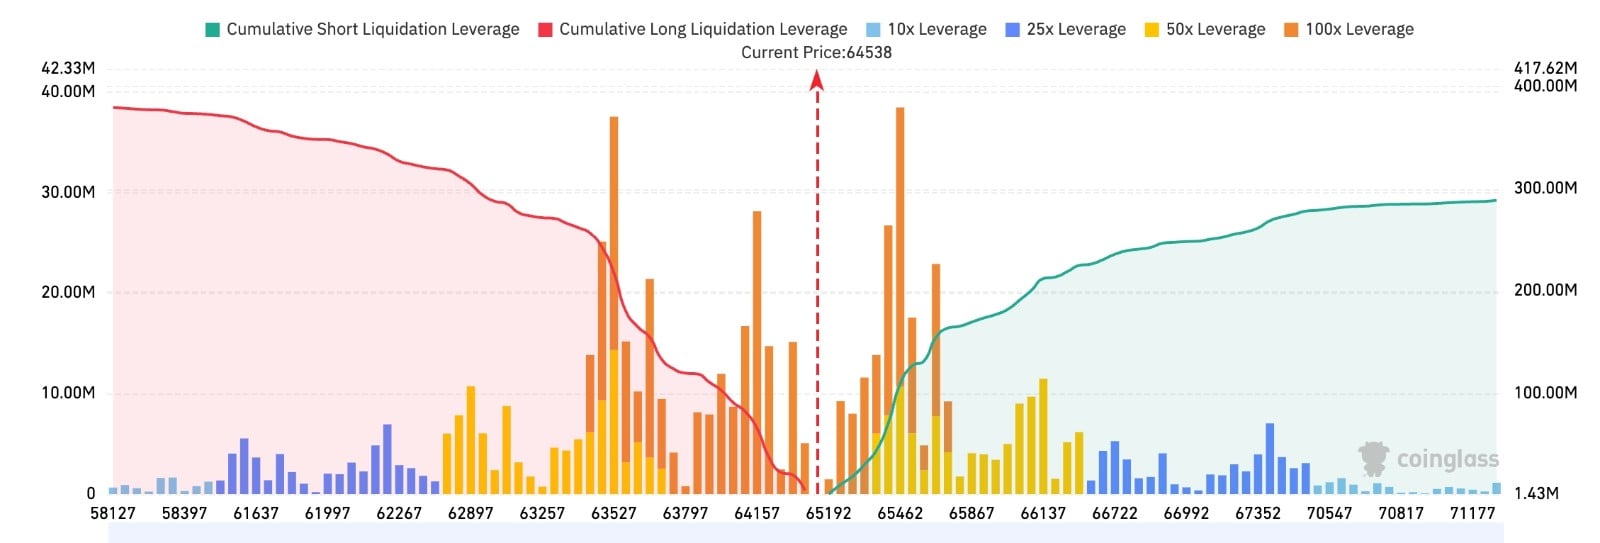
- 현물 ETF 순유입/유출: 전날 순유입 2.98 억 달러, 현재 동적 순유입 0.46 억 달러.
드라이버 요인 분석: 미국 주식 AI 섹터 조정 및 장기 채권 수익률 고공행진이 위험 선호도 억제, 암호 시장跟随 등락. 고래过去 60 일 순매수 약 4.3 만枚 비트코인, 중장기 자금 여전히 저가 매수布局. ETF 자금 흐름 변동 및 레버리지 청산 병존, 기관 컨센서스는 구간 등락 지향, 금리 경로 재평가 및 지정학進展이 위험 자산에 대한 전도 주목.
미국 주식 지수 성과
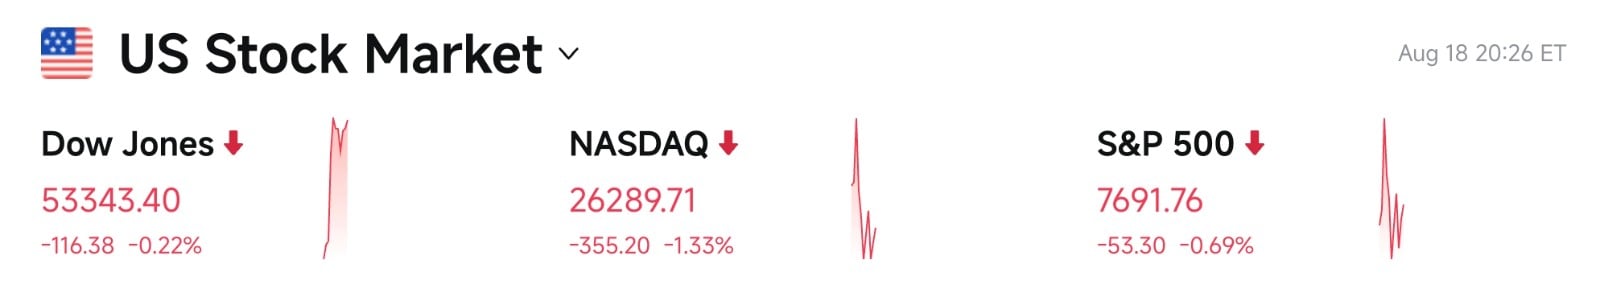
- 다우: 종가 53,343.40 포인트,跌 0.22%
- S&P 500: 종가 7,691.76 포인트,跌 0.69%
- 나스닥: 종가 26,289.71 포인트,跌 1.33%,科技 및 반도체拖累 명확
科技巨头 동향
- NVDA: 약 219.74 달러,跌 2.34%
- AAPL: 약 310.03 달러,涨 1.45%
- MSFT: 약 481.63 달러,涨 0.27%
- GOOGL: 약 344.20 달러,涨 0.06%
- AMZN: 약 259.45 달러,跌 0.71%
- META: 약 543.67 달러,跌 4.45%
- TSLA: 약 336.87 달러,跌 0.72%
성과 요약 및 드라이버 분석: 빅 7 명확히 분화. 애플, 마이크로소프트, 구글 상대적으로抗跌 또는 상승 마감, 엔비디아, 메타跌幅居前. AI 하드웨어 및 반도체 섹터 밸류에이션 및 규제 이중 압력으로 명확히 조정, 자금 일부 소프트웨어 및 방어적 섹터로 회전. 미국 국채 옵션은 금리 인하 기대감 앞당겨짐 시사, 그러나 장기 수익률 고공행진 및 데이터센터 규제 강화共同 고자본 지출 성장주 억제, 개별 주식 드라이버 차이凸显.
섹터 이동 관찰
반도체/메모리大幅 조정
- 대표个股: SK 하이닉스跌 약 9.2%, 샌디스크跌 약 9.01%, 브로드컴跌 약 3.17%.
- 드라이버 요인: AI 열기 둔화, 밸류에이션 소화 및 한국 시장拖累, 자금 하드웨어環節에서 철수.
광통신 개념显著下跌
의약 및 배당 섹터 상대적으로 강세
- 대표个股: 존슨앤드존슨 종가 신고 기록, 일라이릴리 등 역사적 고위치 접근.
- 드라이버 요인: 자금 고밸류에이션 AI 테마에서 방어 및 안정 성장 섹터로 회전.
삼、미국 주식 개별 종목 심층 해석
1. Coherent (COHR) - 광통신龙头大幅 조정
사건 개요: Coherent 주가单日下跌 약 12.75%, 당일 AI 광통신 섹터跌幅最大标的 중 하나. 회사此前 발표한 회계연도 4 분기 실적 예상 초과 (매출 약 20.5 억 달러, 전년 대비 약 34% 증가, 비 GAAP EPS 1.74 달러), 및 예상 초과 다음 분기 가이던스 제공, 주가는 전 거래일大涨超 7%. 그러나 8 월 18 일 명확히 이익 실현 발생, 동시에 Tradr 2X Short COHR Daily ETF(COHQ) 당일 상장, 공매도 자금에 레버리지 도구 제공,进一步跌幅 확대. 시장 해석: 기관 이번 조정 주로 고엘라스티시티标的 실적兑现 후 기술적 수정 반영,叠加 AI 하드웨어 섹터 전체 위험 선호도 하락 및 Anthropic 수익 예상 일부 시장 루머 미만. 기본면 여전히 인정 받음, 그러나 단기 밸류에이션 소화 및 레버리지 제품 도입 변동성加剧. 투자 시사점: 광통신 수요 로직 변함없음, 그러나 고변동성 더 엄격한 포지션 및 타이밍 관리 요구, 후속 주문 및产能落地 상황 주목.
2. Lumentum (LITE) - 광모듈 섹터同步 압박
사건 개요: Lumentum 주가下跌 약 9.87%, Coherent, Credo 등 광통신标的集体 약세. 시장 압력 AI 광互联 고밸류에이션 소화, 전일涨幅过大 후 이익 실현, 및 더 광범위한 반도체 및 AI 하드웨어 매도 귀인. 시장 해석: 애널리스트 지적, 광통신 섹터 전기涨幅较大, 정적 밸류에이션偏高, 일단 거시 또는 감정 전환즉 빠른回撤出现. William O'Neil 등 기관 여전히 매수评级 유지, 그러나 단기 자금 흐름 방어 및 소프트웨어 섹터로. 투자 시사점: AI 데이터센터 광모듈 핵심标的, 중선 로직 여전히 존재, 그러나 밸류에이션 변동 및 섹터 회전 위험 경계 필요.
3. Credo Technology (CRDO) - 고속 연결芯片领跌
사건 개요: Credo Technology 주가下跌 약 13%, AI 광학 및 고속 연결 관련标的中跌幅居前. 회사 데이터센터 고속 SerDes 및 광互联 수요 수혜, 그러나 8 월 18 일 전체 AI 하드웨어 및 광학 섹터跟随大幅 조정. 시장 해석: 기관 이번下跌 더 많이 섹터성 위험 선호도 하락 및 전기涨幅 소화 결과로 간주,而非 회사 기본면突发恶化. 고베타 속성 감정 전환 시 엘라스티시티 확대. 투자 시사점: AI 인프라 고엘라스티시티 구성으로 적합, 그러나 데이터센터 자본 지출 리듬 및 경쟁 구도 변화 밀접跟踪 필요.
4. SanDisk (SNDK) - 메모리 섹터显著回落
사건 개요: SanDisk 주가下跌 약 9%, Micron, Seagate 등 메모리 관련个股同步 압박. 시장 고금리 환경 성장주 밸류에이션 억제 우려, 및 AI 메모리 수요 기대감 단계적 둔화. 시장 해석: 애널리스트认为 메모리 사이클 및 AI 수요 여전히 중장기 지지具备, 그러나 단기 장기 채권 수익률 고공행진 및 자금 하드웨어에서 다른 섹터로 회전 영향 명확. 전 거래일 일부 메모리주 정책 및 수요 내러티브로大涨,随后 이익 실현出现. 투자 시사점: 메모리 수급缺口 로직 여전히 존재, 그러나 단기 변동성加大, 후속 재무제표 및 자본 지출 가이던스 주목 권장.
5. 애플 (AAPL) -科技 조정 중 역상승 마감
사건 개요: 애플 주가上涨 약 1.45%, 나스닥大跌, AI 하드웨어集体 조정 환경中 상대적으로 강세 표현, 빅 7 中少数 상승 마감标的. 시장 해석: 기관 애플 상대적으로 방어적科技 구성으로 간주, 하드웨어 사이클 및 서비스 사업 일정 버퍼 제공, 자금 고밸류에이션 AI 하드웨어 매도 시 일부 더 결정성 있는 소비자 전자龙头로 흐름. 투자 시사점:科技 섹터 중 안정적 노출로 적합, 신제품 사이클 및 AI 기능落地 장기 성장 기여 주목.
사、시장 & 프로젝트 동향
1、미국 국채 옵션 시장显著转向 베팅 2027 년 금리 인하, 9 월 금리 인상 확률 고위치에서 약 절반으로回落.
2、VanEck 연구 팀 지적, 추적 12 개 시장 항복 지표 중 이미 8 개 점등, 비트코인近 11 개월 조정 마무리 접근 가능 시사. 비트코인 6 월 이후 58,000~66,500 달러 구간 등락, 현재 약 64,700 달러, 2025 년 10 월 역사적 고점仍低 약 48%. 미국 현물 비트코인 ETF 월요일近 3 억 달러 순유입 기록, 5 월 5 일 이후最强单日 표현. VanEck 지적,此前 3 라운드 비트코인 약세 주기 피크에서 최대 낙폭 평균 소요 12.7 개월, 현재 이미 11 개월 진입, 역사적 주기 규칙推算 시장 9~11 월 축적 단계 진입 가능. 그러나 팀 경고, 역사적 항복 지표 집중触发 후, 단기回報 반드시 이상적이지 않음—유사 상황 하 90 일 및 180 일 평균回報率 오히려 시장 벤치마크 미만. 동시에, 장기 보유자过去 30 일减持 약 35.6 만枚 BTC, 보유량 1,184 만枚로 감소, 총流通량 비율 수개월来首次 60% 미만跌破.
3、미국 증권거래위원회 (SEC) 신규 규칙 "Regulation Crypto Assets"(암호 자산 규제 규칙) 제안, 디지털 자산 관련 투자 준수 경로 제공 목적, 일부 발행 증권법 준수 면제 허용. 신규 규칙 "맞춤형 발행 제도"로 설명, 자금 조달 도움과 동시에 투자자 보호 목적, 혁신 면제와 다름. 해당 신규 규칙 "스타트업 면제" 포함, 500 만 달러 이하 발행 4 년 내《1933 년 증권법》등록 요구 면제 허용; 및 "자금 조달 면제", 7,500 만 달러 이하 발행 1 년 면제 허용. 제안还包括 안전항 조항, 디지털 자산 특정 조건 만족 및 "모든 관리 활동 중단" 후 더 이상 증권으로 간주되지 않음 허용. 제안 의견 수렴 기간 60 일.
4、비트코인 고래过去 60 일 순매수 약 4.3 만枚, 중형 및 초대형 보유자同步 매수 가속.
5、Anthropic 신용 한도 확대 및 가능 가을 IPO 추진, 수익 이미 OpenAI 초과. OpenAI 2 분기 수익 67 억 달러, 1 분기 57 억 달러高于, 전분기 대비 18% 증가. 동시에, 회사 영업 이익률进一步下滑, 손실 확대. 일부 투자자 이번 실적 실망, 원인 OpenAI 수익增速 경쟁사 Anthropic 뒤처짐.
6、Bank of America(미국 은행) 애널리스트 Vivek Arya 자유 현금 흐름 분할 밸류에이션 모델 계산认为, Nvidia 현재 주가 가치 대비 약 34%~50% 할인 존재, 비록 생태계 제공融资 관련 위험计入. 그는 지적, 시장 가능 Nvidia AI 투자 위험 과대평가,从而 "매력적인 매수 기회"帶來. 보고서 표시, Nvidia 이미 OpenAI 오하이오 데이터센터园区 등 프로젝트 및 생태계 파트너 약 3,000 억 달러 자금 투입 약속, 중 약 700 억 달러 지분 투자, 약 2,300 억 달러 잔여 가치 보증 또는 매입 약속. BofA Nvidia 대해 "매수"레이팅 및 350 달러 목표가 유지.
오、오늘 시장 캘린더
데이터 발표 시간표
| 관심 중 | 미국 | 관련 경제 데이터 및 연준 관리 연설 | ⭐⭐⭐ |
중요 이벤트 예고
- 미국 - 이란 접촉 동향: 트럼프 협상 중단 후 후속进展 지속跟踪.
- 데이터센터 규제: 각 주 정책落地 AI 자본 지출 영향 주목.
- AI 회사 동향: Anthropic融资 및 잠재적 IPO进展.
8 월 19 일 (수요일)
- ★★★★★ 연준 7 월 FOMC 의사록 발표 (UTC+8 시간대 저녁), 지난주 CPI 이어 이번 주最重要 거시 이벤트.重点 관찰 7 월 회의 3 표 반대 금리 유지매파分歧 세부, 인플레이션 점착성, 노동 시장 및 9 월 정책 경로 논의 깊이;
- 타겟 (TGT), 로우스 (LOW), TJX, Analog Devices(ADI) 장전 재무제표 발표, 소매 소비 건강 및 반도체/AI 관련 수요 검증 (ADI 산업, 데이터센터 전원 및 통신 단 주목);
- EIA 원유 재고 데이터.
8 월 20 일 (목요일)
- 미국 8 월 필라델피아 연준 제조업 지수, 당주 실업수당 청구 건수, 7 월 선행 지표 발표;
- ★★★★ 월마트 (WMT) 장전 재무제표 발표, 핵심 저단 소비 탄력성, 잡화 및 일반 상품 수요 검증; 알리바바 (BABA), 넷이즈 (NTES), 디어 (DE) 등同步;
- Ross Stores 등 장후.
8 월 21 일 (금요일)
- ★★★★ 미국 8 월 S&P 글로벌 제조업/서비스업 PMI 초치 발표, 경제 확장 모멘텀 및 연착륙 continuity 검증;
- 기타重大 이벤트 적음.
*지난주 CPI/PPI放缓 후 금리 인상 기대감 명확히 둔화, 의사록 분쟁 제한 및 소매/주택 데이터 견조 시, 연착륙 거래 및 성장주 지속 가능; 반대로 의사록매파 또는 소비 가이던스疲软 시, 긴축定价 재상승 및 고밸류에이션 섹터 테스트 가능. 시장 변동성 중등偏高 예상,重点 의사록措辞 및 소매 재무제표 예상 초과 또는 미만定价 반응 주목.
기관观点:
投行 애널리스트认为, 미국 국채 옵션 9 월 금리 인상 기대감 명확히 둔화 시사, 정책 경로 재평가 위험 자산 일정 버퍼 제공, 그러나 장기 수익률 고공행진 및 AI 하드웨어 밸류에이션 소화仍 성장주 억제. 트럼프 이란 접촉 중단 지정학적 불확실성 지속, 유가 지지 확보. 데이터센터 규제 강화 AI 인프라落地 제약 증가, 자금 반도체 및 광통신에서 의약, 소프트웨어 등 섹터로 회전. 암호 시장 고래 매수 및 ETF 변동 중 등락 유지. 전체 전략 제안 금리 경로 재평가 및 규제落地进度 주목, 고밸류에이션 AI 하드웨어 신중 유지, 동시에 방어 섹터 지속성 관찰.
면책 조항: 이상 내용 AI 검색 정리, 인공 검증发布 만, 어떤 투자 권고도 아님.文中 데이터 불가피 편차 존재, 시장 즉시 데이터 기준 바람.















