

Tiger Research 리포트: 암호 시장이 변했다, 내러티브로 부를 창출하던 시대는 끝났다, 제품력이야말로 입장권이다
작성자: Tiger Research Reports
번역: TechFlow
TechFlow导读: GameFi는 두 달 만에 25억 달러를 흡수했으나 결국 플레이어 수가 99.7% 폭락했습니다. 2025년에는 매달 새로운 서사가 등장했지만 모두 붕괴되었습니다. 2026년 상반기에는 스테이블코인, DeFi, RWA 같은 '구식 자산'이 오히려 생존했습니다. 이는 이들이 이제 진정한 수요를 해결하기 시작했기 때문이지, 이야기를 만들어 돈을 끌어들이기 위해서가 아닙니다. 이 보고서에서는 암호화폐 시장이 왜 서사 중심에서 제품 중심으로 전환되고 있는지, 그리고 어떤 섹토리가 진짜 제품 시장 적합성(PMF)을 찾았는지 알려드립니다.
2026년 상반기에는 그 어느 단일 서사도 전체 시장을 주도하지 못했습니다. 그럼에도 불구하고 스테이블코인, RWA, 메미 토큰, DeFi, 예측 시장은 시장 침체기에도 생존했으며 심지어 성장까지 했습니다. 본 보고서는 2026년 암호화폐 시장이 더 이상 단일 서사에 의해 주도되지 않으며, 여러 세부 영역에서 제품 시장 적합성(PMF)을 찾고 있다고 분석합니다.
핵심 요약
- 과거 단일 서사가 전체 시장을 주도했지만, 현재 시장은 실제 수요에 따라 움직입니다.
- 시장 침체기에도 스테이블코인, DeFi, RWA, 메미 토큰 등 성숙한 영역은 지속적으로 생존하고 있습니다.
- 결국 제품 시장 적합성(PMF)을 찾고 실제 사용자로부터 실제 수입을 창출하는 프로젝트만이 생존할 수 있습니다.
1. 과거 서사 중심의 암호화폐 시장
암호화폐 시장에서 서사는 참여자의 관심을 집중하고 유동성을 끌어모으는 핵심 동력이었습니다. DeFi 서머처럼 주요 시장 사이클을 주도한 분야는 고유한 서사를 부여받았으며, 시장은 한 서사가 사그라들면 유동성이 다음 서사로 이동하는 주기적 패턴을 반복해 왔습니다.
거시적 관점에서 암호화폐 시장은 네 가지 주요 사이클을 거쳤으며, 각 사이클은 단일 서사가 전체 시장을 지배했습니다:
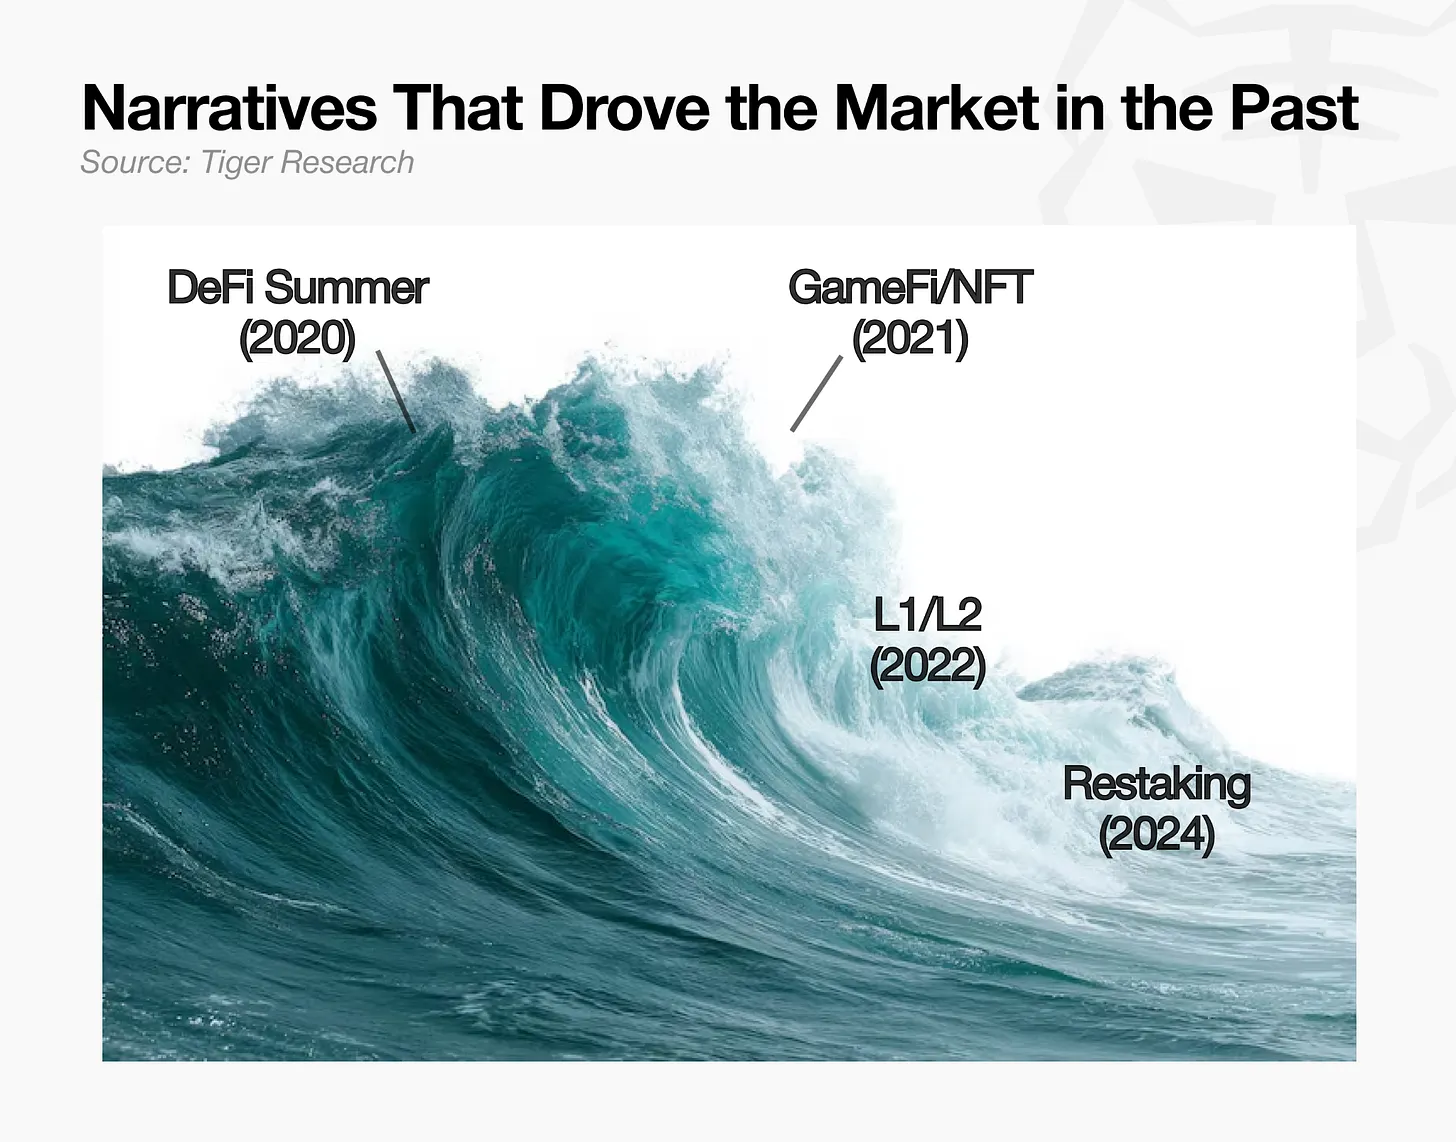
2020년: DeFi
2021년: NFT/P2E/GameFi
2022년: L1/L2 경쟁
2024년: 리스테이크킹(Restaking)
서사 기반 성장 스토리 중 GameFi가 가장 극단적인 결과를 보여줬습니다.
Square Enix와 유비소프트 등 주요 전통 게임 퍼블리셔가 이 분야에 진입하며, 단 2022년 1분기만 해도 게임 분야로 25억 달러의 자금이 유입되었습니다. 그러나 명확한 PMF를 입증하지 못한 분야는 지속 가능하지 않았습니다. 해당 분야의 플래그십 게임인 Axie Infinity의 월간 활성 사용자(MAU)는 2022년 1월 280만 명의 정점에서 2026년 5월 약 8,000명으로 무려 99.7% 감소했습니다. 이는 명분과 자본에 주로 의존하던 서사가 얼마나 빠르게 붕괴되는지를 잘 보여줍니다.
2. 지난해 소모된 서사들
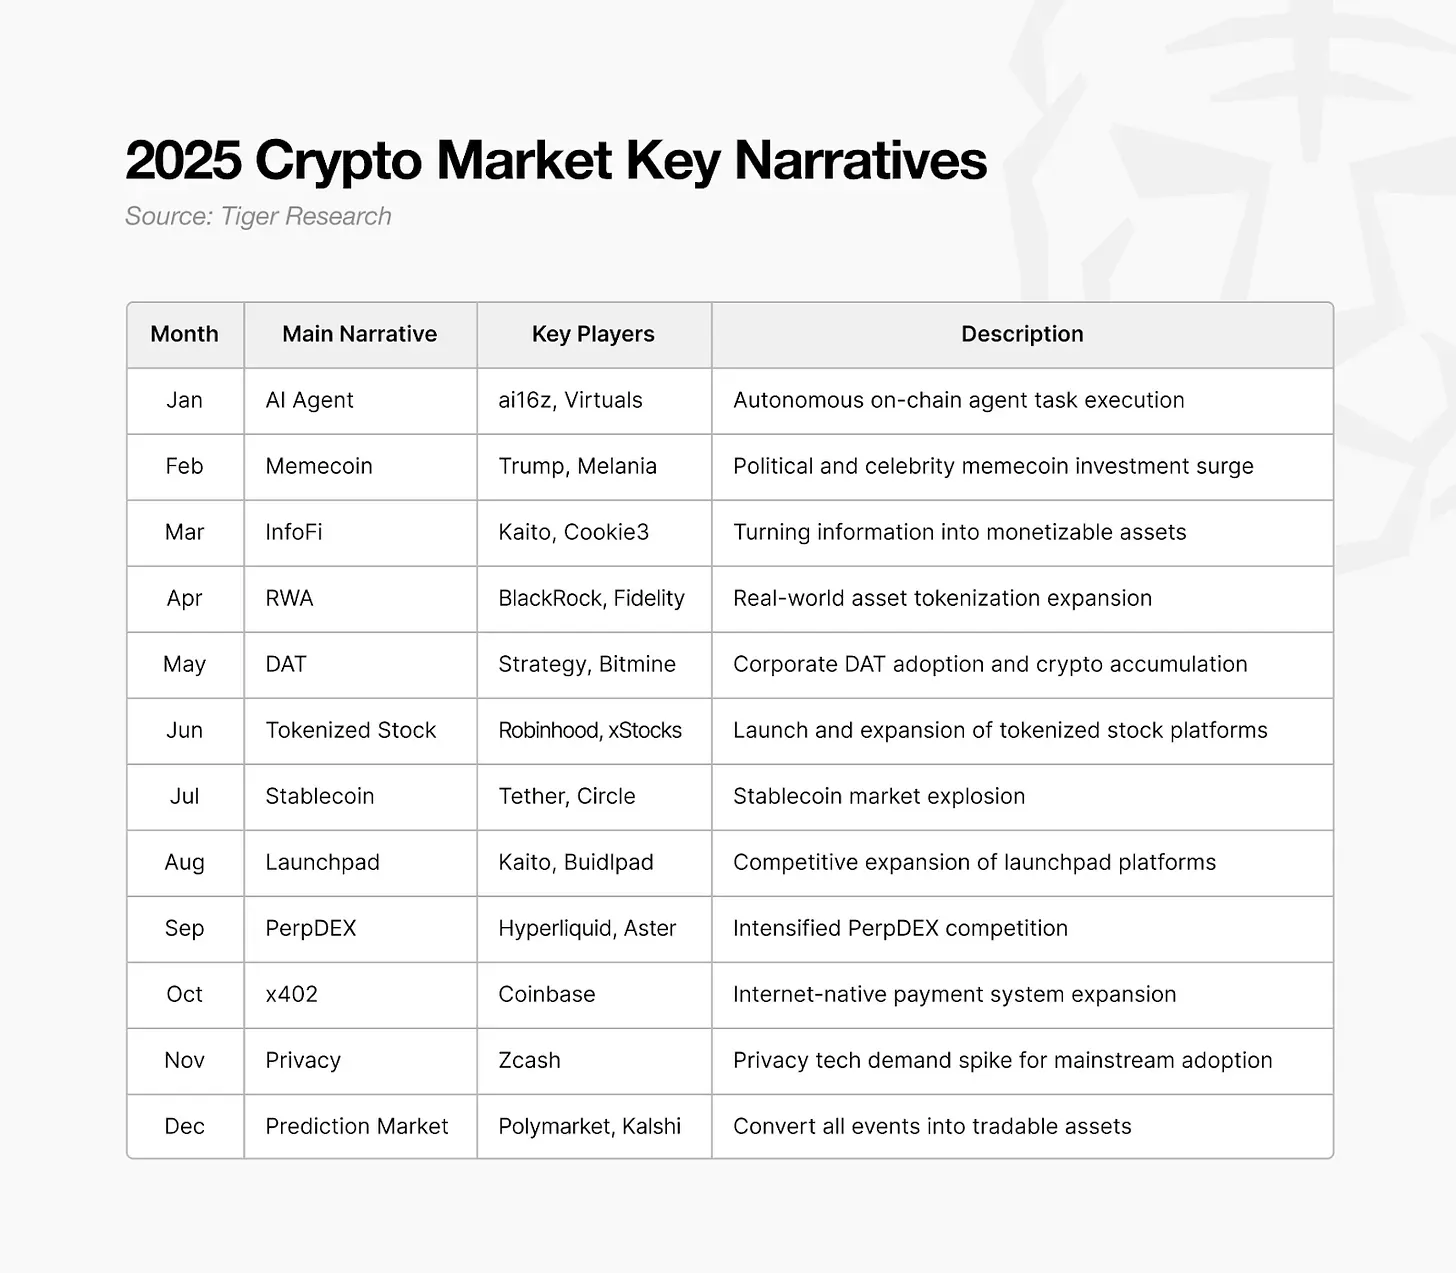
이전 보고서에서 언급했듯, 2025년은 이러한 서사 소모 패턴의 절정점을 찍었습니다. AI 에이전트 서사 이후 거의 매달 새로운 서사가 등장했으며, 서사 교체 속도는 점점 빨라졌습니다.
표면적으로 보면 이는 매우 비효율적으로 보이지만, 빠른 서사 교체가 개인 투자자의 관심을 유지하는 핵심이며 결과적으로 오늘날 시장의 주요 동력이라는 점은 부정하기 어렵습니다. 그럼에도 불구하고 과거 서사에 대한 시장의 잠재적 수요는 제품이 해결하려는 문제가 아닌 토큰 자체를 향하고 있었습니다.
수요 없는 공급 혁신
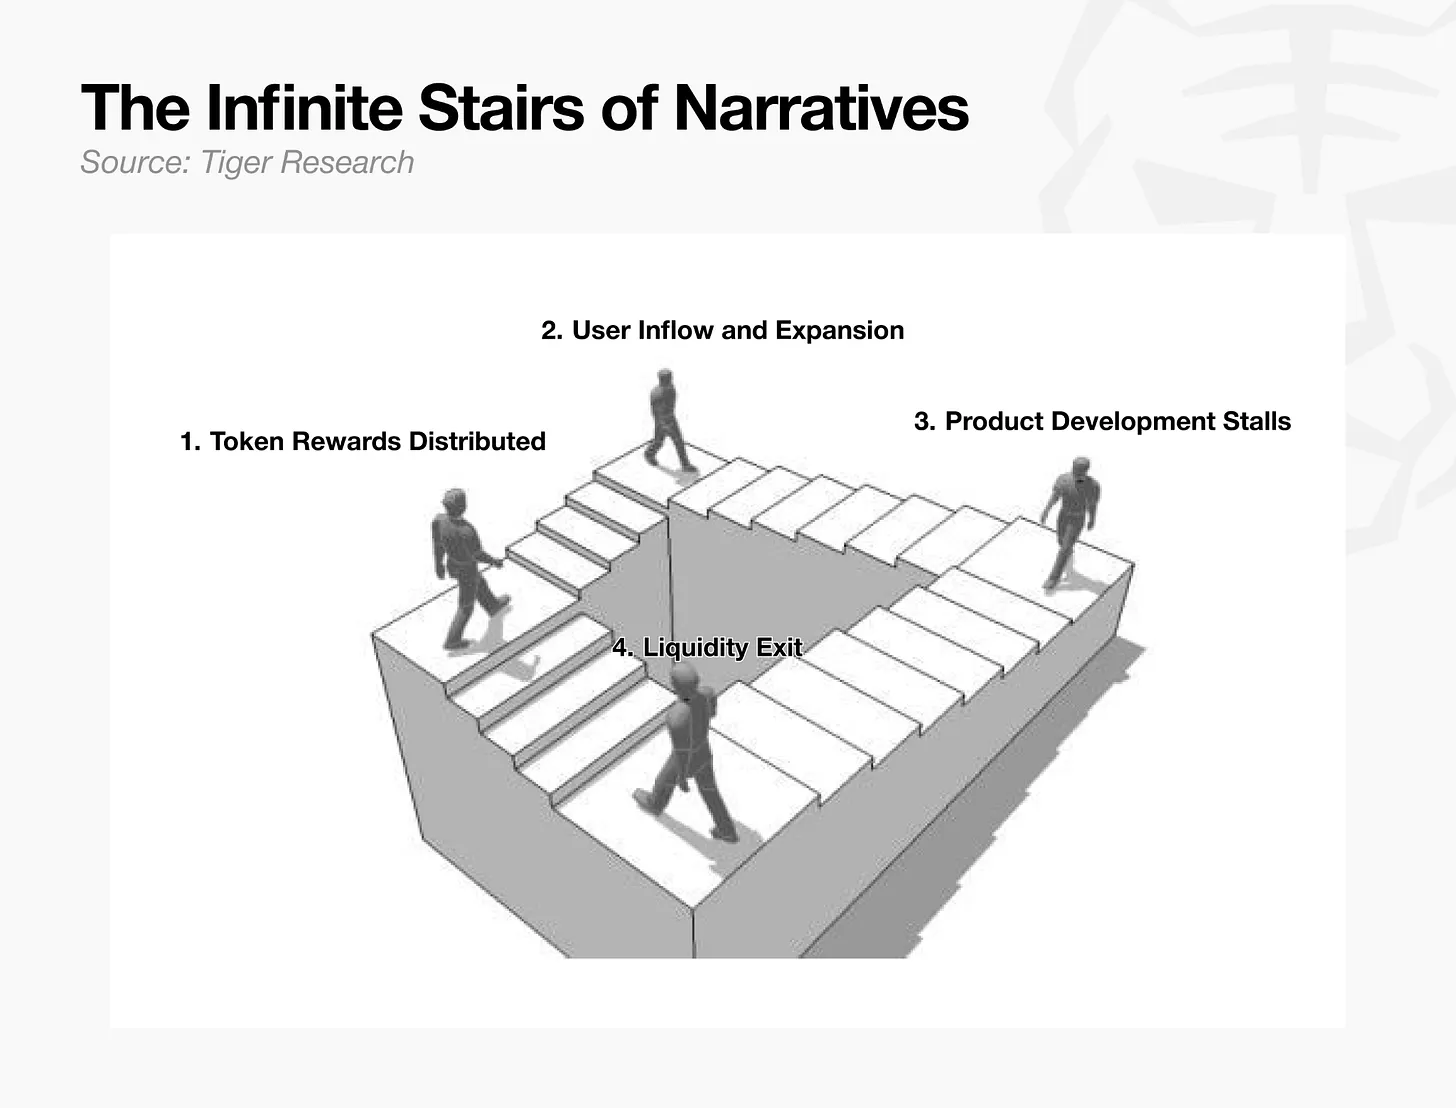
다음 예시는 과거 대부분의 서사가 어떻게 전개되었는지 보여줍니다.
탈중앙화 소셜 미디어 프로젝트가 등장하여 기존 플랫폼의 수익 독점 및 크리에이터 보상 부족 문제를 공략했습니다. 이 프로젝트는 수수료 인하와 콘텐츠 소유권 및 수익의 크리에이터 환수를 제시했습니다.
토큰 보상: 초기 참여자에게 토큰을 지급했으며, 플랫폼 활동만으로 수익을 낼 수 있다는 이야기가 확산되며 시장 관심이 높아졌습니다.
사용자 유입 및 확장: 유사 프로젝트가 뒤를 잇며 최소실행가능제품(MVP) 기반으로 토큰을 발행했고, 에어드롭과 유동성 인센티브로 사용자를 유치하며 생태계의 시가와 거래량이 급성장했습니다.
제품 개발 정체: 토큰 가격과 보상 규모가 제품 자체보다 앞서기 시작했습니다. 자금 조달과 초기 분배가 완료되자 개발과 사용자 성장이 멈췄으며, 크리에이터 보상 문제 역시 해소되지 않은 채 남아있었습니다.
유동성 이탈: 충분한 수의 사용자층이 해당 문제를 체감하지 못했으며, 유입된 자금은 제품이 아닌 가격 상승을 추종했습니다. 따라서 서사가 정점에 도달하자 유동성과 사용자가 동일한 속도로 빠져나갔습니다.
이 패턴이 여러 서사에서 반복되자 시장은 결국 잠재적 수요 없는 공급 혁신은 의미가 없다는 점을 깨달았습니다. 시장은 이제 진정한 수입을 창출하고 안정적인 사용자층을 유지하는 프로젝트, 그리고 실제 PMF를 입증한 프로젝트만이 중요하다고 인정하기 시작했습니다.
4. 2026년: 수요를 창출하는 PMF 시대
과거 서사는 잠재적 수요 없이 솔루션을 구축·제공한 후 추후 수요를 창출하려 시도했습니다. 반면 PMF 시대의 작동 방식은 반대입니다. 제품은 고객에게 이미 존재하는 수요에 부합하도록 설계됩니다. 시장은 본격적인 제품 중심으로 전환되고 있으며, 시가총액 상승만이 아닌 제품과 브랜드와 함께 사용자 수와 수익이 함께 증가하고 있습니다.
본문에서 다룬 다섯 개 섹터는 세 가지 기준에 따라 선정되었습니다: 2026년 상반기 거래량과 수익 같은 활용 지표, 신규 플레이어가 해당 분야에 진입하는 흐름, 그리고 시가총액 성장도입니다. 이 기준들은 짧은 시간 내에 동시에 인위적으로 만들기 어려워 매우 중요합니다.
아래 섹션에서는 각 분야가 처음 해결하려 했던 문제와 선두 기업들이 현재 확장 중인 방향을 추적합니다.
4.1. 스테이블코인: 변동성 없는 결제 수단에서 국경 간 정산 인프라로
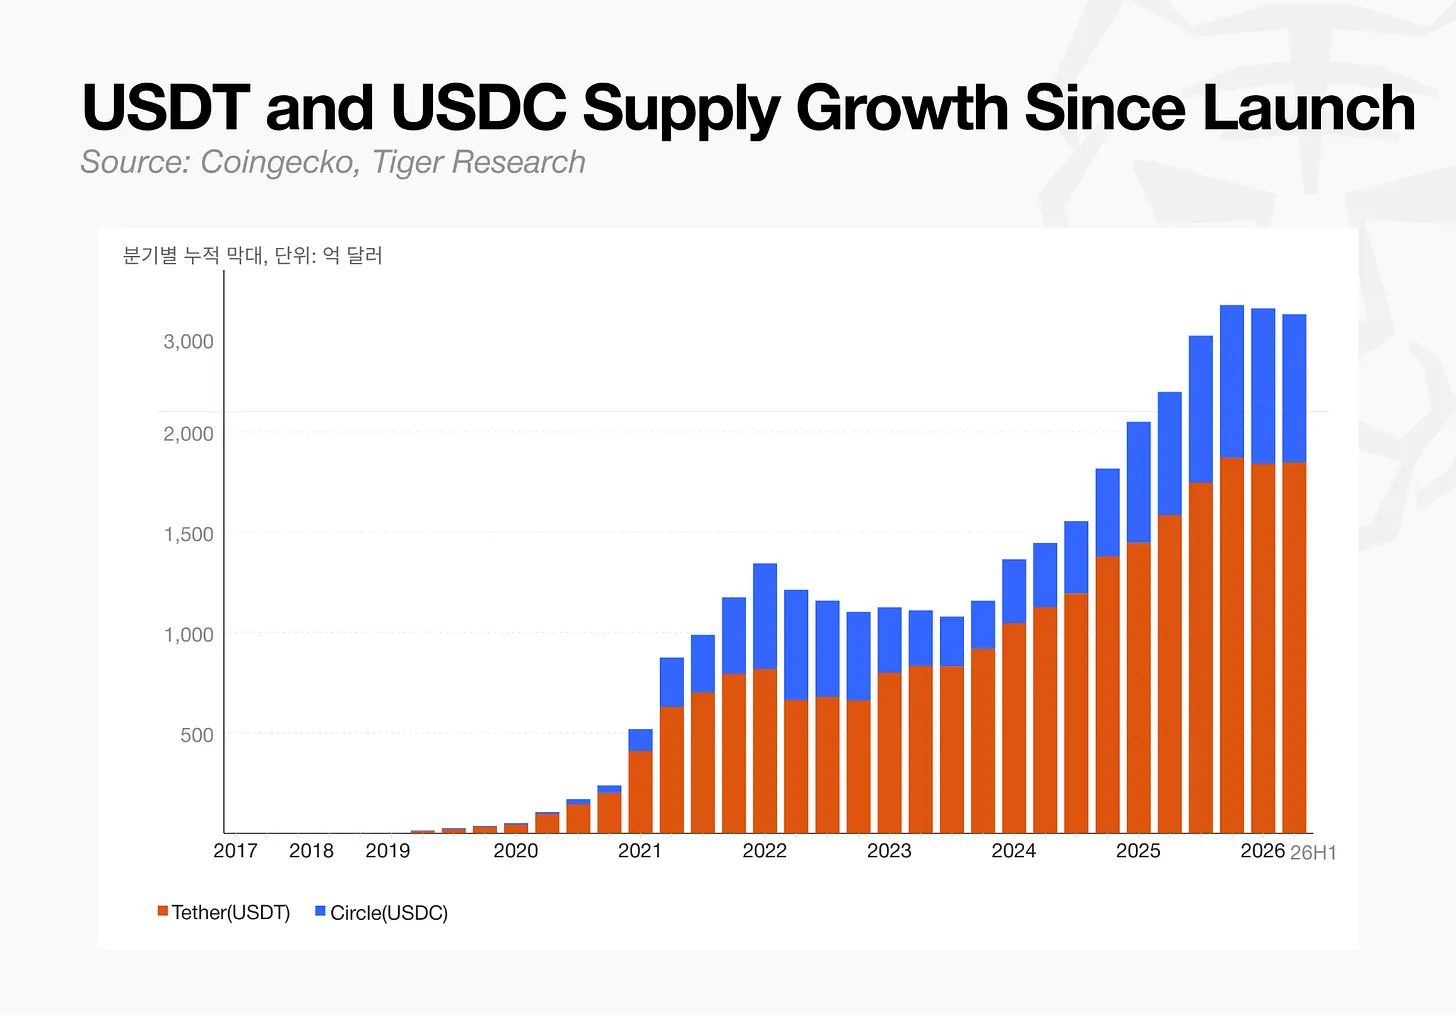
스테이블코인은 법정화폐 가치에 페그된 토큰으로, 결제 및 정산 수단으로 사용됩니다. 해당 카테고리의 시가총액은 3,042억 달러로, 3,210억 달러의 최고치를 앞두고 있습니다.
Tether(USDT): 시가 1,840.8억 달러, 월 정산량 1.79조 달러(전월 대비 63% 증가), 최근 12개월 누적 정산 10.2조 달러, 2025년 순이익 100억 달러 이상, 1,410억 달러 규모의 국채 보유.
Circle(USDC): 시가 732.5억 달러, 주요 거래소(Coinbase 등) 및 기관 정산 채널의 기본 스테이블코인.
스테이블코인은 초기에 변동성 노출 없이 암호화폐를 거래하는 수단으로 탄생했습니다. 그 역할은 이제 해외 송금 및 온체인 결제 인프라로 확대되었습니다.
성장은 이제 더욱 다양하게 나타나고 있습니다. 2026년 6월, Visa, Mastercard, Stripe, Coinbase, BlackRock 등 140개 이상의 전통 기업이 OUSD(Open Standard 기반 Open USD) 동맹 창설을 발표했습니다. 원화, 엔화, 유로 등 국가 통화 기반의 비달러 스테이블코인도 점차 일반화되고 있습니다. 이들 총 시가는 아직 작은 편인 12억 달러에 불과하지만, 이를 보유하고 있는 지갑 수는 2023년 1월 4만 개에서 2026년 3월 120만 개로 무려 30배 증가했습니다.
스테이블코인은 이제 단순한 고정 가치 결제 도구를 넘어, 국가와 시간대에 구애받지 않는 정산 인프라로 진화하고 있습니다.
4.2. DeFi: 은행 대체용으로 설립되었으나 이제 금융 인프라의 일부가 되다
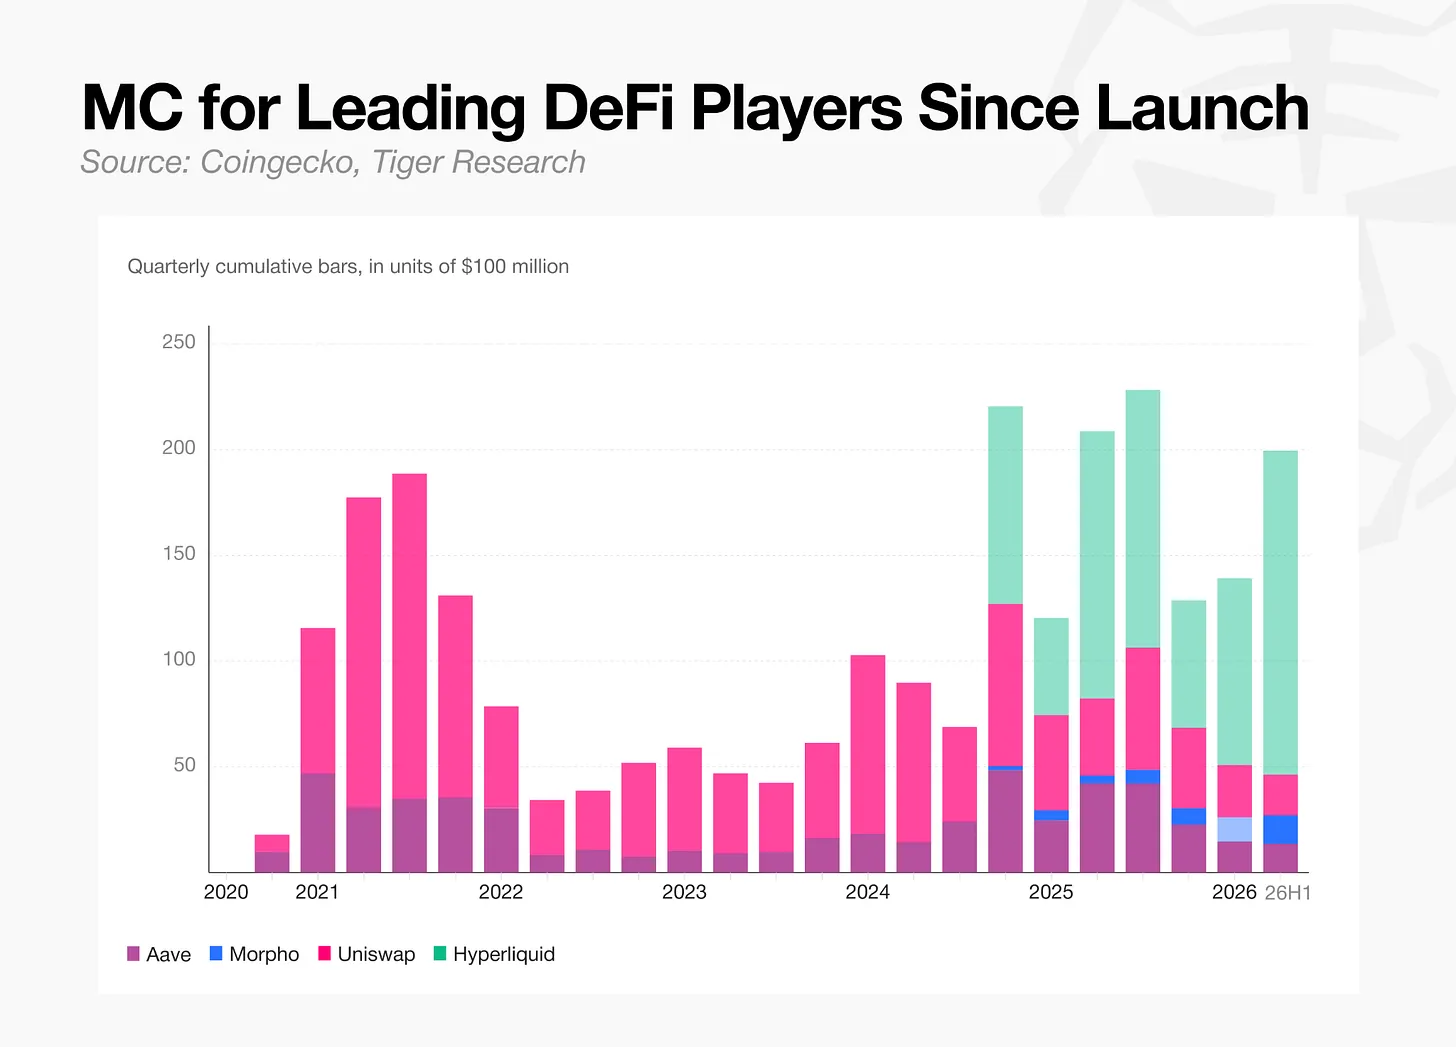
DeFi는 스마트 계약 기반 금융으로, 중앙집권적 중재자 없이 대출, 거래, 파생상품 등을 실현할 수 있습니다.
Aave: 시가 13.97억 달러, TVL 145.3억 달러, 연간 수익 1.19억 달러, 선도적 DeFi 대출 프로토콜.
Morpho: 시가 13.02억 달러, TVL 74.97억 달러, 연간 수익 0달러(연간 수수료 2.22억 달러 전액 대출자 배당), 5월 말부터 6월까지 일시적으로 Aave의 시가를 초월했으나 7월 Aave가 다시 우위를 회복.
Uniswap: 시가 22.87억 달러, TVL 31.4억 달러, 연간 수익 8.5억 달러, 선도 DEX, 24시간 거래량 26.6억 달러.
Hyperliquid: 시가 134.7억 달러, TVL 60.7억 달러, 연간 수익 8.74억 달러. 지속형 선물 DEX 카테고리 시가의 약 76%, DeFi 전체의 약 20% 점유, 온체인 지속형 선물 시장 점유율은 최대 70%에 달함.
DeFi는 2020년에 시작되었으며, 탈중앙화를 전제로 은행 등 중개자가 얻는 이익을 사용자에게 직접 귀속시키려는 목표로 탄생했습니다.
오늘날 DeFi의 지속력은 그러한 이념이 아니라, 기관들의 온체인 금융 인프라에 대한 수요에서 비롯됩니다. Morpho와 Aave는 기관이 원하는 금고 위험 관리 및 대출 인프라를 제공하고, Uniswap은 기관이 원하는 자산 거래를 지원하며, Hyperliquid은 암호화폐뿐만 아니라 전통 자산 거래도 지원합니다.
각자는 설립 당시의 이념과 다소 다른 방향으로 발전하고 있지만, 바로 이러한 현실 수요로의 신속한 전환 의식이 해당 프로토콜의 생존과 성장을 가능하게 했습니다.
4.3. RWA: 전통 자산 민주화에서 효율성으로
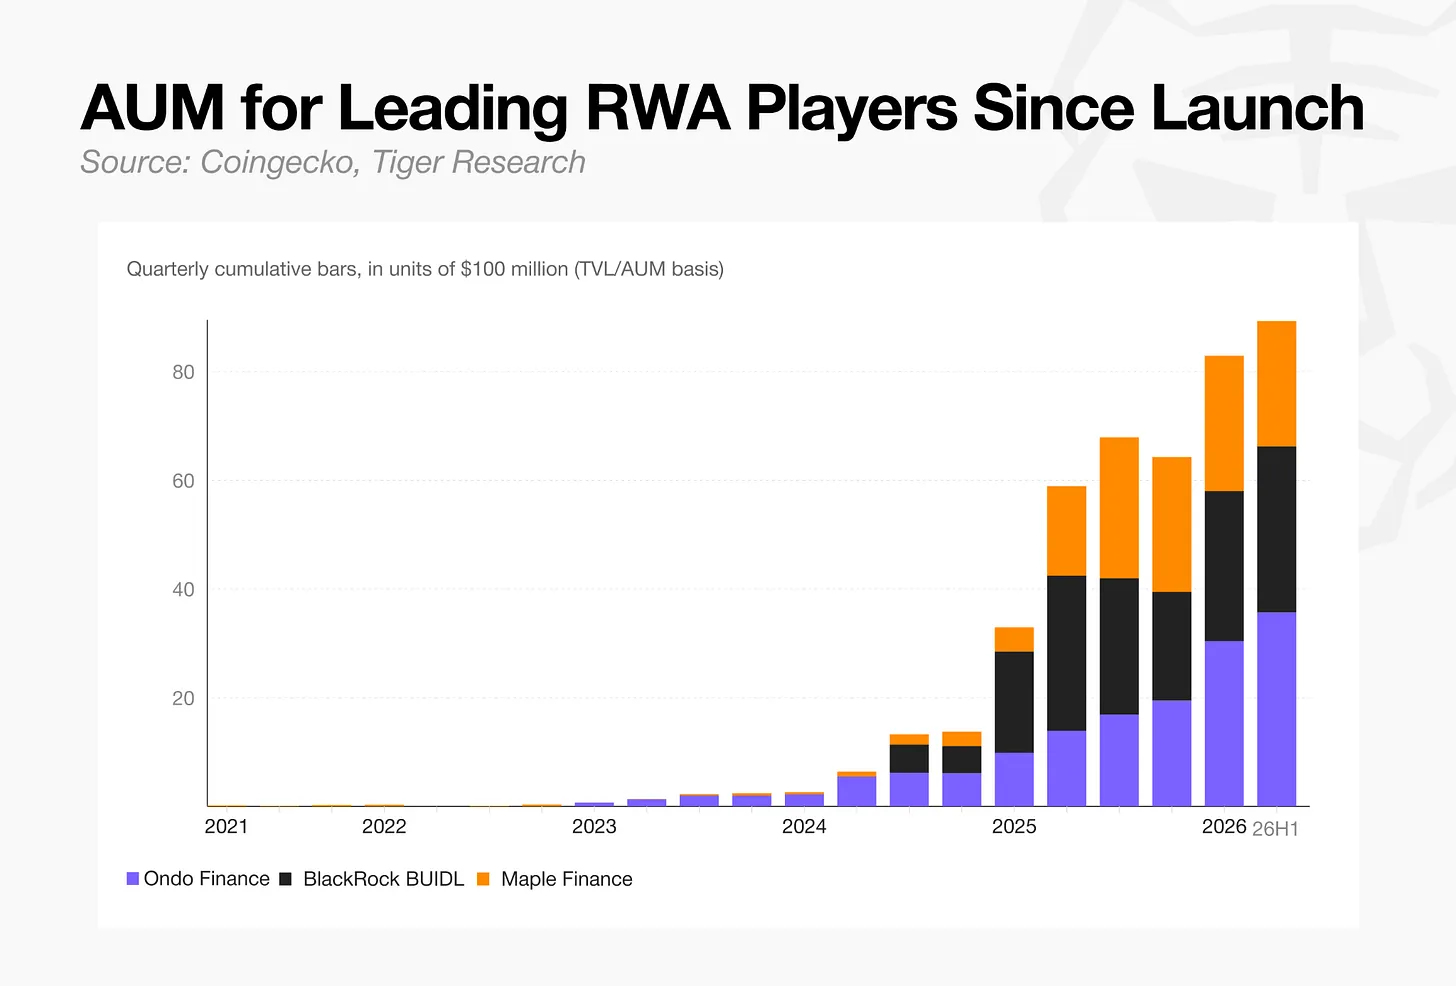
RWA는 국채와 사적 신용 등 전통 실물 자산을 토큰화하여 온체인에서 유통하는 것을 의미합니다. 해당 카테고리 시가는 652억 달러이며, 토큰화된 국채가 134억 달러로 최대 서브카테고리입니다.
Ondo Finance: TVL 35.2억 달러, ONDO 시가 17.5억 달러, 선도 토큰화 국채 인프라 제공업체.
BlackRock BUIDL: AUM 24억 달러. NAV 연동형 펀드 토큰이라 전통적 시가가 존재하지 않으나, 단일 토큰화 국채 펀드 중 최대 규모.
Maple Finance: SYRUP 시가 2.18억 달러, 프라이빗 크레딧 AUM 40억 달러로 BlackRock BUIDL 규모를 상회.
RWA는 정산 속도 및 접근성을 향상시키기 위해 전통 자산 관리를 온체인으로 이전하는 작업을 진행해 왔습니다. 초기 고객군은 기관이 아니었습니다. 해당 분야는 온체인 시장이 기존 규제 밖에 위치한다는 점을 활용해 실물 자산 거래 장벽을 낮추는 합성자산 거래소에서 시작되었습니다. 그러나 오늘날에는 기관들이 해당 분야의 최대 사용자층을 형성하고 있습니다.
토큰화 주식은 주목해야 할 중요한 흐름입니다. Securitize와 DTCC 등 전통 기관의 도입이 늘고 있습니다. 2026년 7월, DTCC는 50여 개 기관과 토큰화 증권 실시간 거래를 시작했으며, Securitize는 NYSE에 자사주 SECZ를 상장하고 Avalanche 및 Solana 등 다수 체인에서 토큰화 주식을 동시 발행했습니다. 바이낸스(bStocks)와 크레이건(xStocks) 등 중앙집권거래소(CEX)들도 여러 국가에서 토큰화 주식 서비스를 확대 중입니다. 2026년 7월 중순 토큰화 주식 카테고리의 시가는 23억 달러를 기록했으며, 3월 10억 달러 돌파 이후 거의 두 배 성장했습니다.
이들 자산의 DEX 거래량은 DeFi 대비 여전히 미미하며, 대부분의 담보 활용은 허가형 및 화이트리스트 구조에 의존하고 있습니다. DeFi의 레고식 컴포저빌리티에 필적하는 심층 온체인 통합은 아직 시간이 더 필요할 수 있습니다. 현재 해당 산업은 온체인 자산 관리의 실용성을 입증하는 단계에 머물러 있습니다.
4.4. 예측 시장: 단순 도박에서 시장 주도 트렌드로
예측 시장은 온체인 컨트랙트 시장으로, 참여자들이 실생활 이벤트의 결과에 베팅합니다. 해당 카테고리 시가는 95.8억 달러로, 본 보고서에서 다루는 다섯 개 분야 중 가장 최근에 형성되었습니다.
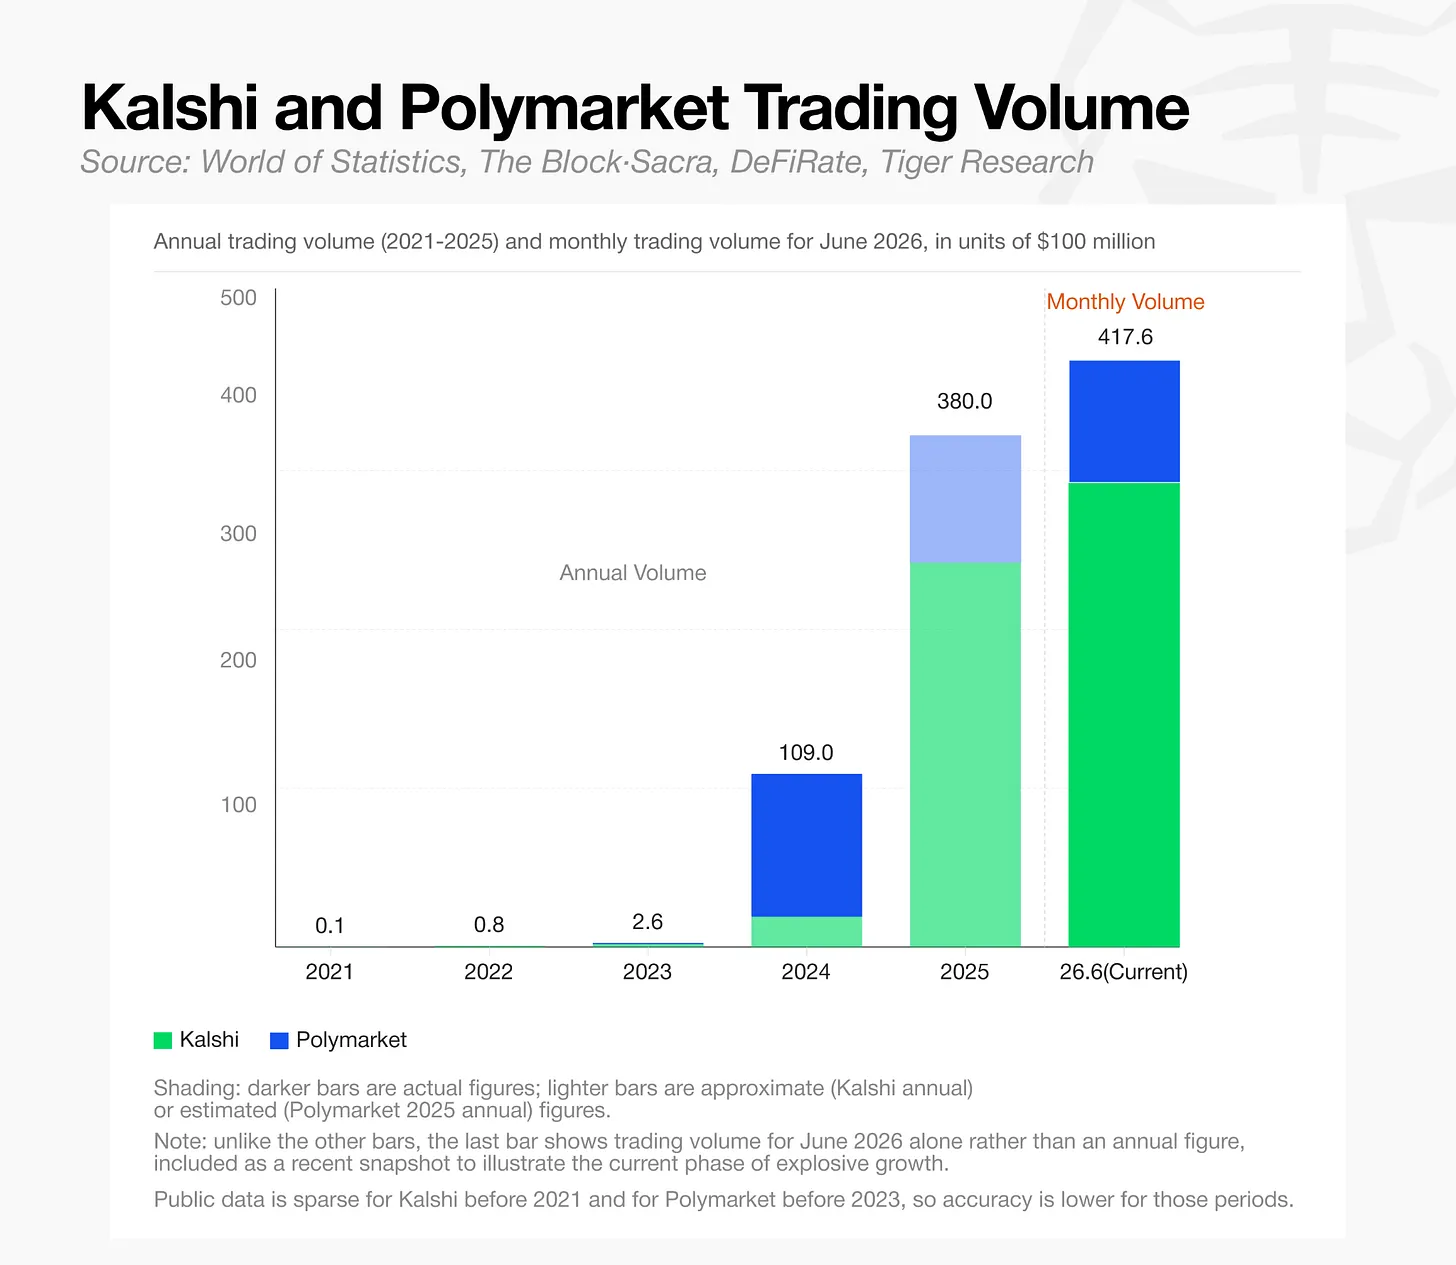
동일하게 주목할 점은 해당 시장을 실제로 선도하는 두 플랫폼인 Kalshi와 Polymarket이 아직 토큰을 발행하지 않았다는 점입니다.
Kalshi: 누적 투자금 20억 달러, 평가금액 220억 달러로 투자금의 11배. 6월 거래량 315억 달러(전월 대비 87.4% 증가)로 이미 평가금액을 상회.
Polymarket: 누적 투자금 약 16억 달러, 평가금액 90억 달러. 6월 미국 외 메인 플랫폼 거래량 102.6억 달러(전월 대비 45% 증가), 미국 내 운영 승인가 이후 연 매출이 10억 달러를 초과.
월드컵은 예측 시장에 기회이자 도전이었습니다. 6월 거래량 급증을 이끌었지만, 7월 19일 결승전 이후 두 플랫폼의 미결제약정(OI) 총액은 7월 초 약 20억 달러의 고점으로부터 거의 20% 하락했습니다. 스포츠 관련 계약이 경기 기간 중 총 거래량의 약 80%를 차지하므로, 다음 주요 이벤트인 미국 중간선거까지 거래량은 둔화될 가능성이 큽니다.
규제 리스크 또한 여전합니다. 2026년 7월 21일 워싱턴주 법원은 주법에 따라 불법 도박에 해당한다며 Kalshi의 스포츠 이벤트 계약 판매에 대한 가처분을 발령했습니다.
2024년 이전까지만 해도 예측 시장은 독립적인 카테고리로 존재조차 하지 않았습니다. 오늘날 그들은 암호화폐 시장 중에서 가장 빠르게 성장하는细分市场입니다. 해당 분야의 독특함은 성장이 토큰 시가 또는 TVL이 아닌 실거래량과 수익으로 입증된다는 점이며, 이 수익은 암호화폐 외부의 사용자를 온체인 생태계로 끌어들임에서 발생합니다. 이는 지금까지 블록체인 기술이 광범위한 대중의 일상 속으로 들어간 가장 명확한 사례 중 하나입니다.
4.5. 메미 토큰: 단순 투기자산에서 유동성 유도 전략으로
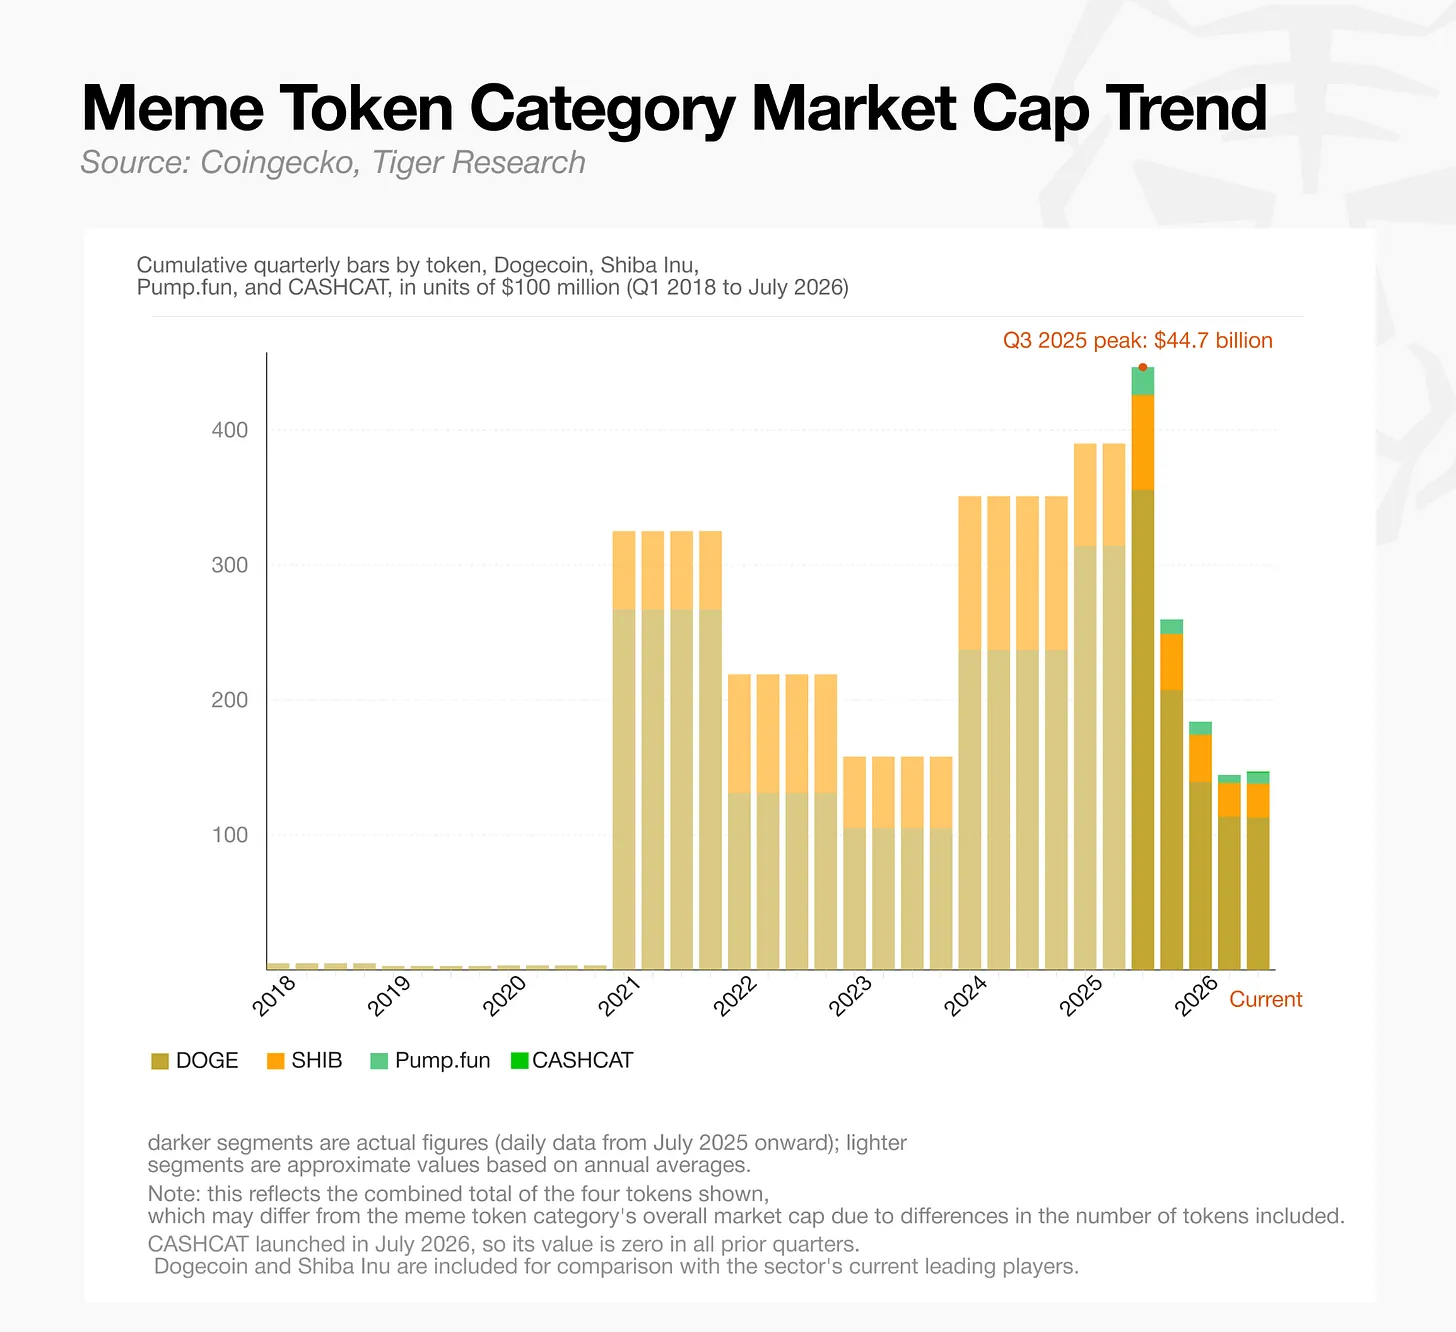
마지막 분야는 메미 토큰입니다. 앞서 살펴본 다른 분야와 달리 메미 토큰은 명확한 효용성이 없습니다. 그들의 가치는 커뮤니티와 관심도에서 비롯됩니다. 해당 카테고리 시가는 256.8억 달러로 예측 시장을 웃돌며 상위권을 차지하고 있습니다.
도지코인이 112.2억 달러로 1위를 차지했으며, 샵코인(Shiba Inu)이 25억 달러로 뒤를 이었습니다. 이 두 토큰은 메미 토큰 카테고리 시가 총액의 53.4%를 차지하는데, 이는 한번 해당 분야에서 상징적 지위를 확립하면(비록 느슨하더라도) 유지하려는 성향이 강함을 시사합니다.
Pump.fun과 CASHCAT을 강조하는 이유는 시가 순위가 아니라 상징성 때문입니다.
Pump.fun: 시가 8.06억 달러, 주목할 점은 2025년 7월 공개 모집이 12분 만에 6억 달러를 조성했다는 것입니다.
CASHCAT(Robinhood chain): 출시 일주일 만에 시가가 2100% 이상 상승했으며, 2억 달러를 넘었다가 이후 해당 고점 대비 거의 75% 하락하여 7월 17일 기준 5,900만 달러를 기록했습니다.
2026년 7월 Robinhood chain 사례에서 알 수 있듯, 메미 토큰 서사는 여전히 일시적으로 전체 체인의 유동성을 끌어당길 수 있으며, 이는 과거 사이클에서 확인할 수 있던 패턴입니다. Robinhood chain의 TVL은 7월 3일 1,700만 달러에서 7월 13일 3억 1,200만 달러로 급증했으며, 7월 10일 DEX 일간 거래량은 메미 토큰 $CASHCAT의 주도 하에 8억 4,680만 달러까지 치솟았습니다.
메미 토큰의 실질적 가치는 초기 사용자 유치 및 진입 장벽 완화에 있습니다. 신규 체인이나 애플리케이션은 메미 토큰을 통해 커뮤니티를 빠르게 결집하고, 자연스러운 브리지 자산 이동이나 DEX 거래 등을 유도할 수 있습니다. 이렇게 유치된 사용자 중 일부는 생태계 내 기타 DeFi 서비스나 앱을 계속 이용하며 활성화되어, 메미 토큰을 효과적인 진입점이자 마케팅 채널로 만듭니다.
결국 메미 토큰의 기능은 장기 보유 자산보다는 사용자 및 유동성을 신속하게 모으는 초기 도구와 더 가깝습니다. 초기 관심사가 실제 제품 사용 및 생태계 내 지속적인 이탈률 저지로 이어질 수 있느냐가 성공 여부를 가르는 핵심 요소입니다.
5. 프로젝트 생존을 위한 필수 조건
현재까지 생존한 프로젝트들은 사용자가 재방문하게 만드는 실제 수요를 확보했으며, 이는 거래량, TVL, 수수료 수입 등 명확한 성과 지표로 입증되었습니다.
2026년 시장의 수요는 스펙트럼 양단에 집중되어 있습니다. 한쪽 끝은 높은 변동성과 즉각적인 수익을 추구하는 투기 수요입니다. 메미 토큰, 지속형 선물 DEX, 예측 시장은 빠른 거래 사이클과 높은 자본 회전율로 이를 효과적으로 흡수합니다. 다른 쪽 끝은 자산의 안정적 신탁, 이전, 효율적 관리를 위한 실제 금융 수요입니다. 스테이블코인, RWA, DeFi 인프라는 결제, 담보, 수익 생성, 위험 관리 등 핵심 금융 기능을 수행하며 이에 부응하고 있습니다.
지속 가능한 수익 구조와 네트워크 효과가 이 토대 위에 더해지면 비로소 진정한 PMF가 완성됩니다. 토큰 가격은 초기 관심을 끄는 역할을 하지만, 장기 생존은 사용 빈도, 잔류 자본, 수익 및 운영 능력에 의해 결정됩니다.
2026년 9월 하순 개최 예정인 KBW 컨퍼런스는 이러한 전환을 가까운 거리에서 관찰할 수 있는 기회를 제공합니다. Tether U.S. CEO Bo Hines, Hyperliquid 공동창업자 Jeff Yan, Robinhood Crypto 수석 부사장 Johann Kerbrat, Apollo의 Christine Moy가 이번 변화의 주요 추진자로 나서 함께 무대에 오릅니다. 스테이블코인, 지속형 선물 DEX, 자산 토큰화 및 RWA 분야의 핵심 리더들과의 대화를 통해 참석자들은 지금까지 데이터로만 확인했던 전환이 실제 현장을 통해 눈으로 목격될 것입니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @tiger_research















