著者:劉紅林、曼クンブロックチェーン法務サービス
劉慈欣の小説『三体』に登場するナノ素材研究者の汪淼は、一連の科学者の自殺事件に巻き込まれる。
その一人に楊冬という理論物理学者がおり、彼女は丁儀の恋人でもあった。汪淼はその彼女がなぜそのような選択をしたのか知りたくて、丁儀を訪ねる。
丁儀は彼を卓球テーブルの前に導き、黒玉を穴に入れるよう指示し、その後テーブルを動かして再度プレイさせた。何度試しても玉は穴に入った。すると丁儀は続ける。「もし同じように打っても、玉が突然天井に向かって飛び、部屋の中を無秩序に舞うとしたらどうなる?」
彼は卓球を粒子衝突実験に例えている。科学者はより強力な加速器を使って物理理論を検証しようとしたが、同じ条件にもかかわらず実験結果が毎回異なってしまうことに気づいた。楊冬は当初、実験によって自身の理論を検証することに依存していたが、今や繰り返して検証可能な法則さえ見つけられなくなっていた。
彼女の遺書には、この絶望が一文として残されていた。「物理学など、かつて存在したことはない」
彼女は常に世界には法則が存在し、人間は実験を通じてそれを認識できると信じていた。彼女が受けてきた教育、注いできた研究、そして一生の設計そのものが、この信念の上に成り立っていた。
今、揺らいでいるのは、過去に彼女が世界を理解するために用いていた一連の方法論だ。今日、いくつかの古いコイン界の面々が抱いている喪失感は、このエピソードを思い出させる。
長年信じ続けてきたあの経験則も効かなくなり始めていた。ビットコインが上がっても自分の手持ちのアルトコインは沈黙しており、ウォール街の機関投資家が参入しても、暗号資産プロジェクトの資金調達や投資家の出口戦略はこれまで以上に楽にならない。
これは単に手持ちの通貨で儲けが出ないという話ではない。より人を刺すのは、過去に自分にお金を稼がせ、達成感を与えてくれた一連の信念体系そのものが、現実によって否定されつつあることだ。
この経験則が通用しなくなるかもしれないと認めることは、一度の買い負けを認めることよりも難しい。しかし、新しく流入してきた資金がそもそもあなたの通貨を買うつもりでないなら、あと何ラウンド待ったところで過去の成果が戻ってくるわけではない。
昨日、付鵬によるインタビュー記事を読んだ。同氏がインタビュー内で述べたところでは、ビットコインの4年サイクルはすでに終わり、暗号資産は段階的に従来の資産配分フレームワークに組み入れられていくとのことだ。私は彼の業界変化に対する見方にも同意している。
基金マネージャーがマクロ経済に基づいてビットコイン現物ETFを購入することと、個人投資家がオンライン上でミームコインへ殺到することは、既に全く異なる二つの論理である。これら二つの現象が一つの業界の中で起きていること自体、本来あり得難い話だ。
私は転載し、コメントを加えた。「伝統的な意味でのコイン界は、実はすでに存在しない」
旧コイン界は何によって回っていたか
コイン界には長年有効だった金儲けの必勝法があった。
私が言う旧コイン界とは、トークン発行で資金調達し、取引所上場を経て現金化し、さらに次の輪の新規参入者が連鎖をつなげていくような生態系のことだ。それは多くの人々に機会を提供したが、一方で多数の操業、詐欺、贈収賄を残してきた。
2026年を迎えるにあたり、業界の将来を依然としてこの手法に賭けるのは、もう通り抜けられない道だと感じている。
プロダクトが完成する前に壮大なストーリーとホワイトペーパーがあり、資金調達にはトークン発行に頼る。初期投資家は上場後の退出を待ち、ユーザーはテスト参加やエアドロップ領取を通じて、トークン獲得後に高値で売却することを期待する。チームは財団法人のような形態で運営され、外側は分散型を謳いつつ、内側には基本的なガバナンスや監査が欠如している。
この手法は大いに小規模チームへの資金調達機会をもたらし、ウォレットや取引プラットフォーム、開発者ツールの構築を支えてきた。しかし、トークンによる補助金で活性化を維持していたプロジェクトにとっては、価格下落と同時に補助金が止まれば、エアドロップ狙いの参加者は去り、誰も使わない空虚なプロトコルの残骸だけが残ることになる。
初期のブロックチェーン起業は別の信念も持っていた。ユーザーは銀行や大手企業を信頼せず、プラットフォームがデータを掌握することを拒み、分散型の代替手段を必要としているというものだ。だが、銀行や決済サービスが比較的成熟した地域では、多くの人が既存システムに対してそれほど強い恨みを持っているわけではない。
コイン界の象徴であるビットコインであっても、伝統的な機関を通じて保有を選択する購入者が少なくない。ビットコイン投資に参加したいと考えていながら、秘密鍵の扱いを学んだり、誤ったアドレスへの送金で取り返しのつかない損失を負担したりすることには消極的なのだ。慣れた証券口座からETFで購入する方が、かえって気楽な選択肢となる。
私たちが繰り返し述べてきた「資産を自分で管理する」という価値観も、これらの顧客にとって必ずしも手間のかからないことの方が重要視される可能性がある。
暗号資産が金融のバックエンドへと変貌している
2025年7月18日、トランプ氏は白書東室において『GENIUS法案』に署名し、決済用ステートコイン専用の連邦規制枠組みを確立した。発行体は完全かつ適格な準備金の供託、資産構成の月次開示、ならびにAML(違法資金洗浄防止)及び制裁コンプライアンス体制の構築を義務付けられる。
多くのコイン関係者はこれを一つの勝利と捉えた。長年の葛藤の末、ようやく主流市場に受け入れられたのだ。
しかし、結局のところ期待はずれに終わったのである。
白書がステートコインを選んだのは、ステートコインを通じて米ドルの国際的地位を固め、米国債の需要を喚起すると同時に、発行と資金の流れを監視下に置きたいとの意図からだ。暗号資産業界は有用なツールを生み出したが、米政府はそれを利用しつつも、ルールの決定権はあくまで白書側にある。
コイン界が長年追い求めてきた理想群は、今回の政策選択における出発点ではなかった。
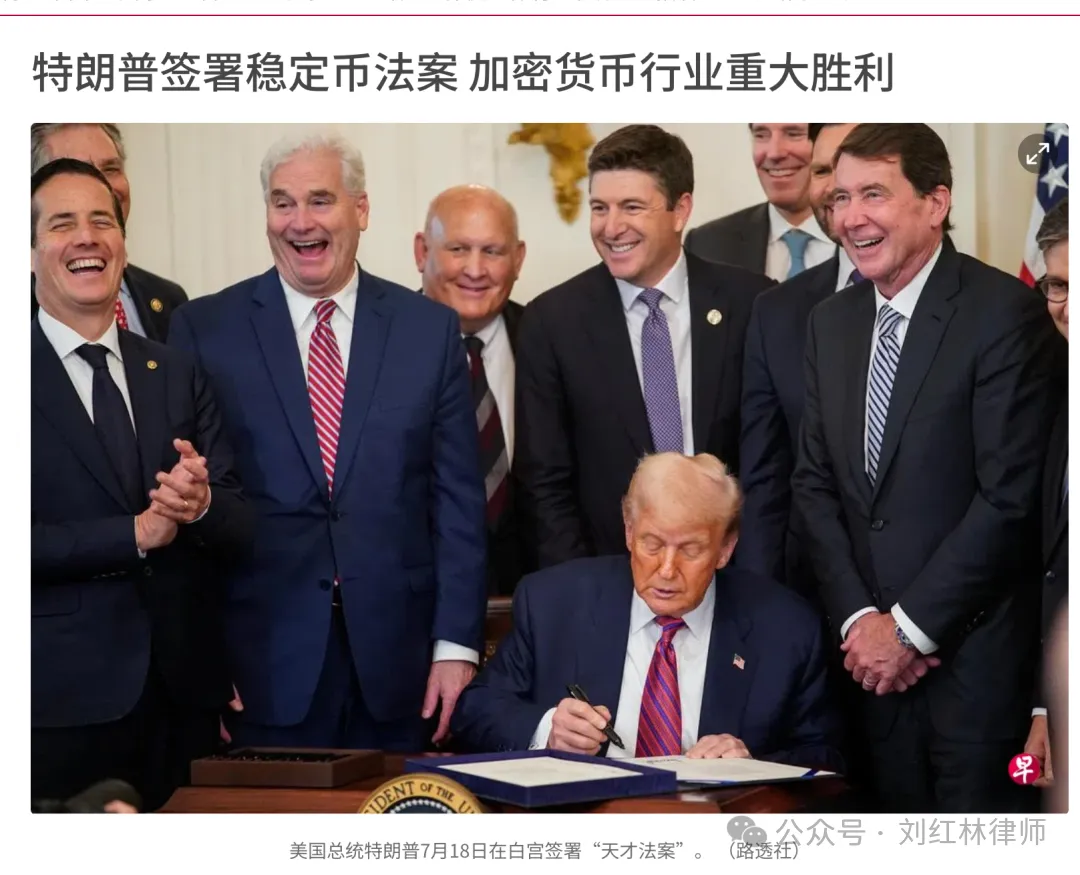
図:聯合早報によるトランプ氏『GENIUS法案』署名報道
規制当局の意図は明確だ。ステートコインの決済における役割を認める一方、それが金融システム要件に完全に適合することを大前提とする。
民間企業の動きもこれに続いた。2024年10月、国境間決済プラットフォームのStripeは、ステートコインインフラプラットフォームのBridgeを11億ドルで買収すると発表した。
Stripe が解決しようとしているのは、グローバル決済パスの複雑さ、結算遅延、高額コストの問題だ。Bridge の活用により、マーチャントは自社システム内でステートコインの受取・流通が可能となり、裏側では依然として誰もが知る法定通貨体験が生かされている。
図:越境決済プラットフォーム Stripe が安定通貨プラットフォーム Bridge を買収
今回の買収において、ブロックチェーン技術は多通貨・国境間決済のためのチャネルとして活用された。それは決済画面の背後に隠れており、エンドユーザーが暗号資産を使用したことにすら気づかない場合がある。
資本市場においても、伝統的な金融機関による暗号資産技術の吸収は加速している。
2025年末、アメリカ預託信託会社(DTC)が証券トークン化サービスを開始し、JPモガンやシティバンクを含む20の機関が契約参加した。DTC は基幹証券のカストディアンを務め、分散型台帳上にデジタル証明書を生成することで、24時間365日の取引およびほぼリアルタイムの結算を実現している。
これは既存の証券に対する新たな利用方法を一つ追加するものであり、資金調達のためにプロジェクト独自のトークンを事前に発行する必要はない。
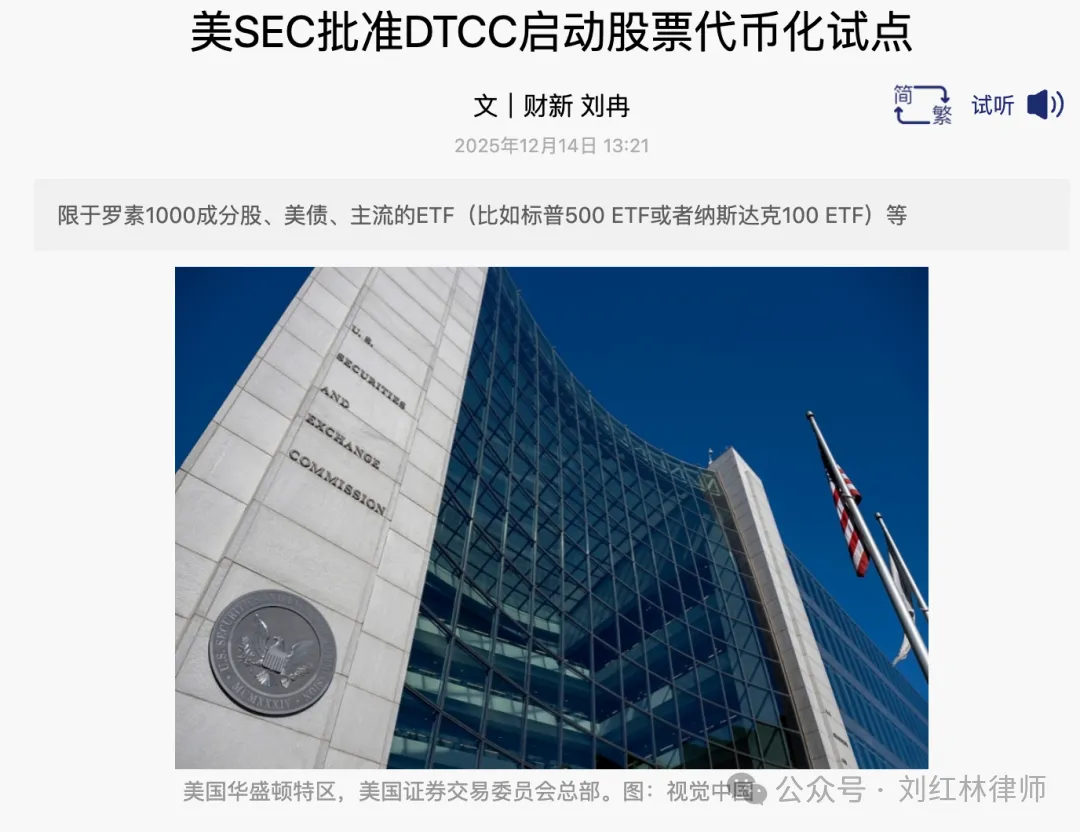
図:財新によるDTCC証券トークン化パイロット報道
機関が見据えているのは、既存証券がより迅速に循環・担保利用できるかどうかであり、資産の休眠を防ぎたいのだ。彼らが注目するのはブロックチェーン技術そのものではあるものの、コイン界が提供する既製のパーミッションレスチェーンについては、必ずしも高い評価や信頼を寄せているわけではない。
前述のDTCCは、サービス開始時に独自プライベートネットワークおよびCantonネットワークを採用した。トークンはDTC登録ウォレット間のみで流通し、コンプライアンス制御も組み込まれている。従来行われていた業務はそのまま残されており、単により高速な勘定系統に移行しただけである。
これらの機関が自らの規則を持って流入する中、BinanceやOKXといった大手取引所も自ら接近し始めている。
旧コイン界では取引所は生態系の頂点に位置し、トラフィックと取引機会を握り、数多くの富の物語を生み出してきた。しかし、機関顧客がどの程度の資産を取引に回してくれるかは、取引所がその資金管理の習慣に合わせて行動できるかどうかにかかっている。
例えばBinanceの銀行第三者配置(バンキングサードパーティアレンジメント)は、適格機関顧客が担保を監管下にある銀行の法人預金口座に残したまま取引所で取引できるようにするものだ。またOKXとスタンダードチャータード銀行の機関向けソリューションも、担保を取引所外部の独立第三者が保管し、カウンターパーティリスクを低減させている。
これらすべては、コイン界これまでのやり方とは大きく異なっている。
プロジェクトの初期段階ではトークン発行によるクラウドファンディングに頼り、パーミッションレスでユーザーがデータと資産を完全に掌控するインターネットを約束し、参加者はトークンの値上がりを目指すのが常だった。現在目の前にあるビジネスモデルは、すでにこうした物語なしでも成立しうる。
技術が金融分野に組み込まれ、トークン発行・上場・新規参入者によるリレーで維持されてきた旧コイン界の事業構造は、もはやこの業界を代表するには難しくなっている。
より好んで呼ぶなら「暗号資産の新金融」だろう。伝統金融企業が暗号資産技術を用いて決済・結算・資産流動化の問題を解決し、環境適應型のクリプトネイティブ企業もこれらのニーズに応える。この手法は、これ以上なくセントラライズド(中央集権的)なのである。
それでもなお、私はこの業界に期待している
この記事を書くに当たり、まず関連する視点について語ったショートビデオを投稿した。
意外なことに、多くのコメント欄で友人たちがこれを熊市中によく見られる悲観論と受け止めていたようだ。確かにこの種の局面では、「コイン界は終わる」という声を誰かが必ずあげるものだからだ。
そんな反応も理解できるが、これらの友人たちは私が伝えたい核心をまだ正確に掴み切れていないようだ。
私の立場は一向に変わっていない。ビットコイン(BTC)を高く評価し続け、ブロックチェーン技術が次世代インターネットでどのように応用されるかもポジティブに見ている。
否定的見方をしているのは、一夜にして巨万の富を得ることを業界の永続的な解決策と捉える考え方、あるいは絶対的な分散化を堅持さえすればユーザーと市場を獲得できると考える姿勢だ。
長期的な視野を持たなければ近い将来に憂慮すべき事態が訪れる。本動画と本稿を投稿した目的は、この業界で長期的に深耕しているパートナーたちと意見交換や議論を行うためである。
過去であればトークン発行で資金調達しユーザーへ補助金を配り、トークン価格の上昇で運営費を賄うことができた。では未来はどうだろうか。この業界で引き続き活動したいと願う者が次に求めるべきは、継続的に対価を支払ってくれるクライアントだ。
数カ月にわたり、私もマンクンのパートナーたちは類似の話題を頻繁に議論してきた。過去数年間、マンクンはブロックチェーン業界に深く根ざしてきた。
分散型金融(DeFi)、ブロックチェーンゲーム(GameFi)、ソーシャルファイナンス(SocialFi)、トークン化、さらにビットコインレイヤー2やAIとWeb3の融合に至るまで、私たちは多数のプロジエクト立项から退出までの全プロセスに関わり、コンプライアンス構築や民事紛争さらには刑事弁護の支援にも携わってきた。
これらの実績を通じて業界の浮き沈みを肌で感じるとともに、長期的に業務に従事するパートナーたちの真価をより深く理解し評価できるようになった。本日ニューフィナンステックについて語るにあたり、この数年間で蓄積した技術、経験、そして人間的信頼が、今後の活動環境へと確実に持ち越されることを願っている。
既往の顧客対応を通じて私たちは明確に実感している。Web3のユーザーと市場は根本的にグローバル属性を持つということだ。一つのプロジエクトのチーム、ユーザー、資金が異なる国や地域に点在し、法的・コンプライアンス上の課題も複数主体が絡むのは珍しくない。
そのため私たちはまず「中国における深層掘削とグローバル展開」という発展戦略を確定し、その目標に沿って上海、深圳、香港、シリコンバレーと順次拠点展開を進めてきた。
中国の起業家の置かれた状況に対し深い共感を示しつつ、越境ビジネス展開時には現地の法制的・コンプライアンス的観点から支援を行える。外部環境の変化こそあれど、中国起業家の勤勉さ、粘り強さ、そして新たな機会への鋭敏さは、常にこの業界で最も活性化した原動力であり続けている。
もし常にコイン界特有の狭い敷地内に留まり、次なる参入者が資金を持って入場し市場をゼロサムゲームへと誘導することを祈望するのであれば、むしろこの業界の可能性を見誤ることになる。
決済用途としてステートコインがますます多くの国や地域で実際に採用されているのを喜び、資産トークン化が金融機関の業務に本格導入され始め、オンチェーンフィンテックが多数の機関参入を受けて再び隆盛を極めている姿を目撃できるのは幸いなことである。私たちにとってこれは業界の終焉ではなく、より実務的で実体経済に近い形へ移行しながら、引き続き歩みを進めている証拠に他ならない。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News