Le monde crypto n'existe plus.
Auteur : Liu Honglin, Services juridiques blockchain de Manqin
Dans le roman de Liu Cixin Le Problème à trois corps, Wang Miao, chercheur en matériaux nanométriques, se retrouve impliqué dans une série de suicides parmi des scientifiques.
L'une d'eux s'appelait Yang Dong, physicienne théoricienne et compagne de Ding Yi. Pour comprendre comment elle en était arrivée là, Wang Miao alla voir Ding Yi.
Ding Yi l'amena devant un billard et lui demanda de frapper la bille noire vers la poche, puis de déplacer la table pour recommencer. À plusieurs reprises, les billes entrèrent. Ding Yi poursuivit : « Et si, en frappant exactement pareil, la bille se dirigeait soudain vers le plafond, ou rebondissait au hasard dans la pièce ? »
Il utilisait le billard pour faire une analogie avec les expériences de collision de particules. Les scientifiques souhaitaient initialement valider des théories physiques grâce à des accélérateurs plus puissants, mais découvrirent que, dans des conditions identiques, les résultats expérimentaux variaient à chaque fois. Yang Dong espérait à l'origine tester ses théories par l'expérience ; aujourd'hui, elle ne trouvait même plus les lois susceptibles d'être vérifiées de manière répétable.
Dans son testament, ce désespoir devint une seule phrase : « La physique n'a jamais existé. »
Elle avait toujours cru que le monde obéissait à des lois que l'on pouvait appréhender par l'expérience. Sa formation, ses recherches, et l'organisation de sa vie entière reposaient sur cette conviction.
Ce qui s'effondre aujourd'hui, c'est toute la méthodologie qu'elle utilisait autrefois pour comprendre le monde. Le sentiment de déphasage chez certains vétérans de l'industrie crypto me fait penser à cette scène.
Les recettes empiriques auxquelles ils croyaient depuis des années commencent aussi à échouer : le bitcoin monte, mais leurs altcoins restent figés ; des institutions wall-stériennes font leur entrée, tandis que le financement des projets cryptographiques et les sorties de capitaux pour les investisseurs restent aussi difficiles que jamais.
Il ne s'agit pas simplement de ne pas avoir gagné d'argent avec ses jetons. Ce qui blesse le plus, c'est que l'ensemble de ces croyances qui ont autrefois permis de générer des revenus et procurer un sentiment de réalisation sont désormais invalidées par les faits.
Admettre que ces recettes puissent être périmées est plus difficile que de reconnaître une mauvaise transaction. Mais si les nouveaux capitaux n'ont aucune intention d'acheter vos jetons, attendre un cycle de plus ne garantira pas forcément les résultats d'autrefois.
J'ai regardé hier une interview de Fu Peng, qui y affirmait que le cycle quadriennal du bitcoin est révolu et que les actifs cryptographiques seront progressivement intégrés aux cadres traditionnels d'allocation d'actifs. Je partage son analyse des mutations de l'industrie.
Les gestionnaires de fonds qui achètent des ETF spot de bitcoin en fonction de la macroéconomie, face aux particuliers qui fonce sur les chaînes pour acheter un memecoin, relèvent déjà de deux logiques complètement différentes. Le fait que ces deux réalités coexistent dans un seul secteur relève de l'improbable.
En partageant le propos, j'ai ajouté : Au sens traditionnel du terme, l'écosystème crypto n'existe plus.
Comment tournait l'ancien écosystème crypto
L'industrie crypto a longtemps reposé sur une formule magique quasi infaillible pour s'enrichir.
Par ancien écosystème, j'entends celui qui finançait ses projets via l'émission de jetons, liquidait les positions lors des listings en bourse, et maintenait la chaîne grâce à l'arrivée successive de nouveaux acteurs. Il a offert des opportunités à beaucoup, mais a aussi engendré d'innombrables manipulations, fraudes et transferts d'intérêts.
En 2026, continuer d'y investir les destinées du secteur me semble irrecevable.
Avant même d'avoir un produit fini, il y a déjà un grand récit et un livre blanc, le financement passant par l'émission de jetons. Les investisseurs précoces attendent un listing pour liquider, les utilisateurs testent et reçoivent des airdrops en espérant revendre leurs tokens à bon prix. Les équipes opèrent sous forme de fondations : externement proclamant la décentralisation, elles manquent internement de gouvernance et de contrôles fondamentaux.
Cette approche a permis à de petites équipes de lever des fonds et a soutenu le développement de portefeuilles, de plateformes d'échange et d'outils pour développeurs. Cependant, pour les projets dont la vitalité dépendait de subventions en jetons, dès que le cours chute et que les incitations cessent, les chasseurs d'airdrops partent, ne laissant derrière eux que des protocoles orphelins inutilisés.
Au début, l'entrepreneuriat blockchain reposait aussi sur une autre conviction : les utilisateurs méfiaient des banques et des grandes entreprises, refusaient que les plateformes contrôlent leurs données, et recherchaient des alternatives décentralisées. Toutefois, dans les régions où les services bancaires et de paiement sont bien rodés, la majorité ressent peu de ressentiment envers le système établi.
Même le totem de l'industrie crypto, le bitcoin, voit nombre de ses acquéreurs privilégier la détention via des institutions traditionnelles. Ils souhaitent investir dans le bitcoin mais n'ont guère envie d'étudier les clés privées ni d'assumer les pertes irrémédiables liées à une adresse erronée. Acheter via un compte titres familier un ETF constitue pour eux une option nettement plus sans souci.
Cette idée souvent défendue selon laquelle « les actifs doivent être sous votre propre contrôle » ne prime peut-être pas, aux yeux de ces clients, sur la simplicité d'utilisation.
La crypto devient l'infrastructure financière
Le 18 juillet 2025, Donald Trump a signé dans l'Aile Est de la Maison Blanche le « GENIUS Act », établissant un cadre réglementaire fédéral dédié aux stablecoins de paiement. Les émetteurs doivent maintenir des réserves entières admissibles, divulguer mensuellement la composition de leurs actifs, et mettre en place des dispositifs de conformité contre le blanchiment et les sanctions.
Nombre de participants de l'industrie crypto y voient une victoire : après tant d'années d'efforts, ils sont enfin reconnus par le marché conventionnel.
Mais en réalité, c'était un engagement mal placé.
La Maison Blanche a privilégié les stablecoins car ils visent à consolider le statut international du dollar, stimuler la demande de bons du trésor américain, et soumettre l'émission ainsi que la circulation des fonds à la régulation. Le secteur crypto a conçu un outil utile que l'administration américaine a reprise, mais en imposant strictement ses propres règles.
Les idéaux fondateurs de l'écosystème crypto ne constituaient nullement le moteur de ce choix politique.
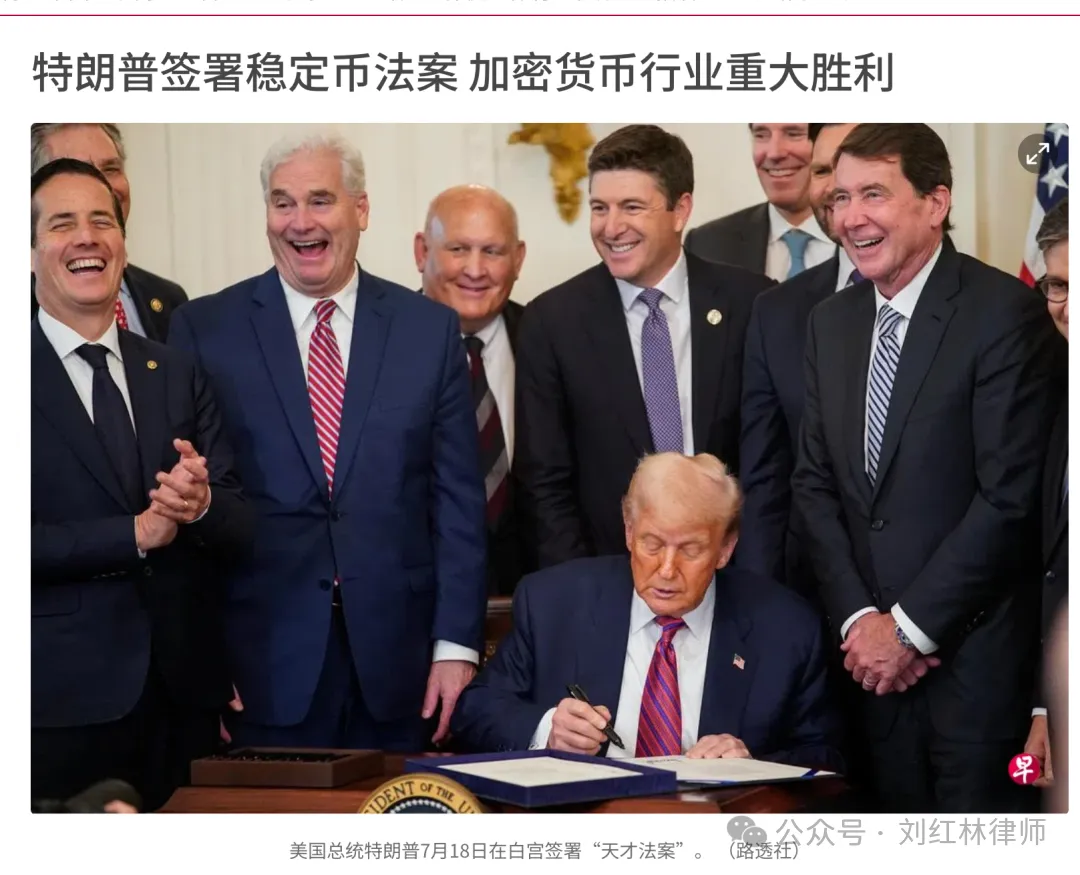
Source : Lianhe Zaobao rapportant la signature du GENIUS Act par Donald Trump
L'objectif de la régulation est clair : autoriser les stablecoins à jouer un rôle dans les paiements, à condition qu'ils se conforment intégralement aux exigences du système financier.
Les acteurs commerciaux emboîtent le pas. En octobre 2024, la plateforme de paiements transfrontaliers Stripe a annoncé l'acquisition du réseau d'infrastructure stablecoin Bridge pour 1,1 milliard de dollars.
Stripe vise à résoudre la complexité des chaînes de paiement mondiales, la lenteur des règlements et les coûts élevés. Grâce à Bridge, les commerçants peuvent accepter et circuler des stablecoins directement dans leurs systèmes, tout en préservant l'expérience familiarisée des devises fiat.
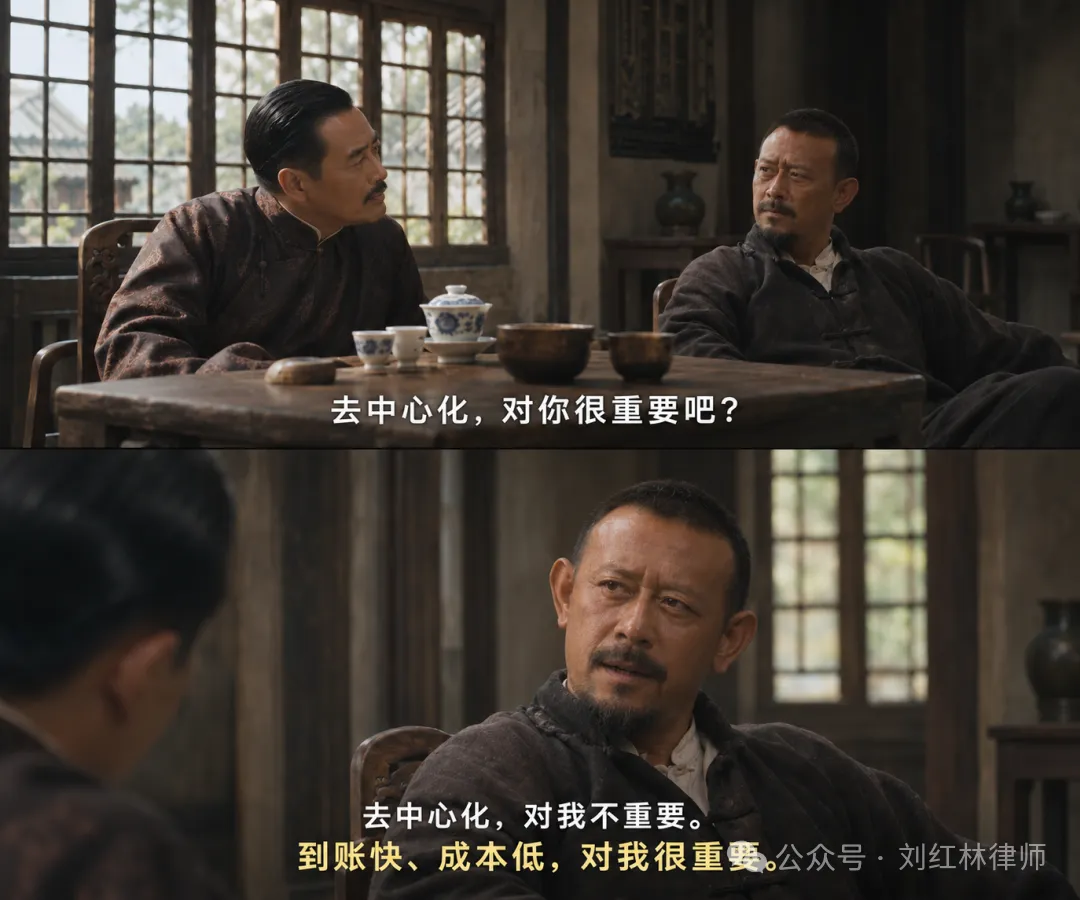
Source : Acquisition de la plateforme stablecoin Bridge par Stripe (plateforme de paiements transfrontaliers)
Dans cette acquisition, la technologie blockchain sert de canal pour les règlements interdevise et transfrontaliers. Cachée derrière l'interface de paiement, elle passe inaperçue ; l'utilisateur final n'a même pas besoin de réaliser qu'il utilise des actifs cryptographiques.
Sur les marchés financiers, l'assimilation des technologies cryptographiques par les institutions traditionnelles s'accélère également.
Fin 2025, la Depository Trust & Clearing Corporation (DTCC/DTC) a lancé ses services de tokenisation de valeurs mobilières, attirant 20 institutions participantes, notamment JPMorgan Chase et Citigroup. Le DTC assure la garde des titres sous-jacents et émet des preuves numériques sur un registre distribué, permettant des transactions 24h/24 et des règlements quasi instantanés.
Cela offre une nouvelle utilité aux titres existants, sans nécessiter d'émettre préalablement un jeton de projet pour lever des fonds.
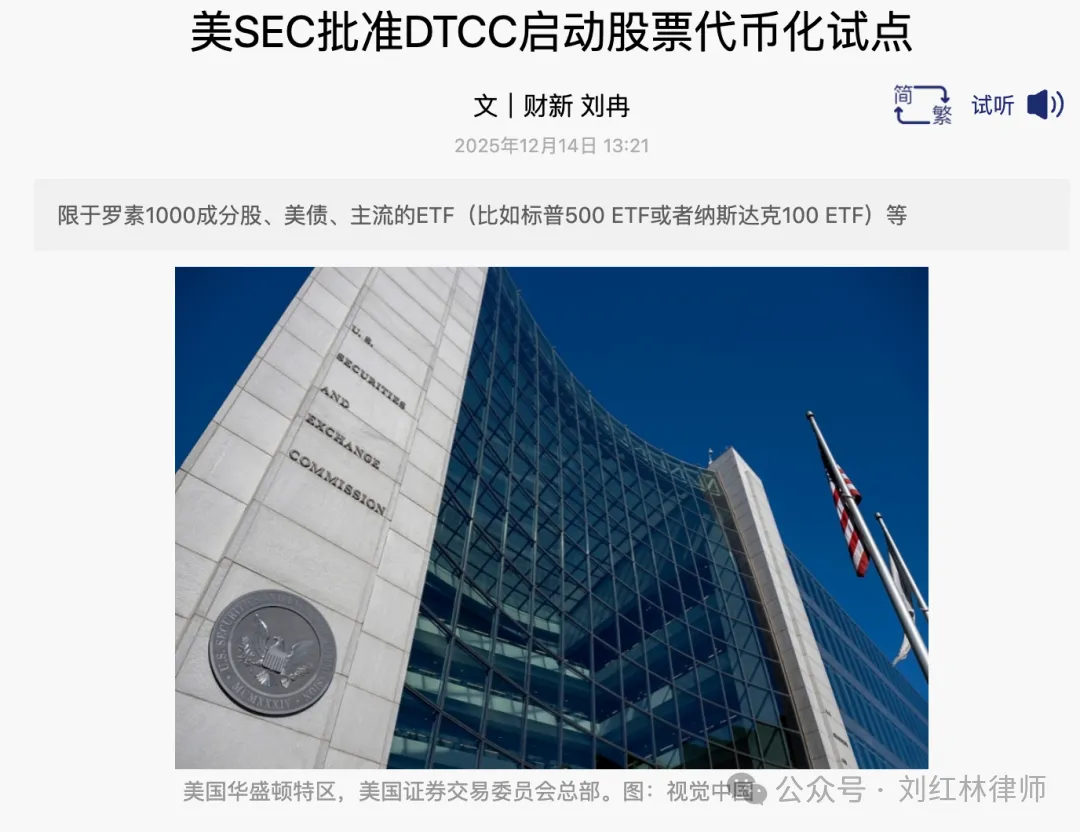
Source : Caixin sur le projet pilote de tokenisation de valeurs mobilières par le DTCC
Les institutions cherchent à fluidifier plus rapidement la circulation des titres existants et à les utiliser comme garanties, réduisant ainsi l'inactivité des actifs. Elles apprécient la technologie blockchain, mais n'ont guère confiance dans les chaînes publiques standards de l'industrie crypto, restant prudentes quant à leur fiabilité.
Comme évoqué précédemment, le DTCC a misé sur un réseau privé propriétaire et sur le réseau Canton dès le lancement. Les tokens ne circulent qu'entre portefeuilles enregistrés auprès du DTC, avec des contrôles de conformité intégrés. Rien n'a été supprimé par rapport aux fonctions originales ; seul le système de comptabilisation a été remplacé par un modèle plus rapide.
Ces institutions intègrent le marché avec leurs propres normes, tandis que les leaders de l'échange comme Binance et OKX ajustent proactivement leurs stratégies pour s'y conformer.
Dans l'ancien écosystème, les plateformes d'échange dominaient la chaîne alimentaire, contrôlant le trafic et les opportunités de trading, ayant forgé de nombreuses légendes financières. Pourtant, la part d'actifs que les clients institutionnels acceptent de trader dépendra avant tout de la capacité des échanges à épouser leurs habitudes de gestion de trésorerie.
Par exemple, le dispositif tiers de banque de Binance permet aux clients institutionnels qualifiés de laisser leurs garanties dans des comptes d'entreprise bancaires régulés tout en continuant à trader sur la plateforme. La solution institutionnelle d'OKX collaborant avec Standard Chartered confie également les garanties à un tiers indépendant extérieur à l'échange, réduisant ainsi le risque de contrepartie.
Tout ceci contraste fortement avec les méthodes habituelles de l'industrie crypto jusqu'à présent.
Les projets levés en amont via le crowdfunding de tokens promettaient un internet permissionless où les utilisateurs gardaient le contrôle de leurs données et actifs, les participants attendant ensuite la valorisation des jetons. Les activités actuelles peuvent prospérer sans nécessairement s'appuyer sur ce récit.
Dès lors que la technologie sert la finance, l'ancien modèle crypto, maintenu par l'émission de tokens, les listings boursiers et l'afflux constant de nouveaux venus, ne parvient plus à incarner véritablement le secteur.
Je préfère le qualifier de « nouvelle finance cryptographique » : les institutions financières traditionnelles utilisent la technologie crypto pour résoudre les problèmes de paiement, de règlement et de circulation des actifs, tandis que les entreprises natives crypto, triées par le marché, répondent à ces mêmes besoins. Cette approche est loin d'être décentralisée.
Je reste optimiste quant à ce secteur
Avant de rédiger cet article, j'ai enregistré une courte vidéo exposant ces mêmes réflexions.
Fait surprenant, plusieurs lecteurs dans les commentaires ont interprété cela comme un pessimisme habituel des périodes baissières ; après tout, à chaque repli, on entend régulièrement annoncer la fin de l'industrie crypto.
Je comprends cette réaction, mais mes amis semblent avoir manqué ma véritable intention.
Ma position a toujours été claire : je reste convaincu de la perspective haussière du bitcoin (BTC) et de l'utilité de la technologie blockchain pour le prochain palier d'internet.
Ce que je juge dangereux, c'est de considérer l'enrichissement rapide comme la voie durable du secteur, ou de croire qu'une adhésion absolue à la décentralisation suffit à conquérir les utilisateurs et les marchés.
Sans vision à long terme, les soucis immédiats surviennent inévitablement. J'ai réalisé cette vidéo et rédigé cet article afin d'échanger avec mes collègues travaillant activement dans ce domaine depuis longtemps.
Auparavant, on finançait via des tokens, subventionnait les utilisateurs et laissait le cours compenser les dépenses ; qu'en sera-t-il à l'avenir ? Ceux qui souhaitent poursuivre dans ce secteur devront désormais trouver des clients prêts à payer sur la durée.
Ces derniers mois, mes associés de Manqin et moi-même discutons régulièrement de sujets similaires. Depuis plusieurs années, Manqin est fermement ancré dans l'industrie blockchain.
De la finance décentralisée (DeFi), aux jeux chainés (GameFi), à la finance sociale (SocialFi), en passant par la tokenisation, jusqu'aux réseaux de couche 2 du bitcoin et à l'intersection de l'intelligence artificielle (AI) avec le Web3, nous avons accompagné de nombreux projets de leur conception à leur sortie, aidant à structurer la conformité, régler des litiges civils ou encore assurer des défenses pénales.
Ces missions nous ont permis de vivre concrètement les cycles haut et bas du secteur, et de mieux connaître et apprécier ceux qui œuvrent pour le long terme. En débattant aujourd'hui de la nouvelle finance cryptographique, j'espère que les connaissances techniques, l'expérience et la confiance accumulée au fil des ans pourront informer l'environnement opérationnel à venir.
En accompagnant nos clients passés, nous avons clairement constaté que les utilisateurs et marchés du Web3 sont intrinsèquement globaux. Les équipes, utilisateurs et capitaux d'un projet se répartissent souvent à travers divers pays et régions, tandis que les questions juridiques et de conformité impliquent de multiples juridictions.
Nous avons ainsi arrêté une stratégie de développement axée sur « l'ancrage chinois et la couverture mondiale », déployant ensuite nos présences respectives à Shanghai, Shenzhen, Hong Kong et Silicon Valley autour de cet objectif.
Nous comprenons parfaitement les défis rencontrés par les entrepreneurs chinois et pouvons les assister sur les aspects juridiques et de conformité locale lors de leur expansion transfrontalière. Malgré l'évolution du contexte externe, la diligence, la résilience et la sensibilité des créateurs chinois face aux nouvelles opportunités restent toujours la force la plus dynamique de ce secteur.
Persistre à protéger le strict périmètre de l'ancien écosystème crypto en attendant qu'un nouvel arrivant rachète les jetons pour transformer ce marché en jeu à somme nulle, revient en réalité à sous-estimer considérablement le potentiel de l'industrie.
Nous nous félicitons de constater que les stablecoins sont réellement utilisés pour les paiements dans un nombre croissant de pays et régions, et voyons la tokenisation d'actifs pénétrer les activités financières traditionnelles ainsi que la renaissance de la finance on-chain avec l'entrée massive d'institutions. Pour nous, il ne s'agit pas de la fin d'un cycle, mais d'une transition vers une méthode plus pragmatique et intégrée à l'économie réelle, permettant au secteur de poursuivre son évolution.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News