


Bitget UEX – Bulletin quotidien|Ouverture imminente du COMPUTEX ; discours d’intelligence artificielle de Jensen Huang très attendu ; négociations entre les États-Unis et l’Iran à un stade critique, Donald Trump modifie plusieurs clauses d’accords
I. Actualités marquantes
Rapport quotidien Bitget UEX | La Fed maintient des taux élevés avec vigilance ; les négociations américano-iraniennes se tendent ; ralentissement de l’expansion de l’indice PMI (1er juin 2026)
I. Actualités marquantes
Dynamique de la Réserve fédérale (Fed) La Fed conserve une posture prudente et « hawkish », ce qui fait encore reculer les attentes du marché concernant une baisse des taux à court terme.
- Le procès-verbal de la réunion du Comité fédéral de fixation des fonds (FOMC) d’avril indique que la majorité des responsables estiment qu’une nouvelle hausse des taux pourrait s’avérer nécessaire si le conflit iranien continue de faire monter l’inflation ; la fourchette cible des taux des fonds fédéraux reste inchangée à 3,5 %–3,75 %.
- La probabilité d’une baisse des taux lors de la réunion du FOMC des 16 et 17 juin est désormais tombée à environ 3–4 %, sans signal majeur de changement de politique. Impact sur les marchés : cette position ferme soutient la solidité de l’indice du dollar américain tout en limitant la hausse excessive des actifs à risque ; les investisseurs se concentrent désormais sur l’évolution des données relatives à l’inflation et aux risques géopolitiques.
Matières premières internationales Les métaux précieux et le pétrole brut évoluent de façon divergente : l’or au comptant subit des fluctuations dues aux facteurs géopolitiques, tandis que l’argent suit ce mouvement.
- Sur le front pétrolier, les derniers développements des négociations américano-iraniennes influencent directement les anticipations d’offre ; l’administration Trump a formulé des exigences plus strictes.
- Les institutions surveillent continuellement la demande industrielle pour les métaux, portée par l’intelligence artificielle (IA), notamment les composants MLCC, dont les prix montrent un potentiel haussier. Impact sur les marchés : l’atténuation des risques géopolitiques freine la prime de refuge de l’or, tandis que l’expansion des infrastructures IA continue de soutenir certains métaux industriels.
Politiques macroéconomiques L’indice PMI manufacturier américain s’est stabilisé à 52,7, tandis que l’indice PMI non manufacturier a reculé à 53,6 ; bien que ces deux indices restent dans la zone d’expansion, leur rythme de croissance ralentit.
- L’administration Trump propose des modifications à l’accord nucléaire iranien, faisant entrer les négociations dans une phase plus complexe et âpre, centrée notamment sur le détroit d’Hormuz et le traitement de l’uranium hautement enrichi. Impact sur les marchés : la stabilité globale des indicateurs économiques constitue un signal positif pour les chaînes d’approvisionnement, mais l’incertitude géopolitique persistante continue d’injecter de la volatilité dans les prix des matières premières.
II. Revue des marchés
Performance des matières premières et des devises
- Or au comptant : –0,4 %, coté environ à 4 542 USD l’once.
- Argent au comptant : +0,3 %, coté environ à 75,5 USD l’once.
- Pétrole brut WTI : +2,37 %, coté environ à 89,4 USD le baril.
- Pétrole brut Brent : +2,09 %, coté environ à 92,9 USD le baril.
- Indice du dollar américain : +0,13 %, coté à 99,047 ; les anticipations de politique monétaire de la Fed fournissent un soutien.
Performance des cryptomonnaies
- BTC : –0,51 %, environ 73 708 USD.
- ETH : –0,85 %, environ 2 010 USD.
- Capitalisation boursière totale des cryptomonnaies : –0,3 %, à 2,53 billions de USD.
- Liquidations sur les marchés : environ 192 millions de USD liquidés sur 24 heures, dont 110 millions de USD de positions courtes.
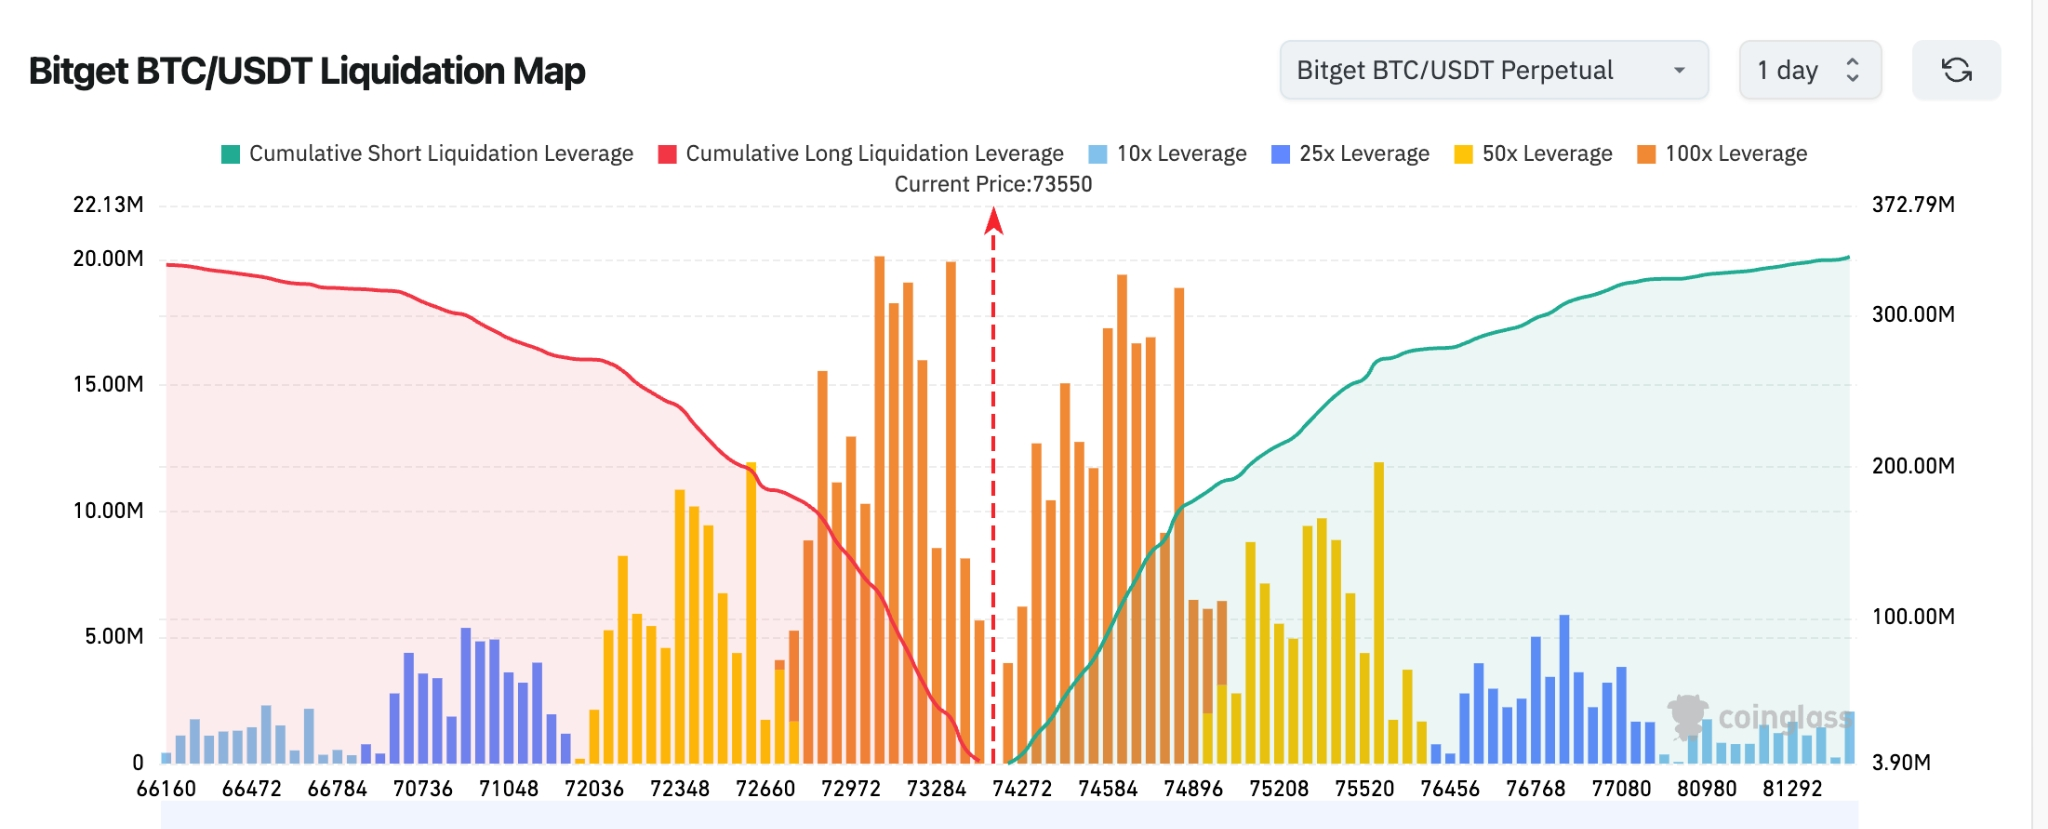
- Carte des liquidations BTC/USDT sur Bitget : le cours actuel du BTC se situe aux alentours de 73 550 USD ; la zone de liquidation dense des positions courtes se trouve actuellement entre 74 500 et 75 000 USD, très proche du cours actuel, rendant ainsi plus probable, à court terme, une remontée du marché visant à liquider ces positions. En dessous de 72 800–73 300 USD, une épaisse accumulation de liquidations de positions longues existe ; une rupture du support situé autour de 73 000 USD pourrait déclencher une série de stop-loss automatiques sur les positions longues, entraînant un repli nettement plus rapide que la hausse précédente.
- Entrées/sorties nettes des ETF spot BTC : à la clôture du vendredi dernier, les ETF spot BTC ont enregistré une sortie nette de 125 millions de USD, soit 10 jours consécutifs de sorties nettes.
Performance des indices boursiers américains
À la clôture du vendredi dernier :
- Dow Jones : +0,72 %, à 51 032,46 points, atteignant un nouveau sommet historique consécutif.
- S&P 500 : +0,22 %, à 7 580,06 points, battant un nouveau record historique.
- Nasdaq : +0,2 %, à 26 972,62 points, porté principalement par les titres technologiques.
Dynamique des géants technologiques
- NVIDIA (NVDA) : –1,45 %, environ 211 USD ; la demande liée à l’IA demeure forte, mais des prises de bénéfices à court terme sont observées.
- Microsoft (MSFT) : +5,45 %, environ 450 USD ; les activités cloud et IA affichent des résultats remarquables.
- Apple (AAPL) : –0,14 %, environ 312 USD ; la demande dans le secteur de l’électronique grand public reste stable.
- Alphabet (GOOG) : –2,51 %, environ 376 USD ; le secteur de la publicité fait face à des pressions.
- Amazon (AMZN) : –1,23 %, environ 270 USD ; la croissance d’AWS reste solide.
- Meta (META) : légère baisse, reflétant un équilibre entre les activités publicitaires et le métavers.
- Tesla (TSLA) : –1,43 % environ ; les avancées dans les véhicules électriques et la conduite autonome suscitent un vif intérêt. Cause principale : le thème de l’IA domine toujours les marchés ; certaines actions font l’objet de prises de bénéfices, mais l’ensemble du secteur technologique continue d’attirer les flux de capitaux.
Observation des mouvements sectoriels
Secteur des logiciels et de l’IA : hausse supérieure à 6 %
- Actions représentatives : Palantir (PLTR), +9,21 %, coté 156,54 USD ; ServiceNow (NOW), +12 à 14 % environ.
- Facteurs moteurs : la demande croissante pour les infrastructures IA et leurs applications entreprises, associée aux résultats exceptionnels des fabricants de matériel informatique tels que Dell, génère un fort effet d’entraînement ; les attentes optimistes du marché concernant les innovations intégrées IA attendues lors du salon COMPUTEX renforcent davantage les valorisations des actions logicielles, traduisant une confiance accrue des investisseurs dans la pénétration progressive de l’IA, depuis le matériel jusqu’aux couches applicatives.
Secteur spatial commercial : correction
- Action représentative : AST SpaceMobile (ASTS), –14,79 %, coté 113,41 USD.
- Facteurs moteurs : l’explosion survenue lors du test statique de mise à feu de la fusée New Glenn de Blue Origin a endommagé la rampe de lancement et les installations connexes, soulevant des inquiétudes quant à un éventuel retard temporaire du déploiement des satellites d’ASTS, ce qui a conduit à une baisse générale de l’appétit pour le risque dans le secteur ; toutefois, l’entreprise a déjà prévu plusieurs solutions de secours (y compris le recours à la fusée Falcon 9 de SpaceX), rendant ses objectifs de lancement à long terme toujours réalisables, même si l’impact émotionnel à court terme est nettement perceptible.
III. Analyse approfondie d’actions américaines
1. Dell Technologies – Explosion de la demande de serveurs IA : synthèse de l’événement : Le 29 mai, Dell a publié ses résultats pour le premier trimestre de son exercice 2026, avec un chiffre d’affaires de 43,84 milliards de USD, en hausse de 88 % par rapport à l’année précédente, largement supérieur aux attentes du marché. Parmi celui-ci, les revenus issus des serveurs IA se sont élevés à 16,1 milliards de USD, en hausse spectaculaire de 757 %, avec des commandes IA atteignant 24,4 milliards de USD et un carnet de commandes accumulé s’élevant à 51,3 milliards de USD. Dell a également fortement relevé ses prévisions annuelles, portant ses revenus prévus issus des serveurs IA pour l’exercice 2027 de 50 milliards à environ 60 milliards de USD, et son chiffre d’affaires global attendu à 165–169 milliards de USD. Cette performance remarquable s’explique par l’accélération mondiale des investissements dans les infrastructures IA par les hyperscalers et les entreprises, la demande de serveurs pilotés par NVIDIA constituant le principal moteur de croissance. Analyse du marché : De nombreuses institutions considèrent que Dell capte avec précision le cycle des dépenses en capital liées à l’IA ; les revenus tirés des serveurs IA ont désormais dépassé ceux générés par les PC traditionnels, illustrant l’accélération de la vague d’expansion des centres de données, passant du cloud vers les entreprises. Des banques d’investissement telles que Goldman Sachs ont relevé leurs objectifs de cours, soulignant que les avantages concurrentiels de Dell dans les domaines de la chaîne d’approvisionnement et des serveurs sur mesure continueront de s’élargir. Implications pour les investisseurs : la thématique des équipements IA demeure solide sur le long terme, mais les investisseurs doivent suivre de près la résolution des goulots d’étranglement de la chaîne d’approvisionnement ainsi que les risques liés à l’expansion des valorisations ; il est recommandé de surveiller attentivement la concrétisation effective des commandes comme indicateur de validation.
2. Micron Technology – Révision à la hausse des prévisions pour le marché de la mémoire : synthèse de l’événement : Des instituts tels que TrendForce ont récemment relevé de manière significative leurs prévisions pour la taille du marché mondial de la mémoire en 2026–2027, principalement sous l’effet de la demande explosive exercée par l’IA sur les technologies HBM, DRAM et NAND. En tant que fournisseur clé, Micron bénéficie directement de cette dynamique : sa capacité de production HBM est pratiquement entièrement réservée, et la demande de mémoire liée à l’IA devrait représenter plus de 50 % de la taille totale adressable (TAM) du secteur cette année. Parallèlement, l’entreprise augmente ses investissements en capital (CapEx), qui devraient dépasser 25 milliards de USD pour l’exercice 2026 afin de construire de nouvelles usines aux États-Unis et dans le monde entier, répondant ainsi au déficit structurel continu attendu entre l’offre et la demande en 2027–2028. Analyse du marché : Goldman Sachs et d’autres institutions soulignent que la mémoire est devenue le troisième poste de coûts le plus important dans les serveurs IA, et que le calendrier de lancement des nouvelles générations, telles que l’HBM4, déterminera l’état d’équilibre tendu de la chaîne d’approvisionnement. Les analystes sont globalement optimistes quant au pouvoir de fixation des prix et à la croissance des revenus de Micron en 2026–2027, certains prévoyant même un bénéfice par action (BPA) particulièrement élevé. Implications pour les investisseurs : la reprise du cycle des mémoires offre à Micron un espace de croissance substantiel, mais le rythme de montée en puissance de sa capacité de production et les risques géopolitiques affectant la chaîne d’approvisionnement demeurent des variables clés ; il est conseillé de suivre la normalisation de l’offre en 2027 pour évaluer le sommet potentiel du cycle.
3. NVIDIA – Anticipation de la conférence COMPUTEX : synthèse de l’événement : Aujourd’hui, le 1er juin, Jensen Huang prononcera le discours inaugural (keynote) de la conférence COMPUTEX au Taipei Music Center, mettant en lumière l’architecture IA de nouvelle génération Vera Rubin, la mise à jour de la plateforme Grace Blackwell, et devrait annoncer le lancement des premiers SoC (circuits intégrés système) pour ordinateurs portables basés sur l’architecture Arm, N1/N1X. Ce processeur devrait intégrer des cœurs GPU Blackwell et offrir des performances comparables à celles de la carte graphique RTX 4070, permettant un calcul IA local et ouvrant ainsi une nouvelle ère pour « Windows on Arm », en étroite collaboration avec Microsoft, MediaTek et d’autres partenaires. Analyse du marché : Les institutions considèrent globalement que NVIDIA détient une position dominante absolue dans l’écosystème IA complet, allant des centres de données au calcul périphérique (edge computing), et de l’entraînement à l’inférence ; cette stratégie de couverture intégrale renforcera encore davantage sa « moat » stratégique. Morgan Stanley et d’autres banques d’investissement jugent que cette présentation constituera un catalyseur majeur pour la réévaluation des valorisations des équipements IA. Implications pour les investisseurs : l’effet de court terme lié à cet événement sera marqué et pourrait provoquer des fluctuations dans la chaîne d’approvisionnement associée ; la croissance à long terme dépendra néanmoins de la concrétisation effective des dépenses en capital IA et de l’évolution du paysage concurrentiel ; il est recommandé d’adopter une allocation équilibrée et de suivre attentivement le lancement commercial des nouveaux produits.
IV. Actualités des projets cryptographiques
1. NYDIG analyse que la transaction de gré à gré de 1,26 milliard de USD impliquant l’ETF IBIT de BlackRock la semaine dernière est plus susceptible d’être le retrait rapide d’un investisseur institutionnel important de son exposition au bitcoin, plutôt que la clôture habituelle d’une opération de « basis trade » typique des hedge funds. Cette transaction a été exécutée le 26 mai à 43,16 USD par part, soit une décote de 2,3 % par rapport au cours du marché à ce moment-là (44,17 USD), avec un coût d’exécution estimé à environ 29,5 millions de USD.
2. Selon les informations de JINSHI, Christopher Waller, membre du Conseil des gouverneurs de la Réserve fédérale, a déclaré lors d’une table ronde à la 32e Conférence économique de Dubrovnik que la généralisation des stablecoins à l’échelle mondiale pourrait amplifier l’impact de la politique monétaire américaine : « Pour les pays qui adoptent les stablecoins, cela revient à un régime de change fixe. Vous intégrez alors directement le coût de la monnaie américaine ; ainsi, dans les pays où les stablecoins sont de plus en plus utilisés, l’emprise de la politique monétaire américaine s’étend effectivement. »
3. Hier, Michael Saylor, fondateur de la société de trésorerie bitcoin Strategy, a de nouveau publié des informations relatives à son « Bitcoin Tracker ». Selon les habitudes antérieures, Strategy divulgue systématiquement ses achats de bitcoin le lendemain de chaque annonce de ce type.
4. Selon Cointelegraph, le marché des transactions bitcoin connaît une transformation structurelle : à compter du 29 mai 2026, les contrats à terme sur bitcoin du Chicago Mercantile Exchange (CME) seront négociés 24 heures sur 24, 7 jours sur 7, mettant fin au phénomène des « écarts du CME » (CME Gap) causés par la fermeture hebdomadaire du week-end. Ce classique indicateur technique à court terme cessera donc d’être pertinent. Actuellement, le marché a achevé le comblement du dernier « écart du CME » sur bitcoin, et le cours oscille actuellement dans la zone correspondant aux écarts résiduels. Cette évolution structurelle signifie que les références traditionnelles de l’analyse technique à court terme devront être entièrement repensées. À l’heure actuelle, les positions courtes des gros acteurs du marché continuent de diminuer, atténuant ainsi la pression baissière à court terme ; toutefois, aucune tendance haussière claire n’a encore émergé parmi les positions longues, ce qui suggère que le cours du bitcoin pourrait rester volatile à court terme.
5. Les données Token Unlocks indiquent que des jetons tels que SUI, EIGEN et OPN connaîtront cette semaine des déblocages massifs, le déblocage de SUI représentant une valeur d’environ 13,1 millions de USD.
6. Nikolaos Panigirtzoglou, analyste chez JPMorgan Chase, et ses collègues estiment que, avec les signes d’apaisement de la situation au Moyen-Orient, les investisseurs commencent progressivement à désinvestir les marchés du bitcoin et de l’or. La stratégie de « trade de dépréciation » qui avait stimulé la demande pour ces deux actifs perd de son élan. Au cours des deux dernières semaines, les ETF liés au bitcoin et à l’or ont tous enregistré des sorties nettes importantes, tandis que les positions des institutions sur les contrats à terme bitcoin du CME se sont également affaiblies. Cette tendance reflète un désengagement progressif des stratégies de couverture macroéconomique autrefois populaires, motivées par les craintes d’inflation et l’instabilité géopolitique mondiale. Il ne s’agit pas d’un simple transfert de capitaux du bitcoin vers l’or, mais d’une baisse simultanée de la demande pour les deux actifs. Depuis le début du conflit iranien, le bitcoin a été la principale manifestation de cette « stratégie de dépréciation ».
7. Les professionnels du secteur expriment des avis nettement divergents sur l’évolution actuelle du marché des cryptomonnaies. L’économiste Timothy Peterson estime que le bitcoin pourrait connaître une hausse progressive durant l’été, atteignant un sommet intermédiaire fin juillet, avec une performance globalement modérée. En revanche, Michael van de Popper, fondateur de MN Trading Capital, considère que le bitcoin avait touché un creux de 60 000 USD en février, mais que la structure du marché diffère aujourd’hui de celle observée lors de ce précédent repli. La capacité à défendre les zones de soutien clés déterminera si un repli plus profond peut être évité : nous sommes actuellement à un carrefour critique. Si le niveau de soutien à 71 000 USD tient, le bitcoin pourrait poursuivre sa progression vers 76 000 USD, déclenchant potentiellement une hausse généralisée du marché des cryptomonnaies et une forte dynamique des altcoins. En revanche, une rupture du soutien à 70 000 USD pourrait rapidement conduire à un repli vers 65 000 USD.
V. Calendrier des événements du jour
Calendrier des publications de données

Aperçu des événements importants
- Ouverture de COMPUTEX 2026 : du 1er au 5 juin – le discours de Jensen Huang et les lancements de nouveaux produits IA constituent les points d’attention majeurs.
- Négociations américano-iraniennes : suivi continu – les avancées dans la révision de l’accord auront un impact significatif sur les cours du pétrole et des actifs à risque.
Avis des institutions : Des analystes de grandes banques d’investissement considèrent globalement que le marché est actuellement dominé par le thème de l’IA ; les nouveaux records historiques successifs des trois principaux indices boursiers américains reflètent la confiance continue des capitaux dans la croissance technologique. Le discours de NVIDIA à COMPUTEX constituera un catalyseur à court terme, pouvant encore renforcer les valorisations des secteurs associés. Goldman Sachs insiste sur la dynamique haussière des prix des composants des serveurs IA au sein de la chaîne d’approvisionnement, tandis que la révision à la hausse des prévisions du marché de la mémoire par TrendForce vient confirmer ce raisonnement. Dans le domaine des cryptomonnaies, bien que le marché fasse face à des sorties de capitaux et à des pressions de liquidation, les institutions conservent globalement une vision positive du bitcoin comme actif numérique stratégique pour la diversification des portefeuilles. À court terme, il convient toutefois de surveiller l’impact positif potentiel sur l’appétit pour le risque résultant de l’apaisement des tensions géopolitiques. Globalement, dans le contexte d’une politique monétaire stable menée par la Fed, les actions technologiques et à forte croissance liées à l’IA demeurent la priorité stratégique d’allocation, mais les investisseurs doivent rester vigilants face aux risques de corrections induites par une expansion trop rapide des valorisations.
Avertissement : Le contenu ci-dessus a été compilé à l’aide d’une recherche assistée par l’IA et vérifié manuellement avant publication. Il ne constitue en aucun cas une recommandation d’investissement. Les données présentées comportent inévitablement des écarts ; veuillez vous référer aux données en temps réel du marché.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News














