

Principia Research:从 5.57 亿美元认购退款到自建证券交易所,币安的「链上纳斯达克」野心
作者:Principia Research
2026 年 6 月,一场略显尴尬的“退款事件”,意外撕开了全球资本市场基础设施大迁徙的一道口子。
当时,正值马斯克旗下的SpaceX登陆纳斯达克。为了接住加密世界对这只世纪科技股的狂热需求,Binance Wallet 联合第三方代币化平台 xStocks(Backed 旗下)发起了一场名为 SPCXx 的链上 IPO 认购活动。链上数据记录下了惊人的一幕:短短数日内,27,689 个独立钱包地址涌入,砸下了高达 5.57 亿美元的 USDC。
然而,结局却是一盆冷水。由于华尔街传统一级市场承销团高度封闭,上游第三方资产商根本拿不到足额的SpaceX底层实体股票。币安最终不得不宣布取消活动,将5.57亿美元原路退回,并紧急动用自家阿布扎比实体发行的 SPCXB 代币向用户空投了 100 万美元作为安抚。
大多数旁观者只把这当成一次普通的运营插曲;但如果把镜头拉远,将2025年至2026年底币安在阿布扎比国际金融中心(ADGM)的一系列资本、牌照、招股书备案与团队招募动作拼在一起,你会看到一幅完全不同的图景:
那被退回的5.57亿美元,证明了链上资金对优质股权资产饥渴到了极点;而第三方通道的断供,则让币安彻底下定决心,与其给外部小型RWA包装商当流量入口,不如亲自在阿布扎比建一座拥有完整承销、清算、托管与交易牌照的“链上证券交易所”。
一、 为什么是阿布扎比?人事与主权资本的双重锚点
加密行业从不缺“把股票搬上链”的口号。早在 2021 年,币安和 FTX 就尝试过早期的股权代币(Stock Tokens),但在欧美监管机构的围追堵截下很快折戟。五年过去,为什么这一次币安能把全套证券基础设施堂而皇之地搭建起来?答案藏在阿布扎比(ADGM)的人事基因与主权账本里。
第一个支点是掌门人的制度烙印。币安现任联席 CEO 邓伟政(Richard Teng,2025 年底起与何一共同出任 Co-CEO)并非草莽出身的加密创业者。在加入币安前,他曾在新加坡交易所(SGX)担任首席监管官,随后于 2015 至 2021 年间执掌 ADGM金融服务监管局(FSRA)长达六年。今天被全球机构奉为圭臬的 ADGM 数字资产与账本证券(Ledger-Based Securities)监管框架,很大程度上正是他在任期内亲手奠定的制度基石。
第二个支点则是主权资本的利益绑定。2025 年 3 月,由阿布扎比王室核心成员 Sheikh Tahnoon bin Zayed Al Nahyan 担任主席的主权人工智能与科技投资机构 MGX,以稳定币向币安注资 20 亿美元收购少数股权。这是币安创立以来第一次引入外部机构股东。
这笔20亿美元的交易改写了币安的底色:它不再只是一家游走于离岸岛屿的加密公司,而是正式嵌入了阿联酋国家级金融科技与资本市场版图。仅仅九个月后(2025 年 12 月获批,2026 年 1 月 5 日正式生效),币安宣布将 Binance.com 全球运营架构告别开曼群岛,整体迁入 ADGM 监管伞下。
二、 解剖阿布扎比的合规“四件套”
如果去翻阅ADGM金融服务监管局(FSRA)的公开牌照登记册与招股书披露文件,我们会发现币安在阿布扎比做的根本不是常规的“加密交易所合规化”(申请一张普通的VASP虚拟资产服务商牌照了事),而是严格按照伦敦或纽约传统金融市场基础设施(FMI)的分业标准,由爱尔兰控股母公司 Binance Holdings (IE) Limited 全资铺设了“三家持牌机构 + 一家发行 SPV + 一家链上服务代理”的闭环矩阵:
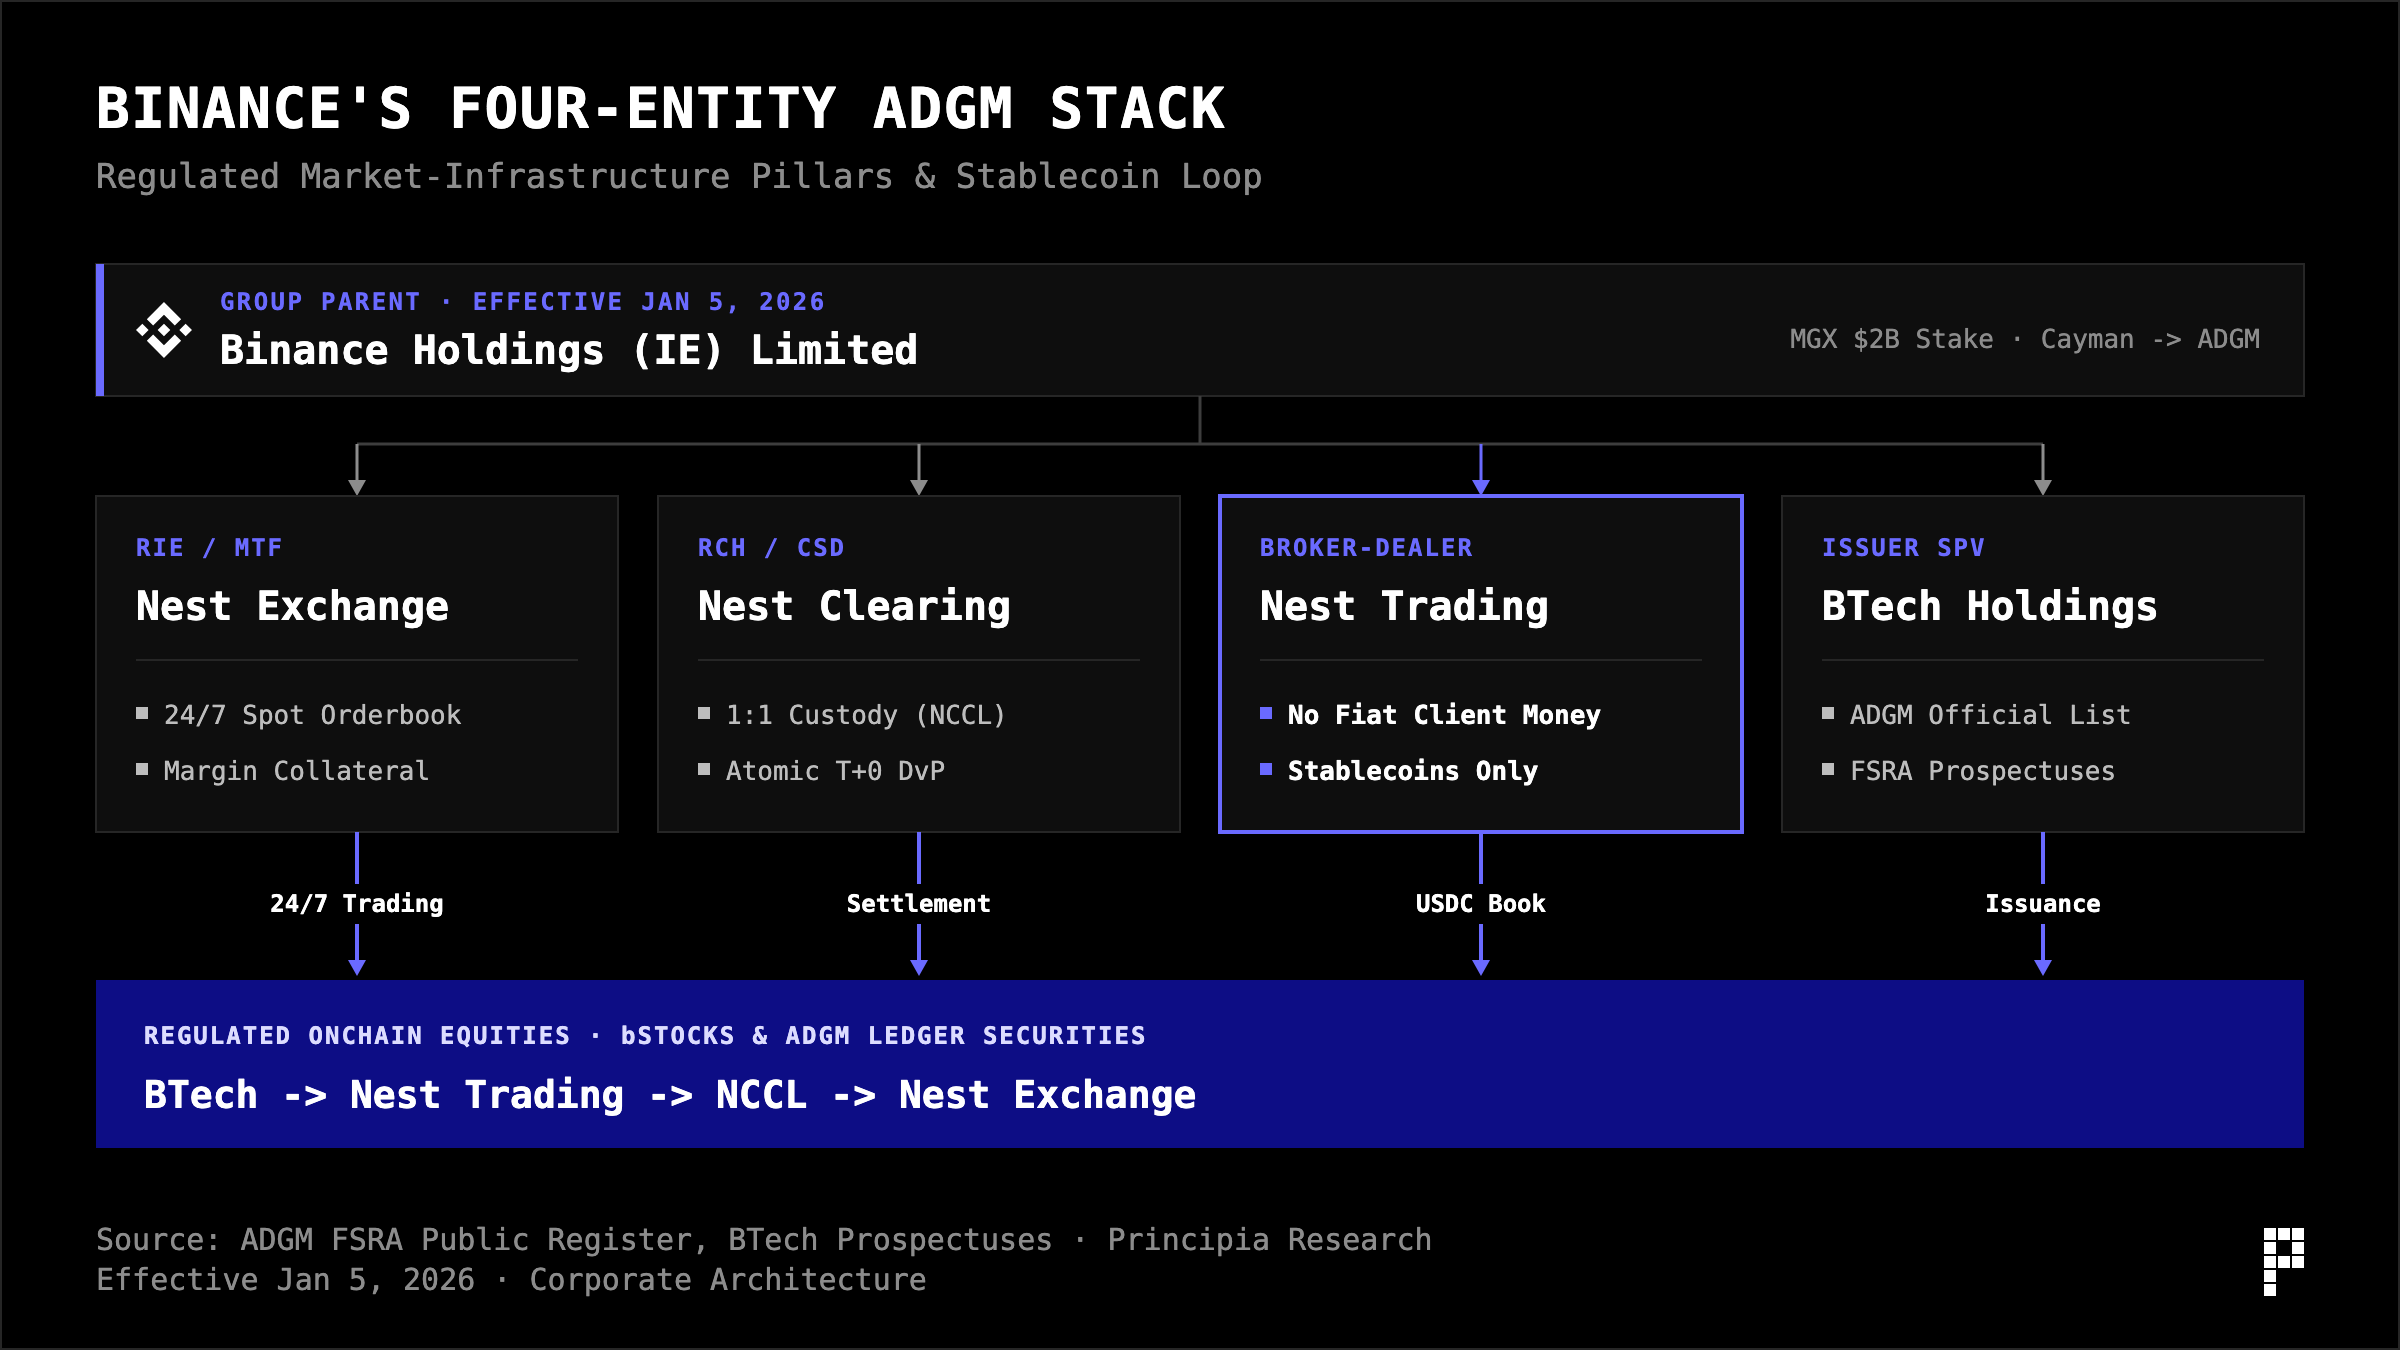
这套架构精妙到了什么程度?对照传统华尔街一看便知:
▪ Nest Exchange Limited拿的是受认可投资交易所(RIE)与多边交易设施(MTF)牌照,它扮演的就是纳斯达克或纽交所;
▪ Nest Clearing and Custody Limited (NCCL)拿的是受认可清算所(RCH)与中央证券存管(CSD)牌照,它扮演的是美国存管信托与清算公司(DTCC);
▪ Nest Trading Limited拿的是经纪自营商牌照,获批以主事人身份交易、以代理人身份交易及安排投资交易。它扮演的是投行承销与分销席位;
▪ BTech Holdings Limited(配合铸造与披露代理 BTech Services Limited)则专门负责向 FSRA 递交招股书,申请进入 ADGM 法定官方上市名录。
牌照里的“反常”细节暴露了真实意图:在 FSRA 公开登记册上,Nest Trading Limited 的牌照附带了两条耐人寻味的限制条件:第一,严禁持有或控制传统客户法币资金;第二,其资金服务权限严格限定于“受认可的法币锚定代币(如USDC)”。在传统券商眼里这是束手束脚的阉割;但在链上资本市场视角下,这恰恰是为 On-chain IPO 量身定做的原生设计。它从法律底层直接砍掉了冗长的银行电汇与法币托管账户,锁死了“合规稳定币认购缴款 + 中央存管所(NCCL)链上 T+0 券款对付(DvP)原子交割”的纯链上闭环。
与此同时,币安在阿联酋放出的招聘需求也印证了这一判断:其官方招聘系统近期悄然上线了“0-to-1股权资本市场,即传统投行 IPO 承销部”的 BD 与研究分析师岗位,职责直白地写着“寻找并接洽拟上市发行人与投资银行,开展发行人尽职调查、搭建交易定价模型并向内部投委会提交过会备忘录”。如果只是继续在二级市场买美股做映射,根本不需要组建一支直接对接拟上市企业的投行团队。
三、 从“美股搬运工”到“周更级监管流水线”
在正式杀入一级市场新股承销前,币安在 2026 年下半年用自家的代币化证券产品 bStocks,在 ADGM 完成了“监管与基础设施压力测试”的闭环。
2026 年 6 月 11 日,在国际律所 Gibson Dunn 与中东律所 Al Tamimi & Co. 的联合操刀下,BTech Holdings 发行的首批 bStocks 正式获准列入官方上市名录并在 Nest Exchange 开盘。这是阿布扎比历史上首次将运行在公链(BNB Smart Chain,BEP-20 / BEP-677 标准)上的代币化数字证券纳入官方证券名录。
但这引发了一个最核心的市场追问:像特斯拉、英伟达这些美股正股明明锁在美国 DTCC 体系里,ADGM 凭什么说它是“1:1 托管”?
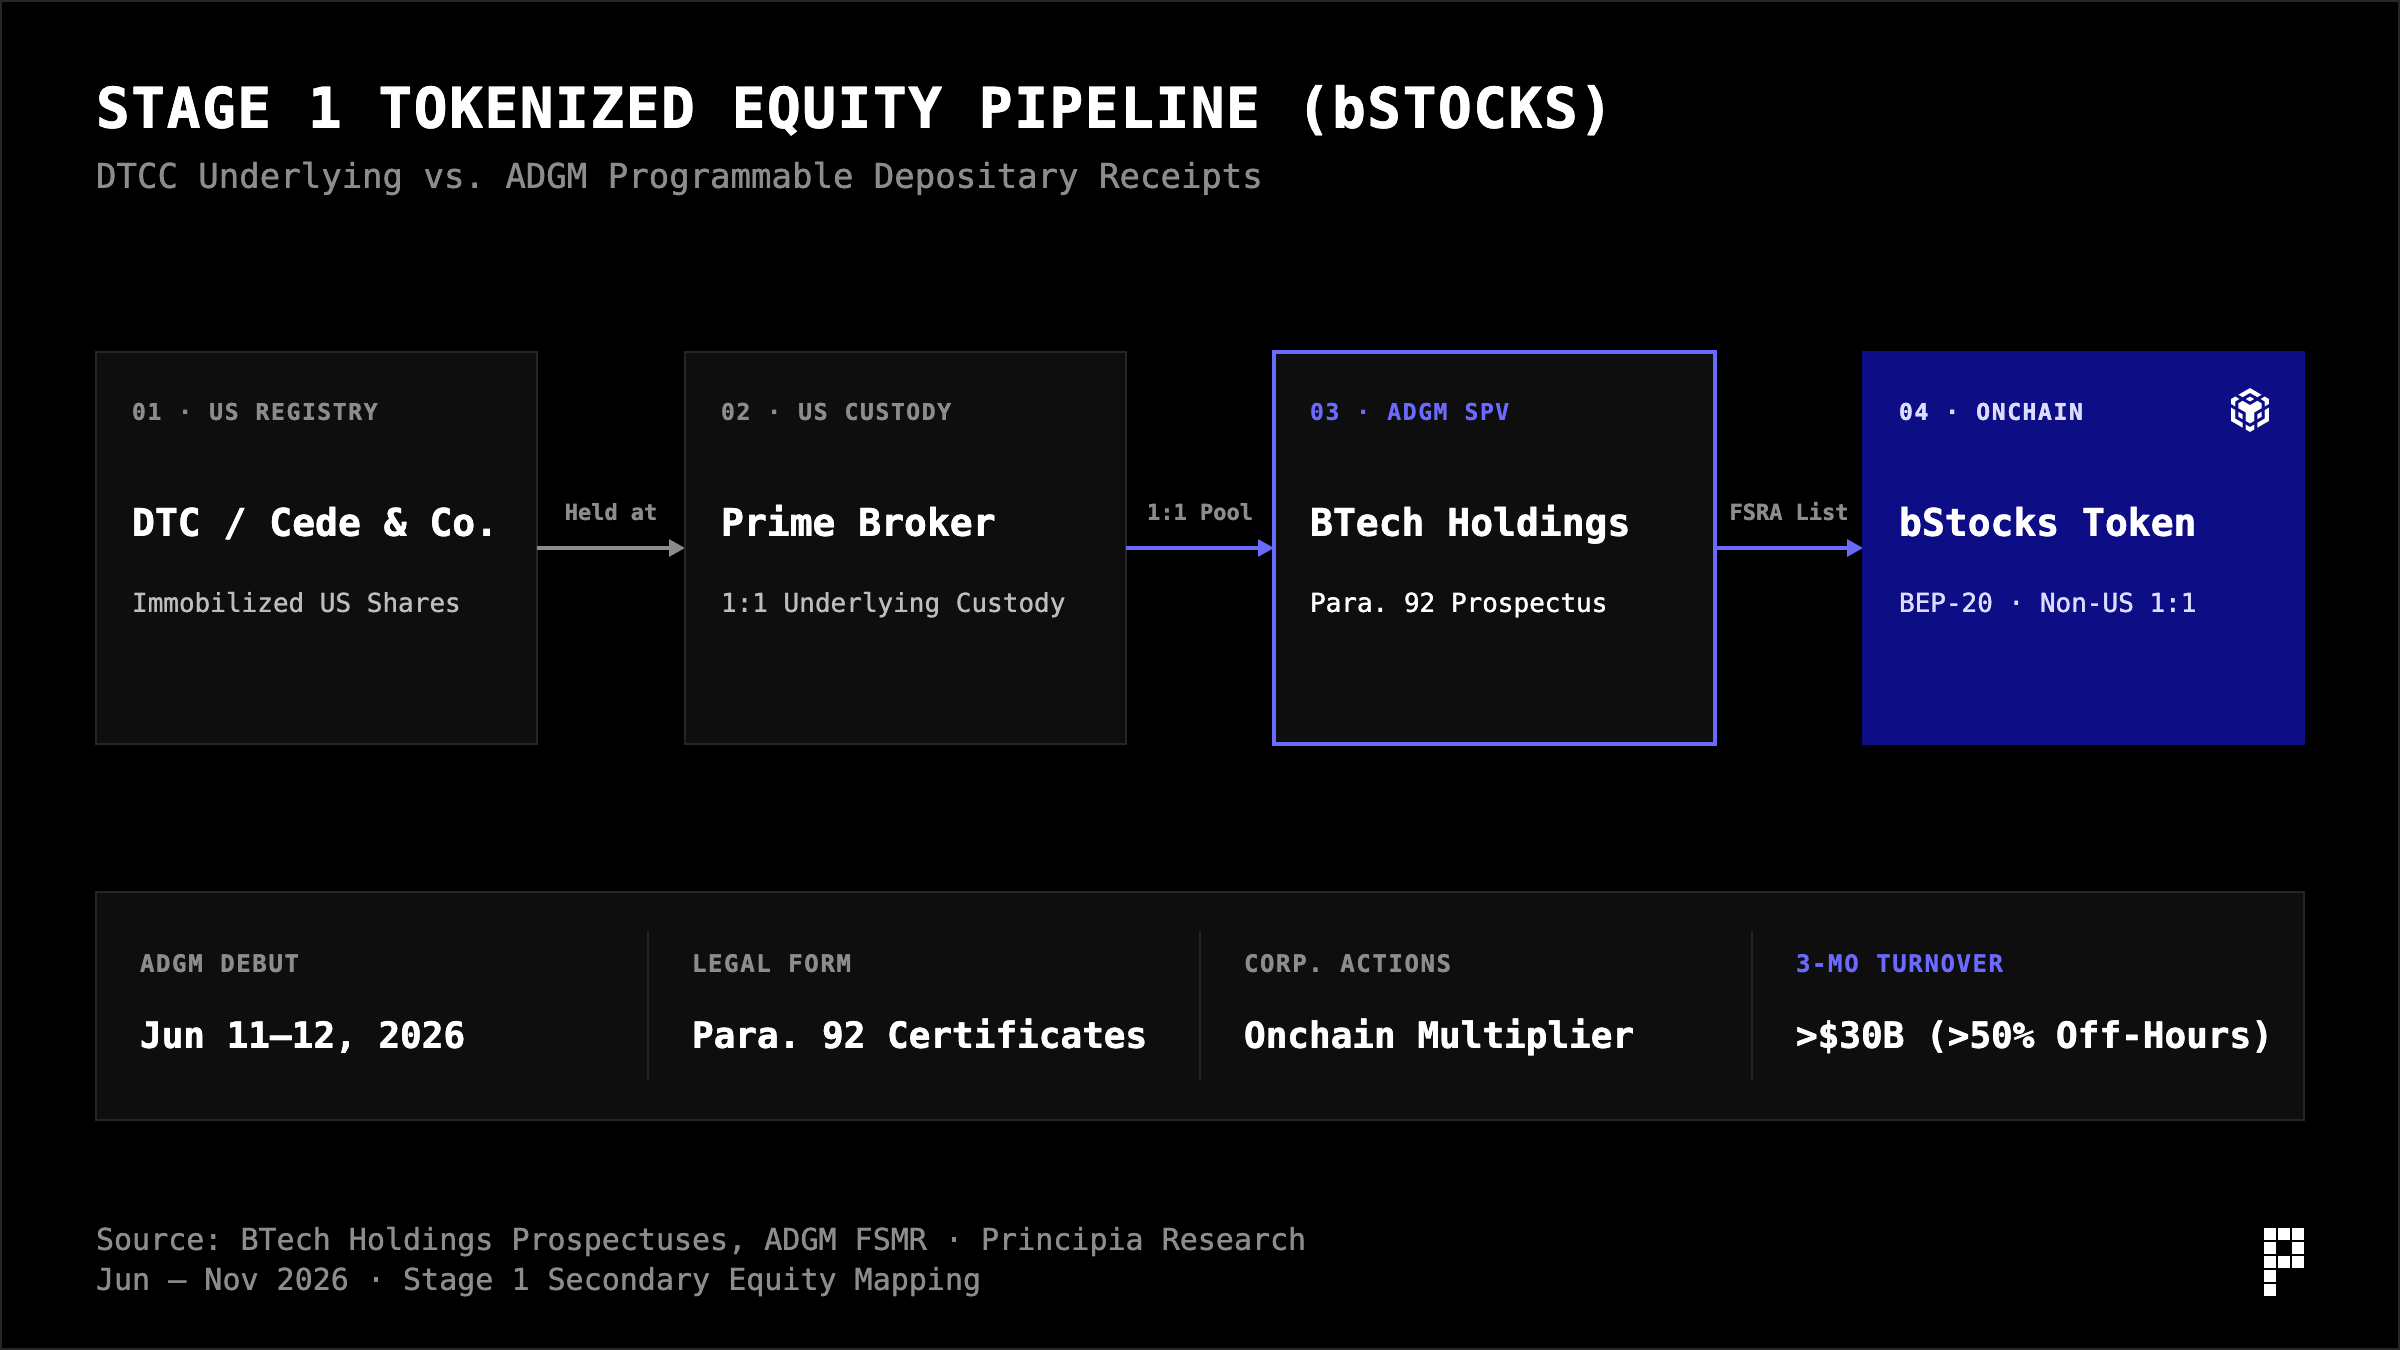
答案在于法律定性的诚实与穿透:在第一阶段(二级市场存量股票上链),真股票确实从未离开美国 DTCC 体系。bStocks 在 ADGM《金融服务与市场条例》(FSMR 附表 1 第 92 段)下的法定身份是“代表特定金融工具的证书”,本质上是一种链上存托凭证。ADGM 监管局并不替发行人“背书”资产存在,而是通过审批招股书,将 1:1 足额隔离托管、定期对账与储备证明变成具有严厉刑民事追责效力的法定信息披露与合同义务;而在技术层,BTech Services 通过内置在合约里的乘数调节机制,把拆合股与净现金分红再投资做成了无需换币的链上自动化组件。
更值得玩味的是接下来五个月的审批提速节奏。传统证券市场批一份招股书动辄数月,根本赶不上只有两周窗口期的 IPO 路演;但翻看 2026 年 6 月至 11 月的 ADGM 官方准入公告,BTech Holdings 硬生生把这条监管通道跑成了“周更级流水线”:
▪ 7 月初:意大利科技集团 Bending Spoons 刚于 7 月 1 日在纳斯达克敲钟上市(代码 BSP,定价 29 美元),BTech 迅速过审独立招股书上线 BSPB,并打通币安全仓与组合保证金(Cross / Portfolio Margin)抵押功能,演练了“IPO 次新股极速跟进 + 衍生品抵押资产化”;
▪ 7 月下旬至 8 月:过审 3 倍做多纳指 ETF(TQQQ)与高波动标的 GameStop(GME),跑通了复杂杠杆结构与高波动风控模板;
▪ 9 月:9 日上线 Hims & Hers 与 Salesforce,14 日上线 CEA Industries,29 日上线 Forward Industries,不仅审批间隔缩短至 5–15 天,更首次纳入中小市值加密财库公司(DAT),证明非蓝筹中小票同样能快速过会;
▪ 10 月至 11 月初:10 月 13–14 日单批过审 BlackBerry、MongoDB、Penguin Solutions 与恐慌指数 ETF(UVXY),仅隔 6 天(10 月 20 日)再批伯克希尔(BRKB),11 月 6 日又极速批复 2 倍做多英特尔 ETF(INTW)补充招股书。
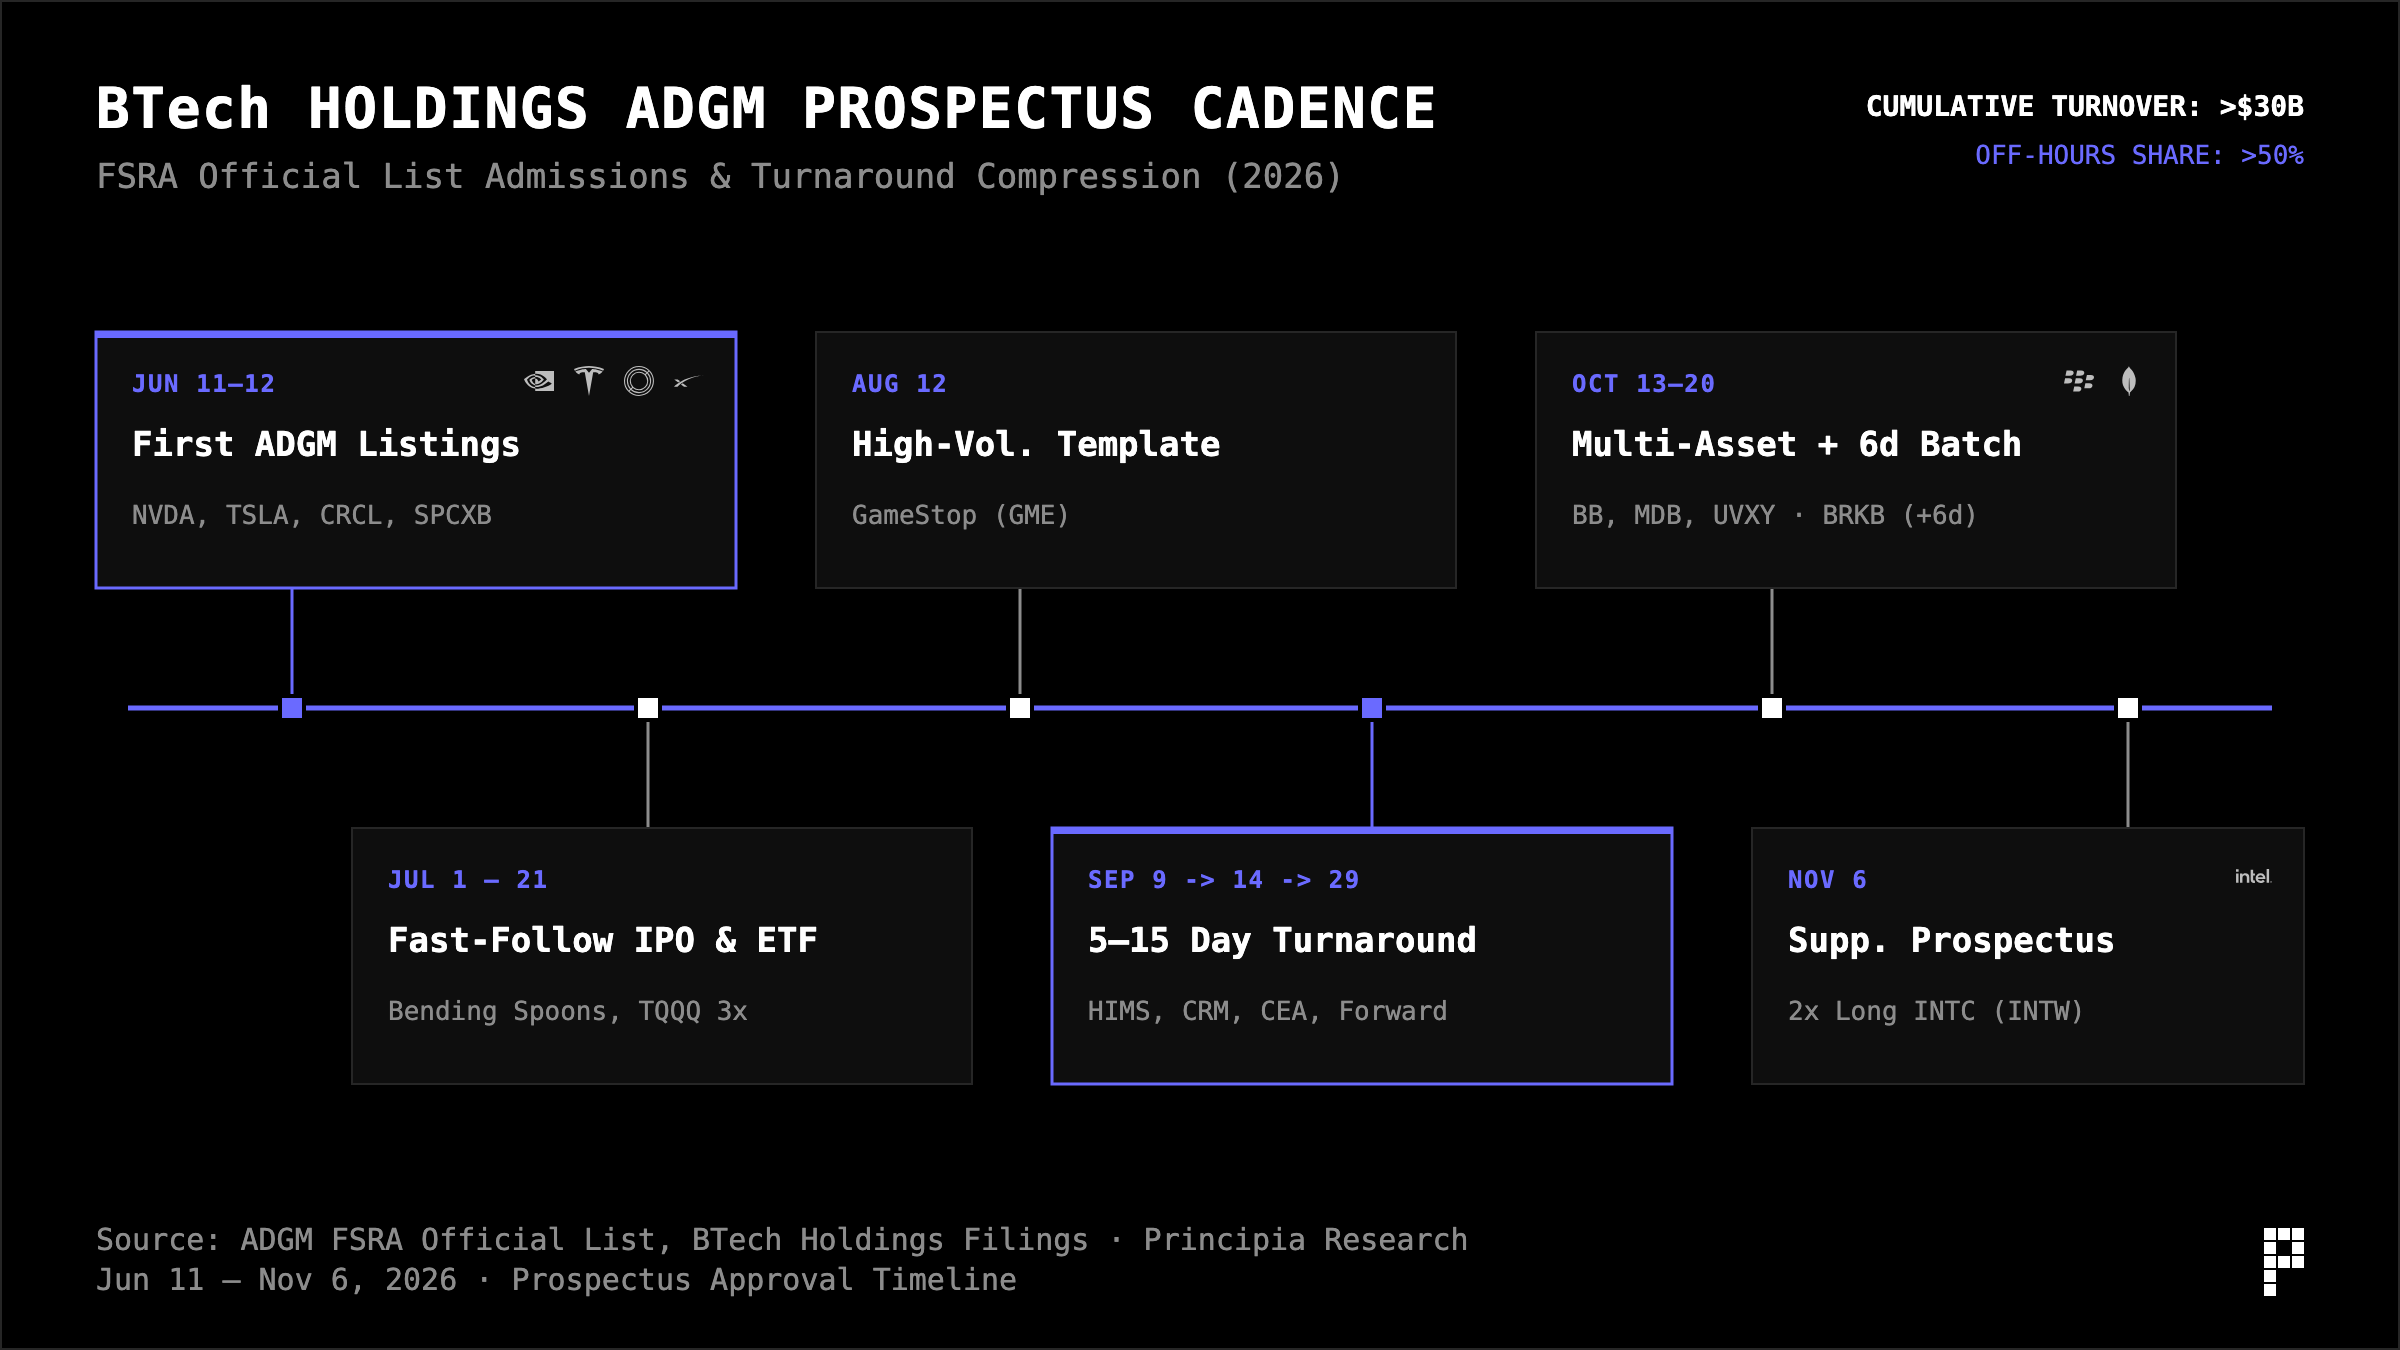
短短三个月(截至 2026 年 9 月初),bStocks 累计成交额直接冲破 300 亿美元,且超过 50% 的交易量发生在美股休市时段(亚太白昼、中东盘及周末)。管道、流动性、做市商与监管默契度全部就位,唯一剩下的拼图,就是从“二级市场映射凭证”跨向“一级市场原生链上 IPO”。
四、 IPO 困局与全球交易所流动性重排
为什么全球散户与发行人都在寻找“第三条通道”?根据 Principia 数据终端上的全量实证数据,传统资本市场的分配已经失衡,而加密交易平台的流动性虹吸效应明显。
1. 传统 IPO 的“结构性掠夺”
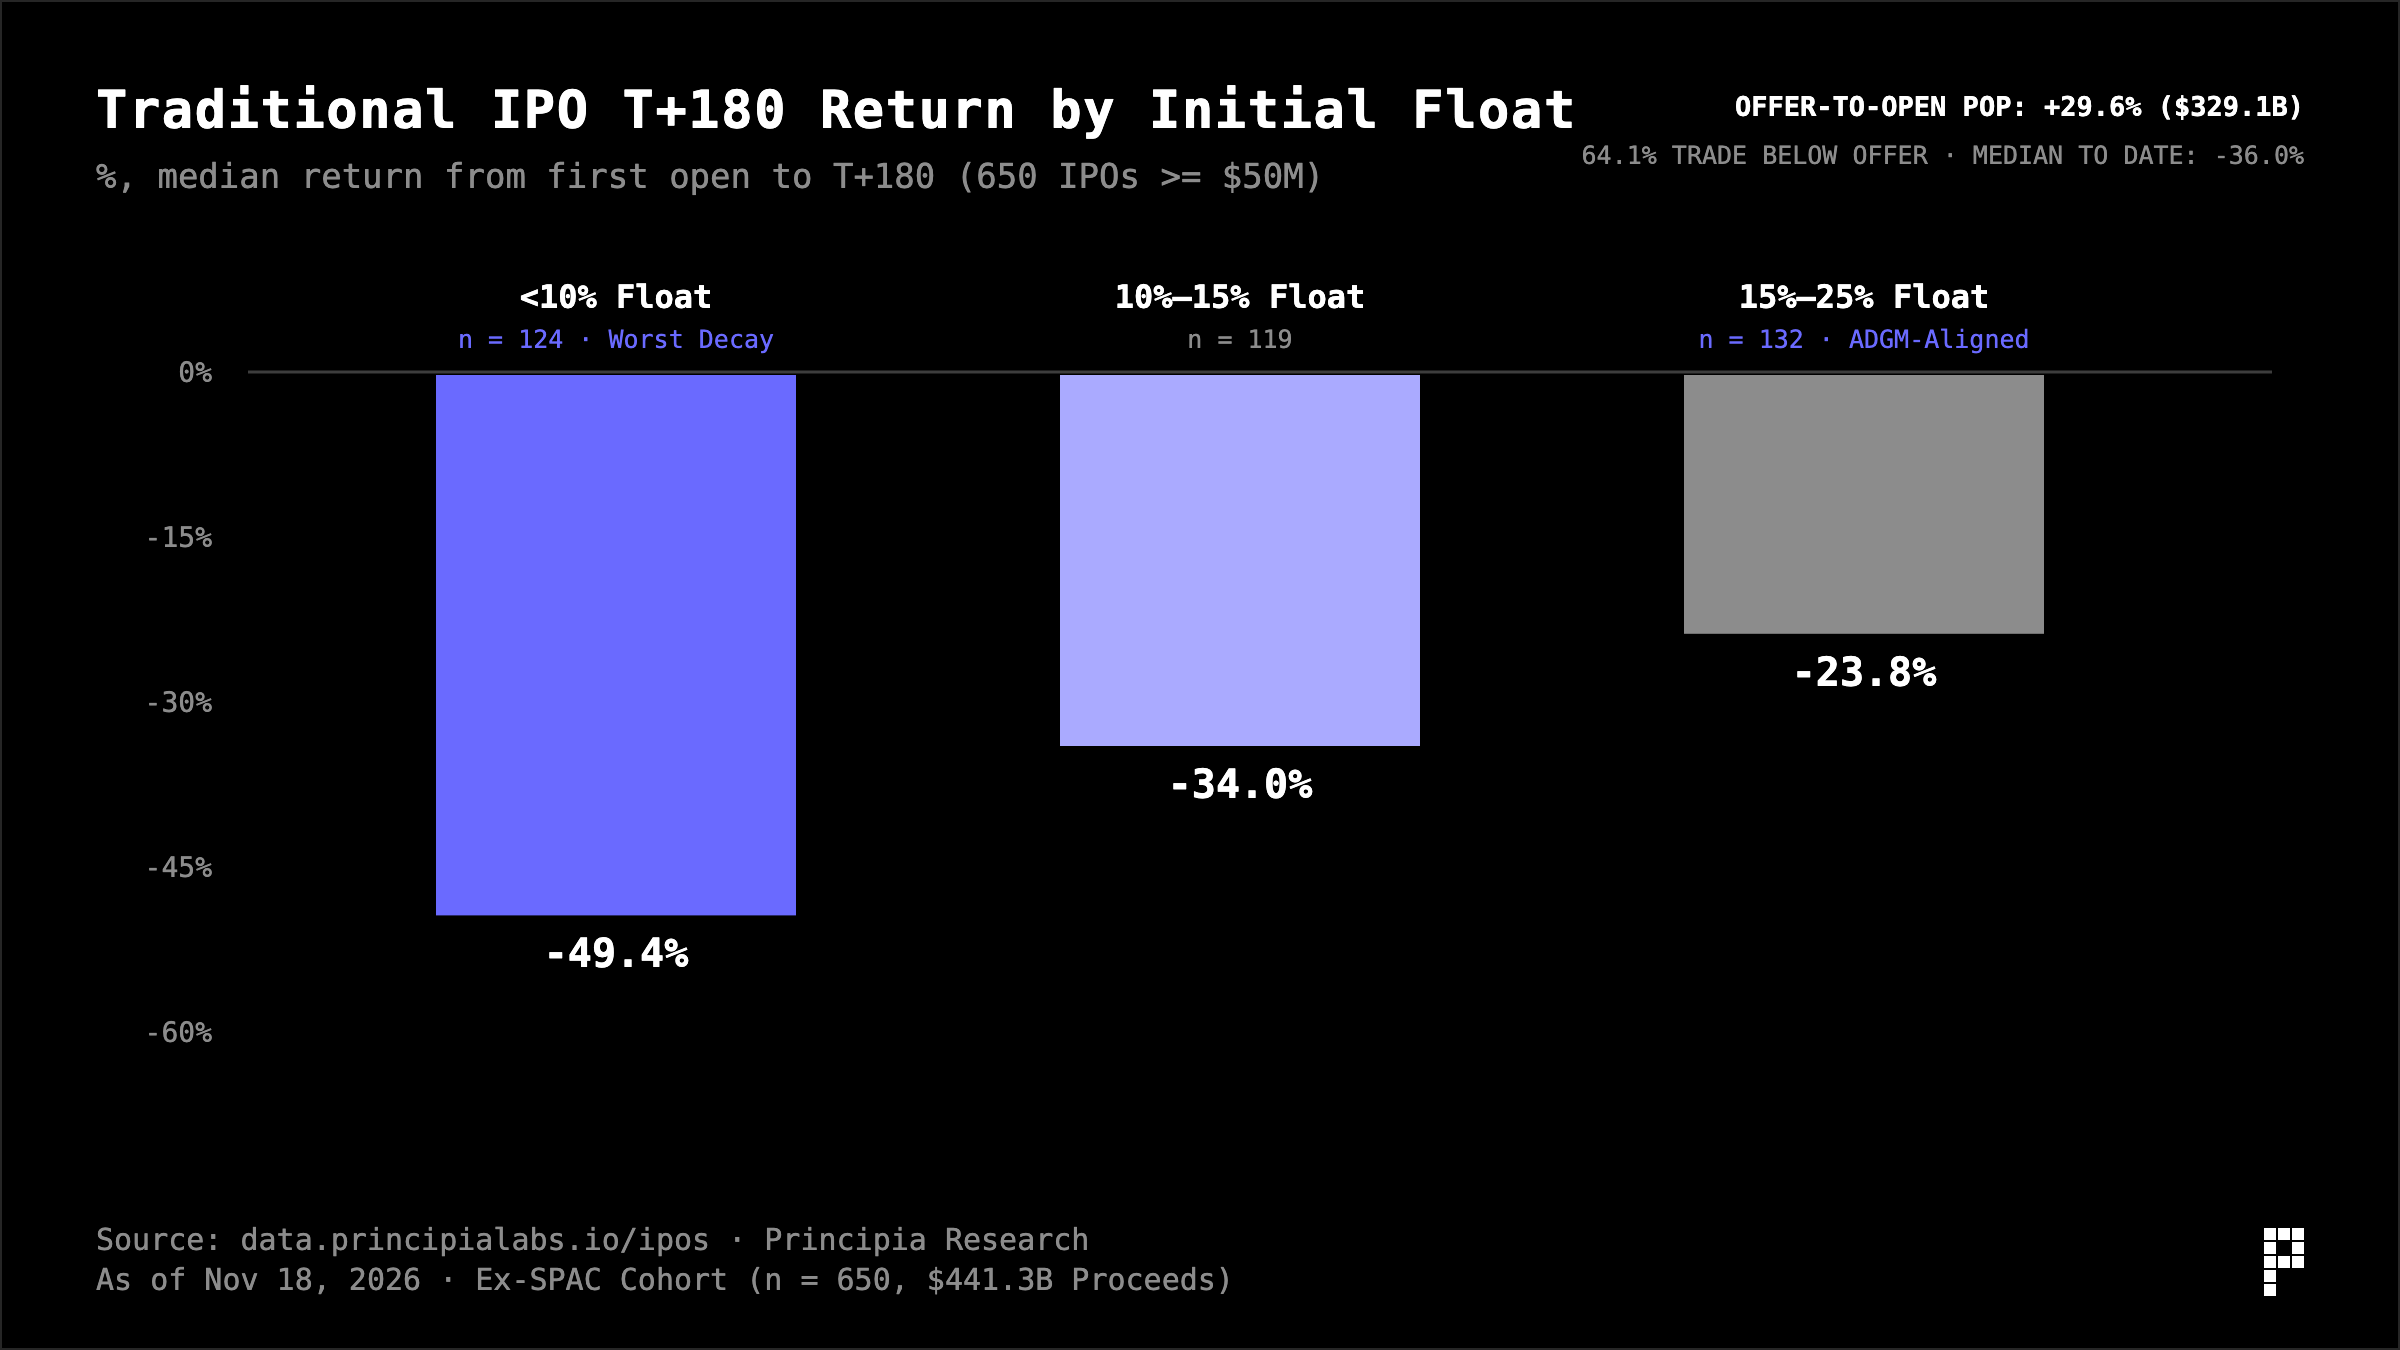
在 Principia 追踪的 650 宗传统 IPO(募资 ≥ 5,000 万美元、剔除 SPAC,总募资额 4,413.3 亿美元)中,呈现出两组极具撕裂感的数据:
▪ 首日暴涨与散户接盘的割裂:传统 IPO 从发行价到首日开盘价的平均跳空涨幅高达 +29.6%,按首日收盘价计算的“桌面留利(Money Left on the Table)”高达 3,291.4 亿美元。这部分几乎无风险的一级溢价,几乎全部被华尔街投行分配给了机构老客户。而一旦公开市场散户在首日开盘后入场,64.1% 的公司最终跌破发行价,从首日开盘至今的中位数回报率惨跌至 -36.0%。
▪ 低流通盘的“慢放血”规律:将这 650 宗 IPO 按初始自由流通比例(Float %)分组追踪其开盘后中位数回撤,规律惊人一致:
▪ <10% 超低流通盘(124 宗):上市后第 180 天中位数回撤高达 -49.4%(至今 -44.4%);
▪ 10%–15% 流通盘(119 宗):第 180 天中位数回撤 -34.0%;
▪ 15%–25% 流通盘(132 宗):第 180 天中位数回撤收敛至 -23.8%,跌幅较 <10% 组直接减半;
▪ 与此同时,在 180 天解禁期前后(Lock-up Cliff, n=319),低流通股(Float <15%)会遭遇最剧烈的 -10.5% 抛压冲击。
这组实证数据,不仅解释了为什么链上资金在 SpaceX 上市时疯狂砸入 5.57 亿美元抢购一级份额(因为只有拿到 Offer Price 才能避开二级市场 -36.0% 的结构性接盘陷阱),更从统计层面印证了 ADGM MKT Rule 2.3.10 强制要求 15%–20% 真实公众持股的科学性。
2. 币安的真实体量处于什么位置?
许多传统金融从业者下意识认为“加密交易所的成交量远不如主流证券交易所”。真相远比刻板印象震撼:
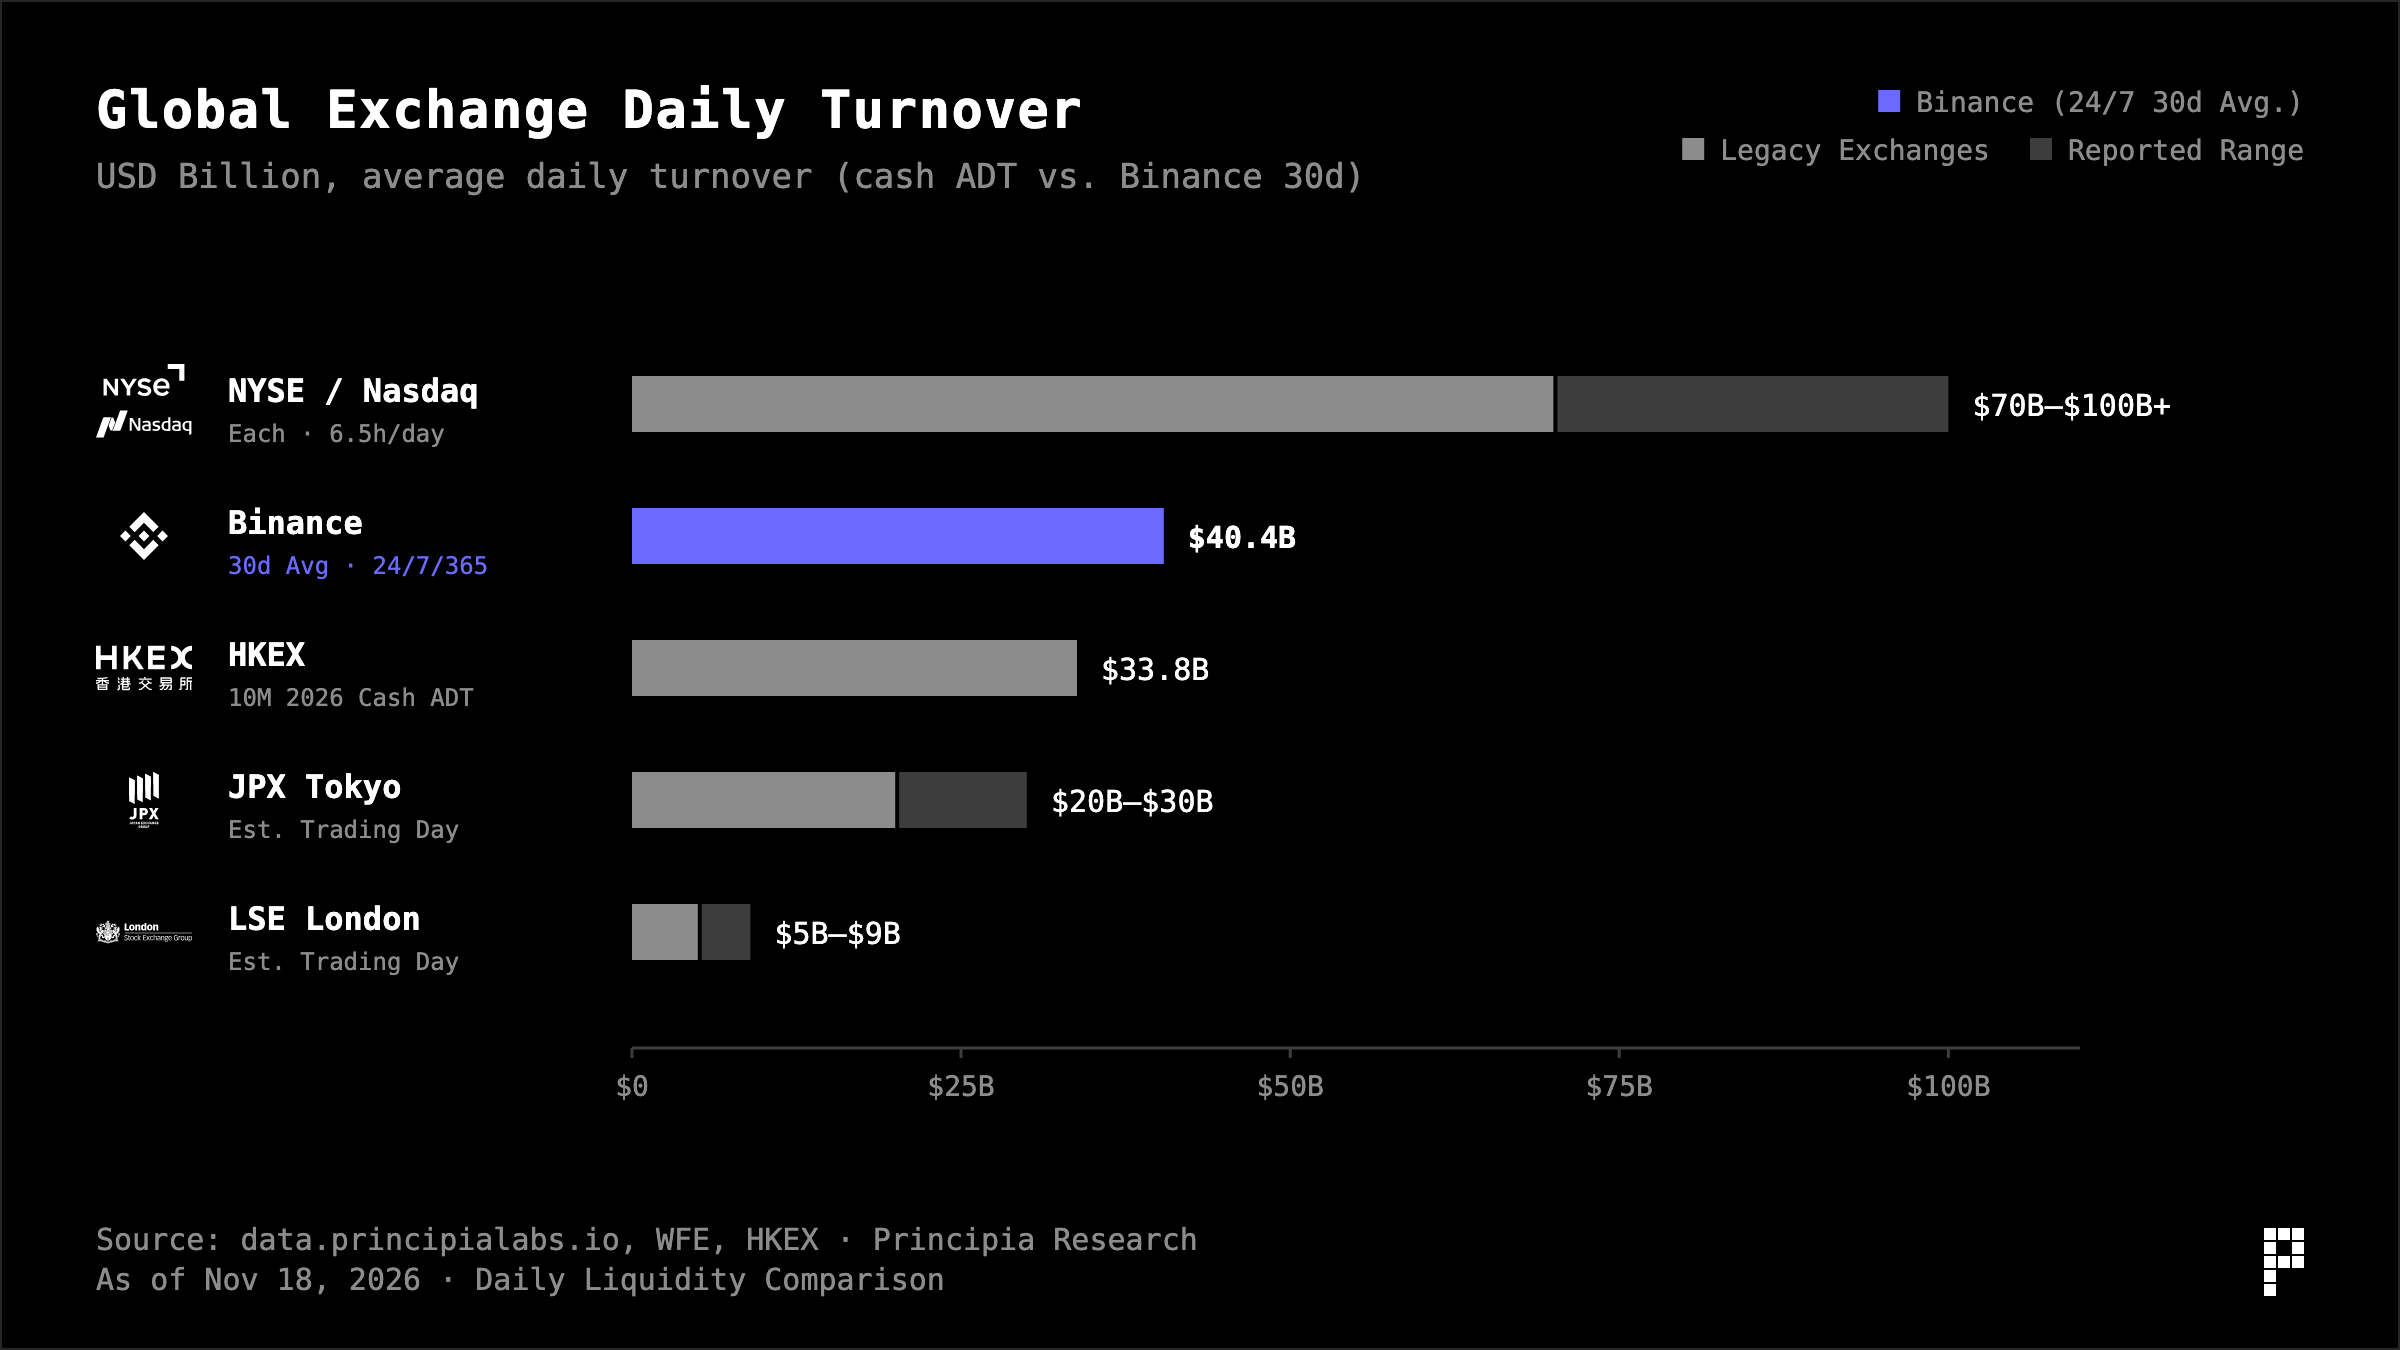
2025 全年 Binance 交易量超 7.1 万亿美元(与港交所 7.88 万亿处同级)。币安 2025 全年现货已逼平港交所,综合流动性和 30 日日均成交额已超越港交所现货日均水平。
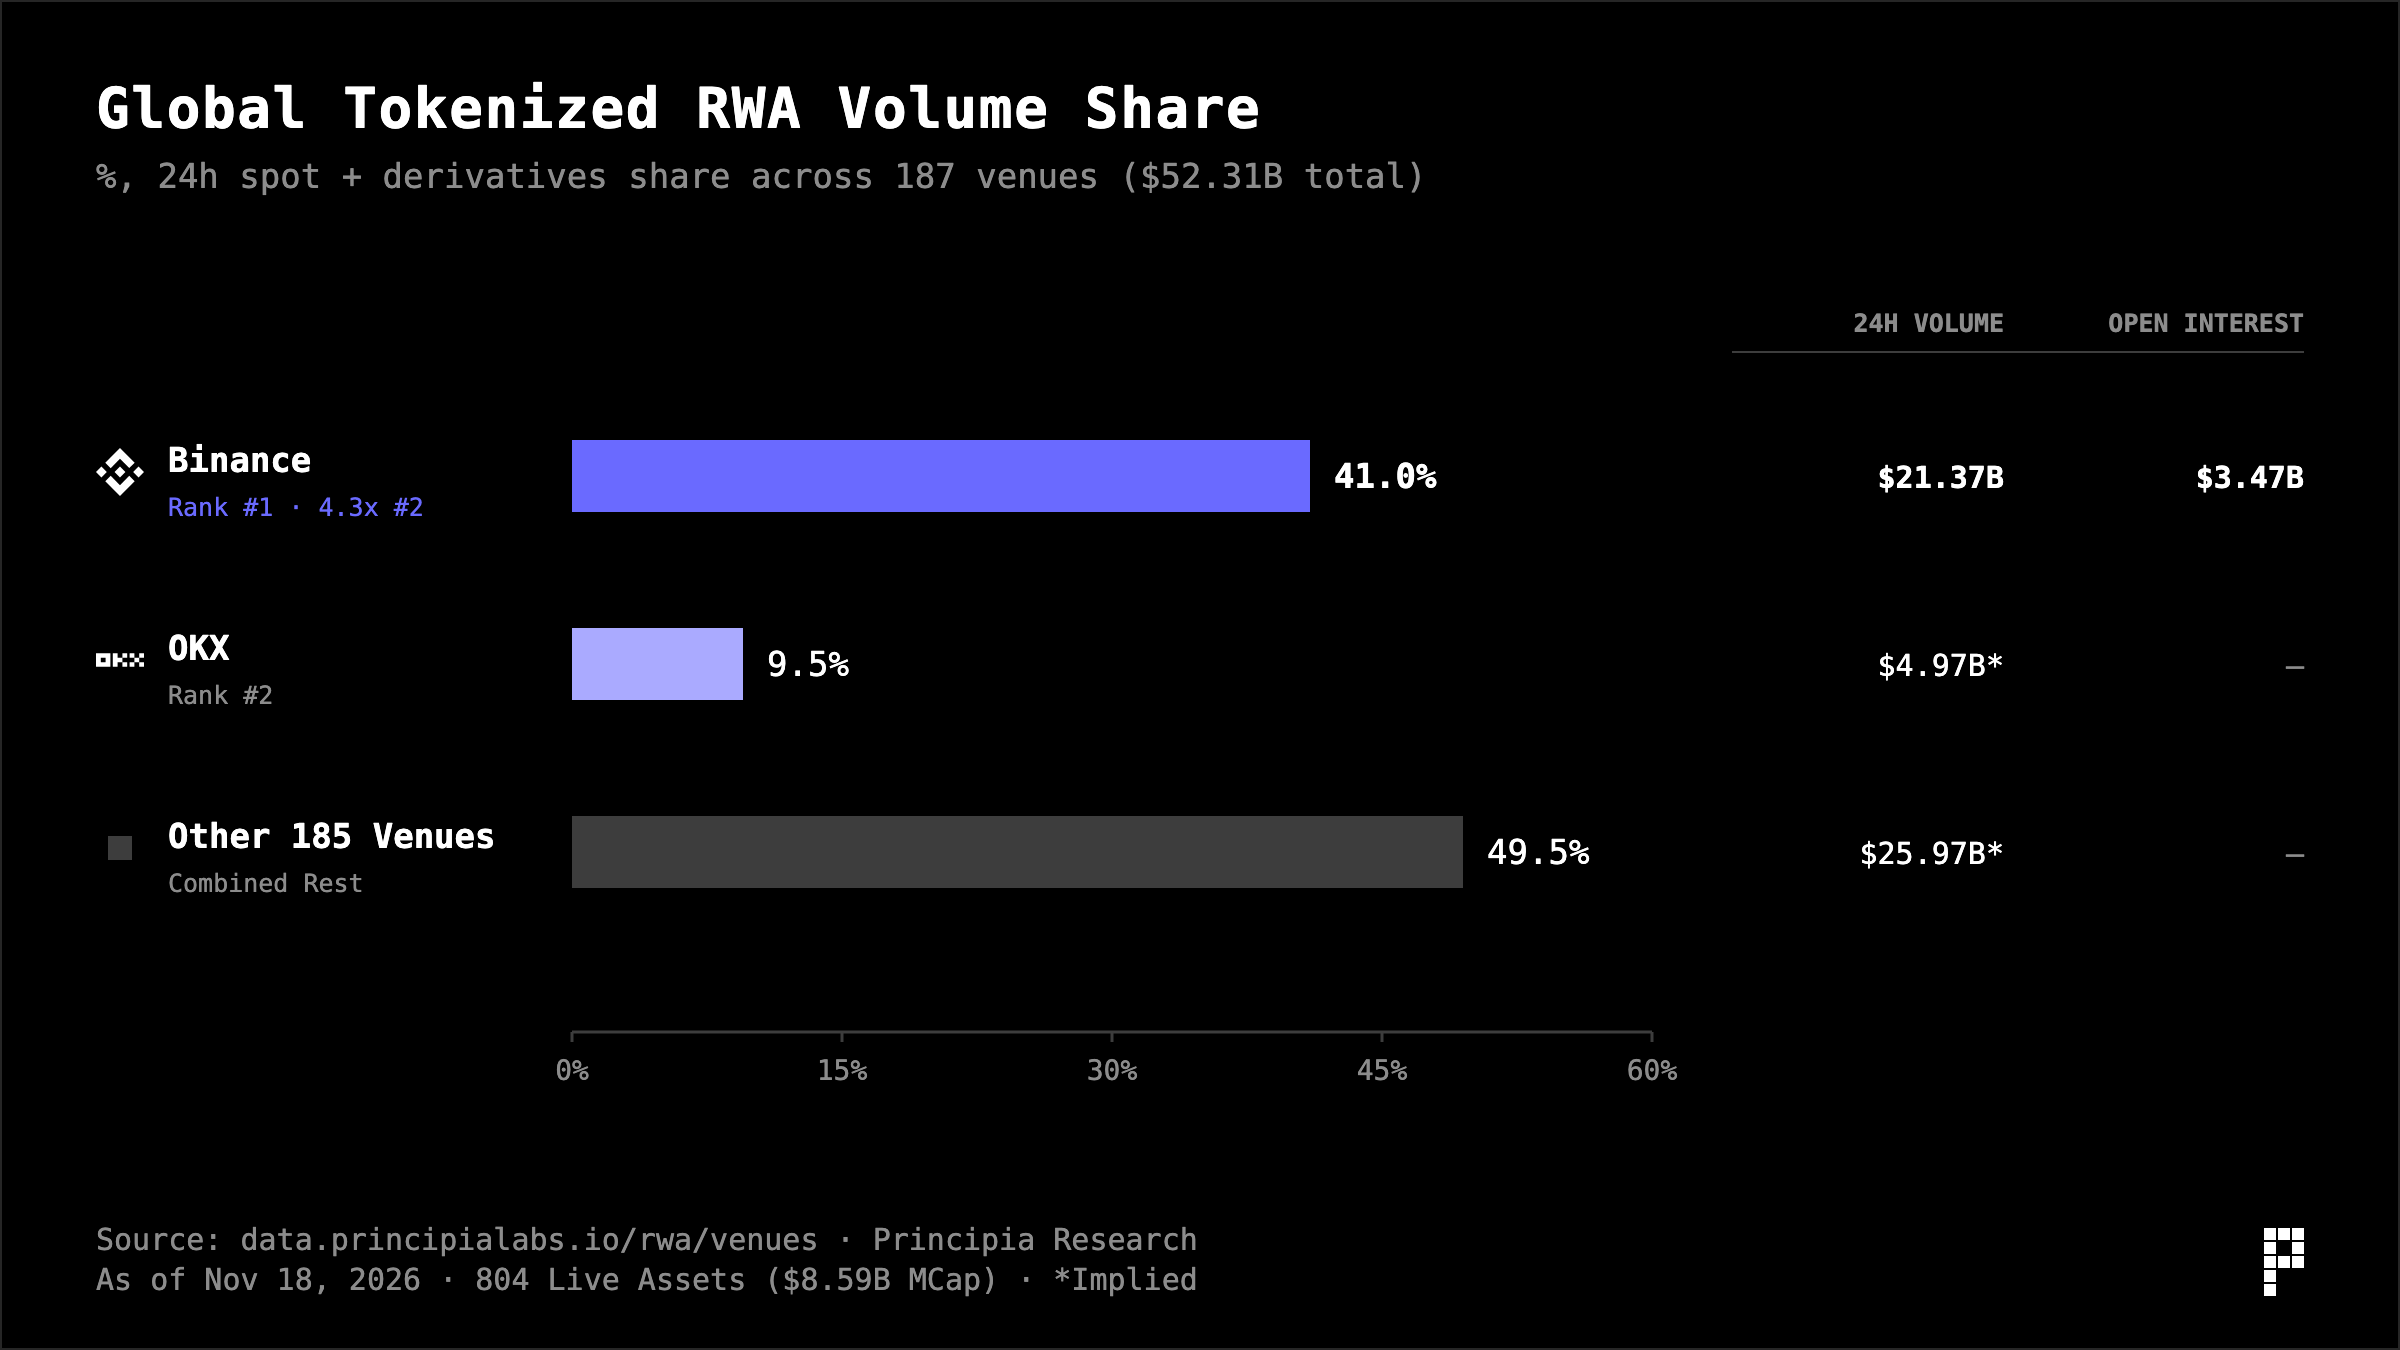
更值得关注的是我们统计的代币化股票/ETF/大宗商品专项赛道(截至 2026 年 11 月 18 日,全网代币化市值 85.9 亿美元、804 个活跃标的,覆盖全球 187 个交易场所):
▪ 全赛道 24 小时现货成交 17.9 亿美元、衍生品成交 505.2 亿美元(衍生品为现货的 28.3 倍)、未平仓合约 112.2 亿美元;
▪ 其中币安单家独占 41% 的全球成交份额(24 小时 RWA 现货 4.706 亿美元 + 衍生品 209.0 亿美元 + 未平仓合约 34.7 亿美元,现货储备高达 1,127.1 亿美元),体量是第二名 OKX(9.5% 份额)的 4.3 倍。
当一个 365 天全天候运转、30 日日均成交超 404 亿美元、且手握 41% 全球代币化资产份额的超级交易所,正式在 ADGM 拿到合法证券交易所与券商全牌照时,它对传统区域性交易所的降维冲击才刚刚开始。
五、 被华尔街遗忘的中小发行企业
2026 年下半年,CZ 公开断言 “IPOs will move on-chain”,Binance Research 接连发布《From IPO to Internet Capital Markets》等重磅报告,将全球链上股权市场推向了三条路线的正面交锋:
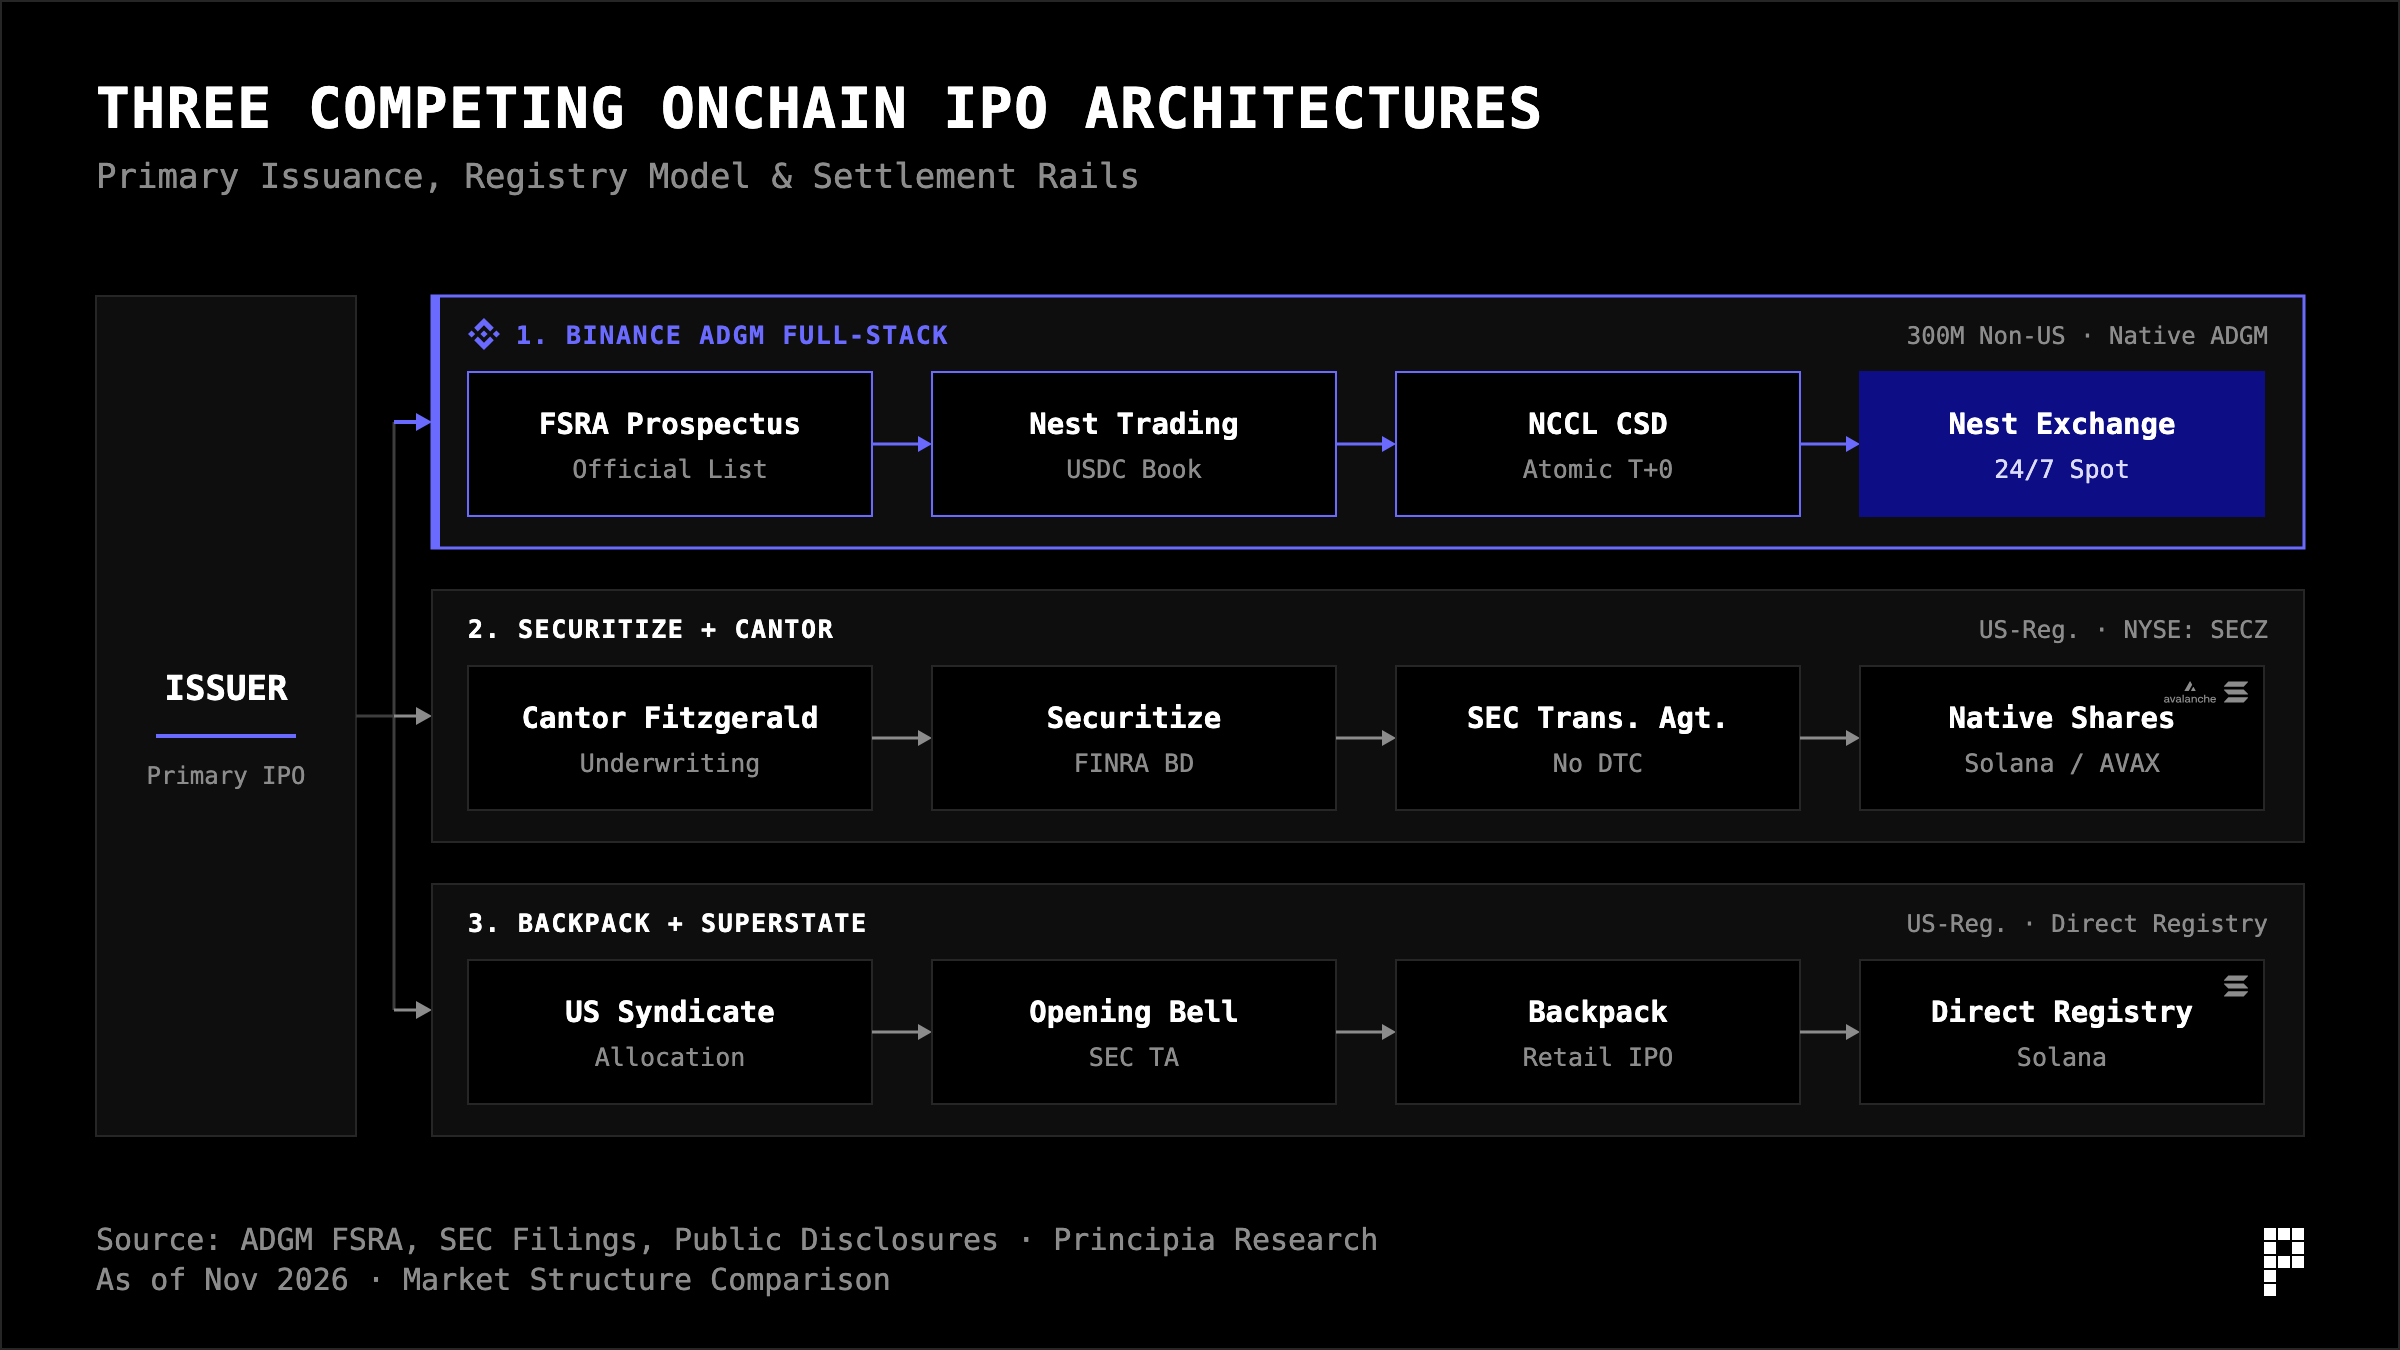
如果把这三条路线放在一起对比,很多人会陷入一个误区:以为币安会去跟华尔街抢 SpaceX 或正处于 740 亿美元募资冲刺期的 Anthropic(代码 ANT)的主承销权。
恰恰相反,真正能让币安 ADGM 链上 IPO 平台彻底爆发的主战场,根本不在百亿美金巨无霸,而在估值低于30亿美元之间的“中型现金牛孤儿带”。
算一笔资本市场微观结构账就能明白:
1. 传统股市的“结构性弃儿” vs. ADGM 的制度红利
在今天的纳斯达克或港交所,一家年净利润在 300 万至 3,000 万美元、估值在 1 亿–8 亿美元之间的优质公司(无论是出海 AI 应用、跨境支付 Fintech、游戏发行商还是高现金流加密基建),处境极为尴尬:
▪ 去美股太贵且没人理:高盛、摩根士丹利基本不接 10 亿美元以下的 IPO;找二三线小投行,前期仅律师、审计与合规硬成本就要烧掉 200 万–300 万美元,还要被扒走 7% 的承销费,上市后没有华尔街研报覆盖,机构不买,每年维护合规还得再烧 150 万美元;
▪ 去港股/新交所沦为“僵尸股”:虽然港交所整体日均成交额高达 232 亿–338 亿美元,但绝大部分成交被腾讯、阿里等头部权重吸干,中型科技股估值常年被压制在个位数市盈率,日均成交额往往跌到几万美元,彻底丧失再融资与股东退出功能。
而如果这家公司改走 ADGM 原生首发上市,门槛与成本会发生断崖式重构:
▪ 法定准入清晰温和:依据 ADGM MKT Rule 2.3.15(盈利测试),只要过去 3 年持续经营累计利润满 100 万美元,且近 12 个月合并利润满 50 万美元(未盈利科技企业甚至可改走 MKT 2.3.16 资产/市值测试:总市值满 1,000 万美元、有形净资产满 300 万美元且备考营运资金满 150 万美元),即可合法跨过官方上市名录门槛;
▪ 官方规费近乎为零:向 ADGM 监管局缴纳的招股书审批费(20,000 美元)加官方名录准入费(3,000 美元)合计仅 2.3 万美元;即便算上国际律所、审计与市场结构顾问,敲钟前总硬成本也仅需美股的四分之一到三分之一。
2. 新财富效应
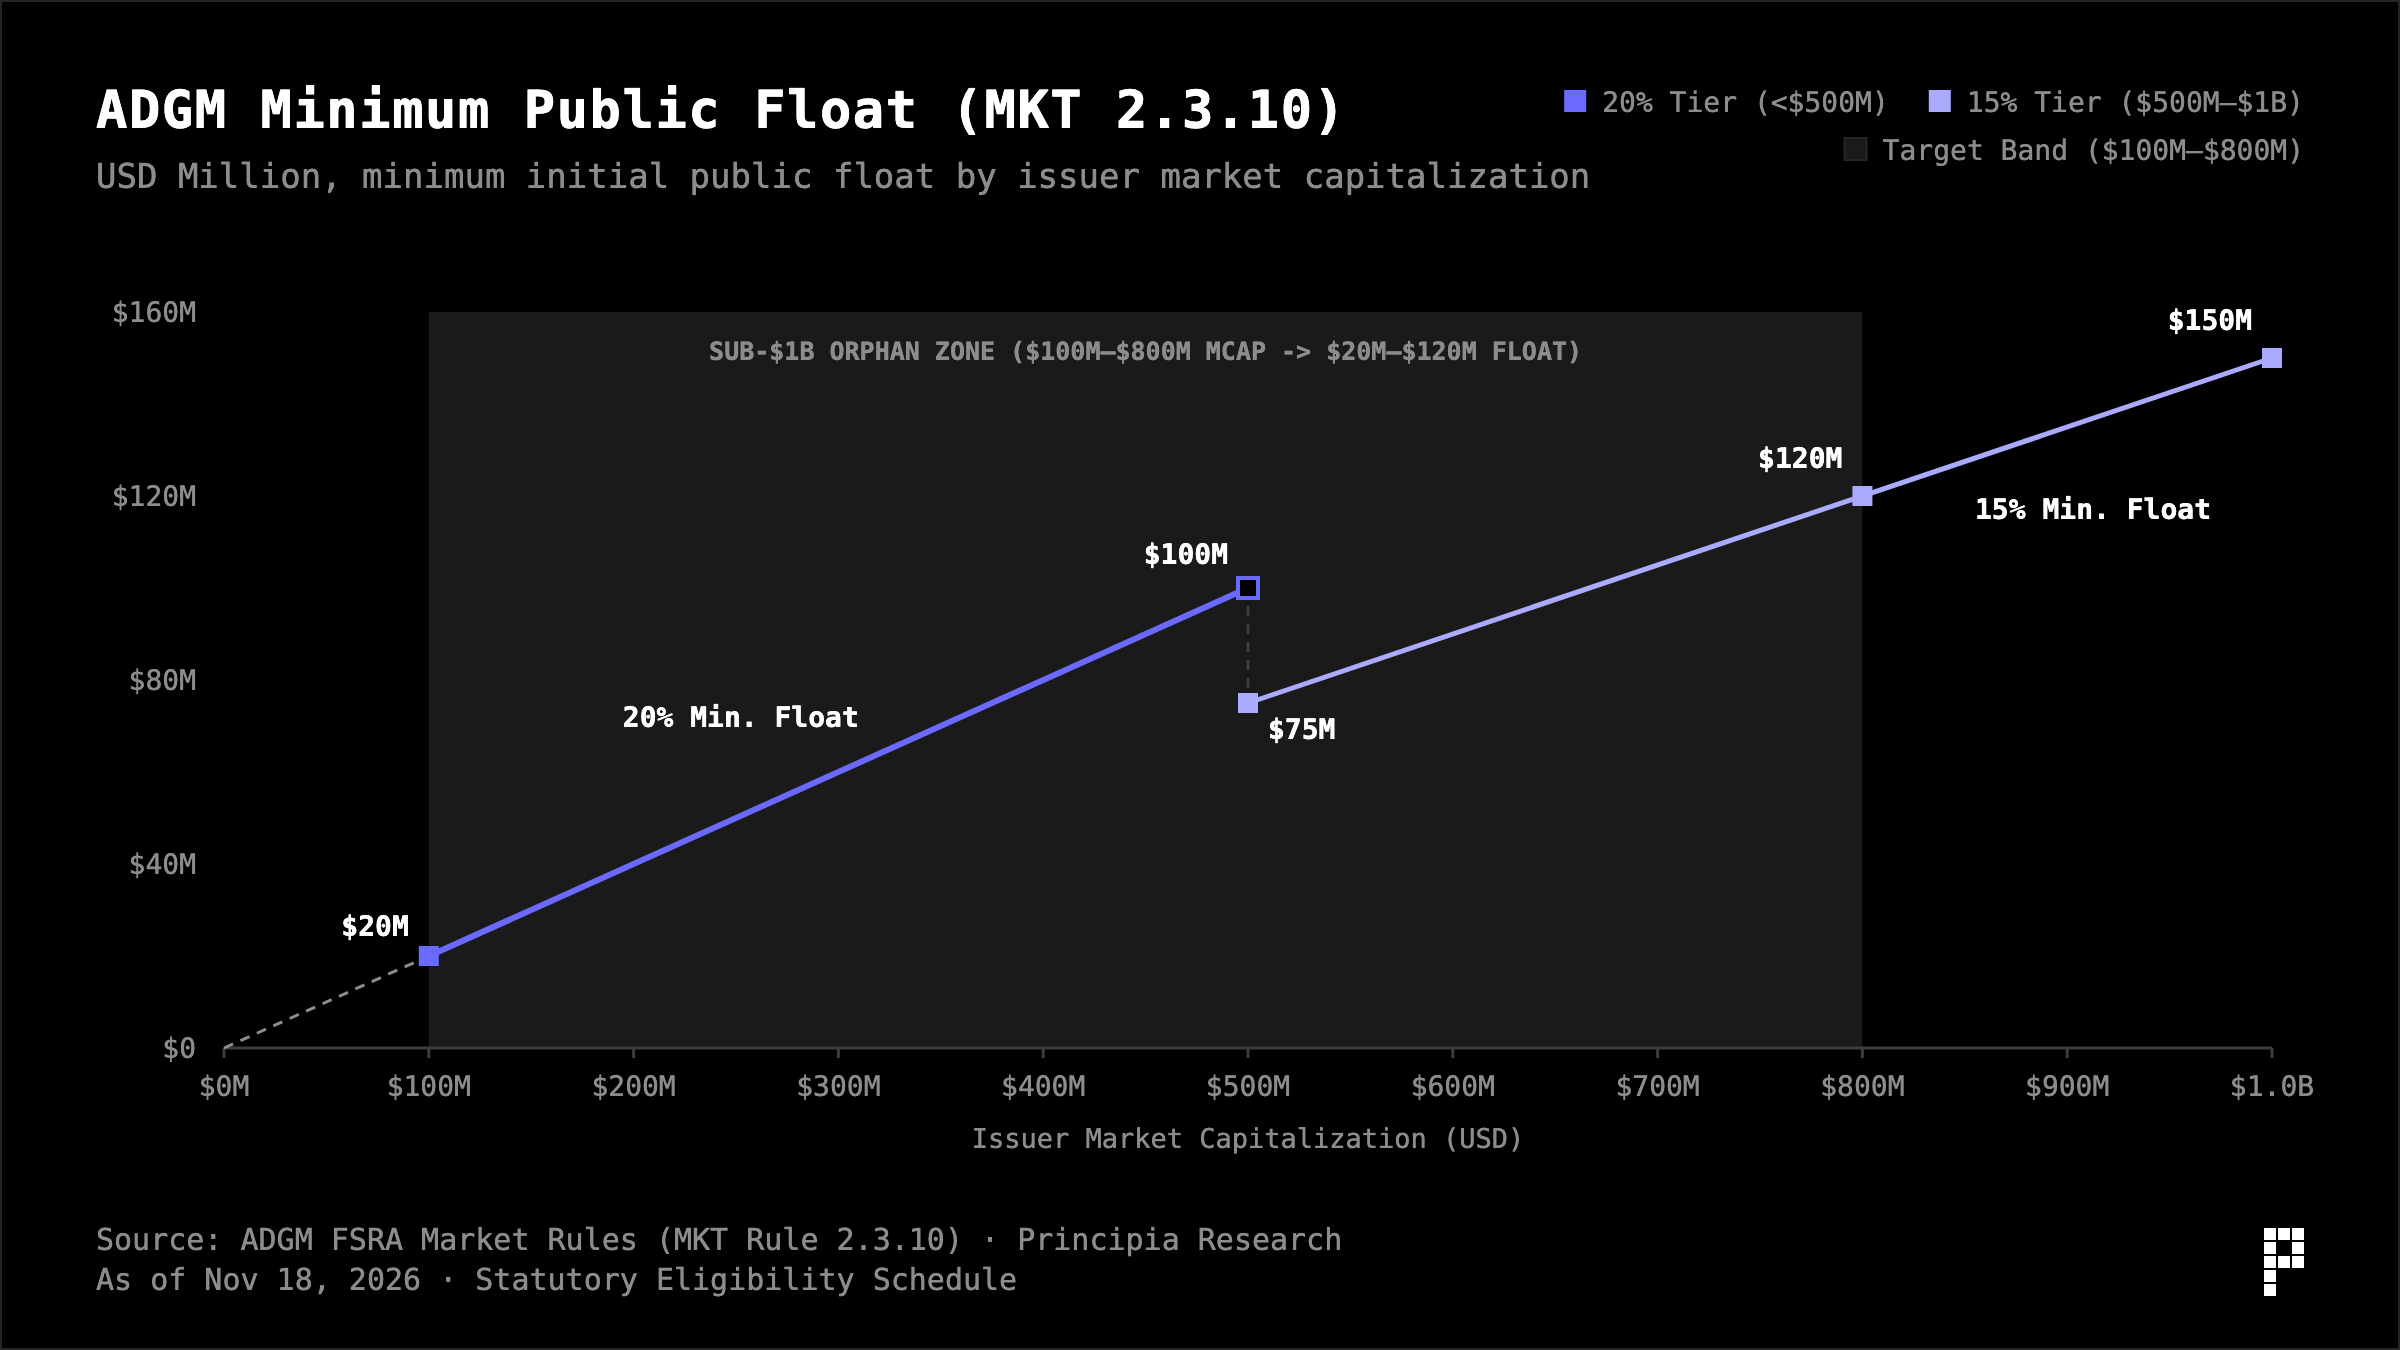
更精妙的是体量匹配。根据 ADGM MKT Rule 2.3.10 的阶梯公众持股规则:
▪ 市值 5 亿美元以下的发行人,法定公众持股比例(Public Float)须 ≥ 20%;
▪ 市值 5 亿至 10 亿美元的发行人,法定公众持股比例须 ≥ 15%。
这意味着,一家估值 1 亿至 8 亿美元的中小型公司来 ADGM 做原生链上 IPO,其首日公开募资与自由流通盘恰好落在 2,000 万至 1.2 亿美元 USDC 之间。对于传统股市而言这只是无人问津的微盘股;但对于拥有 3 亿注册用户、30 日日均总成交额高达 404 亿美元的币安生态而言,2,000 万–1.2 亿美元的初始流通市值,恰恰是既能轻松打出数倍超额认购、又不会抽干场内流动性、还能跑出极高 24/7 换手率的“黄金甜点位”。
从“伪流通”到“真公众持股”的范式洗牌:对于习惯了 Web3 发币的从业者而言,On-chain IPO 将带来一次彻底的规则重塑。在过去的代币发行中,项目方习惯把“借给做市商的代币 + 团队/生态激励池 + 基金会未锁定份额”统统塞进初始流通筹码凑数;但在 ADGM MKT Rule 2.3.10(3) 证券法规下,董事与关联方持股、员工股权激励计划(ESOP)信托池、5% 以上大股东以及非买断式的做市借股被明文剔除在“公众持股”之外。唯有外部无关联投资者真金白银认购的股份(或上市前独立小股东未锁仓股份)才算数,这也彻底终结了加密市场饱受诟病的“高 FDV、假流通、软跑路”顽疾。
六、 币安会不会有一天自己也上牌桌?
围绕币安在阿布扎比的一系列大动作,业内始终还流传着另一层更具想象力的猜想:除了给别人做 On-chain IPO 承销平台,币安自己(或其阿布扎比板块)会不会也在 ADGM 来一场原生链上 IPO?
客观来看,联席 CEO Richard Teng 在 2025 至 2026 年间已多次公开表态,称币安现金流充沛,短期内没有融资性 IPO 计划。如果翻看 BTech Holdings 招股书披露的底层股权结构,爱尔兰母公司 Binance Holdings (IE) Limited 仍由创始人赵长鹏作为控股股东与最终受益所有人。集团整体若想直接公开发行普通股,无论是全球合并财报披露敏感度,还是历史合规包袱,短期阻力都依然巨大。
但“集团整体不上市”,并不妨碍“持牌板块分拆试水”。
最主要的两个变化是:其一,2025 年入局的 20 亿美元主权股东 MGX,天然有着中长期估值标尺与资本化退出的机构诉求;其二,2026 年 7 月,美国代币化龙头 Securitize 在纽交所挂牌上市(NYSE: SECZ)当天,同步将自家股票原生发行在 Solana 与 Avalanche 公链上,向全世界证明了链上公共股权的可行性。
反观币安旗下的 ADGM 四实体(Nest 交易清算体系与 bStocks 业务板块),自 2026 年 1 月起就已在 FSRA 严格审计下独立合规运转,剥离了历史离岸包袱,且手握年化上千亿美元规模的真实交易现金流。如果未来某一天,币安选择将阿布扎比某一块受监管金融业务或合资板块单独打包,在阿布扎比证券交易所(ADX)与自家 Nest Exchange 发起双挂牌的原生 On-chain IPO,无论是对主权股东的交代,还是为自家链上资本市场立威,都将是顺理成章的神来之笔。
七、 新物种的诞生,往往伴随新生态的崛起
回望过去十年,加密资本市场走过了一条剧烈摆动的钟摆:从 2017 年毫无监管约束的草莽 ICO,摆向 2021–2025 年畸形的“高估值 VC 币”,最终在 2026 年摆回了“真实企业现金流 + 法定证券招股书 + 24/7 稳定币链上结算”的交汇点。
币安在 ADGM 铺下的这套“交易所 + 中央存管 + 稳定币券商 + 模块化招股书”基建,本质上是在华尔街与港交所之外,为全球成长型企业开辟了第三条公开资本形成通道(链上资本市场)。
而在这条正在成型的产业链上,机会远不止属于交易所自身。毕竟,当证券交易所的钟声第一次在全天候不眠的区块链账本上敲响时,所有的定价语言、承销范式与流动性规则,都将被重新书写,而新的财富效应也可能悄然而至。Binance的下一个目标是服务30亿人,而这将是一场足以改变人类金融既有规则的勇敢尝试。
欢迎加入深潮TechFlow官方社群
Telegram订阅群:https://t.me/TechFlowDaily
Twitter官方账号:https://x.com/TechFlowPost
Twitter英文账号:https://x.com/BlockFlow_News
 @PrincipiaRes

















