作者:Michael Dempsey,Compound 管理合伙人
编译:深潮 TechFlow
深潮导读:在科技与创投市场中,技术炒作周期正在急剧压缩,从以往的 48 个月缩短至仅 12 至 36 个月。初创公司在公开亮相时所选择的“叙事周期入场点”,已经从一种公关修饰升级为关乎生死存亡的一阶战略决策。
Compound 管理合伙人 Michael Dempsey 深入拆解了叙事周期的四大演进阶段:默默无闻期、共识升温浪潮、狂热与亢奋顶点、灰烬中重生。每个阶段都有着截然不同的攻防物理学法则,盲目套用通用模板只会让企业沦为噪音中的牺牲品。
无论是早期定义品类、在中期拆解微叙事,还是在顶峰拼杀差异化与分发能力,顶尖团队都将叙事构建视作与产品研发同等重要的核心基建。看清自己身处周期的哪个切片,才能在资本与竞争者的夹击中牢牢构筑认知护城河。
初创企业在对外正式官宣亮相时,创始人必须清醒意识到自身所在赛道当前究竟处于叙事周期的哪一个位置。在 Compound 风险投资机构,我们始终认为这项工作需要精心雕琢、审慎对待且充满策略意图,这也是我们日常与被投团队高频打磨的核心课题。
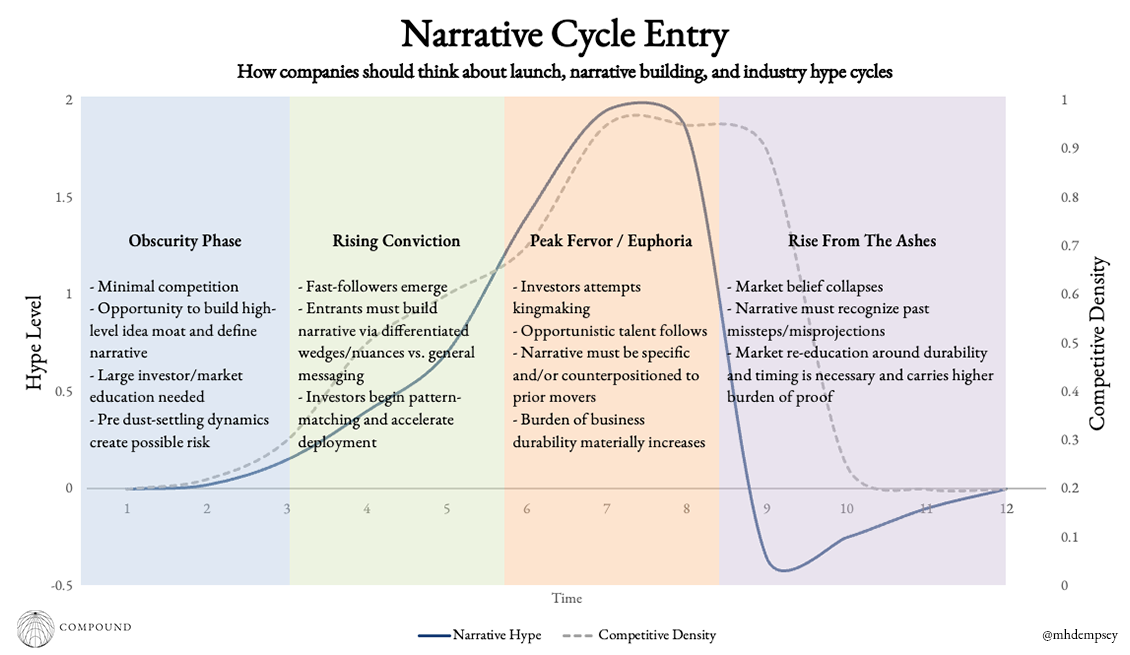
从简化模型的视角来看,技术叙事周期通常可以划分为四个递进阶段:
其一,默默无闻阶段(The Obscurity Phase)。处于极早期,外界关注度极低,仅有极少数核心圈层关注,几乎不存在同维度的激烈竞争。这意味着创始人必须承担市场启蒙教育的重任,在行业尚未确立确定性之前提前推演叙事。
其二,信念升温与形成共识之浪(The Wave of Rising Conviction & Consensus)。处于中期演进,炒作热度逐步升温,多批竞争对手入局并共同推高各类邻近叙事,优秀人才与投资机构正从旁观好奇迅速转变为坚定信徒。
其三,狂热顶点与情绪亢奋(Peak Fervor & Euphoria)。进入后期白热化,热度、行业共识与竞争密度均达到顶峰,导致产品差异化难度激增,资本出现明显过剩,大量投机性质的跟随者密集涌入。
其四,灰烬中重生(Rise from the Ashes)。在盛极而衰的破裂之后,市场预期彻底重置,昔日的狂热信徒转为怀疑论者,媒体、人才与投资界常对该技术方向或赛道商业可行性报以极度负面的情绪。
这些阶段环环相扣、逐步推进。身处不同的阶段切片,团队必须匹配截然不同的方法论与沟通策略,才能在不同烈度与类型的外部噪音中精准切入市场并建立有效对话。
默默无闻阶段(早期)
叙事周期的默默无闻阶段涵盖范围极广,但它往往是缔造奇迹的黄金温床,能够在此从零定义一个全新的品类,或大幅拓宽人们对某种技术可能性的认知边界。
在当前的创业节奏下,该阶段通常持续 12 至 36 个月,其中前 12 个月往往在市场雷达之外极其安静地潜行推进。
在叙事周期初生之际公开亮相的核心优势在于,你可以在宏观层面建立思想护城河,并完成对该品类的叙事占领。回想早期的商业航天(NewSpace)、政府科技(GovTech)、深度学习以及合成生物学等领域,无一不是如此。
通过占据这一先机,企业在公关与市场传播上拥有极具弹性的广阔叙事空间。团队既可以依托大众普遍关切的宏观愿景讲故事,随着时间推移,再逐步收敛至唯有专业买家与核心圈内人才在意的具体产品细节或功能亮点。
另一个核心红利在于,在市场出现千刀万剐式的白热化内卷之前,围绕使命驱动型或特定行业专长人才的争夺相对温和。彼时求职者更愿意接受投身太空探索大方向,而不会苛求具体是卫星通信还是在轨制造。
最后,具备高执行力的早期领头羊能够随着叙事热度的发酵持续吸纳资本,并在投资机构竞相加码造神的过程中,迅速跃升为该领域的谢林点公司(Schelling Point Company)或品类旗帜。
然而,过早切入特定叙事周期同样伴随着不容忽视的隐患与痛点。
过早入场往往会让公司暴露在被抄袭、被后来者以更强执行力超越的风险之下,甚至沦为快速跟随者的公开试错教科书。在初创企业创立 24 个月内通常就会遭遇 2 至 4 家获风投支持竞争对手的当下,这种现象愈发普遍。
处于默默无闻期的企业往往还难以及时构建起足够规模的商业化护城河。随着潜在客户群体的扩张,尽管先驱者抢占了早期生态,后来者却能依托既有教训,通过单一核心痛点的精准卡位,俘获增量客户并做大规模。
综合来看,由于入场过早,你大概率跑在了尘埃落定之前。任何行业底层的剧烈变数,都可能迫使你不得不调转船头并重构叙事。早期 AI 套壳应用便曾深陷这一泥潭,过低估计了前沿大模型能力跃升与实验室下场自研的冲击。
类似困境也曾出现在机器人基础设施、商业航天软件、代工合成生物制造等商业化放缓的赛道中。它们隐含押注行业放量速度快于现实,最终因难以按风投节奏每 18 至 36 个月验证商业飞轮而陷入被动。
信念升温与形成共识之浪
在初创企业与科技市场中,叙事总是波浪式奔涌。伴随着品类的确立,企业要么成功站上宏观品类的核心谢林点,要么必须全力争夺该品类内部的微观叙事(Micro-narrative)主导权。
信念升温的浪潮往往拥有更长的演进弧线。在这一阶段,你不仅能看到标杆先行者的规模化扩张,也会见证大批获得早期融资的快速跟随者涌入,进而引发叙事疲劳的最初征兆。
这些跟随型企业通常死咬相同的叙事锚点,往往由背景光鲜的标准团队操盘,通过融集巨额资本试图在各维度弯道超车。这种现象源于风投资本看到可行样本后盲目跟风,误以为挥舞更大口径的资金大炮就能换来推进速度,但事实往往并非如此。
面对连续 24 个月里相同宏观概念的反复轮番轰炸,大众、投资人、潜在雇员和客户往往会陷入审美疲劳与怀疑。整个赛道在感官上迅速从充满想象力的蓝海,蜕变为拥挤不堪的红海肉搏。
我曾在探讨开源 AI 商业模式与品牌护城河的文章中,专门分析过 Inflection 试图冲击前沿 AI 实验室时的这一典型动态:
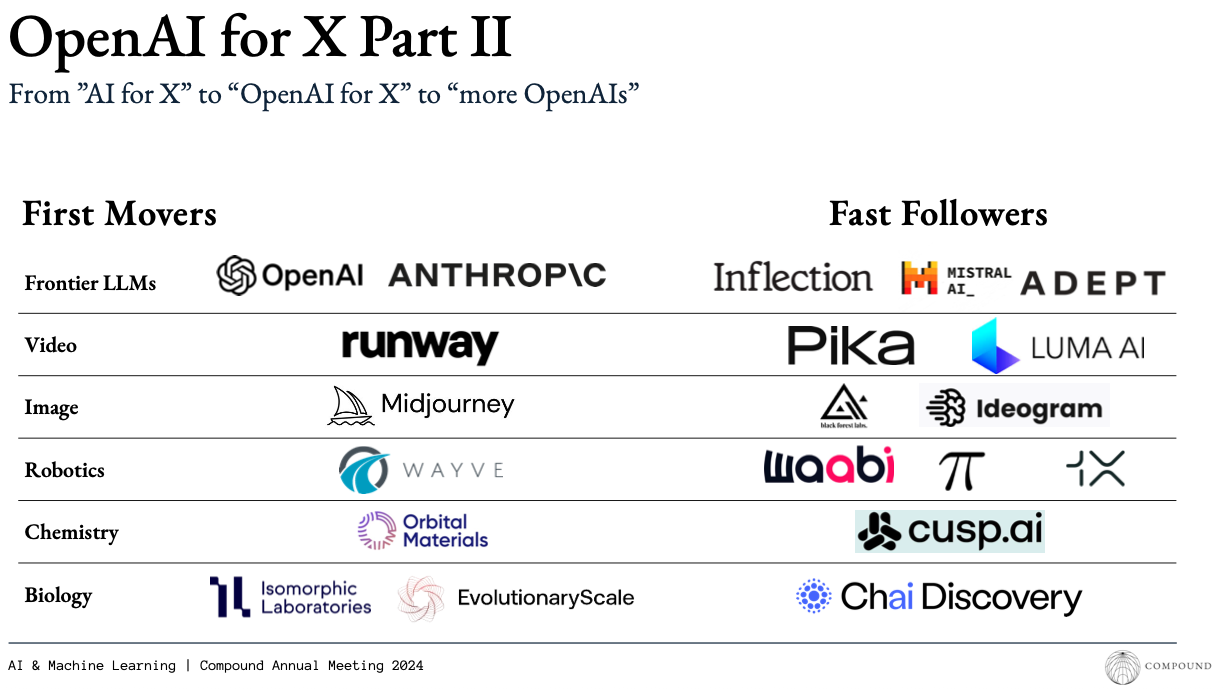
正因如此,对于绝大多数创始人而言,在浪潮中段发布公司,倒逼着他们必须拿出更精准、更具辨识度的核心信念,或者有力证明为何一个更聚焦的狭窄微叙事,其商业价值完全不亚于甚至超越早期领头羊所占据的宏观叙事。
以既有先例为镜:在 SpaceX 确立航天领军地位(2010 至 2016 年)后,商业航天赛道迅速分化为卫星数据平台、火箭发射、在轨制造以及太空通信等多个高度分工的子赛道,许多前沿科技板块均重演着这种分化逻辑。
在浪潮中段入局的优势在于,若能清晰传达差异化内核,你便有更充裕的时间洞察行业沉淀规律,同时享受先驱者前期培育市场的红利。但这同样意味着举证责任大幅加重,你必须严密论证为何你的方案更优、更值得被倾听。
针对处于该阶段的创始人,最具实操价值的策略是借助自身投资人或早期标杆企业离职员工的内部视角,复盘先行者此前为何能在大众、客户、资本与人才端引发共鸣,又是在哪些关键节点上不幸失焦。
随着叙事周期中段逐步迈向高潮,叙事定位本身就像一股需要借势顺应的浪潮。
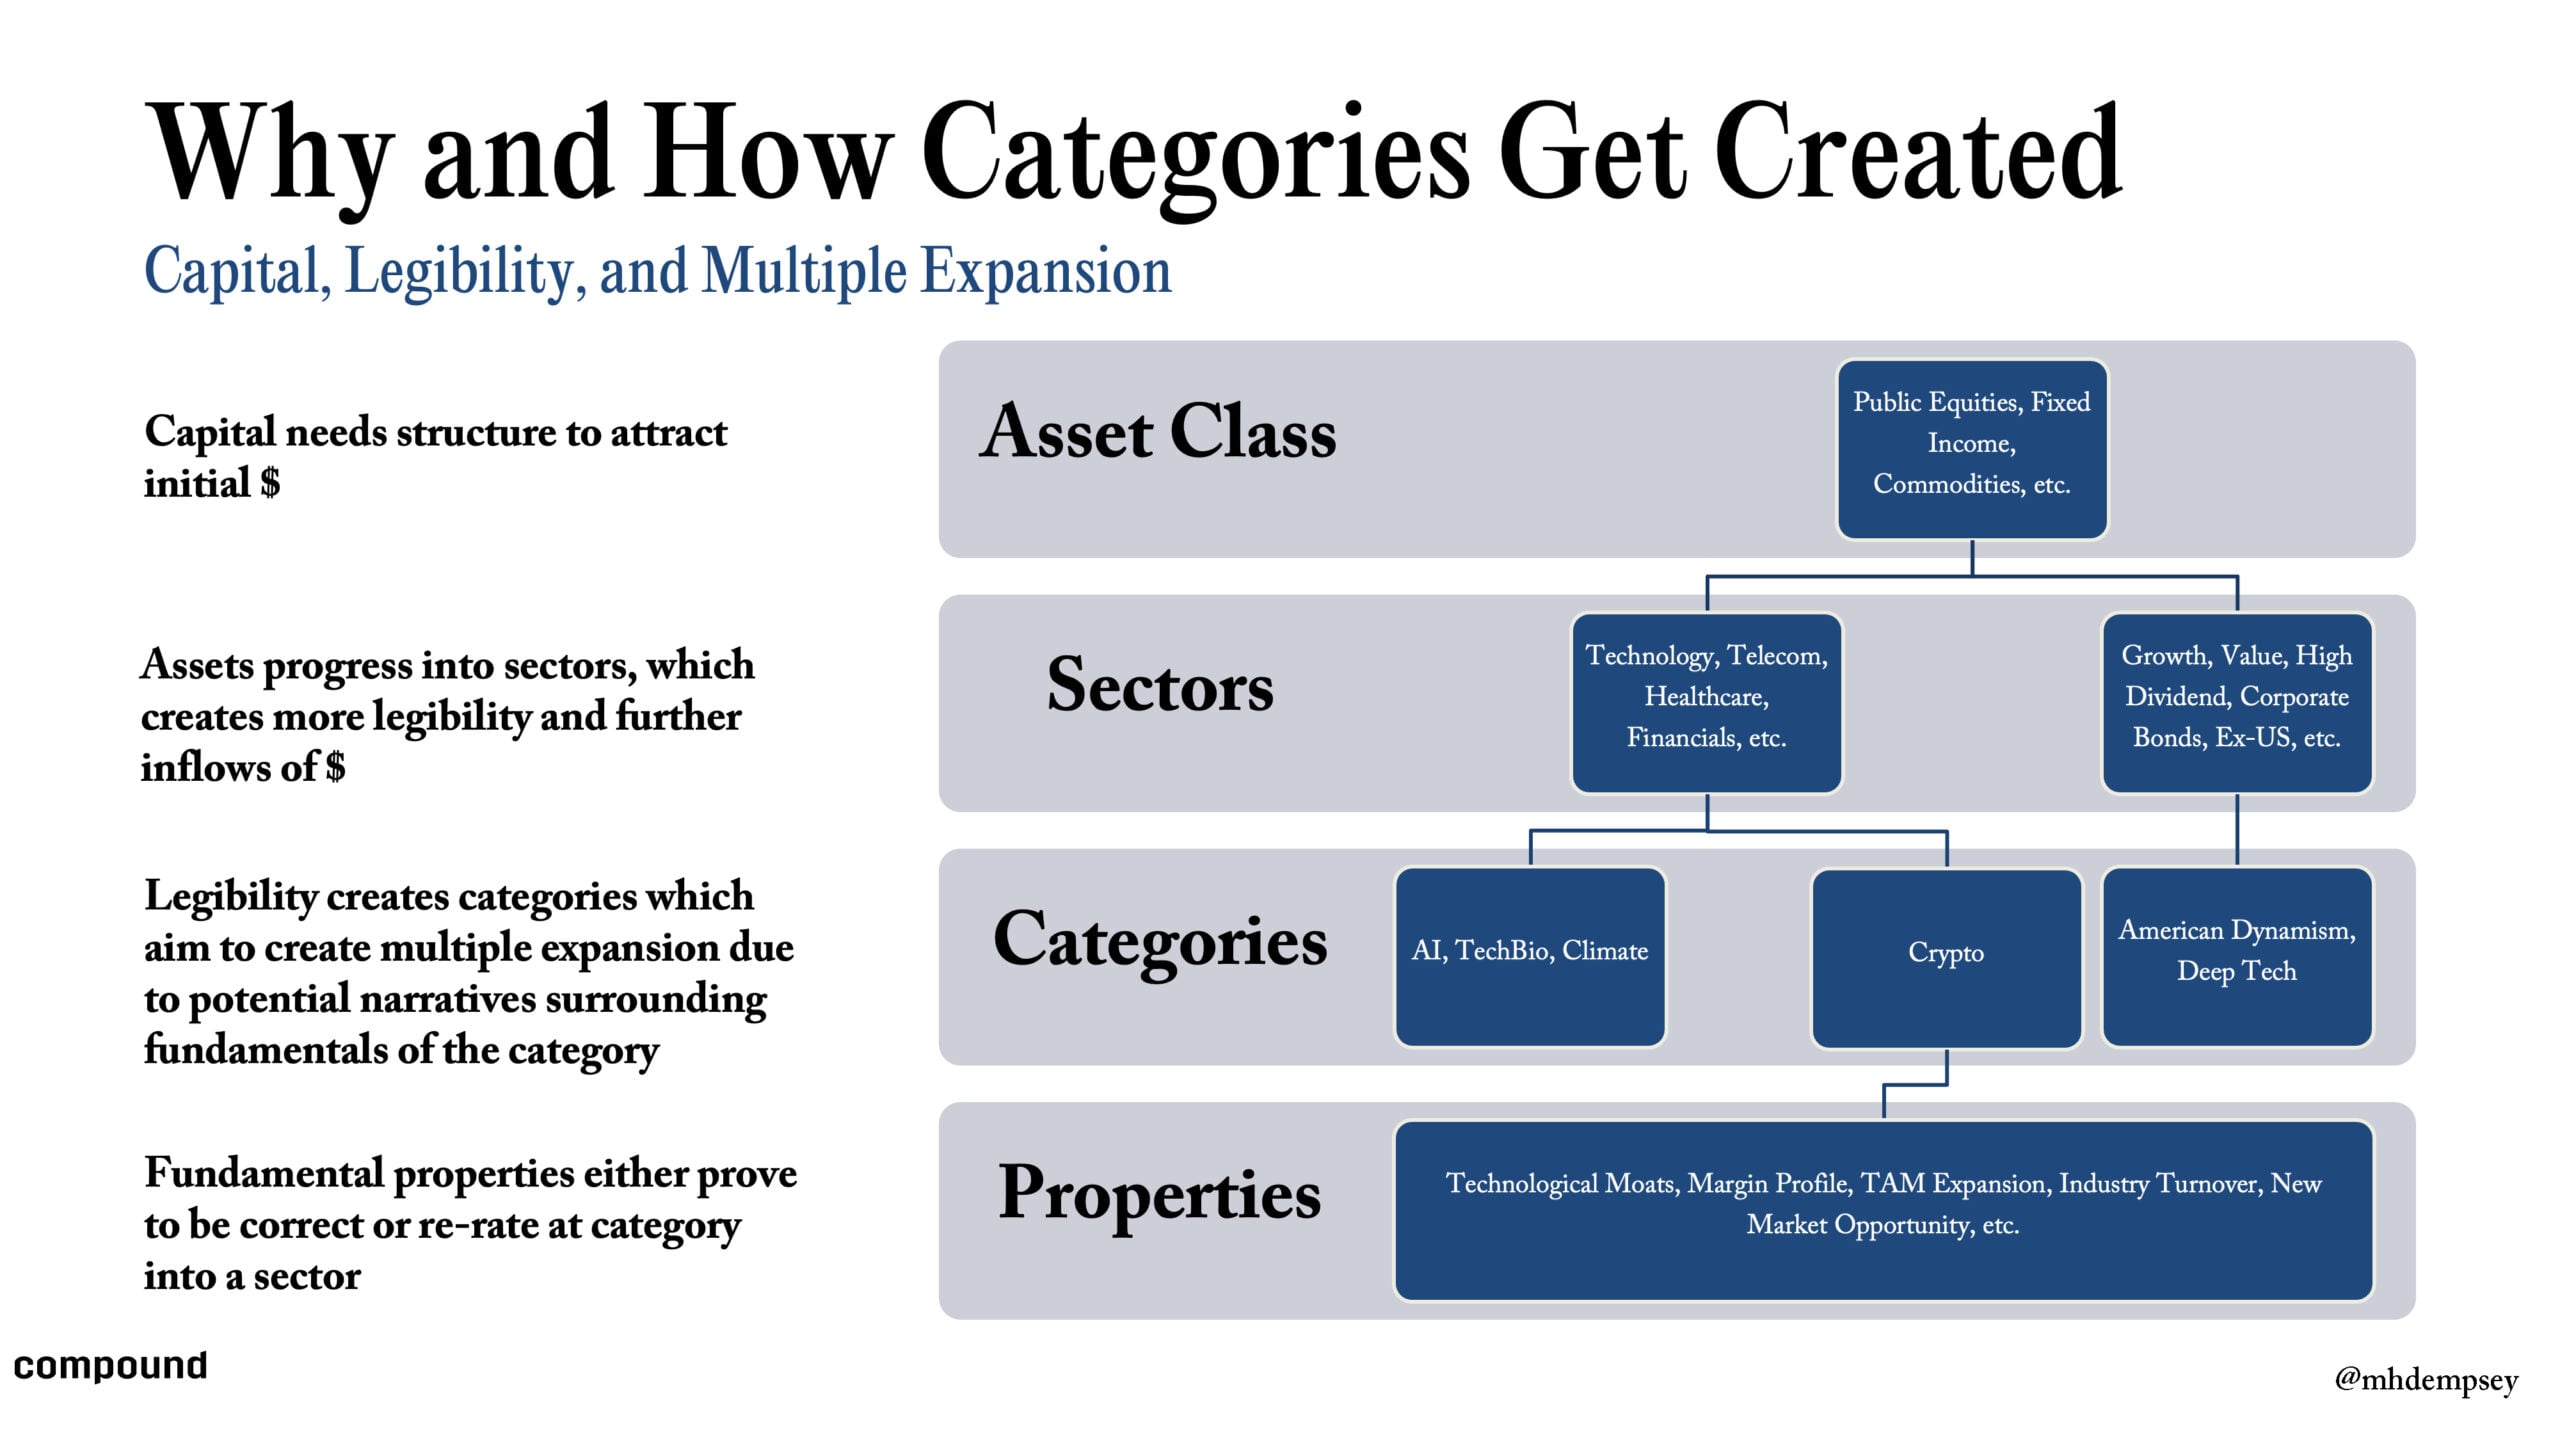
特定细分赛道的前 5 至 10 家入局者通常很快便会意识到,若自身无法成为整个品类的谢林点公司,就必须顺着宏观叙事逐步拆解下潜,锚定更具体的业务场景。这一渐进路径正如下图所示,沿着品类金字塔逐级下探至核心产品与应用:
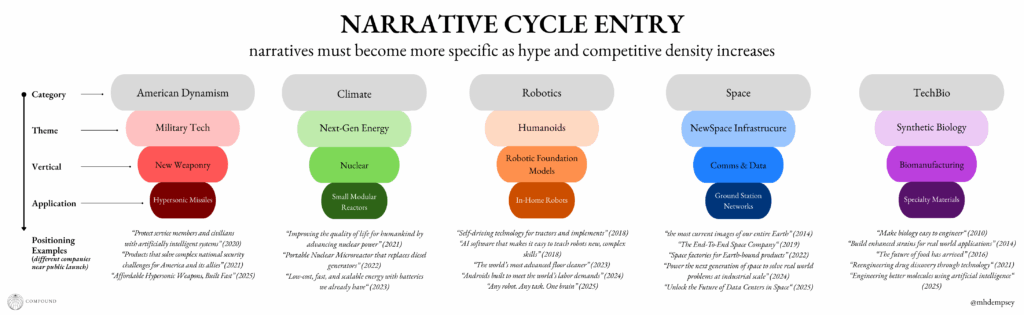
具体推演路径可见一斑:一批企业最初打着气候科技的宽泛旗号,随后聚焦于下一代清洁能源,继而深入至核能赛道,最终精确卡位小型模块化反应堆(SMR),围绕具象的工程突破构建其世界观叙事。
类似演进亦体现在美国活力(American Dynamism)赛道上,其叙事脉络从宏观战略逐步下沉至国防科技、新型军工硬件,直至具体的高超音速导弹研发。
若该领域已经显现出庞大且持续扩张的商业化买单意愿,企业甚至可以直接跳过中间过渡,直奔极度垂直且易于理解的场景叙事,例如针对法律或金融垂直场景的专用 AI。
周期中段之所以最具操盘难度,在于早期中段与晚期中段的体感截然不同。企业该在何时、以何种节奏完成这场叙事下潜,是一场极为严酷的博弈。随着赛道停留在公众视野的时间拉长,对商业实效的举证门槛只会越来越高。
我们观察到最顶尖的团队往往能够长期且持续地以高频市场声量覆盖赛道,从而将自身固化为特定思想护城河的核心资产所有者。这绝非易事,它要求团队在意识形态与组织资源配置上,均将对外市场传播置于一阶优先位置。
狂热顶点与情绪亢奋
当某个赛道的热度与共识攀升至顶点时,便会引来一大批行动更为迟缓的滞后跟随者,与此同时,大量原本无关的企业也纷纷跟风调头,试图强行蹭上这班热门概念的快车。
回望 2021 年的加密浪潮,诸多传统业务公司草率生硬地套上区块链包装便匆忙上阵,彼时充斥着浮躁与喧嚣。
这一幕在 2023 至 2024 年再度重演:大批初创企业借着扩散模型的火热以及 Midjourney、Runway 的声势疯狂大额融资,打造了一批在社交媒体上各领风骚三五天、随后便归于沉寂的所谓创意 AI 应用。
2025 年的代码生成赛道亦难逃这一宿命。各类公司从增强型 IDE 工具、完全自主的代码智能体到零代码应用生成全面跟进,过去 12 至 24 个月里涌现了大量同质化严重的跟风融资项目。
尽管在每个案例中,入局者在亮相时都极力通过某项具体特性或特定垂直场景标榜差异,但任何理性清醒的观察者都会形成一个底层预判:这其中绝大多数企业的最终归宿必将走向高度同质与残酷收敛。
要想在叙事周期的狂热之巅成功突围登顶,你手中必须握有真正具备质变差异化的颠覆性产品以击穿噪音,或者手握规模级分发渠道在遭遇战中稳操胜券。同时,巨额市场投放必须紧密配合高频交付,避免叙事沦为缺乏支撑的空中楼阁。
在亢奋顶峰入局,客观上尚存精准切入叙事与现实空白维度的战术可能,但这高度依赖极其严密的传播编排与扎实执行。虽然看似是最糟糕的切入时点,但对于深谙叙事杠杆或擅长强力反向卡位的团队而言,反倒能在特定信徒中抢占一席之地。
然而在顶峰入局的最大致命伤在于,这往往是过晚解密亮相的妥协之举,或者沦为完全缺乏壁垒的平庸跟随者,从一开始就无法在真实用户端激起任何持久水花。
灰烬中重生
科技行业向来极度擅长在短期内过度承诺而在交付上不及预期,这往往会诱发极其猛烈的情绪幻灭,导致全市场对特定品类的炒作与信任遭遇硬性归零。这是创始人最难熬的发布时刻,但若历史韵脚重现,少数浴火重生的凤凰将在此迎来巨大机遇。
必须承认,在废墟中立项极少是主动选择,而更多是前浪崩塌后的客观现实,或是创始团队在面对所有未知时近乎执拗的信仰。即便在高度理性的创投视角下,这种纯粹的执着依然弥足珍贵。
当盛极而衰的浮躁、失望与嫌恶逐渐平息,市场上终会重新聚集起一批渴望被真正惊艳的理性受众,等待重构对这项技术或赛道的世界观。最优秀的企业能够将过往的行业溃败,升华转化为自身创业史诗中必不可少的序章。
若能做到这一点,往往能够引爆全新的发展周期,带动整个品类的价值重估,并助力企业重新汇聚丰沛资本以抵御下一波跟随者的冲击,从而推动叙事飞轮再度开启新一轮飞旋。
加密行业在历史上向来擅长此道,每一个周期都会翻新旧有架构并注入新的投机与机制范式;清洁能源与气候科技同样经历过多次冷热交替,在无数前人的铺路与重构中顽强向前演进。
如今最直观的样本莫过于生物科技与计算生物学领域。像 Recursion 这样的计算药物研发平台,在历经十年长跑后仍在全力兑现早期的技术承诺;而以 Ginkgo 为代表的合成生物公司,则在无数飞蛾扑火的行业残骸中竭力探寻商业闭环。
对于这些深耕的技术硬科技赛道而言,全行业或许仅仅需要见证一到两个跨越从承诺到现实鸿沟的标志性拐点样本,便足以彻底扭转整个资产类别的估值定价,并吸引巨额成长期风投资本重返这些几近断档的深水区。
叙事策略的存在主义拷问
在过去十年里,Compound 倾注了大量心力去系统探究叙事如何在技术突破、顶尖人才圈层、核心客户以及金融资本之间传播渗透。十年前,精心设计的叙事或许还被视作锦上添花的软实力;而置身于当下,叙事时机的把控已成为与产品研发、渠道拓展并驾齐驱的一阶战略支柱。
技术炒作周期从 48 个月剧烈压缩至 12 至 36 个月,留给创始人的试错容错空间已被急剧收窄。无论是在默默无闻期开辟品类定义,在共识升温中精准深耕微观叙事,在亢奋顶峰凭借高频交付杀出重围,还是在废墟灰烬中重塑行业信任,商业成败愈发取决于你的叙事编排能否精准契合所在周期的物理法则。
真正具备竞争优势的领军企业,早已将叙事构建内化为企业顶层战略的共生部分,绝非产品与市场契合(PMF)之后的公关点缀。在竞争对手携带巨量资本以闪电战速度崛起的残酷市场中,通过高维度叙事卡位牢牢占据心智认知,早已从边际增量蜕变为企业关乎存亡的存在主义命题。
欢迎加入深潮TechFlow官方社群
Telegram订阅群:https://t.me/TechFlowDaily
Twitter官方账号:https://x.com/TechFlowPost
Twitter英文账号:https://x.com/BlockFlow_News
 @mhdempsey